Подписание счетов-фактур позднее даты их создания — нередкая ситуация в практике выставления электронных счетов-фактур, и с 1 июля 2026 года этот вопрос четко регламентирован. Постановление 254/2026/ND-CPСоответственно, предприятиям разрешается подписывать счета-фактуры в электронном виде позже даты выставления счета, но они должны завершить цифровую подпись и отправить код (или передать данные в налоговую инспекцию) в налоговую инспекцию не позднее следующего рабочего дня. Следует отметить, что продавцы по-прежнему декларируют налоги, исходя из даты выставления счета, в то время как покупатели декларируют налоги, исходя из даты получения ими действительного счета. Это важное различие, которое бухгалтеры должны понимать, чтобы избежать ошибок в декларировании и расчете налогов. В данной статье представлен подробный анализ правовой основы, конкретных сроков и практических соображений, которые помогут предприятиям правильно применять правила с момента вступления в силу Указа.
Нормативные акты о сроках проставления цифровых подписей на электронных счетах-фактурах в соответствии с Постановлением 254/2026/ND-CP
Как определяется дата цифровой подписи на электронном счете-фактуре?
Согласно разделу 7 Приложения к Указу 254/2026/ND-CP, временем цифровой подписи электронного счета-фактуры считается момент, когда продавец и покупатель используют цифровые подписи для подписания электронного счета-фактуры, и это время отображается в формате день, месяц, год по григорианскому календарю.
Данное правило довольно легко понять: время цифровой подписи — это не абстрактное понятие, а фактическое действие кого-либо (продавца или покупателя, в зависимости от типа счета-фактуры), использующего свою цифровую подпись для подтверждения электронного счета-фактуры. Это время затем регистрируется системой и отображается в стандартном формате даты.
Проблема возникает из-за того, что время создания счета-фактуры и время цифровой подписи не всегда совпадают. На самом деле, существует множество объективных причин, по которым цифровая подпись может произойти после создания счета-фактуры.
Например: Счета-фактуры формируются в конце рабочего дня, для цифровых подписей требуется многоэтапная проверка, или в системе возникают временные ошибки.
Допустимо ли подписывать счет-фактуру цифровой подписью позднее даты его создания?
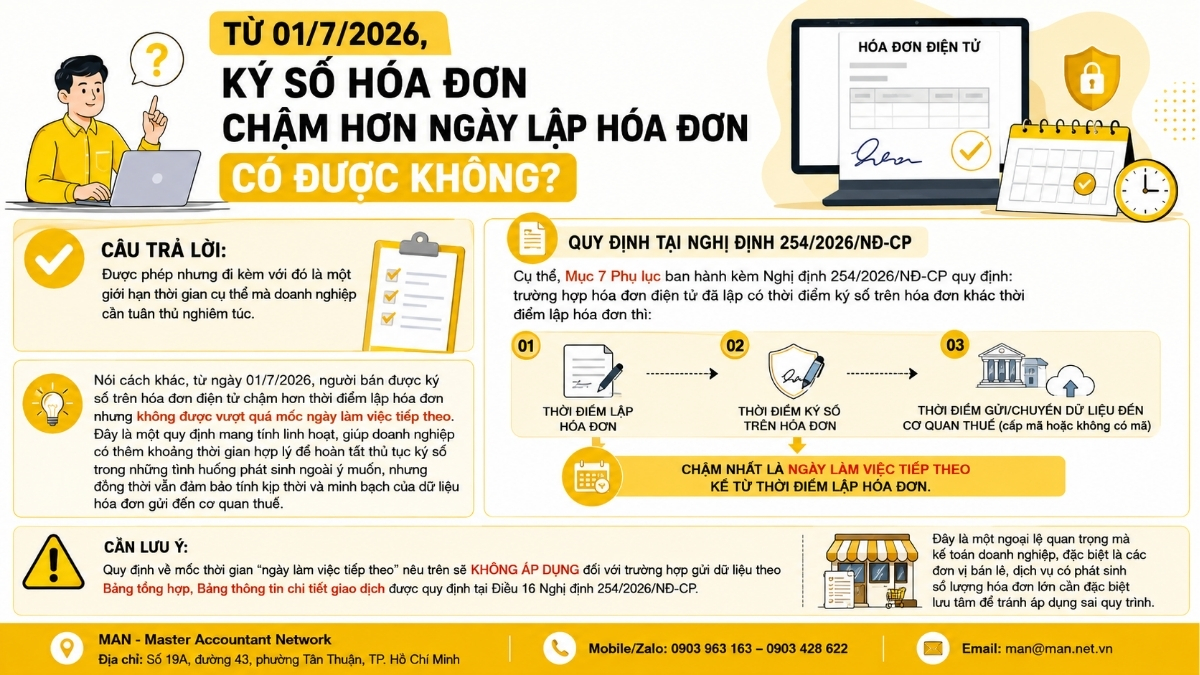
Ответ допустимыйОднако это сопряжено с определенными временными рамками, которые предприятия должны строго соблюдать.
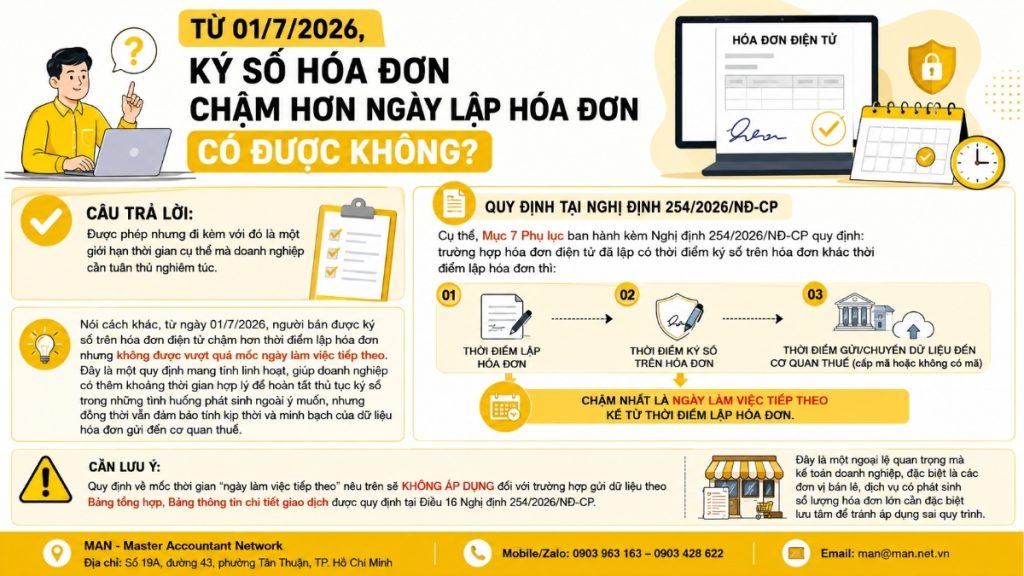
В частности, в разделе 7 Приложения к Указу 254/2026/ND-CP установлено, что: в случаях, когда дата цифровой подписи выставленного электронного счета-фактуры отличается от даты выставления счета-фактуры, дата цифровой подписи и дата отправки счета-фактуры в налоговый орган для присвоения кода (для счетов-фактур с кодом налогового органа) или дата передачи данных электронного счета-фактуры в налоговый орган (для электронных счетов-фактур без кода налогового органа) должны быть не позднее... следующий рабочий день с момента выставления счета.
Иными словами, с 1 июля 2026 года продавцам разрешено подписывать электронные счета-фактуры в электронном виде позднее даты их создания, но не позднее следующего рабочего дня. Это гибкое правило, которое предоставляет предприятиям разумное количество времени для завершения процедуры цифровой подписи в непредвиденных обстоятельствах, обеспечивая при этом своевременность и прозрачность данных счетов-фактур, отправляемых в налоговые органы.
Пожалуйста, обрати внимание: Указанное выше положение о сроке «следующего рабочего дня» не распространяется на данные, предоставляемые в виде сводных таблиц и таблиц с подробными сведениями о транзакциях, как это предусмотрено статьей 16 Указа 254/2026/ND-CP. Это важное исключение, на которое бухгалтерам, особенно в розничной торговле и сфере услуг с большим количеством счетов-фактур, следует обратить особое внимание, чтобы избежать неправильного применения процедуры.
В каких случаях применяется правило отсчета до следующего рабочего дня?
Для упрощения понимания правила, касающиеся цифровой подписи счетов-фактур после даты их создания, можно суммировать в следующей таблице:
| Тип счета-фактуры | Задачи, которые необходимо выполнить | Последний крайний срок |
| Электронные счета-фактуры имеют код налогового органа. | Подпишите счет-фактуру в электронном виде и отправьте его в налоговую инспекцию для получения кода. | На следующий рабочий день после даты выставления счета. |
| Электронные счета-фактуры без кодов | Подписывать счета-фактуры в электронном виде и передавать данные счетов-фактур в налоговые органы. | На следующий рабочий день после даты выставления счета. |
| Данные для выставления счета передаются через сводную таблицу и таблицу сведений о транзакции. | В соответствии с отдельной процедурой предоставления сводных данных. | Срок, установленный на следующий рабочий день, не применяется. |
Таким образом, независимо от наличия или отсутствия кода налогового органа в счете-фактуре, общий принцип остается неизменным: если время цифровой подписи отличается от времени создания счета-фактуры, у предприятий есть время до конца следующего рабочего дня, чтобы завершить цифровую подпись и отправить/передать данные в налоговый орган.
При подаче налоговой декларации, если цифровая подпись на счете-фактуре получена позже даты выставления счета-фактуры, какую дату следует использовать для расчета?
Одна из главных проблем, с которыми сталкиваются бухгалтеры при работе с ситуациями, когда счета-фактуры подписываются цифровой подписью позже даты выставления счета, заключается в следующем: какую дату следует использовать для налоговой декларации – дату выставления счета или дату цифровой подписи?
Это важный момент, требующий уточнения, поскольку в случае неверного определения срока подачи декларации предприятия могут столкнуться с риском расхождений между заявленными цифрами и данными счетов-фактур в системе налогового органа.
Для продавцов
В соответствии с положениями раздела 7 Приложения к Указу 254/2026/ND-CP продавец заявляет следующее: налог согласно время выставления счетаРасчет производится на основе даты выставления счета-фактуры, а не даты цифровой подписи. Это означает, что даже если цифровая подпись задерживается в пределах допустимого срока — следующего рабочего дня, — обязанность продавца по уплате налогов все равно рассчитывается с даты создания счета-фактуры и не переносится на фактическую дату цифровой подписи.
Это очень важный момент, который следует помнить предприятиям, поскольку многие бухгалтеры ошибочно полагают, что дата цифровой подписи определяет налоговый период для налога на добавленную стоимость или налога на прибыль предприятий, связанных с этим счетом-фактурой. Правильное понимание правил помогает предприятиям избежать ошибок при подготовке налоговых деклараций, особенно в случаях, когда счета-фактуры выставляются в конце месяца или налогового периода, а цифровая подпись приходится на следующий месяц или налоговый период.
Для покупателей
В отличие от продавца, для покупателя время подачи налоговой декларации определяется временем получен счет-фактура Убедитесь, что форма и содержание соответствуют требованиям статьи 10 Указа 254/2026/ND-CP и являются правильными и полными.
Это различие обусловлено тем, что покупатели могут использовать счета-фактуры в качестве основы для налоговой декларации и вычета только после фактического получения действительного счета-фактуры наличными (или в электронной системе). Следовательно, даже если счет-фактура был выставлен ранее, если покупатель получает действительный счет-фактуру позже (например, из-за цифровой подписи счета-фактуры, сделанной позже даты выставления счета, что приводит к задержке в его отправке), налоговый период покупателя будет рассчитываться исходя из времени получения этого действительного счета-фактуры.
Это тот момент, на который бухгалтерскому отделу покупателя следует обратить особое внимание при сверке и учете расходов и декларировании входного налога, чтобы избежать некорректных периодов учета, которые приводят к расхождениям в цифрах при налоговом расчете.
Принципы создания, управления и использования электронных счетов-фактур включают в себя использование цифровых подписей.
Согласно статье 4 Указа 254/2026/ND-CP:
При продаже товаров или оказании услуг продавцы обязаны выставлять покупателям электронные счета-фактуры, в том числе в случаях, когда товары или услуги используются для продвижения, рекламы или в качестве образцов; товары или услуги используются в качестве подарков, пожертвований, обмена, в качестве оплаты вместо заработной платы сотрудникам или для внутреннего потребления; а также товары, экспортируемые в форме займов или кредитов.
Электронные счета-фактуры должны быть оформлены в правильном стандартном формате данных, полностью отражающем содержание в соответствии с налоговым законодательством, законодательством о бухгалтерском учете и статьей 10 Указа 254/2026/ND-CP, обеспечивая полное и достоверное отражение содержания экономической операции. В частности, в Указе четко указано:
Продавец несет юридическую ответственность за точность выставленного счета-фактуры, включая соблюдение срока цифровой подписи счета-фактуры, который должен быть позднее даты выставления счета-фактуры, указанной в разделе выше (следующий рабочий день).
Кроме того, перед использованием электронных счетов-фактур экономические организации, другие организации, хозяйствующие домохозяйства и индивидуальные предприниматели должны зарегистрироваться для использования электронных счетов-фактур в соответствии с положениями министра финансов. Регистрация, управление и использование электронных счетов-фактур должны соответствовать положениям закона об электронных операциях, бухгалтерском учете, налогообложении и налоговом администрировании.
Почему предприятиям необходимо соблюдать сроки предоставления цифровых подписей?
Понимание и соблюдение правил, касающихся цифровой подписи счетов-фактур после даты их выставления, является не только техническим вопросом, но и напрямую связано с действительностью счета-фактуры и юридической безопасностью бизнеса.
Если процесс цифровой подписи затягивается более чем на следующий рабочий день с момента выставления счета, счет может быть признан не соответствующим процедурам, установленным в Декрете 254/2026/ND-CP. Это создает риск при сравнении налоговыми органами данных счета с данными налоговой декларации, что потенциально может привести к необходимости предоставления компанией пояснений, внесения корректировок или даже к нарушению прав покупателя на налоговые вычеты, если счет не соответствует требованиям по форме и содержанию, изложенным в статье 10.
И наоборот, когда компании соблюдают установленный срок для цифровой подписи счетов-фактур, превышающий дату их выставления, это приносит множество практических преимуществ:
- Обеспечение полной юридической силы электронных счетов-фактур упрощает процесс подачи налоговых деклараций как для продавцов, так и для покупателей.
- Сведите к минимуму риск необходимости разъяснения или проверки данных налоговыми органами из-за расхождений между временем создания счета-фактуры и временем его цифровой подписи.
- Вклад в разработку прозрачной и точной электронной системы учета счетов-фактур и документов, которая служит базой данных для управления налогообложением в соответствии со статьей 4 Указа 254/2026/ND-CP.
Для предприятий с большим объемом операций по выставлению счетов-фактур рекомендуется обратиться к [ссылка]. внутренние бухгалтерские услуги Строгий контроль за временем проставления цифровых подписей относительно времени создания счета-фактуры имеет важное значение для обеспечения того, чтобы ни один счет-фактура не был подписан в цифровом виде позднее следующего рабочего дня без уважительной причины или без исключения, предусмотренного статьей 16 Указа 254/2026/ND-CP.
Какие шаги должны предпринять предприятия для обеспечения соблюдения нормативных требований?
В заключение, чтобы дать исчерпывающий ответ на вопрос «Допустимо ли ставить цифровую подпись на счетах-фактурах после даты их создания?», бухгалтерам и предприятиям необходимо помнить о трех ключевых моментах:
- Цифровые подписи могут быть подписаны позднее даты выставления счета.Однако время цифровой подписи и время отправки кода в налоговый орган (или передачи данных в налоговый орган) должны быть не позднее следующего рабочего дня с момента выставления счета, за исключением случаев отправки данных в соответствии со Сводной таблицей и Таблицей сведений о транзакциях согласно статье 16 Указа 254/2026/ND-CP.
- Продавцы декларируют налоги на дату выставления счета-фактуры., пока Покупатели декларируют налоги, исходя из даты получения счета-фактуры. Убедитесь, что форма и содержание соответствуют статье 10 Указа 254/2026/ND-CP.
- Продавец несет юридическую ответственность. Что касается точности выставленных счетов, это включает в себя соответствие новым правилам, касающимся крайнего срока для цифровой подписи счетов, превышающего дату выставления счета.
Сейчас самое время для подразделений рассмотреть возможность его использования. полное бухгалтерское обслуживание Специализированные и опытные подразделения, такие как MAN – Master Accountant Network, могут оказать поддержку в контроле всего процесса создания, цифровой подписи и декларирования электронных счетов-фактур в соответствии с нормативными требованиями, избегая риска превышения допустимого срока цифровой подписи.
Заключить
С 1 июля 2026 года, даты официального вступления в силу Указа 254/2026/ND-CP, предприятиям следует пересмотреть свои внутренние процедуры выставления электронных счетов-фактур и регулярно обновлять соответствующие руководящие документы Министерства финансов и непосредственно управляющих налоговых органов, чтобы обеспечить точное выставление счетов-фактур, цифровую подпись и процессы декларирования налогов в соответствии с законом.
Для малых или недавно созданных предприятий, не имеющих собственного бухгалтерского отдела для постоянного отслеживания новых нормативных актов, таких как Декрет 254/2026/ND-CP, решение заключается в следующем... нанять внешнего бухгалтера Это также подходящий вариант, помогающий гарантировать, что цифровая подпись счетов-фактур, оформленных после даты их создания, всегда будет соответствовать установленному сроку, одновременно оптимизируя операционные расходы для предприятий.
Если вашей компании необходимы консультации, поддержка, ответы на вопросы или информация о новых правилах, вступающих в силу с 1 июля 2026 года, пожалуйста, не стесняйтесь обращаться к нам. Свяжитесь с командой MAN – Master Accountant Network. Для получения оперативной помощи!
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Zalo: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
- Профиль компании в Google: Посмотреть профиль MAN – Master Accountant Network в Google Business Profile
- Основатель LinkedIn: Просмотрите профиль эксперта Ле Хоанг Туена на LinkedIn.
Ответственный за производство и профессиональную проверку контента: г-н. Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Он является сертифицированным аудитором (CPA) Вьетнама с более чем 30-летним опытом работы в области бухгалтерского учета, аудита, налогообложения и корпоративного юридического консультирования.
Часто задаваемые вопросы о цифровой подписи счетов-фактур, оформленных после даты выставления счета.
Считается ли нарушением подписание счета-фактуры в электронном виде позднее даты его создания?
Нет, если цифровая подпись выполнена в допустимых пределах. Согласно разделу 7 Приложения к Декрету 254/2026/ND-CP, продавцам разрешается подписывать электронные счета-фактуры цифровой подписью позже момента их создания, при условии, что цифровая подпись и отправка в налоговый орган для выдачи кода завершены не позднее следующего рабочего дня. Только превышение этого срока создает риск несоответствия счета-фактуры установленной процедуре.
Если счет-фактура создан в пятницу, каков крайний срок для электронной подписи?
Постановление 254/2026/ND-CP устанавливает, что крайний срок — следующий рабочий день с момента выставления счета, а не непосредственно следующий календарный день. Поэтому предприятиям необходимо основывать свои расчеты на фактическом количестве рабочих дней своего подразделения, чтобы точно определить крайний срок цифровой подписи для каждого конкретного случая.
Влияет ли подписание счета-фактуры позднее даты выставления счета на срок подачи налоговой декларации продавцом?
Нет. Продавцы по-прежнему декларируют налоги, исходя из даты выставления счета, а не даты цифровой подписи. Это важный принцип, который помогает предприятиям избежать путаницы при определении отчетного налогового периода, особенно в случае счетов, выставленных в конце периода, но подписанных цифровой подписью в следующем периоде.
В каких случаях срок оплаты на следующий рабочий день не применяется при использовании электронной подписи счетов-фактур?
Данный временной промежуток не распространяется на случаи, когда данные счета-фактуры предоставляются через сводную таблицу или таблицу сведений о транзакциях, как это предусмотрено статьей 16 Указа 254/2026/ND-CP.