在开具电子发票的实践中,发票创建日期之后才签署发票的情况并不罕见,而且从 2026 年 7 月 1 日起,这个问题已经得到了明确的规范。 第254/2026/ND-CP号法令因此,企业可以在发票日期之后进行电子签名,但必须在下一个工作日之前完成电子签名并将签名代码(或将数据传输给税务机关)提交给税务机关。值得注意的是,卖方仍以发票日期为准申报税款,而买方则以收到有效发票的日期为准申报税款。会计人员必须理解这一关键区别,以避免在税务申报和结算中出现错误。本文将详细分析法律依据、具体时间表和实际注意事项,以帮助企业自法令生效之日起正确应用相关法规。
根据第254/2026/ND-CP号法令,关于电子发票上数字签名时间的规定
电子发票上的数字签名日期是如何确定的?
根据第 254/2026/ND-CP 号法令附录第 7 条的规定,电子发票上的数字签名时间确定为卖方和买方使用数字签名签署电子发票的时间,该时间以公历的日、月、年格式显示。
这条规定很容易理解:数字签名时间并非抽象概念,而是与某人(卖方或买方,取决于发票类型)使用数字签名确认电子发票的实际操作相关。系统会记录该时间,并以标准日期格式显示。
问题在于发票创建时间和电子签名时间并不总是一致。事实上,有很多客观原因会导致电子签名发生在发票创建之后。
例如: 发票在工作日结束时生成,数字签名需要多步骤验证,或者系统出现临时错误。
发票创建日期之后再进行电子签名是否可以接受?
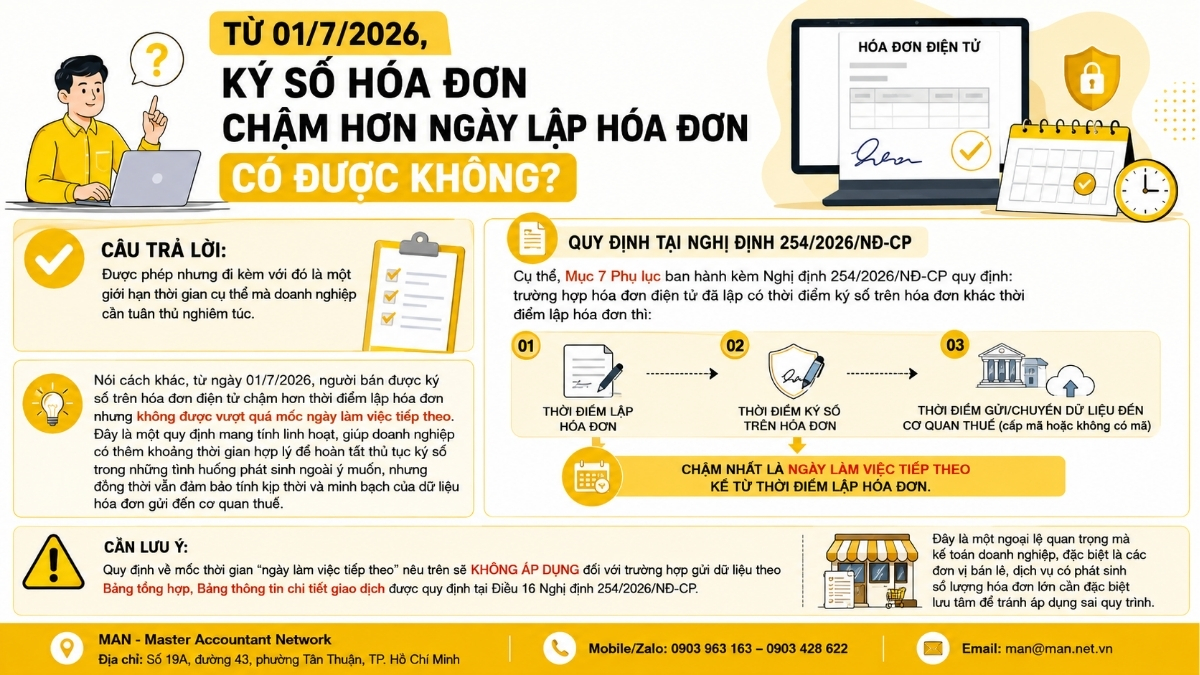
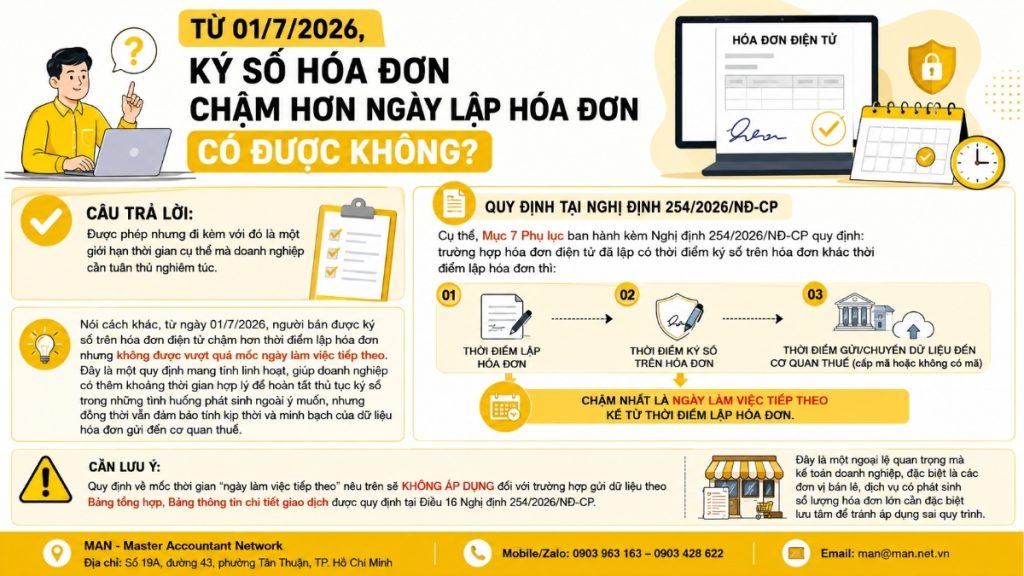
答案是 允许但是,这有具体的时限要求,企业必须严格遵守。
具体而言,第 254/2026/ND-CP 号法令附件第 7 条规定:如果已开具的电子发票的数字签名日期与发票开具日期不同,则数字签名日期与将发票发送至税务机关进行代码签发的日期(对于带有税务机关代码的发票)或将电子发票数据传输至税务机关的日期(对于不带有税务机关代码的电子发票)之间的日期不得晚于…… 下一个工作日 自发票开具之时起算。
换言之,自2026年7月1日起,卖家可以在发票创建日期之后,但不得晚于下一个工作日,对电子发票进行数字签名。这项灵活的规定为企业在遇到不可预见的情况时提供了合理的时间来完成数字签名流程,同时又能确保提交给税务机关的发票数据的及时性和透明度。
请注意: 上述关于“下一个工作日”时限的规定不适用于根据第254/2026/ND-CP号法令第16条规定以汇总表和交易明细表形式提交的数据。这是一项重要的例外规定,企业会计人员,特别是那些在零售和服务行业拥有大量发票的企业会计人员,需要特别注意,以避免错误地应用该程序。
在哪些情况下适用下一个工作日作为基准?
为了便于理解,关于在发票创建日期之后对发票进行数字签名的规定可以总结在下表中:
| 发票类型 | 待完成的任务 | 最新截止日期 |
| 电子发票带有税务机关代码。 | 对发票进行电子签名,然后将其发送给税务机关以获取代码。 | 发票开具日期后的下一个工作日。 |
| 无代码电子发票 | 对发票进行电子签名,并将发票数据传输给税务机关。 | 发票开具日期后的下一个工作日。 |
| 发票通过汇总表和交易明细表提交数据。 | 根据单独的汇总数据提交程序。 | 下一个工作日的截止时间不适用。 |
因此,无论发票是否有税务机关代码,一般原则仍然是:如果数字签名时间与发票创建时间不同,企业可以在下一个工作日结束前完成数字签名并将数据发送/传输给税务机关。
报税时,如果数字签名发票的日期晚于发票开具日期,计算时应该使用哪个日期?
会计师在处理发票在发票日期之后才进行数字签名的情况时,最关心的问题之一是:税务申报应该使用哪个日期——发票日期还是数字签名日期?
这是一个需要澄清的关键点,因为如果申报截止日期确定错误,企业可能会面临申报数字与税务机关系统中的发票数据之间存在差异的风险。
对于卖家而言
根据第254/2026/ND-CP号法令附件第7节的规定,卖方声明: 根据税收 开票时间这是以发票开具日期为准,而非电子签名日期。这意味着,即使电子签名延迟到下一个工作日的允许时间内,卖方的纳税申报义务仍从发票开具日期开始计算,而不会根据实际的电子签名日期进行调整。
这一点对企业至关重要,因为许多会计师误以为电子签名日期决定了与该发票相关的增值税或企业所得税的纳税期。正确理解相关规定有助于企业在准备纳税申报表时避免错误,尤其是在发票开具日期在月末或纳税期末,而电子签名日期却在下个月或下一个纳税期的情况下。
对于买家而言
与卖方不同,买方的报税时间是由以下时间决定的: 已收到发票 确保表格形式和内容符合第 254/2026/ND-CP 号法令第 10 条的规定,并完整无误。
这种差异源于这样一个事实:买方只有在实际收到有效发票(无论是纸质发票还是电子发票)后,才能将其作为税务申报和扣除的依据。因此,即使发票此前已经开具,但如果买方之后才收到有效发票(例如,由于发票的电子签名晚于开票日期,导致发票发送延迟),则买方的税务申报期将以收到有效发票的时间为准进行计算。
这是买方会计部门在核对和核算费用以及申报进项税时需要特别注意的一点,以避免错误的记录期间导致税务结算时出现数字差异。
创建、管理和使用电子发票的原则都涉及数字签名。
根据第254/2026/ND-CP号法令第4条:
销售商品或提供服务时,卖方必须向买方开具电子发票,包括以下情况:商品或服务用于促销、广告或作为样品;商品或服务用于赠送、捐赠、交换、作为员工工资的替代支付或用于内部消费;以及以贷款或借款形式出口的商品。
电子发票必须采用正确的标准数据格式,完整记录税法、会计法和第254/2026/ND-CP号法令第10条规定的内容,确保其全面、真实地反映经济交易的实质。该法令特别明确规定:
卖方对所开具发票的准确性负有法律责任,包括遵守对发票进行电子签名的截止日期,该截止日期必须晚于上文所述的发票开具日期(下一个工作日)。
此外,经济组织、其他组织、企业和个体经营者在使用电子发票前,必须按照财政部长的规定进行电子发票注册。电子发票的注册、管理和使用必须符合电子交易、会计、税收和税务管理相关法律的规定。
为什么企业需要遵守电子签名截止日期?
了解并遵守有关在发票开具日期之后对发票进行数字签名的规定,不仅是一个技术问题,而且与发票的有效性和企业的法律安全直接相关。
如果电子签名流程超过发票开具后的下一个工作日,则该发票可能被视为不符合第254/2026/ND-CP号法令规定的程序。这会带来风险,因为税务机关会将发票数据与纳税申报数据进行比对,如果发票在形式和内容上不符合第10条的规定,则可能导致企业需要做出解释、进行调整,甚至影响买方的税收抵扣权利。
相反,如果企业能够遵守规定的截止日期,在发票开具日期之后完成电子签名,则会带来许多实际好处:
- 确保电子发票具有完全的法律效力,有助于买卖双方进行税务申报。
- 尽量降低因发票创建时间和电子签名时间不一致而被税务机关要求解释或核实数据的风险。
- 为建立透明、准确的电子发票和文件数据系统做出贡献,该系统可作为第 254/2026/ND-CP 号法令第 4 条规定的税务管理数据库。
对于发票开具量大的企业,建议参考相关资料。 内部会计服务 严格控制数字签名相对于发票创建时间的时效性至关重要,以确保任何发票都不会在没有正当理由或第 254/2026/ND-CP 号法令第 16 条规定的例外情况的情况下,于下一个工作日之后进行数字签名。
企业应采取哪些措施来确保遵守法规?
总而言之,要全面回答“是否可以在发票创建日期之后进行电子签名?”这个问题,会计师和企业需要记住以下三个核心要点:
- 数字签名可以晚于发票日期签署。但是,除根据第 254/2026/ND-CP 号法令第 16 条规定的汇总表和交易明细表发送数据的情况外,数字签名时间和向税务机关发送代码(或向税务机关传输数据)的时间不得晚于发票开具后的下一个工作日。
- 卖方根据发票开具日期申报税款。, 尽管 买家根据收到发票的日期申报税款。 确保形式和内容符合第 254/2026/ND-CP 号法令第 10 条的规定。
- 卖方负有法律责任。 关于已开具发票的准确性,这包括遵守关于在发票开具日期之后对发票进行数字签名的新规定。
现在正是各单位考虑使用它的时候。 全方位会计服务 像 MAN – Master Accountant Network 这样的专业且经验丰富的机构可以为您提供支持,帮助您控制创建、数字签名和申报电子发票的整个过程,确保符合相关规定,避免错过数字签名的截止日期。
总结
自 2026 年 7 月 1 日第 254/2026/ND-CP 号法令正式生效之日起,企业应审查其开具电子发票的内部程序,并定期更新财政部和直接主管税务机关的相关指导文件,以确保发票开具、数字签名和纳税申报流程符合法律规定。
对于没有专门会计部门持续更新新法规(例如第 254/2026/ND-CP 号法令)的小型企业或新成立的企业而言,解决方案是…… 聘请外部会计师 这也是一种合适的选择,有助于确保在发票创建日期之后进行的电子发票签名始终在规定的时限内完成,同时优化企业的运营成本。
如果您的企业需要有关 2026 年 7 月 1 日起生效的新政策的建议、支持、问题解答或更新信息,请随时与我们联系。 联系 MAN – 高级会计师网络团队。 请尽快联系我们!
联系信息 MAN – 会计师大师网络
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – 高级会计师网络创始人兼首席执行官他是越南注册会计师,拥有超过 30 年的会计、审计、税务和公司法律咨询方面的丰富经验。
关于在发票日期之后进行电子签名的常见问题
在发票创建日期之后进行电子签名是否构成违规?
不,只要电子签名在允许的范围内进行即可。根据第254/2026/ND-CP号法令附件第7条,卖方可以在电子发票创建后进行电子签名,但前提是电子签名和提交给税务机关以获取税号的流程必须在下一个工作日完成。只有超过此期限,发票才存在不符合正确程序的风险。
如果发票是在周五创建的,那么电子签名的最后期限是什么时候?
第254/2026/ND-CP号法令规定,截止日期为发票开具日期后的下一个工作日,而非紧随其后的自然日。因此,企业需要根据其单位的实际工作日进行计算,以准确确定每个具体案例的电子签名截止日期。
发票签署日期晚于发票日期是否会改变卖方的纳税申报期?
不。卖家仍然根据发票日期而非电子签名日期申报税款。这是一项重要的原则,有助于企业在确定纳税申报期时避免混淆,尤其是在发票开具于期末但电子签名却在下一期的情况下。
在哪些情况下,对发票进行电子签名时,下一个工作日不适用?
本时限不适用于按照第 254/2026/ND-CP 号法令第 16 条规定通过汇总表或交易明细表提交发票数据的情况。