Правильное внесение информации о покупателях в электронные счета-фактуры является обязательным требованием, о котором должны знать все бухгалтеры и владельцы бизнеса с 1 июля 2026 года. Постановление 254/2026/ND-CP Официально вступило в силу. Данная статья систематизирует все положения раздела 4 Приложения к Указу 254/2026/ND-CP, а также практические рекомендации налоговых органов, помогая четко определить порядок учета наименования, адреса и налогового кода для корпоративных клиентов и порядок обработки случаев, когда покупателем является индивидуальный потребитель, даже если клиент не предоставляет эту информацию. В частности, в статье четко изложены юридические последствия неверной или неполной информации о покупателе: счет-фактура может потерять свою ценность для целей бухгалтерского учета и налогового учета. Это фундаментальные, актуальные знания, которые помогают предприятиям и частным лицам правильно составлять счета-фактуры, избегая рисков при налоговых проверках и инспекциях.
Правовая основа для внесения информации о покупателе в электронные счета-фактуры.
В разделе 4 Приложения к Указу 254/2026/ND-CP теперь подробно описаны правила внесения информации о покупателе в электронные счета-фактуры. В этом Приложении содержится подробная инструкция по внесению в счет-фактуру имени, адреса, налогового кода, кода бюджетного подразделения или идентификационного номера покупателя. Данный документ будет применяться единообразно с 1 июля 2026 года, заменяя предыдущие правила, поэтому бухгалтерам необходимо незамедлительно обновить свои данные, чтобы избежать выставления счетов-фактур в соответствии со старыми правилами, которые больше не действуют.
В разделе 4 Приложения информация о покупателях разделена на две основные группы в зависимости от статуса покупателя: юридические лица и индивидуальные потребители. Каждая группа имеет разные информационные потребности, и это наиболее важный аспект, который бухгалтеры должны четко различать при подготовке ежедневных счетов-фактур.
Помимо Постановления 254/2026/ND-CP, Налоговое управление города Донг Най также выпустило специальные инструкции по регистрации информации о покупателе в электронных счетах-фактурах с кодами налоговых органов на электронном портале Министерства финансов. Согласно этим инструкциям, при выставлении компанией счета-фактуры за продажу товаров или оказание услуг потребителю, в счете-фактуре должны быть указаны имя, адрес и идентификационный номер покупателя.
Если потребитель не предоставляет эту информацию, в счете-фактуре должно быть четко указано «Продано потребителю» в соответствии с положениями пункта b, подпункта 4, Приложения к Постановлению 254/2026/ND-CP.
См. также: Счета-фактуры должны выставляться в соответствии с Постановлением 254/2026/ND-CP.
При внесении информации о покупателе в электронные счета-фактуры участвуют две группы людей.
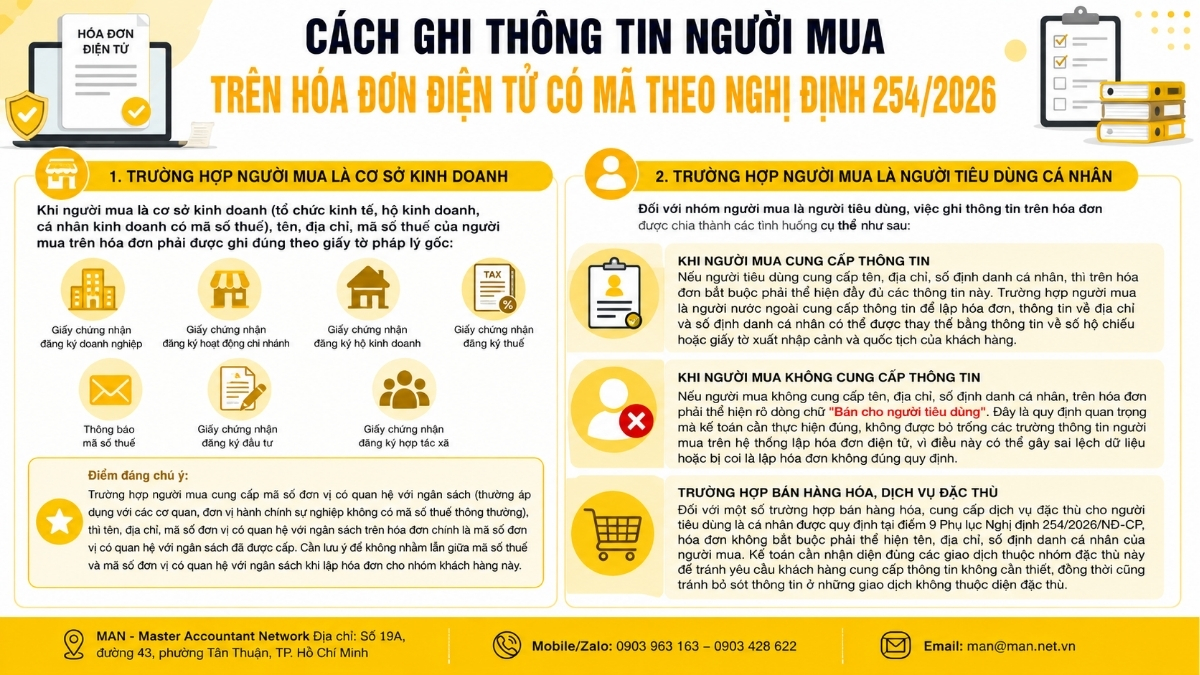
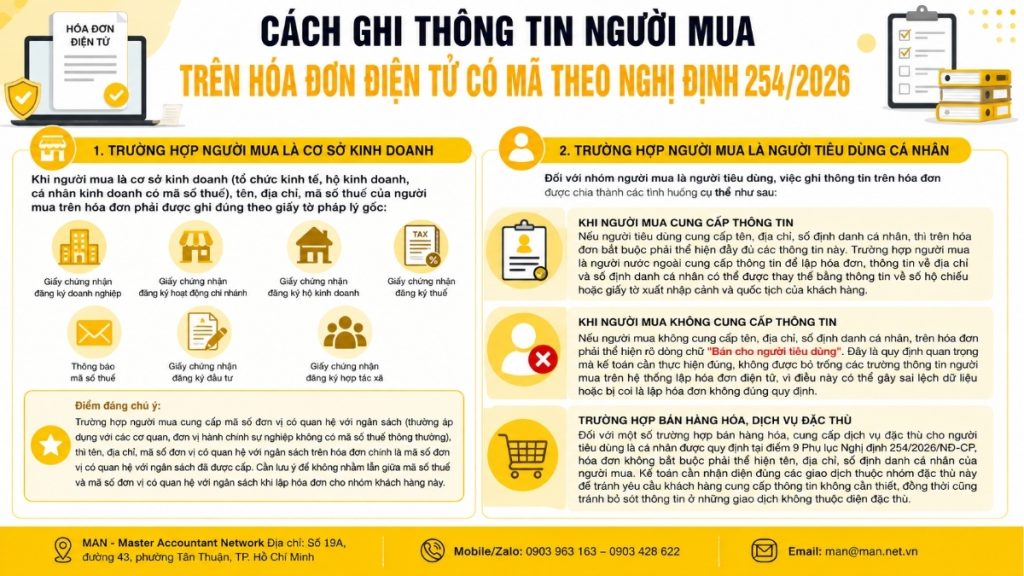
Для точного отражения информации о покупателе в электронных счетах-фактурах бухгалтерам необходимо четко определить, к какой из двух групп относится покупатель: коммерческие предприятия или индивидуальные потребители. Для каждой группы существуют свои специфические правила регистрации информации.
В случае, если покупателем является юридическое лицо.
Если покупателем является юридическое лицо, включая экономические организации, домашние хозяйства и индивидуальные предприятия, имеющие налоговый идентификационный номер, то наименование, адрес и налоговый идентификационный номер покупателя, указанные в счете-фактуре, должны быть записаны в точности так же, как и в оригинале юридического документа, а именно:
- Свидетельство о регистрации предприятия;
- Свидетельство о регистрации филиальной деятельности;
- Свидетельство о регистрации предприятия;
- Свидетельство о регистрации в налоговой службе;
- Уведомление о налоговом идентификационном номере;
- Свидетельство о регистрации инвестиций;
- Свидетельство о регистрации кооператива.
Важные моменты, на которые следует обратить внимание: Если покупатель предоставляет код организации, связанной с бюджетом (обычно это относится к административным и государственным учреждениям и подразделениям, не имеющим обычного налогового кода), то наименование, адрес и код организации, связанной с бюджетом, указанные в счете-фактуре, совпадают с присвоенными им кодами организаций, связанных с бюджетом. Это важный момент, который следует учитывать бухгалтерам, чтобы избежать путаницы между налоговыми кодами и кодами организаций, связанных с бюджетом, при выставлении счетов этой группе клиентов.
Что касается правил сокращения, если имя или адрес покупателя слишком длинные, продавцу разрешается сокращать некоторые общеупотребительные существительные, например:
| Полное слово | Акроним |
| Сторожить | П |
| Город | Город |
| Вьетнам | Вьетнам |
| Делиться | КП |
| Ограниченная ответственность | ООО |
| Промышленная зона | индустриальный парк |
| Производство | СХ |
| Ветвь | CN |
Однако, использование сокращений должно соответствовать обязательному принципу, согласно которому в счете-фактуре должны быть полностью указаны номер дома, название улицы, район, коммуна, особая зона, провинция и город для точной идентификации названия и адреса предприятия, а также информация о регистрации предприятия и налоговой регистрации этого предприятия. Другими словами, сокращения предназначены только для сокращения текста и не должны препятствовать точной идентификации покупателя.
В случае, когда покупателем является индивидуальный потребитель.
Для группы покупателей, являющихся потребителями, внесение информации о покупателе в электронные счета-фактуры подразделяется на следующие конкретные ситуации:
- Когда покупатель предоставляет следующую информацию: Если потребитель предоставляет свои имя, адрес и идентификационный номер, эта информация должна быть полностью указана в счете-фактуре. Если покупатель является иностранцем, предоставляющим информацию для выставления счета-фактуры, адрес и идентификационный номер могут быть заменены номером его паспорта или въездного/выездного документа и гражданством.
- Когда покупатель не предоставляет информацию: Если покупатель не указывает свое имя, адрес или идентификационный номер, в счете-фактуре должно быть четко указано «Продано потребителю». Это важное правило, которого должны придерживаться бухгалтеры; оставлять поля с информацией о покупателе пустыми в электронной системе выставления счетов недопустимо, поскольку это может привести к несоответствиям в данных или быть расценено как неправильно выставленный счет.
- Дела, связанные с продажей конкретных товаров или услуг: В некоторых конкретных случаях продажи товаров или оказания услуг индивидуальным потребителям, как это предусмотрено в пункте 9 Приложения к Указу 254/2026/ND-CP, в счетах-фактурах не требуется указывать имя, адрес и идентификационный номер покупателя. Бухгалтерам необходимо правильно идентифицировать операции, относящиеся к этой конкретной группе, чтобы избежать запроса ненужной информации у клиентов, а также избежать упущения информации в операциях, не подпадающих под эту категорию.
Правовые последствия за предоставление неверной или неполной информации о покупателе в электронных счетах-фактурах.
Данный счет-фактура недействителен для учета расходов или урегулирования налогов.
Это следствие, на которое бухгалтерам следует обратить особое внимание: счета-фактуры без информации о покупателе или счета-фактуры, выставленные потребителям (т.е. с указанием только «Продано потребителям» без конкретного имени, адреса, налогового кода или идентификационного номера), недействительны для использования экономическими организациями, агентствами, другими организациями, частными лицами и индивидуальными предпринимателями в целях бухгалтерского учета или налогового учета в соответствии с налоговым законодательством.
Иными словами, если покупателем является предприятие или семейное предприятие, которому необходим счет-фактура для включения в качестве законных расходов при расчете корпоративного подоходного налога или для получения вычета по налогу на добавленную стоимость, то этот счет-фактура должен содержать полную информацию о покупателе в соответствии с требованиями законодательства и не может просто содержать надпись «Продано потребителю».
Риски для компании-покупателя.
Ответственность за точное указание информации о покупателе в электронных счетах-фактурах лежит не только на продавце, но и напрямую влияет на права покупателя. Если компания приобретает товары или услуги, но не предоставляет продавцу имя, адрес и налоговый идентификационный номер при выставлении счета-фактуры, полученный счет-фактура будет недействителен для целей бухгалтерского учета или налогового урегулирования в дальнейшем. Именно поэтому корпоративные бухгалтеры должны заблаговременно напоминать и координировать свои действия с отделом закупок, чтобы гарантировать, что информация о покупателе всегда предоставляется в полном объеме и точно на момент совершения сделки.
Для предприятий, не имеющих специализированного бухгалтерского отдела для тщательного контроля этого процесса, используйте... полное бухгалтерское обслуживание Это решение от авторитетных и профессиональных организаций, таких как MAN – Master Accountant Network, помогает систематически проверять и сравнивать входящую информацию по счетам-фактурам, минимизируя риск отказа в вычете расходов при налоговом урегулировании.
Важные замечания при внесении информации о покупателе в электронные счета-фактуры.
Сравните эту информацию с оригинальными юридическими документами.
Ключевой принцип при внесении информации о покупателе в электронные счета-фактуры заключается в том, что вся информация (имя, адрес, налоговый идентификационный номер) должна точно соответствовать оригинальным юридическим документам покупателя, таким как свидетельства о регистрации предприятия, свидетельства о регистрации домашнего бизнеса, свидетельства о регистрации инвестиций, свидетельства о регистрации кооператива или уведомления о налоговом идентификационном номере. Даже небольшое расхождение (например, неверный адрес филиала или неправильное сокращение вида деятельности) может сделать счет-фактуру недействительной во время налоговых проверок и инспекций.
Применяйте правила использования сокращений правильно.
Сокращения нарицательных существительных следует использовать только в том случае, если имя или адрес покупателя слишком длинные, а в счете-фактуре всегда должны быть полностью указаны номер дома, название улицы, район, коммуна, особая зона, провинция и город.
Обработка ситуаций, когда отдельные клиенты не предоставляют информацию.
В розничной торговле, особенно в магазинах, супермаркетах и ресторанах, часто случается, что покупатели не указывают свое имя, адрес или идентификационный номер. В таких случаях бухгалтерам необходимо убедиться, что автоматизированная или ручная электронная система выставления счетов правильно заполняет поле с информацией о покупателе фразой «Продано потребителю», а не оставляет его полностью пустым.
Правильно определите конкретную торговую группу.
Не во всех сделках купли-продажи физическим лицам обязательно указывать полное имя, адрес и идентификационный номер. В отдельных случаях продажи товаров или оказания услуг, перечисленных в пункте 9 Приложения к Указу 254/2026/ND-CP, это требование отменяется.
| Целевые покупатели | Информация, которую необходимо указать в счете-фактуре. | Правовая основа |
| Предприятия, имеющие налоговые идентификационные номера. | Имя, адрес и налоговый идентификационный номер указаны в соответствии с оригинальными регистрационными документами. | Пункт а, статья 4, Приложение к Указу 254/2026 |
| Единица с кодом бюджетной связи | Имя, адрес и код подразделения, к которому относится бюджет. | Пункт а, статья 4, Приложение к Указу 254/2026 |
| Потребители предоставляют информацию. | Имя, адрес, идентификационный номер (или номер паспорта/гражданства, если вы являетесь иностранным гражданином) | Пункт b, статья 4, Приложение к Указу 254/2026 |
| Потребители не предоставили никакой информации. | Чётко укажите: «Продаётся потребителям». | Пункт b, статья 4, Приложение к Указу 254/2026 |
| Сделки, касающиеся конкретных лиц. | Указывать имя, адрес или идентификационный номер не обязательно. | Пункт 9 Приложения к Указу 254/2026 |
Независимо от группы покупателей, главный принцип заключается в том, что информация в счете-фактуре должна точно отражать характер сделки и юридические документы покупателя на момент выставления счета.
Заключить
Внесение информации о покупателе в электронные счета-фактуры может показаться простой задачей, но это напрямую влияет на юридическую действительность счета-фактуры при учете расходов и урегулировании налогов. Понимание положений Декрета 254/2026/ND-CP и конкретных указаний налоговых органов поможет бухгалтерам, владельцам бизнеса и индивидуальным предпринимателям более активно подходить к подготовке счетов-фактур, минимизируя риск отказа в вычете расходов или штрафов за нарушения во время налоговых проверок.
Если ваша компания находится в процессе перехода или обновления системы электронного выставления счетов в соответствии с новыми правилами, но у вас ограниченный штат бухгалтеров, то решение заключается в следующем... нанять внешнего бухгалтера Это поможет предприятиям оставаться в курсе нормативных требований, таких как Постановление 254/2026/ND-CP, без необходимости инвестировать в собственный персонал.
Свяжитесь с MAN – Master Accountant Network Для получения экспертной консультации и поддержки.
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Zalo: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
- Профиль компании в Google: Посмотреть профиль MAN – Master Accountant Network в Google Business Profile
- Основатель LinkedIn: Просмотрите профиль эксперта Ле Хоанг Туена на LinkedIn.
Ответственный за производство и профессиональную проверку контента: г-н. Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Он является сертифицированным аудитором (CPA) Вьетнама с более чем 30-летним опытом работы в области бухгалтерского учета, аудита, налогообложения и корпоративного юридического консультирования.
Часто задаваемые вопросы о включении информации о покупателе в электронные счета-фактуры
Можно ли использовать счета-фактуры без информации о покупателе для учета расходов?
Нет. Согласно правилам, счета-фактуры без информации о покупателе или счета-фактуры, содержащие только надпись «Продано потребителю», недействительны для использования экономическими организациями, агентствами, другими организациями, частными лицами и индивидуальными предпринимателями в целях бухгалтерского учета или налогового учета. Поэтому, если покупателю необходим счет-фактура для включения в качестве законного расхода, он должен заблаговременно указать полное имя, адрес, налоговый код или идентификационный номер при совершении покупки.
Как следует выставлять счета-фактуры розничным покупателям, не предоставившим свой идентификационный номер?
В случаях, когда покупатель является потребителем, но не предоставляет свои имя, адрес или идентификационный номер, бухгалтер должен четко указать на счете-фактуре «Продано потребителю» в соответствии с положениями пункта b, подпункта 4 Приложения к Указу 254/2026/ND-CP, при этом поле с информацией о покупателе не должно оставаться пустым.
Чем отличается код подразделения, связанного с бюджетом, от обычного налогового кода?
Это два разных типа кодов. Для предприятий, имеющих налоговый идентификационный номер, в счете-фактуре будут указаны наименование, адрес и налоговый идентификационный номер, как указано в свидетельстве о регистрации в налоговой/предприятии. Однако, если покупатель предоставляет код организации, связанной с бюджетом, в счете-фактуре будет указан присвоенный код организации, связанной с бюджетом, а не налоговый идентификационный номер.
Как следует указывать информацию в счете-фактуре, если покупатель — иностранец?
Если покупатель является иностранцем, предоставляющим информацию для выставления счета, адрес и идентификационный номер могут быть заменены номером паспорта клиента или въездным/выездным документом той же национальности вместо обычных адреса и идентификационного номера.
В каких случаях указывать имя, адрес и идентификационный номер покупателя не требуется?
В отношении некоторых сделок, связанных с продажей товаров или предоставлением услуг непосредственно индивидуальным потребителям, как это предусмотрено в пункте 9 Приложения к Указу 254/2026/ND-CP, в счетах-фактурах не требуется указывать имя, адрес и идентификационный номер покупателя.