
10 tình huống xác định chủ sở hữu hưởng lợi của doanh nghiệp là nội dung kế toán cần nắm ngay sau khi Chính phủ ban hành Nghị định số 296/2026/NĐ-CP ngày 23/7/2026 sửa đổi, bổ sung một số điều của Nghị định số 168/2025/NĐ-CP ngày 30/6/2025 về đăng ký doanh nghiệp, trong đó có sửa đổi, bổ sung quy định về chủ sở hữu hưởng lợi của doanh nghiệp. Mục tiêu là thực hiện Kế hoạch hành động quốc gia về trao đổi thông tin theo yêu cầu vì mục đích thuế, ban hành kèm theo Quyết định số 948/QĐ-TTg ngày 27/5/2026 của Thủ tướng Chính phủ.
Song song, Công văn 13767/BTC-DNTN về kiểm tra chủ sở hữu hưởng lợi yêu cầu cơ quan đăng ký kinh doanh cấp tỉnh tập trung kiểm tra việc kê khai trong 04 tháng cuối năm 2026. Nghĩa là doanh nghiệp không còn nhiều thời gian để tìm hiểu.
Thực tế làm hồ sơ, kế toán thường vướng ba câu hỏi:
- Cổ đông giữ đúng 25% có phải kê khai không?
- Sở hữu qua công ty trung gian tính thế nào?
- Vợ chồng cùng góp vốn thì xử lý ra sao?
Bài viết dưới đây hệ thống 10 tình huống xác định chủ sở hữu hưởng lợi của doanh nghiệp bám sát Điều 17, Điều 18 Nghị định 168/2025/NĐ-CP (sửa đổi bởi Nghị định 296/2026/NĐ-CP), kèm cách tính tỷ lệ và cách ghi vào Mẫu số 10.
Căn cứ pháp lý của 10 tình huống xác định chủ sở hữu hưởng lợi của doanh nghiệp
Theo Điều 17 Nghị định 168/2025/NĐ-CP (sửa đổi bởi Điều 3 Nghị định 296/2026/NĐ-CP), chủ sở hữu hưởng lợi luôn là cá nhân, không phải pháp nhân. Văn bản quy định:
Chủ sở hữu hưởng lợi của một doanh nghiệp có tư cách pháp nhân là một hoặc nhiều cá nhân trực tiếp hoặc gián tiếp sở hữu hoặc kiểm soát cuối cùng trên thực tế đối với doanh nghiệp đó, không bao gồm cá nhân đại diện cho vốn nhà nước trong doanh nghiệp.
Việc xác định đi theo ba tầng tiêu chí, áp dụng lần lượt.
Tiêu chí 1: Tỷ lệ sở hữu (khoản 1 Điều 17)
Căn cứ khoản 1 Điều 17:
Cá nhân trực tiếp hoặc gián tiếp hoặc vừa trực tiếp và gián tiếp sở hữu từ 25% vốn điều lệ hoặc từ 25% tổng số cổ phần có quyền biểu quyết trở lên của doanh nghiệp.
Khoản 1 còn quy định 03 điểm then chốt:
- Sở hữu gián tiếp: Cá nhân sở hữu từ 25% trở lên vốn điều lệ hoặc cổ phần có quyền biểu quyết thông qua các tổ chức hoặc các thỏa thuận pháp lý khác.
- Nhóm cá nhân: Nhóm có mối quan hệ gia đình theo khoản 22 Điều 4 Luật Doanh nghiệp hoặc hợp đồng cùng nhau sở hữu từ 25% trở lên thì doanh nghiệp xác định các cá nhân trong nhóm là chủ sở hữu hưởng lợi.
- Công ty hợp danh: Tất cả thành viên hợp danh là chủ sở hữu hưởng lợi, không phụ thuộc tỷ lệ góp vốn điều lệ hay quyền biểu quyết.
Tiêu chí 2: Quyền kiểm soát thực tế (khoản 2 Điều 17)
Áp dụng khi cá nhân không đáp ứng tiêu chí tại khoản 1, hoặc có căn cứ cho thấy cá nhân được xác định theo khoản 1 không phải là chủ sở hữu hưởng lợi. Việc kiểm soát được thông qua một hoặc nhiều quyền sau:
- Bổ nhiệm, miễn nhiệm hoặc bãi nhiệm đa số hoặc tất cả thành viên hoặc chủ tịch hội đồng quản trị, đa số hoặc tất cả thành viên hoặc chủ tịch hội đồng thành viên, Giám đốc, Tổng giám đốc;
- Sửa đổi, bổ sung điều lệ của doanh nghiệp;
- Thay đổi cơ cấu tổ chức;
- Quyết định chính sách tài chính, đầu tư và hoạt động của doanh nghiệp;
- Tổ chức lại, giải thể doanh nghiệp.
Tiêu chí 3: Người quản lý có quyền hạn lớn nhất (khoản 3 Điều 17)
Theo khoản 3 Điều 17:
Trong trường hợp không có cá nhân đáp ứng tiêu chí tại khoản 1, 2 Điều này, doanh nghiệp xác định một cá nhân là người quản lý doanh nghiệp có quyền hạn lớn nhất để hành động thay mặt cho doanh nghiệp, trừ trường hợp cá nhân đại diện vốn nhà nước trong doanh nghiệp.
Thứ tự kê khai (khoản 2 Điều 18)
Doanh nghiệp rà soát từng cấp trong cơ cấu sở hữu cho đến khi xác định được cá nhân có quyền sở hữu hoặc kiểm soát cuối cùng trên thực tế, sau đó kê khai theo thứ tự ưu tiên:
- Cá nhân đáp ứng tiêu chí sở hữu tại khoản 1 Điều 17;
- Nếu không có, cá nhân đáp ứng tiêu chí quyền kiểm soát thực tế tại khoản 2 Điều 17;
- Nếu không có cá nhân đáp ứng khoản 1 và khoản 2, cá nhân là người quản lý có quyền hạn lớn nhất theo khoản 3 Điều 17.
Doanh nghiệp không được bỏ qua bước trước để chọn ngay người quản lý. Đây là nguyên tắc xuyên suốt khi áp dụng 10 tình huống xác định chủ sở hữu hưởng lợi của doanh nghiệp ở phần sau.
4 nguyên tắc tính tỷ lệ sở hữu cần nắm
Trước khi đi vào 10 tình huống xác định chủ sở hữu hưởng lợi của doanh nghiệp, kế toán cần thống nhất bốn nguyên tắc tính toán rút ra từ các ví dụ hướng dẫn Nghị định 296/2026/NĐ-CP:
| Принцип | Метод расчета | Примечание |
| Ngưỡng từ 25% | Tỷ lệ từ 25% trở lên là đạt | Đúng 25% vẫn phải kê khai |
| Sở hữu gián tiếp qua nhiều tầng | Nhân tỷ lệ qua từng tầng | Ví dụ: 80% x 70% x 60% = 33.6% |
| Sở hữu qua nhiều nhánh | Công tỷ lệ của các nhánh | Ví dụ: 24% + 6% = 30% |
| Vừa trực tiếp vừa gián tiếp | Cộng gộp trực tiếp và gián tiếp | Ghi tách cột trực tiếp, gián tiếp và tổng trên Mẫu số 10 |
Примечание: Tiêu chí tính trên vốn điều lệ (công ty TNHH, công ty hợp danh) hoặc tổng số cổ phần có quyền biểu quyết (công ty cổ phần). Hai tỷ lệ này được ghi ở hai nhóm cột khác nhau trên Mẫu số 10.
Chi tiết 10 tình huống xác định chủ sở hữu hưởng lợi của doanh nghiệp
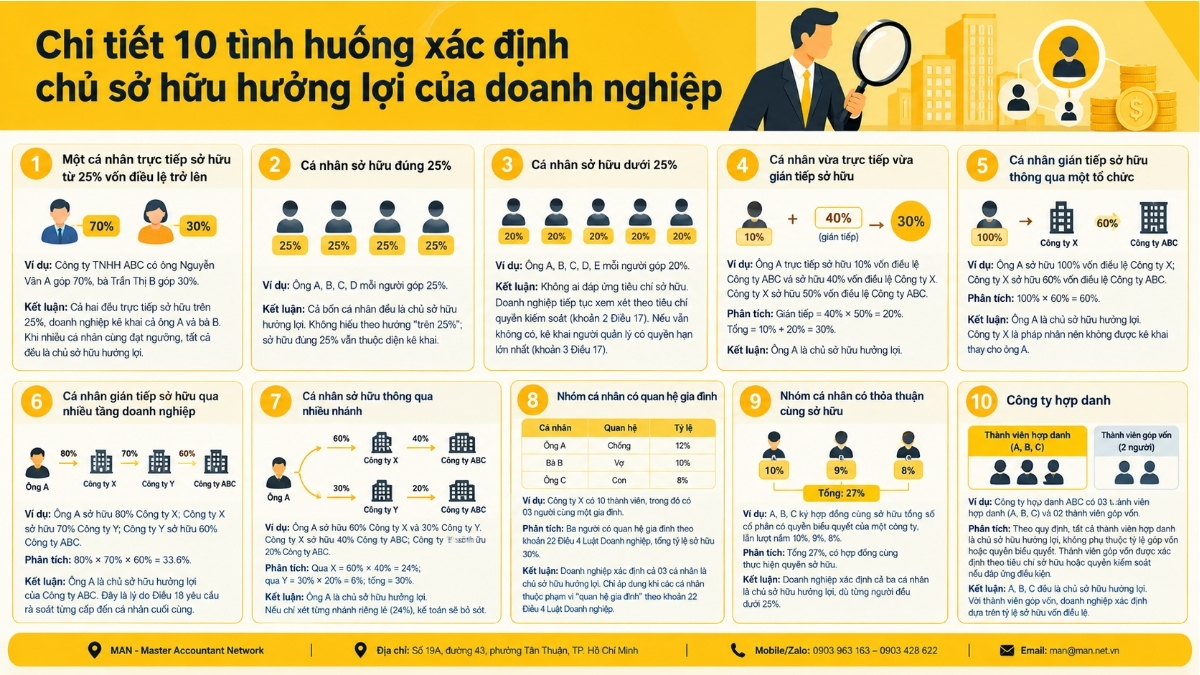
Mỗi tình huống dưới đây gồm ví dụ, phân tích và kết luận. Các số liệu được giữ nguyên theo ví dụ hướng dẫn quy định chủ sở hữu hưởng lợi tại Nghị định 296/2026/NĐ-CP.
Tình huống 1: Một cá nhân trực tiếp sở hữu từ 25% vốn điều lệ trở lên
Dấu hiệu nhận biết: Có cá nhân đứng tên trực tiếp trong danh sách thành viên hoặc danh sách cổ đông và sở hữu từ 25% trở lên vốn điều lệ hoặc tổng số cổ phần có quyền biểu quyết.
Например: Công ty TNHH ABC có ông Nguyễn Văn A góp 70%, bà Trần Thị B góp 30%.
Kết luận: Cả hai đều trực tiếp sở hữu trên 25%, doanh nghiệp kê khai cả ông A và bà B. Khi nhiều cá nhân cùng đạt ngưỡng, tất cả đều là chủ sở hữu hưởng lợi, không lựa chọn một cá nhân đại diện.
Tình huống 2: Cá nhân sở hữu đúng 25%
Например: Ông A, B, C, D mỗi người góp 25%.
Kết luận: Cả bốn cá nhân đều là chủ sở hữu hưởng lợi. Không hiểu theo hướng “trên 25%”; sở hữu đúng 25% vẫn thuộc diện kê khai.
Tình huống 3: Cá nhân sở hữu dưới 25%
Например: Ông A, B, C, D, E mỗi người góp 20%.
Kết luận: Không ai đáp ứng tiêu chí sở hữu. Doanh nghiệp tiếp tục xem xét theo tiêu chí quyền kiểm soát (khoản 2 Điều 17). Nếu vẫn không có, kê khai người quản lý có quyền hạn lớn nhất (khoản 3 Điều 17).
Tình huống 4: Cá nhân vừa trực tiếp vừa gián tiếp sở hữu
Например: Ông A trực tiếp sở hữu 10% vốn điều lệ Công ty ABC và sở hữu 40% vốn điều lệ Công ty X. Công ty X sở hữu 50% vốn điều lệ Công ty ABC.
Phân tích: Gián tiếp = 40% × 50% = 20%. Tổng = 10% + 20% = 30%.
Kết luận: ông A là chủ sở hữu hưởng lợi của Công ty ABC. Khi một cá nhân vừa sở hữu trực tiếp vừa gián tiếp, doanh nghiệp cộng gộp để xác định có đạt ngưỡng 25% hay không.
Tình huống 5: Cá nhân gián tiếp sở hữu thông qua một tổ chức
Например: Ông A sở hữu 100% vốn điều lệ Công ty X; Công ty X sở hữu 60% vốn điều lệ Công ty ABC.
Phân tích: 100% × 60% = 60%.
Kết luận: ông A là chủ sở hữu hưởng lợi. Công ty X là pháp nhân nên không được kê khai thay cho ông A.
Tình huống 6: Cá nhân gián tiếp sở hữu qua nhiều tầng doanh nghiệp
Например: Ông A sở hữu 80% Công ty X; Công ty X sở hữu 70% Công ty Y; Công ty Y sở hữu 60% Công ty ABC.
Phân tích: 80% × 70% × 60% = 33.6%.
Kết luận: Ông A là chủ sở hữu hưởng lợi của Công ty ABC. Đây là lý do Điều 18 yêu cầu rà soát từng cấp đến cá nhân cuối cùng.
Tình huống 7: Cá nhân sở hữu thông qua nhiều nhánh
Например: Ông A sở hữu 60% Công ty X và 30% Công ty Y. Công ty X sở hữu 40% Công ty ABC; Công ty Y sở hữu 20% Công ty ABC.
Phân tích: qua X = 60% × 40% = 24%; qua Y = 30% × 20% = 6%; tổng = 30%.
Kết luận: Ông A là chủ sở hữu hưởng lợi của Công ty ABC. Nếu chỉ xét từng nhánh riêng lẻ (24%), kế toán sẽ bỏ sót.
Tình huống 8: Nhóm cá nhân có quan hệ gia đình
Например: Công ty X có 10 thành viên, trong đó có 03 người cùng một gia đình:
| Cá nhân | Quan hệ | Пропорция |
| Ông A | Chồng | 12% |
| Bà B | Vợ | 10% |
| Ông C | Con | 8% |
Phân tích: Ba người có quan hệ gia đình theo khoản 22 Điều 4 Luật Doanh nghiệp, tổng tỷ lệ sở hữu 30%.
Kết luận: doanh nghiệp xác định cả 03 cá nhân là chủ sở hữu hưởng lợi. Chỉ áp dụng khi các cá nhân thuộc phạm vi “quan hệ gia đình” theo khoản 22 Điều 4 Luật Doanh nghiệp.
Tình huống 9: Nhóm cá nhân có thỏa thuận cùng sở hữu
Например: A, B, C ký hợp đồng cùng sở hữu tổng số cổ phần có quyền biểu quyết của một công ty, lần lượt nắm 10%, 9%, 8%.
Phân tích: Tổng 27%, có hợp đồng cùng thực hiện quyền sở hữu.
Kết luận: Doanh nghiệp xác định cả ba cá nhân là chủ sở hữu hưởng lợi, dù từng người đều dưới 25%.
Tình huống 10: Công ty hợp danh
Например: Công ty hợp danh ABC có 03 thành viên hợp danh (A, B, C) và 02 thành viên góp vốn.
Phân tích: Theo quy định, tất cả thành viên hợp danh là chủ sở hữu hưởng lợi, không phụ thuộc tỷ lệ góp vốn hoặc quyền biểu quyết. Thành viên góp vốn được xác định theo tiêu chí sở hữu hoặc quyền kiểm soát nếu đáp ứng điều kiện.
Kết luận: A, B, C đều là chủ sở hữu hưởng lợi. Với thành viên góp vốn, doanh nghiệp xác định dựa trên tỷ lệ sở hữu vốn điều lệ.
Áp dụng vào sơ đồ sở hữu nhiều tầng
Trên thực tế, một doanh nghiệp thường rơi cùng lúc vào nhiều tình huống. Ba sơ đồ trong tài liệu hướng dẫn Nghị định 296/2026/NĐ-CP cho thấy cách kết hợp chúng.
Sơ đồ 1: Trực tiếp và gián tiếp qua ba công ty
Một cá nhân (bà X) sở hữu 100% ba công ty trung gian, mỗi công ty sở hữu 20% Công ty. Một cá nhân khác (ông Y) trực tiếp sở hữu 40%.
- Bà X: (100% × 20%) × 3 nhánh = 60%, là chủ sở hữu hưởng lợi (tình huống 5 và 7).
- Ông Y: Trực tiếp 40%, là chủ sở hữu hưởng lợi (tình huống 1).
Sơ đồ 2: Công ty TNHH một thành viên, sở hữu ba tầng
Công ty TNHH hai thành viên B sở hữu 100% Công ty A. B do Công ty TNHH hai thành viên C (50%) và cá nhân Y (50%) sở hữu. C do cá nhân Z (90%) và cá nhân V (10%) sở hữu.
| Cá nhân | Метод расчета | Tỷ lệ tại A | Заключить |
| Y | 50% x 100% | 50% | Chủ sở hữu hưởng lợi |
| Z | 90% x 50% x 100% | 45% | Chủ sở hữu hưởng lợi |
| V | 10% x 50% x 100% | 5% | Không đạt ngưỡng |
Sơ đồ 3: Công ty TNHH 2TV A, kết hợp trực tiếp và gián tiếp
Công ty A do Công ty TNHH hai thành viên B (50%), cá nhân M (40%) và cá nhân N (10%) sở hữu. B do Công ty TNHH một thành viên C (50%) và cá nhân Y (50%) sở hữu. C do cá nhân Z sở hữu 100%.
| Cá nhân | Метод расчета | Tỷ lệ tại A | Заключить |
| M | Trực tiếp | 40% | Chủ sở hữu hưởng lợi |
| Y | 50% x 50% | 25% | Chủ sở hữu hưởng lợi |
| Z | 100% x 50% x 50% | 25% | Chủ sở hữu hưởng lợi |
| Н | Trực tiếp | 10% | Không đạt ngưỡng |
Sơ đồ 3 là ví dụ điển hình cho sai sót dừng ở pháp nhân: Nếu chỉ nhìn danh sách thành viên, doanh nghiệp chỉ thấy B, M, N và bỏ sót Y, Z.
Ghi kết quả vào Mẫu số 10: Danh sách chủ sở hữu hưởng lợi
Sau khi áp dụng 10 tình huống xác định chủ sở hữu hưởng lợi của doanh nghiệp, kết quả được ghi vào Mẫu số 10. Mỗi tình huống tương ứng với một nhóm cột:
| Cột trên Mẫu số 10 | Содержание | Tình huống áp dụng |
| 2 – 8 | Họ tên, ngày sinh, giới tính, giấy tờ pháp lý, quốc tịch, dân tộc, địa chỉ liên lạc | Mọi tình huống |
| 9 – 10 | Tỷ lệ sở hữu vốn điều lệ trực tiếp (cột 9) và gián tiếp (cột 10) | 1, 2, 4, 5, 6, 7 (công ty TNHH, công ty hợp danh |
| 11 = 9 + 10 | Tổng tỷ lệ sở hữu vốn điều lệ | 1, 2, 4, 5, 6, 7 (công ty TNHH, công ty hợp danh) |
| 12 – 13 | Tỷ lệ sở hữu cổ phần có quyền biểu quyết | 1, 2, 4, 5, 6, 7, 9 (công ty cổ phần) |
| 14 = 12 + 13 | Tổng tỷ lệ sở hữu cổ phần có quyền biểu quyết | 1, 2, 4, 5, 6, 7, 9 (công ty cổ phần) |
| 15 | Thành viên hợp danh | 10 |
| 16 | Nhóm cá nhân có quan hệ gia đình hoặc hợp đồng | 8, 9 |
| 17 | Kiểm soát doanh nghiệp | 3 (khi xác định theo khoản 2 Điều 17) |
| 18 | Người quản lý doanh nghiệp | 3 (khi xác định theo khoản 3 Điều 17) |
Danh sách do người đại diện theo pháp luật/Chủ tịch công ty/Chủ tịch Hội đồng thành viên/Chủ tịch Hội đồng quản trị của công ty ký và ghi rõ họ tên. Lỗi hay gặp nhất là ghi tỷ lệ cổ phần của công ty cổ phần vào cột vốn điều lệ, hoặc chỉ ghi cột Tổng mà bỏ trống cột Gián tiếp.
Thao tác nộp hồ sơ trên Cổng thông tin quốc gia về đăng ký doanh nghiệp, bạn có thể xem chi tiết tại bài hướng dẫn cách kê khai chủ sở hữu hưởng lợi của doanh nghiệp online.
Rủi ro khi áp dụng sai 10 tình huống xác định chủ sở hữu hưởng lợi của doanh nghiệp
Xác định sai không chỉ là lỗi hồ sơ. Nghị định 288/2026/NĐ-CP (ban hành ngày 21/7/2026) sửa đổi Nghị định 122/2021/NĐ-CP đã đặt mức phạt riêng cho các hành vi liên quan đến chủ sở hữu hưởng lợi:
| Поведение | База | Mức phạt đối với tổ chức |
| Doanh nghiệp thành lập trước 01/7/2025 không bổ sung thông tin chủ sở hữu hưởng lợi (nếu có) khi đăng ký/thông báo thay đổi gần nhất | Khoản 6 Điều 44 Nghị định 122/2021/NĐ-CP (sửa đổi bởi Nghị định 288/2026/NĐ-CP) | 70 – 100 triệu đồng |
| Kê khai không trung thực, không chính xác thông tin chủ sở hữu hưởng lợi | Điều 43 Nghị định 122/2021/NĐ-CP (sửa đổi bởi Nghị định 288/2026/NĐ-CP) | 30 – 70 triệu đồng |
| Không thông báo thay đổi thông tin chủ sở hữu hưởng lợi | Khoản 5 Điều 44 Nghị định 122/2021/NĐ-CP (sửa đổi bởi Nghị định 288/2026/NĐ-CP) | 30 – 70 triệu đồng |
Mức phạt đối với cá nhân bằng 1/2 mức phạt đối với tổ chức (khoản 2 Điều 4 Nghị định 122/2021/NĐ-CP). Ngoài tiền phạt, doanh nghiệp vẫn bị buộc bổ sung thông tin theo quy định. Chi tiết về chế tài khi không bổ sung thông tin chủ sở hữu hưởng lợi đã được phân tích riêng.
Với doanh nghiệp có cơ cấu nhiều tầng hoặc có nhà đầu tư nước ngoài, việc tính toán dễ sai. Doanh nghiệp có thể tham khảo консультационные услуги в области бухгалтерского учета để rà soát cơ cấu sở hữu trước khi nộp. Nếu muốn đồng bộ luôn hồ sơ đăng ký, sổ sách và nghĩa vụ thuế, полное бухгалтерское обслуживание là phương án giúp bộ phận kế toán giảm tải trong giai đoạn cao điểm cuối năm.
Заключить
Nghị định 296/2026/NĐ-CP đã đặt ra cách xác định chủ sở hữu hưởng lợi theo ba tầng tiêu chí và thứ tự kê khai bắt buộc. Nắm vững 10 tình huống xác định chủ sở hữu hưởng lợi của doanh nghiệp giúp kế toán xử lý đúng từ trường hợp đơn giản (sở hữu trực tiếp) đến phức tạp (nhiều tầng, nhiều nhánh, nhóm gia đình).
Trong bối cảnh cơ quan đăng ký kinh doanh đang kiểm tra đến hết tháng 12/2026, doanh nghiệp nên rà soát ngay thay vì chờ được yêu cầu. Kê khai đúng ngay từ đầu luôn rẻ hơn khoản phạt từ 30 đến 100 triệu đồng.
Bài viết mang tính tham khảo, được biên soạn dựa trên Nghị định 296/2026/NĐ-CP, Nghị định 168/2025/NĐ-CP và Nghị định 288/2026/NĐ-CP. Doanh nghiệp nên đối chiếu văn bản gốc trước khi áp dụng cho trường hợp cụ thể.
Свяжитесь с MAN – Master Accountant Network Бесплатная поддержка и консультации!
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Zalo: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
- Профиль компании в Google: Посмотреть профиль MAN – Master Accountant Network в Google Business Profile
- Основатель LinkedIn: Просмотрите профиль эксперта Ле Хоанг Туена на LinkedIn.
Ответственный за производство и профессиональную проверку контента: г-н. Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Он является сертифицированным аудитором (CPA) Вьетнама с более чем 30-летним опытом работы в области бухгалтерского учета, аудита, налогообложения и корпоративного юридического консультирования.
Câu hỏi thường gặp về 10 tình huống xác định chủ sở hữu hưởng lợi của doanh nghiệp
Người đại diện theo pháp luật có đương nhiên là chủ sở hữu hưởng lợi không?
Không. Người quản lý chỉ được kê khai theo khoản 3 Điều 17 khi không có cá nhân nào đáp ứng tiêu chí sở hữu (khoản 1) và quyền kiểm soát (khoản 2).
Cổ đông là tổ chức sở hữu 30% thì kê khai tổ chức đó được không?
Không. Chủ sở hữu hưởng lợi luôn là cá nhân. Doanh nghiệp phải rà soát từng cấp đến cá nhân cuối cùng như tình huống 5 và 6.
Nhiều người cùng đạt từ 25% trở lên thì chọn một người đại diện được không?
Không. Tất cả cá nhân đáp ứng tiêu chí sở hữu đều là chủ sở hữu hưởng lợi (tình huống 1, 2).
Những ai được gộp tỷ lệ theo nhóm gia đình?
Chỉ những cá nhân thuộc phạm vi người có quan hệ gia đình theo khoản 22 Điều 4 Luật Doanh nghiệp. Các cá nhân ngoài phạm vi này chỉ được xét theo nhóm khi có hợp đồng cùng sở hữu (tình huống 9).






