
Hạch toán trích nộp kinh phí công đoàn là nghiệp vụ phát sinh hằng tháng tại mọi doanh nghiệp sử dụng lao động, với mức trích 2% quỹ tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc theo điểm b khoản 1 Điều 29 Luật Công đoàn 2024. Năm 2026, nghiệp vụ này chịu tác động đồng thời của hai văn bản mới là Циркуляр 99/2025/TT-BTC áp dụng từ ngày 01/01/2026, thay thế Thông tư 200/2014/TT-BTC về chế độ kế toán doanh nghiệp và Nghị định 105/2026/NĐ-CP hướng dẫn Luật Công đoàn về tài chính công đoàn, có hiệu lực từ ngày 16/5/2026, thay thế Nghị định 191/2013/NĐ-CP.
Doanh nghiệp có quỹ lương đóng BHXH 500 triệu đồng/tháng phải trích 10 triệu đồng kinh phí công đoàn mỗi tháng, tương đương 120 triệu đồng/năm. Lần đầu tiên, Điều 4 Nghị định 105/2026/NĐ-CP ấn định hạn nộp chậm nhất là ngày cuối cùng của tháng tiếp theo, còn Điều 6 phân định rõ trường hợp chậm đóng và không đóng kinh phí công đoàn. Bài viết dưới đây hướng dẫn bút toán TK 3382 theo Thông tư 99/2025/TT-BTC, kèm ví dụ minh họa và quy định tạm dừng đóng tối đa 12 tháng để kế toán áp dụng ngay.
Kinh phí công đoàn là gì và vì sao cần hạch toán trích nộp kinh phí công đoàn đúng chuẩn?
Kinh phí công đoàn là một trong các nguồn tài chính công đoàn được quy định tại Điều 29 Luật Công đoàn 2024. Cần phân biệt rõ hai khoản thường bị nhầm lẫn:
| Khoản | Đối tượng đóng | База |
| Đoàn phí công đoàn | Đoàn viên công đoàn, theo Điều lệ Công đoàn Việt Nam | Điểm a khoản 1 Điều 29 Luật Công đoàn 2024 |
| профсоюзные фонды | Cơ quan, tổ chức, doanh nghiệp sử dụng lao động; mức đóng 2% quỹ tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc cho người lao động | Điểm b khoản 1 Điều 29 Luật Công đoàn 2024 |
Về thời hạn đóng, Điều 4 Nghị định 105/2026/NĐ-CP lần đầu quy định cụ thể:
- Đóng theo tháng: Chậm nhất vào ngày cuối cùng của tháng tiếp theo.
- Đóng theo chu kỳ 03 tháng: Chậm nhất vào ngày cuối cùng của tháng tiếp theo sau chu kỳ đóng.
Например: Kinh phí công đoàn tháng 9/2026 phải nộp chậm nhất ngày 31/10/2026. Kế toán có thể tham khảo thêm những thay đổi về kinh phí công đoàn. Vì kinh phí công đoàn được tính trên quỹ tiền lương đóng BHXH bắt buộc, mọi biến động về nhân sự, mức lương đóng BHXH đều ảnh hưởng trực tiếp đến số phải trích. Đây là lý do việc hạch toán trích nộp kinh phí công đoàn phải gắn chặt với bảng lương và bảng kê đóng BHXH hằng tháng, kể cả với nhóm lao động đặc thù như người nước ngoài. Doanh nghiệp có sử dụng lao động nước ngoài nên cập nhật quy định về lao động nước ngoài gia nhập Công đoàn Việt Nam theo Hướng dẫn 38/HD-TLĐ để xác định đúng phạm vi quỹ lương.
Hướng dẫn hạch toán trích nộp kinh phí công đoàn theo Thông tư 99/2025/TT-BTC
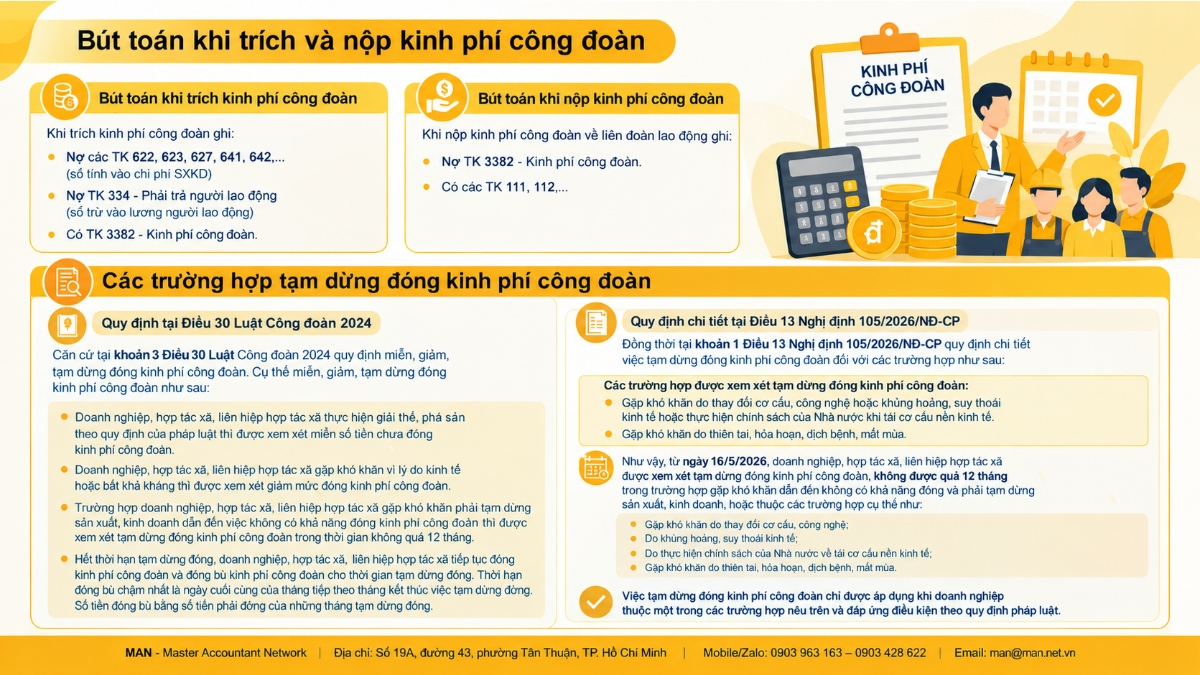
Theo danh sách các tài khoản kế toán được quy định tại Mục B Phụ lục II ban hành kèm theo Thông tư 99/2025/TT-BTC quy định nguyên tắc kế toán Tài khoản 3382 Kinh phí công đoàn, trong đó có hướng dẫn hạch toán khi trích và nộp kinh phí công đoàn như sau:
Bút toán khi trích kinh phí công đoàn
Khi trích kinh phí công đoàn ghi:
- Nợ các TK 622, 623, 627, 641, 642,… (số tính vào chi phí SXKD)
- Nợ TK 334 – Phải trả người lao động (số trừ vào lương người lao động)
- Có TK 3382 – Kinh phí công đoàn.
Bút toán khi nộp kinh phí công đoàn
Khi nộp kinh phí công đoàn về liên đoàn lao động ghi:
- Nợ TK 3382 – Kinh phí công đoàn.
- Có các TK 111, 112,…
Để tiện theo dõi và tra cứu, dưới đây là bảng tóm tắt bút toán hạch toán trích nộp kinh phí công đoàn:
Bảng tóm tắt bút toán hạch toán trích nộp kinh phí công đoàn.
| Операции | Nợ | Иметь |
| Trích kinh phí công đoàn | TK 622, 623, 627, 641, 642,… (số tính vào chi phí SXKD); TK 334 (số trừ vào lương người lao động) | Счет 3382 |
| Nộp kinh phí công đoàn về liên đoàn lao động | Счет 3382 | TK 111, 112,… |
Ví dụ minh họa hạch toán trích nộp kinh phí công đoàn
Công ty TNHH A có quỹ tiền lương làm căn cứ đóng BHXH bắt buộc tháng 9/2026 là 500.000.000 đồng, phân theo bộ phận:
- Công nhân trực tiếp sản xuất: 300.000.000 đồng
- Bộ phận bán hàng: 80.000.000 đồng
- Bộ phận quản lý doanh nghiệp: 120.000.000 đồng
Kinh phí công đoàn phải trích = 500.000.000 × 2% = 10.000.000 đồng.
Bút toán 1 – Trích kinh phí công đoàn (ngày 30/9/2026):
- Nợ TK 622: 6.000.000
- Nợ TK 641: 1.600.000
- Nợ TK 642: 2.400.000
- Có TK 3382: 10.000.000
Bút toán 2 – Nộp kinh phí công đoàn bằng chuyển khoản (chậm nhất ngày 31/10/2026):
- Nợ TK 3382: 10.000.000
- Có TK 112: 10.000.000
Sau hai bút toán, TK 3382 tháng 9/2026 không còn số dư. Nếu cuối kỳ vẫn còn số dư Có, kế toán cần kiểm tra lại xem doanh nghiệp đã nộp đủ hay chưa trước khi đến hạn.
Lưu ý chuyên môn khi hạch toán
Dưới đây là những lưu ý khi hạch toán:
- Chọn đúng tài khoản chi phí: Phân bổ theo bộ phận sử dụng lao động (TK 622 – nhân công trực tiếp, TK 623 – máy thi công, TK 627 – sản xuất chung, TK 641 – bán hàng, TK 642 – quản lý doanh nghiệp). Phân bổ sai làm lệch giá thành và chi phí từng bộ phận.
- Dòng Nợ TK 334: Chỉ ghi khi thực tế có khoản trừ vào lương người lao động theo quy định. Với kinh phí công đoàn 2% mà doanh nghiệp có nghĩa vụ đóng theo điểm b khoản 1 Điều 29 Luật Công đoàn 2024, phần này được tính vào chi phí sản xuất, kinh doanh; kế toán không tự ý khấu trừ vào lương.
- Bộ chứng từ: Bảng lương, bảng phân bổ tiền lương và các khoản trích theo lương, bảng kê đóng BHXH, chứng từ chi tiền (phiếu chi, ủy nhiệm chi/giấy báo Nợ).
- Đối chiếu định kỳ: Số trích trên TK 3382 phải khớp với 2% quỹ lương đóng BHXH; đối chiếu số đã nộp với tổ chức công đoàn để tránh phát sinh nợ đọng.
Nếu doanh nghiệp còn lúng túng khi chuyển đổi hệ thống tài khoản từ Thông tư 200 sang Thông tư 99, cân nhắc tham khảo консультационные услуги в области бухгалтерского учета để được rà soát quy trình hạch toán trích nộp kinh phí công đoàn và các khoản trích theo lương khác.
Tạm dừng đóng kinh phí công đoàn và ảnh hưởng đến hạch toán trích nộp kinh phí công đoàn
Quy định tại Điều 30 Luật Công đoàn 2024
Căn cứ tại khoản 3 Điều 30 Luật Công đoàn 2024 quy định miễn, giảm, tạm dừng đóng kinh phí công đoàn. Cụ thể miễn, giảm, tạm dừng đóng kinh phí công đoàn như sau:
Doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã thực hiện giải thể, phá sản theo quy định của pháp luật thì được xem xét miễn số tiền chưa đóng kinh phí công đoàn.
Doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã gặp khó khăn vì lý do kinh tế hoặc bất khả kháng thì được xem xét giảm mức đóng kinh phí công đoàn.
Trường hợp doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã gặp khó khăn phải tạm dừng sản xuất, kinh doanh dẫn đến việc không có khả năng đóng kinh phí công đoàn thì được xem xét tạm dừng đóng kinh phí công đoàn trong thời gian không quá 12 tháng.
Hết thời hạn tạm dừng đóng, doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã tiếp tục đóng kinh phí công đoàn và đóng bù kinh phí công đoàn cho thời gian tạm dừng đóng. Thời hạn đóng bù chậm nhất là ngày cuối cùng của tháng tiếp theo tháng kết thúc việc tạm dừng đóng. Số tiền đóng bù bằng số tiền phải đóng của những tháng tạm dừng đóng.
Quy định chi tiết tại Điều 13 Nghị định 105/2026/NĐ-CP
Đồng thời tại khoản 1 Điều 13 Nghị định 105/2026/NĐ-CP quy định chi tiết việc tạm dừng đóng kinh phí công đoàn đối với các trường hợp như sau:
Các trường hợp được xem xét tạm dừng đóng kinh phí công đoàn:
- Gặp khó khăn do thay đổi cơ cấu, công nghệ hoặc khủng hoảng, suy thoái kinh tế hoặc thực hiện chính sách của Nhà nước khi tái cơ cấu nền kinh tế.
- Gặp khó khăn do thiên tai, hỏa hoạn, dịch bệnh, mất mùa.
Như vậy, từ ngày 16/5/2026, doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã được xem xét tạm dừng đóng kinh phí công đoàn, không được quá 12 tháng trong trường hợp gặp khó khăn dẫn đến không có khả năng đóng và phải tạm dừng sản xuất, kinh doanh, hoặc thuộc các trường hợp cụ thể như:
- Gặp khó khăn do thay đổi cơ cấu, công nghệ;
- Do khủng hoảng, suy thoái kinh tế;
- Do thực hiện chính sách của Nhà nước về tái cơ cấu nền kinh tế;
- Gặp khó khăn do thiên tai, hỏa hoạn, dịch bệnh, mất mùa.
Việc tạm dừng đóng kinh phí công đoàn chỉ được áp dụng khi doanh nghiệp thuộc một trong các trường hợp nêu trên và đáp ứng điều kiện theo quy định pháp luật.
Kế toán xử lý thế nào trong thời gian tạm dừng đóng?
Tạm dừng đóng không phải là miễn đóng. Theo khoản 3 Điều 30 Luật Công đoàn 2024, hết thời hạn tạm dừng, doanh nghiệp phải đóng bù với số tiền bằng số phải đóng của những tháng tạm dừng. Từ góc độ kế toán, nghĩa vụ này vẫn tồn tại, vì vậy khi hạch toán trích nộp kinh phí công đoàn trong giai đoạn tạm dừng, kế toán nên lưu ý:
- Tiếp tục theo dõi số kinh phí công đoàn phải đóng của từng tháng tạm dừng trên TK 3382 (số dư Có), không xóa bỏ nghĩa vụ trên sổ sách.
- Lưu trữ đầy đủ văn bản chấp thuận tạm dừng của tổ chức công đoàn có thẩm quyền làm căn cứ giải trình khi quyết toán, kiểm tra.
- Lập kế hoạch dòng tiền để đóng bù chậm nhất vào ngày cuối cùng của tháng tiếp theo tháng kết thúc việc tạm dừng đóng; khi đóng bù ghi Nợ TK 3382 / Có TK 111, 112.
Những sai sót thường gặp khi hạch toán trích nộp kinh phí công đoàn
Lưu ý những sai sót thường gặp khi hạch toán trích nộp kinh phí công đoàn:
- Tính sai cơ sở trích: Lấy tổng quỹ lương thực trả thay vì quỹ tiền lương làm căn cứ đóng BHXH bắt buộc.
- Phân bổ toàn bộ vào TK 642: Khiến giá thành sản phẩm và chi phí bán hàng bị phản ánh không đúng.
- Nhầm kinh phí công đoàn với đoàn phí công đoàn: Hai khoản khác nhau về đối tượng đóng và căn cứ pháp lý.
- Treo số dư TK 3382 kéo dài: Không đối chiếu với số đã nộp, dẫn đến nguy cơ bị xác định là chậm đóng hoặc không đóng theo Điều 6 Nghị định 105/2026/NĐ-CP.
- Vẫn dùng tài liệu theo Thông tư 200: Chưa cập nhật nguyên tắc kế toán TK 3382 theo Phụ lục II Thông tư 99/2025/TT-BTC.
Заключить
Nắm vững nguyên tắc hạch toán trích nộp kinh phí công đoàn theo Thông tư 99/2025/TT-BTC, kết hợp cập nhật đầy đủ Luật Công đoàn 2024 và Nghị định 105/2026/NĐ-CP, giúp doanh nghiệp phản ánh đúng chi phí, nộp đúng hạn và hạn chế rủi ro bị truy thu, xử phạt. Kế toán nên chuẩn hóa ngay bảng phân bổ tiền lương theo hệ thống tài khoản mới và đối chiếu số dư TK 3382 định kỳ hằng tháng.
Với doanh nghiệp chưa có bộ phận kế toán chuyên trách, giải pháp нанять бухгалтерские услуги giúp đảm bảo các khoản trích theo lương được tính toán và nộp đúng quy định. Nếu cần một đội ngũ đồng hành xuyên suốt từ ghi sổ, lập báo cáo đến kê khai các nghĩa vụ liên quan, полное бухгалтерское обслуживание của MAN – Master Accountant Network là lựa chọn giúp doanh nghiệp yên tâm tập trung vào hoạt động kinh doanh.
Свяжитесь с MAN – Master Accountant Network Бесплатная поддержка и консультации!
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Zalo: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
- Профиль компании в Google: Посмотреть профиль MAN – Master Accountant Network в Google Business Profile
- Основатель LinkedIn: Просмотрите профиль эксперта Ле Хоанг Туена на LinkedIn.
Ответственный за производство и профессиональную проверку контента: г-н. Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Он является сертифицированным аудитором (CPA) Вьетнама с более чем 30-летним опытом работы в области бухгалтерского учета, аудита, налогообложения и корпоративного юридического консультирования.
Câu hỏi thường gặp về hạch toán trích nộp kinh phí công đoàn
Hạch toán trích nộp kinh phí công đoàn theo Thông tư 99/2025 dùng tài khoản nào?
Sử dụng TK 3382 – Kinh phí công đoàn, đối ứng với các TK chi phí 622, 623, 627, 641, 642,… khi trích và TK 111, 112,… khi nộp.
Mức trích kinh phí công đoàn năm 2026 là bao nhiêu?
2% quỹ tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc cho người lao động, theo điểm b khoản 1 Điều 29 Luật Công đoàn 2024.
Hạn nộp kinh phí công đoàn theo tháng là khi nào?
Chậm nhất vào ngày cuối cùng của tháng tiếp theo, theo Điều 4 Nghị định 105/2026/NĐ-CP.
Đang tạm dừng đóng thì có phải hạch toán không?
Có. Nghĩa vụ đóng bù vẫn tồn tại nên kế toán cần tiếp tục theo dõi số phải đóng trên TK 3382 và thực hiện đóng bù đúng hạn khi hết thời gian tạm dừng..






