
Xóa nợ lệ phí môn bài và tiền chậm nộp là một trong những đề xuất đáng chú ý nhất cuối năm 2026 với doanh nghiệp, hộ kinh doanh. Dự thảo Nghị quyết ban hành chính sách đặc thù về xử lý tiền thuế nợ đề xuất xóa nợ lệ phí môn bài phát sinh đến hết ngày 31/12/2025 và tiền chậm nộp của khoản nợ này; đồng thời quy định điều kiện xóa tiền chậm nộp cho người nộp thuế ở trạng thái 03, 06.
Với kinh nghiệm xử lý hồ sơ thuế cho nhiều doanh nghiệp, đặc biệt là doanh nghiệp “treo” mã số thuế nhiều năm, chúng tôi tổng hợp dưới đây những điểm chính của dự thảo, bám sát từng điều khoản, để kế toán và chủ doanh nghiệp chủ động rà soát nghĩa vụ ngay từ bây giờ.
Примечание: Văn bản đang ở dạng dự thảo. Nội dung có thể thay đổi khi Nghị quyết được ban hành chính thức.
Dự thảo Nghị quyết đề xuất xóa nợ lệ phí môn bài có gì mới?
Dự thảo có tên đầy đủ là Nghị quyết ban hành chính sách đặc thù về xử lý tiền thuế nợ để tháo gỡ khó khăn cho người nộp thuế trong thực hiện pháp luật về quản lý thuế. Mục tiêu là xử lý dứt điểm các khoản nợ tồn đọng, làm sạch dữ liệu trên Hệ thống thông tin quản lý thuế.
Bối cảnh đáng chú ý: Lệ phí môn bài đã được bãi bỏ từ ngày 01/01/2026 theo Nghị quyết 198/2025/QH15. Tuy nhiên, nhiều khoản nợ lệ phí môn bài các năm trước, cùng tiền chậm nộp phát sinh từ khoản nợ đó, vẫn đang được theo dõi trên hệ thống. Vì vậy, đề xuất xóa nợ lệ phí môn bài lấy mốc phát sinh đến hết ngày 31/12/2025.
Dự thảo tập trung vào 03 nhóm nội dung chính:
- Xóa nợ lệ phí môn bài phát sinh đến hết ngày 31/12/2025 đã được hạch toán, theo dõi trên Hệ thống thông tin quản lý thuế, kèm tiền chậm nộp của khoản nợ này (khoản 1 Điều 4).
- Người nộp thuế không phải khai, nộp và không bị tính tiền chậm nộp đối với nghĩa vụ lệ phí môn bài phát sinh đến hết ngày 31/12/2025 nhưng chưa thực hiện khai, nộp và chưa được hạch toán trên hệ thống (khoản 2 Điều 7).
- Xóa tiền chậm nộp khi đáp ứng đầy đủ điều kiện đối với người nộp thuế ở trạng thái 03, 06 (Điều 5).
Hai trạng thái mã số thuế được dự thảo nhắc đến:
| Статус | Значение |
| 03 | Người nộp thuế đã ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế |
| 06 | Cơ quan thuế xác định người nộp thuế không hoạt động tại địa chỉ đã đăng ký |
Khoản nợ nào thuộc diện xóa nợ lệ phí môn bài?
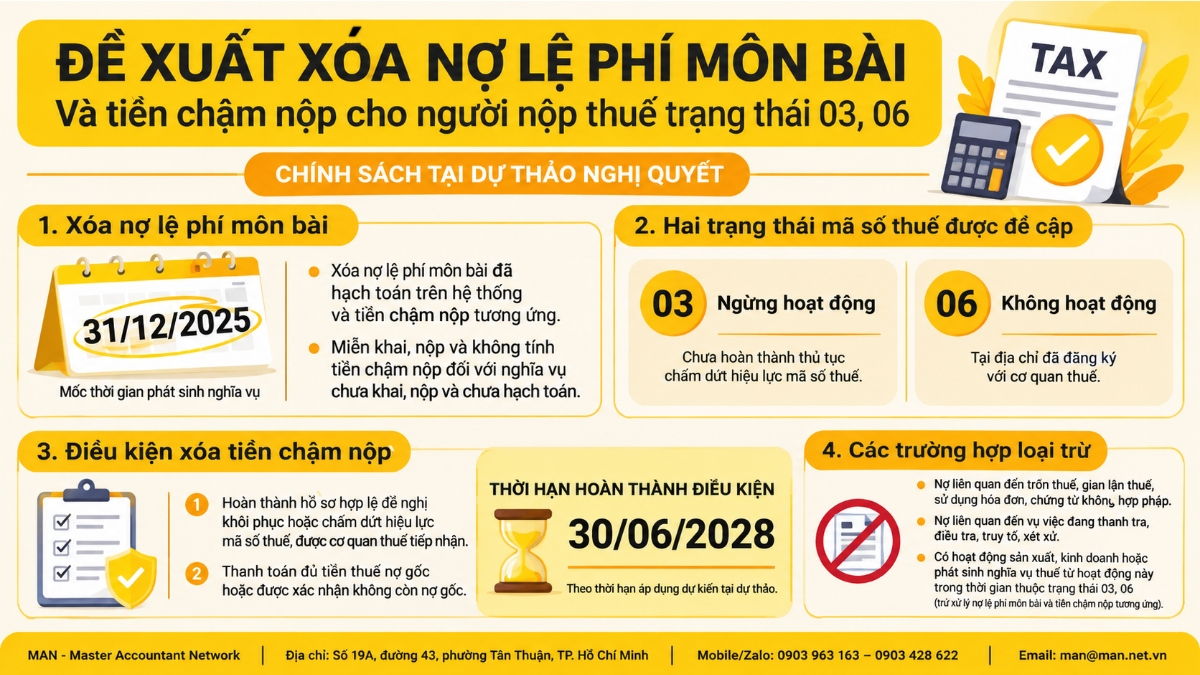
Theo dự thảo, khoản lệ phí môn bài phát sinh đến hết ngày 31/12/2025 được xử lý theo hai hướng, tùy khoản đó đã được hạch toán trên hệ thống hay chưa.
Trường hợp 1: Khoản nợ đã hạch toán trên hệ thống (khoản 1 Điều 4)
Khoản nợ lệ phí môn bài phát sinh đến hết ngày 31/12/2025 đã được hạch toán, theo dõi trên Hệ thống thông tin quản lý thuế và tiền chậm nộp của khoản nợ này được đề xuất xóa. Cơ quan thuế căn cứ cơ sở dữ liệu quản lý thuế để xử lý.
Nói cách khác, việc xóa nợ lệ phí môn bài trong trường hợp này dựa trên dữ liệu cơ quan thuế đang quản lý.
Trường hợp 2: Nghĩa vụ chưa khai, nộp và chưa hạch toán (khoản 2 Điều 7)
Đối với nghĩa vụ lệ phí môn bài phát sinh đến hết ngày 31/12/2025 nhưng chưa thực hiện khai, nộp và chưa được hạch toán trên hệ thống, người nộp thuế không phải khai, nộp và không bị tính tiền chậm nộp đối với nghĩa vụ này.
| Критерии | Đã hạch toán trên hệ thống | Chưa khai, nộp, hạch toán |
| База | Khoản 1 Điều 4 dự thảo | Khoản 2 Điều 7 dự thảo |
| Thời điểm phát sinh | Đến hết ngày 31/12/2025 | Đến hết ngày 31/12/2025 |
| Xử lý khoản lệ phí môn bài | Đề xuất xóa nợ | Không phải khai, nộp |
| Tiền chậm nộp | Để xuất xóa | Không bị tính |
| Как определить | Cơ quan thuế căn cứ cơ sở dữ liệu quản lý thuế | Chưa được hạch toán trên hệ thống |
Góc nhìn kế toán: Trước khi dự thảo được thông qua, doanh nghiệp nên tra cứu nghĩa vụ thuế trên Cổng thông tin thuế điện tử để biết mình thuộc trường hợp nào. Đây là bước nền để không bỏ sót quyền lợi khi chính sách xóa nợ lệ phí môn bài có hiệu lực.
Ngoài xóa nợ lệ phí môn bài, người nộp thuế trạng thái 03, 06 được xóa tiền chậm nộp khi nào?
Bên cạnh đề xuất xóa nợ lệ phí môn bài, Điều 5 dự thảo đề xuất xóa tiền chậm nộp cho người nộp thuế ở trạng thái 03, 06 khi đáp ứng đầy đủ điều kiện. Đây là nhóm doanh nghiệp thường tồn đọng tiền chậm nộp lớn do “bỏ quên” mã số thuế nhiều năm.
Điều kiện được xóa tiền chậm nộp
Chậm nhất ngày 30/6/2028, người nộp thuế phải đáp ứng đồng thời hai điều kiện:
- Nộp đầy đủ hồ sơ hợp lệ đề nghị khôi phục mã số thuế hoặc chấm dứt hiệu lực mã số thuế, được cơ quan thuế tiếp nhận.
- Thanh toán đủ tiền thuế nợ gốc. Trường hợp không còn nợ gốc phải thanh toán, điều kiện này được xác định trên cơ sở dữ liệu đã được cơ quan thuế đối chiếu, xác nhận.
Thiếu một trong hai điều kiện trên, hoặc hoàn thành sau ngày 30/6/2028, người nộp thuế sẽ không được hưởng chính sách theo dự thảo.
Phạm vi tiền chậm nộp được xóa
Phạm vi xóa gồm:
- Tiền chậm nộp phát sinh đến ngày nộp đủ tiền thuế nợ gốc vào ngân sách nhà nước;
- Tiền chậm nộp còn nợ nếu đã thanh toán đủ hoặc không còn nợ gốc trước ngày Nghị quyết có hiệu lực.
Lưu ý từ thực tế: Tiền chậm nộp được tính theo từng ngày, nên với doanh nghiệp treo mã số thuế lâu năm, khoản này có thể vượt cả nợ gốc. Vì phạm vi xóa tính đến ngày nộp đủ nợ gốc, doanh nghiệp càng nộp sớm thì càng chốt sớm khoản tiền chậm nộp thuộc diện xem xét xóa.
Thủ tục xử lý và các trường hợp loại trừ khi xóa nợ lệ phí môn bài, tiền chậm nộp
Không phải lập hồ sơ đề nghị xóa nợ riêng
Theo khoản 2 Điều 6 dự thảo, người nộp thuế không phải lập hồ sơ đề nghị xóa nợ riêng. Cơ quan thuế kiểm tra điều kiện, phê duyệt và điều chỉnh giảm tiền chậm nộp trong 10 ngày làm việc kể từ ngày có đủ hồ sơ hợp lệ và căn cứ xác định đáp ứng đầy đủ điều kiện.
Với người nộp thuế trạng thái 03, 06, trình tự thực hiện có thể tóm lược như sau:
- Rà soát trạng thái mã số thuế và số nợ gốc, tiền chậm nộp đang theo dõi trên hệ thống.
- Nộp đầy đủ hồ sơ hợp lệ đề nghị khôi phục hoặc chấm dứt hiệu lực mã số thuế, được cơ quan thuế tiếp nhận, chậm nhất ngày 30/6/2028.
- Thanh toán đủ tiền thuế nợ gốc (nếu còn nợ gốc).
- Cơ quan thuế kiểm tra, phê duyệt và điều chỉnh giảm tiền chậm nộp trong 10 ngày làm việc.
Các trường hợp không được áp dụng
Dự thảo cũng loại trừ khoản nợ liên quan đến:
- Trốn thuế, gian lận thuế;
- Sử dụng hóa đơn, chứng từ không hợp pháp;
- Vụ việc đang được thanh tra, điều tra, truy tố, xét xử.
Việc xóa tiền chậm nộp cũng không áp dụng nếu người nộp thuế phát sinh hoạt động sản xuất, kinh doanh hoặc nghĩa vụ thuế từ hoạt động này trong thời gian ở trạng thái 03, 06.
Đây là điểm kế toán cần kiểm tra kỹ nhất. Một hóa đơn đầu vào bị xác định không hợp pháp, hay một giao dịch phát sinh khi mã số thuế đang ở trạng thái 03, 06, đều có thể khiến doanh nghiệp mất quyền lợi.
Doanh nghiệp cần chuẩn bị gì để được xóa nợ lệ phí môn bài và tiền chậm nộp?
Dù dự thảo chưa được thông qua, doanh nghiệp nên chuẩn bị từ sớm. Thời hạn 30/6/2028 nghe còn xa nhưng hồ sơ khôi phục hoặc chấm dứt hiệu lực mã số thuế thường mất nhiều thời gian vì phải hoàn thiện báo cáo, quyết toán các năm còn tồn.
- Tra cứu số nợ lệ phí môn bài, nợ gốc và tiền chậm nộp đang theo dõi trên hệ thống.
- Xác định khoản lệ phí môn bài đã hạch toán hay chưa, để biết mình thuộc khoản 1 Điều 4 hay khoản 2 Điều 7.
- Kiểm tra trạng thái mã số thuế: 03, 06 hay trạng thái khác.
- Rà soát hóa đơn, chứng từ và hoạt động phát sinh trong thời gian ở trạng thái 03, 06, đối chiếu với các trường hợp loại trừ.
- Lập kế hoạch dòng tiền để nộp đủ thuế nợ gốc trước hạn.
- Chuẩn bị hồ sơ khôi phục hoặc chấm dứt hiệu lực mã số thuế.
Với doanh nghiệp nhỏ không có kế toán chuyên trách, полное бухгалтерское обслуживание giúp rà soát toàn bộ sổ sách, báo cáo tồn đọng và nghĩa vụ thuế trước khi chính sách xóa nợ lệ phí môn bài có hiệu lực. Nếu doanh nghiệp đã có kế toán nội bộ nhưng cần ý kiến chuyên môn về điều kiện xóa tiền chậm nộp, консультационные услуги в области бухгалтерского учета là lựa chọn tiết kiệm. Còn khi cần người xử lý hồ sơ khôi phục, chấm dứt hiệu lực mã số thuế trong thời gian ngắn, doanh nghiệp có thể нанять бухгалтерские услуги để làm việc trực tiếp với cơ quan thuế.
Заключить
Đề xuất xóa nợ lệ phí môn bài phát sinh đến hết ngày 31/12/2025 và xóa tiền chậm nộp có điều kiện cho người nộp thuế trạng thái 03, 06 là cơ hội để doanh nghiệp làm sạch nghĩa vụ thuế tồn đọng. Mốc cần nhớ là ngày 30/6/2028, nộp đủ hồ sơ hợp lệ và thanh toán đủ nợ gốc. Hãy rà soát ngay hôm nay để không bỏ lỡ quyền lợi khi chính sách xóa nợ lệ phí môn bài chính thức có hiệu lực.
Căn cứ pháp lý và nguồn tham khảo:
- Dự thảo Nghị quyết ban hành chính sách đặc thù về xử lý tiền thuế nợ LuatVietnam, cập nhật 29/10/2026: khoản 1 Điều 4, Điều 5, khoản 2 Điều 6, khoản 2 Điều 7.
- Резолюция 198/2025/QH15 về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân (bãi bỏ lệ phí môn bài từ ngày 01/01/2026).
Примечание: Bài viết mang tính cập nhật thông tin, không thay thế văn bản pháp luật chính thức.
Свяжитесь с MAN – Master Accountant Network Бесплатная поддержка и консультации!
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Zalo: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
- Профиль компании в Google: Посмотреть профиль MAN – Master Accountant Network в Google Business Profile
- Основатель LinkedIn: Просмотрите профиль эксперта Ле Хоанг Туена на LinkedIn.
Ответственный за производство и профессиональную проверку контента: г-н. Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Он является сертифицированным аудитором (CPA) Вьетнама с более чем 30-летним опытом работы в области бухгалтерского учета, аудита, налогообложения и корпоративного юридического консультирования.
Câu hỏi thường gặp về xóa nợ lệ phí môn bài
Chính sách xóa nợ lệ phí môn bài đã được áp dụng chưa?
Chưa. Nội dung trên thuộc dự thảo Nghị quyết, tình trạng “Chưa thông qua”. Doanh nghiệp cần theo dõi văn bản chính thức khi được ban hành.
Doanh nghiệp có phải nộp hồ sơ đề nghị xóa nợ lệ phí môn bài không?
Với khoản nợ đã hạch toán, theo dõi trên hệ thống, cơ quan thuế căn cứ cơ sở dữ liệu quản lý thuế để xử lý. Riêng việc xóa tiền chậm nộp cho người nộp thuế trạng thái 03, 06, khoản 2 Điều 6 dự thảo quy định người nộp thuế không phải lập hồ sơ đề nghị xóa nợ riêng.
Lệ phí môn bài các năm trước chưa khai thì có bị phạt chậm nộp không?
Theo khoản 2 Điều 7 dự thảo, với nghĩa vụ phát sinh đến hết ngày 31/12/2025 nhưng chưa khai, nộp và chưa được hạch toán trên hệ thống, người nộp thuế không phải khai, nộp và không bị tính tiền chậm nộp.
Doanh nghiệp trạng thái 06 vẫn đang kinh doanh thì có được xóa tiền chậm nộp không?
Không. Việc xóa tiền chậm nộp không áp dụng nếu người nộp thuế phát sinh hoạt động sản xuất, kinh doanh hoặc nghĩa vụ thuế từ hoạt động này trong thời gian ở trạng thái 03, 06.






