
В каждом налоговом расчетном периоде или по завершении программ, основанных на продажах, корректировка счетов-фактур со скидками по торговым начислениям всегда является одной из задач, с которыми многие бухгалтеры сталкиваются с трудностями. Простая ошибка во времени, использование неправильного метода выставления счетов или указание неверного налогового периода могут привести к тому, что предприятиям будет грозить отказ в вычете расходов, корректировка НДС или административные штрафы во время налоговых проверок.
Для решения практических трудностей, Официальный документ № 3514/CT-CS В циркуляре от 29 мая 2026 года содержались конкретные указания по корректировке счетов-фактур на торговые скидки в зависимости от объема продаж или производства на конец отчетного периода. Эта статья поможет бухгалтерам понять допустимые методы обработки, принципы налогового декларирования и важные примечания, чтобы обеспечить постоянное соответствие документации нормативным требованиям.
Корректировка счетов-фактур со скидкой за торговые операции: краткое руководство для бухгалтеров.
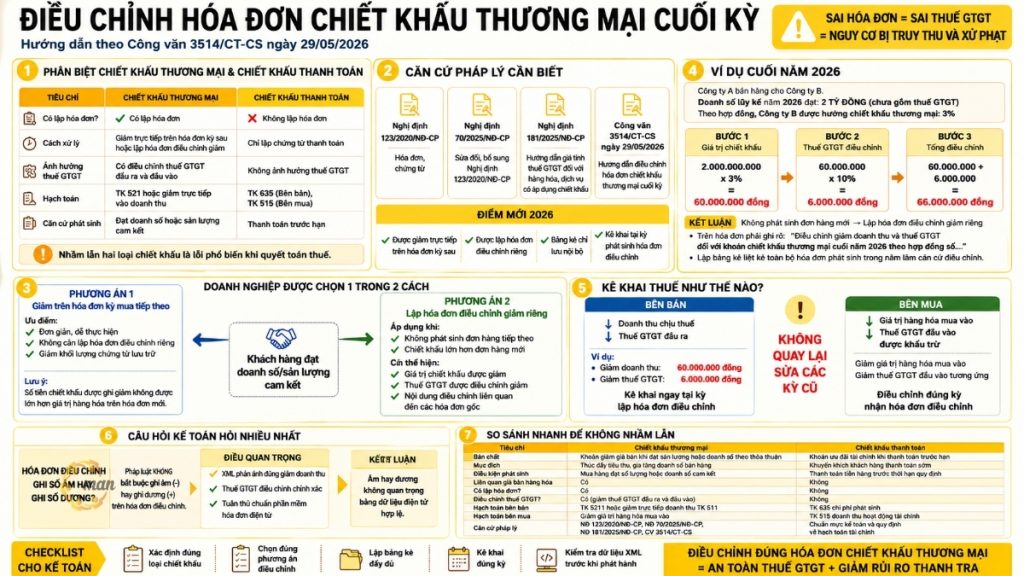
Прежде чем углубляться в детали, бухгалтерам необходимо четко различать торговые скидки и скидки за досрочную оплату, чтобы выбрать соответствующий документ. Ниже приведена краткая сводная таблица для бухгалтеров:
| Критерии | Торговая скидка | Скидка за оплату |
| Выставляются счета-фактуры. | Иметь | Не являются |
| Как с этим справиться | Скидка будет применена непосредственно к следующему счету-фактуре, либо будет выставлен корректировочный счет. | Подготавливайте только платежные документы. |
| Влияние НДС | Произошли корректировки исходящего и входящего НДС. | Влияние на НДС отсутствует. |
| Бухгалтерский учет | Счет 521 или прямое уменьшение выручки. | Счет 635 (Продавец), Счет 515 (Покупатель) |
| Основание для возникновения | Достигайте поставленных целей по продажам или производству. | Досрочная оплата |
Путаница между этими двумя суммами приводит ко множеству ошибок в процессе корректировки счетов-фактур со скидками, особенно при расчете налогов в конце года.
Новейшее правовое основание для корректировки счетов-фактур со скидками за торговую деятельность.
Для соблюдения нормативных требований предприятиям необходимо быть в курсе следующих действующих правовых документов:
- Постановление 123/2020/ND-CP Касательно счетов-фактур и сопроводительных документов.
- Указ 70/2025/ND-CP вносит поправки и дополнения в Указ 123/2020/ND-CP.
- Указ 181/2025/ND-CP Руководство по расчету НДС на товары и услуги, подлежащие скидкам.
- Официальный документ 3514/CT-CS от 29 мая 2026 года содержит прямые указания по корректировке счетов-фактур со скидками на конец отчетного периода.
Важным нововведением, согласно последним рекомендациям, является то, что предприятиям разрешено:
- Скидка будет применена непосредственно к вашей следующей покупке.
- Подготовьте отдельный корректировочный счет-фактуру для скидки, предоставленной в конце года.
- Подробную выписку следует хранить внутри компании, а не передавать в налоговые органы.
- Необходимо отразить корректировки выручки и НДС в периоде, в котором выставлен скорректированный счет-фактура.
Эти изменения предоставляют предприятиям большую гибкость в корректировке счетов-фактур со скидками, а также снижают нагрузку на бухгалтерскую документацию.
Корректировка счетов-фактур на торговые скидки в конце отчетного периода в соответствии с официальным письмом 3514/CT-CS.

Когда клиент достигает оговоренного в договоре объема продаж или производства, продающая компания обязана вычесть соответствующую выручку.
Согласно действующим правилам, корректировка счетов-фактур с торговыми скидками может производиться двумя способами.
Скорректируйте торговую скидку в счете-фактуре на следующий период закупок.
Это распространенный вариант для клиентов, которые часто совершают покупки.
При размещении последующего заказа компания рассчитает сумму скидки за предыдущие периоды и напрямую вычтет ее из нового счета-фактуры. В этом случае облагаемая НДС цена будет равна цене после вычета торговой скидки.
Преимущества этого варианта:
- Просто и легко сделать.
- Отдельный корректировочный счет не требуется.
- Сократите объем документов, подлежащих хранению.
Примечание: Сумма скидки, указанная в новом счете-фактуре, не должна превышать стоимость товара. Если скидка превышает стоимость следующего заказа, предприятие обязано перейти к выставлению отдельного скорректированного счета-фактуры.
Создайте отдельный корректировочный счет для исправления счета на торговую скидку.
Если последующие заказы не размещаются или сумма скидки превышает стоимость нового заказа, предприятие должно скорректировать счет-фактуру со скидкой, выставив отдельный счет-фактуру на уменьшение суммы скидки.
В скорректированном счете-фактуре будет указано:
- Размер скидки был уменьшен.
- Ставка НДС была скорректирована в сторону понижения.
- Корректировки касаются ранее выставленных первоначальных счетов-фактур.
Предприятиям необходимо подготовить подробное заявление, содержащее следующую информацию:
- Символ счета-фактуры.
- Номер счета-фактуры.
- Дата выставления счета.
- Скорректированное значение уменьшается.
- НДС будет скорректирован соответствующим образом.
Данное заявление хранится внутри компании и будет предъявлено во время налоговых проверок или инспекций.
Пример из реальной практики: корректировка счетов-фактур с торговыми скидками в конце года.
Предположим, что имеет место следующий сценарий:
- Компания А продает товары компании В.
- Совокупный объем продаж в 2026 году достиг 2 миллиардов донгов (без НДС).
- Согласно контракту, компания B имеет право на торговую скидку в размере 3%.
Шаг 1: Определите размер скидки.
Размер скидки:
|
Размер скидки = 2 миллиарда VND x 3% = 60 миллионов VND |
Шаг 2: Определите скорректированный НДС.
В этом случае НДС будет скорректирован следующим образом:
|
Скорректированный НДС = 60 000 000 x 10% = 6 000 000 VND |
Шаг 3: Определите общую сумму корректировки.
Общая скорректированная стоимость:
|
Общая скорректированная сумма = 60 000 000 + 6 000 000 = 66 000 000 VND |
Поскольку в конце года новых заказов не поступало, компания А скорректировала счет-фактуру на торговую скидку, выставив отдельный корректировочный счет для уменьшения скидки.
В счете-фактуре должно быть четко указано:
Корректировка выручки и НДС в сторону уменьшения с учетом торговой скидки на конец 2026 года в соответствии с номером контракта…
Одновременно составьте список всех счетов-фактур, выставленных в течение года, в качестве основы для корректировок.
Для малых и средних предприятий (МСП), не имеющих собственного бухгалтерского отдела, по-прежнему довольно распространены ошибки, такие как некорректное заполнение налоговых деклараций за определенный период, неполная отчетность или неправильное оформление корректировочных счетов. Рекомендуется обратиться к соответствующим источникам. бухгалтерские услуги Это помогает предприятиям стандартизировать процедуры обработки счетов-фактур, минимизировать риск налоговой задолженности и значительно сэкономить время на обработке повторяющихся бухгалтерских записей.
Корректировка счетов-фактур со скидками и порядок декларирования НДС.
Многие бухгалтеры по-прежнему ошибочно полагают, что им необходимо вернуться к первоначальным счетам-фактурам за предыдущие периоды и скорректировать их. Однако, согласно новым рекомендациям, этот метод больше не является приемлемым.
Как продавец это указывает?
После завершения корректировки счета-фактуры со скидкой продавец обязан задекларировать ее в периоде выставления скорректированного счета-фактуры.
Например: Налогооблагаемая выручка уменьшилась на 60 миллионов донгов, а НДС снизился на 6 миллионов донгов. Корректировки немедленно отражаются в налоговой декларации за текущий период.
Как покупатель должен это задекларировать?
После получения скорректированного счета-фактуры покупатель должен:
- Снизьте стоимость приобретаемых товаров.
- Соответственно уменьшите сумму вычитаемого входного НДС.
Если корректировки не будут внесены в надлежащий период, может быть установлено, что предприятия подали неверные налоговые декларации, что приведет к недоплате налогов.
Фактически, определение правильного времени для подачи и обработки корректировочных документов требует от бухгалтеров не только твердого понимания правил электронных счетов-фактур, но и глубокого знания принципов НДС и декларирования корпоративного подоходного налога. Именно поэтому предприятия рассматривают альтернативные методы. нанять главного бухгалтера Проверка документации, контроль рисков и обеспечение правильного учета торговых скидок в соответствии с действующими правилами.
Следует ли регистрировать корректировки торговой скидки как отрицательные или положительные числа?
Этот вопрос волнует многих бухгалтеров при внесении корректировок в счета-фактуры со скидкой за торговые операции в программах электронного выставления счетов.
Фактически, действующее законодательство не требует отображения отрицательных или положительных чисел в корректировочных счетах в формате PDF.
Важно следующее:
- XML-данные, предоставляемые налоговым органам, должны точно отражать характер снижения доходов.
- Значение НДС необходимо точно скорректировать.
- Информация в счете-фактуре соответствует техническим спецификациям поставщика программного обеспечения.
Таким образом, даже если программное обеспечение отображает отрицательный знак (-) или примечание, указывающее на «снижение стоимости», заявка все равно будет принята, если электронные данные действительны.
Разграничение между торговой скидкой и скидкой за оплату при корректировке счетов-фактур.
Чтобы помочь бухгалтерам и владельцам бизнеса легко определить характер каждого вида вычетов в бизнес-операциях, ниже приведена подробная сравнительная таблица между торговыми скидками и скидками за досрочное погашение. Точное разграничение этих двух понятий является необходимым условием для внесения корректировок в счета-фактуры с торговыми скидками в соответствии с правилами, избегая ошибок, которые могут привести к налоговым рискам.
| Критерии | Торговая скидка | Скидка за оплату |
| Природа | Скидка предоставляется клиентам при достижении ими согласованного объема производства или продаж. | Финансовые стимулы для клиентов, оплачивающих покупку досрочно. |
| Цель | Стимулировать потребление товаров и увеличивать объемы продаж. | Побуждайте клиентов к досрочной оплате, это улучшит денежный поток. |
| Условия возникновения | Закупка товаров для достижения установленных объемов или целевых показателей продаж. | Оплатите товар до установленного срока. |
| Что касается продажной цены товаров | Иметь | Не являются |
| Необходимо ли выставлять счет-фактуру? | Иметь | Не являются |
| Как обрабатывать документы | Укажите уменьшение суммы непосредственно в счете-фактуре или выставьте корректирующий счет-фактуру на сумму уменьшения. | Подготовьте квитанции, платежные поручения или банковские документы. |
| Необходимо ли корректировать счет-фактуру с торговой скидкой? | Да, соблюдение правил обязательно. | Непригодный |
| Влияние на НДС | Будут внесены корректировки для соответствующего снижения исходящего и входящего НДС. | Влияние на НДС отсутствует. |
| Бухгалтерский учет продавца | Счет 5211 или напрямую уменьшить выручку со счета 511. | Счет 635: Понесенные расходы |
| Учет покупателя | Снизьте стоимость приобретаемых товаров. | Счет 515: Доходы от финансовой деятельности |
| Правовая основа | Указ 123/2020/ND-CP, Указ 70/2025/ND-CP, Официальное письмо 3514/CT-CS | Стандарты и правила бухгалтерского учета в сфере финансовой отчетности |
Главное различие заключается в том, что торговые скидки изменяют стоимость проданных товаров, требуя корректировки счета-фактуры со скидкой и соответствующей декларации по НДС, в то время как скидки за оплату представляют собой лишь финансовые стимулы, возникающие после совершения сделки купли-продажи, поэтому не требуют выставления счета-фактуры и не изменяют обязательства по НДС ни одной из сторон.
Помимо подготовки полных договоров, политики скидок и корректировочных счетов, предприятиям также необходимо обеспечить последовательное отражение показателей выручки, дебиторской задолженности и налогов в годовой финансовой отчетности.
В случаях, когда у предприятия имеется несколько программ скидок или большое количество счетов-фактур, необходимо следующее. Наймите бухгалтера для подготовки финансовой отчетности. Это позволит свести к минимуму расхождения при урегулировании налоговых вопросов.
Часто задаваемые вопросы при корректировке счетов-фактур со скидкой за торговлю
Предприятия получают прямую скидку по счету-фактуре на следующую покупку, если покупатель продолжает совершать покупки, и сумма скидки меньше или равна стоимости товаров в новом счете-фактуре. Если покупатель не размещает последующий заказ или сумма скидки превышает стоимость нового заказа, бухгалтер должен составить отдельный скорректированный счет-фактуру для уменьшения скидки в соответствии с правилами.
Нет. Это одна из самых распространенных бухгалтерских ошибок. Согласно рекомендациям налоговых органов, корректировки по счетам-фактурам со скидкой по торговой цене декларируются в том периоде, в котором выставлен корректировочный счет, а не в периодах, задекларированных ранее. Этот принцип применяется как к продавцу, так и к покупателю.
Да. После получения от поставщика счета-фактуры на корректировку в сторону уменьшения, покупатель должен уменьшить стоимость приобретенных товаров и соответствующую сумму вычитаемого входного НДС. Невыполнение корректировки может привести к налоговой задолженности и штрафам за неправильное декларирование вычитаемого налога.
Да. Торговые скидки являются вычетами из выручки, тем самым уменьшая налогооблагаемый доход продавца для целей корпоративного подоходного налога. Для того чтобы скидка была принята налоговыми органами, предприятие должно иметь полный договор или политику предоставления скидок, документацию, подтверждающую объем продаж или производства, дающий право на скидку, действительный корректировочный счет-фактуру и полный пакет налоговых деклараций.
Да. Предприятиям разрешается выставлять консолидированный корректировочный счет-фактуру по всем скидкам, предоставленным в течение отчетного периода, при условии предоставления подробного списка всех соответствующих оригинальных счетов-фактур. Это также распространенная практика среди предприятий при корректировке счетов-фактур по коммерческим скидкам в конце года для сокращения количества необходимых документов.
Не совсем. Торговые скидки — это заранее установленные снижения цен, основанные на политике продаж, обычно исходя из объема продаж или количества приобретенного товара. Скидки возникают после совершения сделки из-за низкого качества товара, несоответствия характеристикам или по другим причинам. Хотя оба вида скидок снижают выручку, существуют определенные различия в их обосновании, подтверждающей документации и методах учета. В каких случаях прямое снижение суммы может быть применено к следующему счету-фактуре вместо выставления корректировочного счета?
Необходимо ли подавать дополнительные декларации за периоды, за которые уже были выставлены первоначальные счета-фактуры?
Нужно ли покупателю корректировать входящий НДС при получении счета-фактуры со скидкой?
Влияет ли корректировка счетов-фактур с учетом торговых скидок на налогооблагаемый корпоративный доход?
Можно ли объединить годовые торговые скидки по нескольким счетам-фактурам в одну корректировку?
Торговые скидки и скидки с продаж — это одно и то же?
Заключить
Корректировка счетов-фактур со скидкой за торговую скидку влияет не только на выручку, но и напрямую на налоговые обязательства как продавца, так и покупателя. Согласно последним указаниям в Циркуляре 3514/CT-CS, предприятия могут выбрать либо прямое уменьшение скидки в следующем счете-фактуре, либо выставление отдельного корректировочного счета-фактуры, в зависимости от конкретных обстоятельств.
Соблюдение нормативных требований с самого начала поможет предприятиям снизить риски налоговых проверок, обеспечивая прозрачность и безопасность всей системы бухгалтерского учета.
Свяжитесь с MAN – Master Accountant Network бесплатная поддержка и консультации!
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Зало: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
Производство контента: Г-н Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Аудиторы CPA Vietnam с более чем 30-летним опытом работы в области бухгалтерского учета, аудита и финансового консалтинга.






