Hạch toán khoản chênh lệch tỷ giá hối đoái phát sinh trong kỳ là nghiệp vụ mà kế toán của mọi doanh nghiệp có giao dịch bằng ngoại tệ đều phải xử lý nhưng cũng là nghiệp vụ dễ ghi sai nhất khi áp dụng chế độ kế toán mới. Циркуляр 99/2025/TT-BTC quy định kết cấu và nội dung phản ánh của tài khoản 413 – Chênh lệch tỷ giá hối đoái tại Mục B Phụ lục II, đồng thời hướng dẫn hai cách hạch toán: dùng tỷ giá ghi sổ và dùng tỷ giá giao dịch thực tế. Bài viết hệ thống đầy đủ các bút toán, nguyên tắc xử lý cuối kỳ và cách sửa sổ khi có sai sót.
Vì sao cần chuẩn hóa cách hạch toán khoản chênh lệch tỷ giá hối đoái theo Thông tư 99?
Hạch toán khoản chênh lệch tỷ giá hối đoái phát sinh trong kỳ là ghi nhận phần chênh lệch tỷ giá của các giao dịch bằng ngoại tệ vào doanh thu hoạt động tài chính (TK 515) khi lãi hoặc chi phí tài chính (TK 635) khi lỗ, theo hướng dẫn về tài khoản 413 tại Thông tư 99/2025/TT-BTC.
Kế toán cần nắm ba điểm cốt lõi:
- Đi đúng tài khoản: Курсовые прибыли отражаются на счете 515, курсовые убытки — на счете 635.
- Xác định đúng phương pháp: Cách hạch toán phụ thuộc doanh nghiệp dùng tỷ giá ghi sổ hay tỷ giá giao dịch thực tế để ghi bên Có các tài khoản tiền, bên Có các tài khoản nợ phải thu và bên Nợ các tài khoản nợ phải trả bằng ngoại tệ.
- Không bỏ bước cuối kỳ: Tại thời điểm kết thúc kỳ kế toán, doanh nghiệp phải kết chuyển hoặc đánh giá lại các khoản mục tiền tệ có gốc ngoại tệ.
Chọn sai phương pháp ngay từ đầu sẽ kéo theo sai cả chuỗi bút toán phía sau. Vì vậy, hạch toán khoản chênh lệch tỷ giá hối đoái đúng chuẩn không chỉ là yêu cầu kỹ thuật mà còn là điều kiện để số liệu trên báo cáo tài chính đáng tin cậy.
Căn cứ pháp lý để hạch toán khoản chênh lệch tỷ giá hối đoái phát sinh trong kỳ
Căn cứ danh sách các tài khoản kế toán tại Mục B Phụ lục II ban hành kèm Thông tư 99/2025/TT-BTC, tài khoản 413 – Chênh lệch tỷ giá hối đoái có kết cấu và nội dung phản ánh riêng. Trên cơ sở đó, doanh nghiệp hạch toán khoản chênh lệch tỷ giá hối đoái phát sinh trong kỳ theo hai trường hợp:
| Критерии | Trường hợp 1 | Trường hợp 2 |
| Tỷ giá dùng để hạch toán bên Có TK tiền, bên Có TK nợ phải thu, bên TK nợ phải trả bằng ngoại tệ | Курс обмена книг | Фактический обменный курс |
| Cách ghi nhận chênh lệch | Phản ánh lãi TK 515 hoặc lỗ TK 635 ngay trong từng bút toán nghiệp vụ | Ghi nhận tại thời điểm phát sinh giao dịch hoặc định kỳ, tùy đặc điểm hoạt động kinh doanh và yêu cầu quản lý |
| Cuối kỳ kế toán | Không có hướng dẫn riêng trong nội dung được trích | Kết chuyển (nếu không còn số dư nguyên tệ) hoặc đánh giá lại (nếu còn số dư nguyên tệ |
Kế toán cần xác định doanh nghiệp đang thuộc trường hợp nào trước khi ghi sổ, vì hai trường hợp có bút toán và cách xử lý cuối kỳ khác nhau.
Hạch toán khoản chênh lệch tỷ giá hối đoái khi sử dụng tỷ giá ghi sổ
Trường hợp (1) áp dụng khi doanh nghiệp dùng tỷ giá ghi sổ để hạch toán bên Có tài khoản tiền, bên Có tài khoản nợ phải thu và bên Nợ tài khoản nợ phải trả bằng ngoại tệ. Các nghiệp vụ dưới đây theo đúng hướng dẫn của Thông tư 99.
Hạch toán khoản chênh lệch tỷ giá hối đoái khi mua vật tư, hàng hóa, TSCĐ, dịch vụ thanh toán bằng ngoại tệ
Cụ thể, hạch khoản chênh lệch tỷ giá hối đoái khi mua vật tư, hàng hóa, TSCĐ, dịch vụ thanh toán bằng ngoại tệ:
- Nợ các TK 151, 152, 153, 156, 157, 211, 213, 217, 241, 627, 641, 642,… (tỷ giá thực tế tại ngày giao dịch)
- Nợ TK 635 – Chi phí tài chính (nếu lỗ)
- Иметь các TK 111, 112 (theo tỷ giá ghi sổ kế toán TK 111, 112)
- Иметь TK 515 – Doanh thu hoạt động tài chính (nếu lãi).
Ví dụ minh họa (số liệu giả định): Doanh nghiệp mua vật tư trị giá 1.000 USD, thanh toán ngay từ TK 112. Tỷ giá ghi sổ TK 112 là 26.000 VNĐ/USD, tỷ giá thực tế tại ngày giao dịch là 26.300 VNĐ/USD.
- Nợ TK 152: 26.300.000 VNĐ
- Có TK 112: 26.000.000 VNĐ
- Có TK 515: 300.000 VNĐ (lãi tỷ giá)
Nếu tỷ giá thực tế là 25.900 VNĐ/USD, doanh nghiệp ghi Nợ TK 152 là 25.900.000 VNĐ, Nợ TK 635 là 100.000 VNĐ (lỗ tỷ giá) và Có TK 112 là 26.000.000 VNĐ.
Mua chịu, vay hoặc nhận nợ nội bộ bằng ngoại tệ
Khi mua vật tư, hàng hóa, TSCĐ, dịch vụ của nhà cung cấp chưa thanh toán tiền, khi vay hoặc nhận nợ nội bộ bằng ngoại tệ, kế toán căn cứ tỷ giá giao dịch thực tế tại ngày giao dịch để ghi:
- Nợ các TK 111, 112, 152, 153, 156, 211, 627, 641, 642…
- Иметь các TK 331, 341,…
Hạch toán khoản chênh lệch tỷ giá hối đoái khi ứng trước tiền cho người bán bằng ngoại tệ
Nghiệp vụ này có hai bước.
Bước 1 – Phản ánh số tiền ứng trước theo tỷ giá giao dịch thực tế tại thời điểm ứng trước:
- Nợ TK 331 – Phải trả cho người bán (tỷ giá thực tế tại thời điểm ứng trước)
- Nợ TK 635 – Chi phí tài chính (nếu lỗ)
- Иметь các TK 111, 112 (theo tỷ giá ghi sổ kế toán TK 111, 112)
- Иметь TK 515 – Doanh thu hoạt động tài chính (nếu lãi)
Bước 2 – Khi nhận vật tư, hàng hóa, TSCĐ, dịch vụ từ người bán, doanh nghiệp phản ánh theo nguyên tắc:
- Phần tương ứng với số tiền ngoại tệ đã ứng trước: ghi nhận theo tỷ giá giao dịch thực tế tại thời điểm ứng trước. Nợ các TK 151, 152, 153, 156, 157, 211, 213, 217, 241, 627, 641, 642,…; Nợ TK 133 (nếu có); Có TK 331 (tỷ giá thực tế thời điểm ứng trước).
- Phần còn nợ chưa thanh toán: ghi nhận theo tỷ giá giao dịch thực tế tại thời điểm nhận hàng hóa, dịch vụ, TSCĐ. Nợ các TK 151, 152, 153, 156, 157, 211, 213, 217, 241, 627, 641, 642,…; Nợ TK 133 (nếu có); Có TK 331 (tỷ giá thực tế tại ngày giao dịch).
Thanh toán nợ phải trả bằng ngoại tệ
Khi thanh toán nợ phải trả bằng ngoại tệ (nợ phải trả người bán, nợ vay, nợ thuê tài chính,…), kế toán hạch toán khoản chênh lệch tỷ giá hối đoái như sau:
- Nợ các TK 331, 338, 341,… (tỷ giá ghi sổ kế toán từng TK nợ phải trả)
- Nợ TK 635 – Chi phí tài chính (nếu lỗ)
- Иметь các TK 111, 112 (tỷ giá ghi sổ kế toán TK 111, 112)
- Иметь TK 515 – Doanh thu hoạt động tài chính (nếu lãi).
Doanh thu, thu nhập khác bằng ngoại tệ và nhận trước tiền của người mua
Khi phát sinh doanh thu, thu nhập khác bằng ngoại tệ, căn cứ tỷ giá giao dịch thực tế tại thời điểm phát sinh, ghi: Nợ các TK 111, 112, 131…; Có các TK 511, 711,…; Có TK 3331 – Thuế GTGT phải nộp (nếu có).
Khi nhận trước tiền của người mua bằng ngoại tệ để cung cấp vật tư, hàng hóa, TSCĐ, dịch vụ:
- Khi nhận tiền: Phản ánh theo tỷ giá giao dịch thực tế tại thời điểm nhận trước. Nợ các TK 111, 112; Có TK 131 – Phải thu của khách hàng.
- Khi chuyển giao hàng hóa, dịch vụ, phần tương ứng với số tiền đã nhận trước: Ghi nhận theo tỷ giá tại thời điểm nhận trước. Nợ TK 131; Có các TK 511, 711; Có TK 3331 (nếu có).
- Khi chuyển giao, phần chưa thu được tiền: ghi nhận theo tỷ giá tại thời điểm phát sinh doanh thu, thu nhập. Nợ TK 131; Có các TK 511, 711; Có TK 3331 (nếu có).
Thu tiền nợ phải thu bằng ngoại tệ
Khi thu được tiền nợ phải thu bằng ngoại tệ (nợ phải thu của khách hàng, phải thu khác,…), việc hạch toán khoản chênh lệch tỷ giá hối đoái được thực hiện như sau:
- Nợ các TK 111, 112 (tỷ giá thực tế tại ngày giao dịch)
- Nợ TK 635 – Chi phí tài chính (nếu lỗ)
- Иметь các TK 131, 138,… (tỷ giá ghi sổ kế toán từng TK nợ phải thu)
- Иметь TK 515 – Doanh thu hoạt động tài chính (nếu lãi)
Cho vay, đầu tư bằng ngoại tệ
Cho vay, đầu tư bằng ngoại tệ, cụ thể:
- Nợ các TK 121, 128, 221, 222, 228 (tỷ giá thực tế tại ngày giao dịch)
- Nợ TK 635 – Chi phí tài chính (nếu lỗ)
- Иметь các TK 111, 112 (tỷ giá ghi sổ kế toán TK 111, 112)
- Иметь TK 515 – Doanh thu hoạt động tài chính (nếu lãi)
Ký quỹ, ký cược bằng ngoại tệ
Khi mang ngoại tệ đi ký quỹ, ký cược:
- Nợ TK 244 – Ký quỹ, ký cược (tỷ giá giao dịch thực tế tại thời điểm ký quỹ, ký cược)
- Nợ TK 635 (nếu lỗ)
- Иметь các TK 111, 112 (tỷ giá ghi sổ kế toán)
- Иметь TK 515 (nếu lãi)
Khi nhận lại tiền ký quỹ, ký cược:
- Nợ các TK 111, 112 (tỷ giá giao dịch thực tế khi nhận lại)
- Nợ TK 635 (nếu lỗ)
- Иметь TK 244 (tỷ giá ghi sổ TK 244 của từng khoản ký quỹ, ký cược)
- Иметь TK 515 (nếu lãi)
Hạch toán khoản chênh lệch tỷ giá hối đoái khi sử dụng tỷ giá giao dịch thực tế
Trường hợp (2) áp dụng khi doanh nghiệp dùng tỷ giá giao dịch thực tế để hạch toán bên Có các tài khoản vốn bằng tiền, bên Có các tài khoản nợ phải thu và bên Nợ các tài khoản phải trả bằng ngoại tệ.
Thời điểm ghi nhận chênh lệch tỷ giá
Việc ghi nhận chênh lệch tỷ giá hối đoái phát sinh trong kỳ được thực hiện tại thời điểm phát sinh giao dịch hoặc định kỳ, tùy theo đặc điểm hoạt động kinh doanh và yêu cầu quản lý của doanh nghiệp. Đồng thời, tại thời điểm kết thúc kỳ kế toán, kế toán phải xử lý theo một trong hai nhánh dưới đây.
Cuối kỳ không còn số dư nguyên tệ: kết chuyển vào doanh thu hoặc chi phí tài chính
Khi các khoản mục tiền tệ có gốc ngoại tệ không còn số dư nguyên tệ, doanh nghiệp phải kết chuyển toàn bộ chênh lệch tỷ giá hối đoái phát sinh trong kỳ vào doanh thu hoạt động tài chính hoặc chi phí tài chính của kỳ báo cáo. Đây là bước quyết định khi hạch toán khoản chênh lệch tỷ giá hối đoái theo tỷ giá giao dịch thực tế.
Kết chuyển lãi chênh lệch tỷ giá hối đoái:
- Nợ các TK 111, 112, 128, 228, 131, 138, 331, 341,…
- Иметь TK 515 – Doanh thu hoạt động tài chính
Kết chuyển lỗ chênh lệch tỷ giá hối đoái:
- Nợ TK 635 – Chi phí tài chính
- Иметь các TK 111, 112, 128, 228, 131, 138, 331, 341,…
Cuối kỳ còn số dư nguyên tệ: đánh giá lại các khoản mục tiền tệ có gốc ngoại tệ
Khi các khoản mục tiền tệ có gốc ngoại tệ còn số dư nguyên tệ, doanh nghiệp phải đánh giá lại tại thời điểm kết thúc kỳ kế toán. Cách làm là lấy số dư nguyên tệ của từng khoản mục nhân với phần chênh lệch giữa tỷ giá hối đoái tại thời điểm kết thúc kỳ kế toán với tỷ giá bình quân gia quyền cả kỳ.
Bảng đánh giá các khoản mục tiền tệ có gốc ngoại tệ.
| Tình trạng khoản mục tiền tệ có gốc ngoại tệ cuối kỳ | Việc kế toán phải làm |
| Không còn số dư nguyên tệ | Kết chuyển toàn bộ chênh lệch tỷ giá phát sinh trong kỳ vào TK 515 (lãi) hoặc TK 635 (lỗ) |
| Còn số dư nguyên tệ | Đánh giá lại số dư nguyên tệ của từng khoản mục theo cách tính nêu trên |
Bảng tổng hợp hạch toán khoản chênh lệch tỷ giá hối đoái vào TK 515 và TK 635
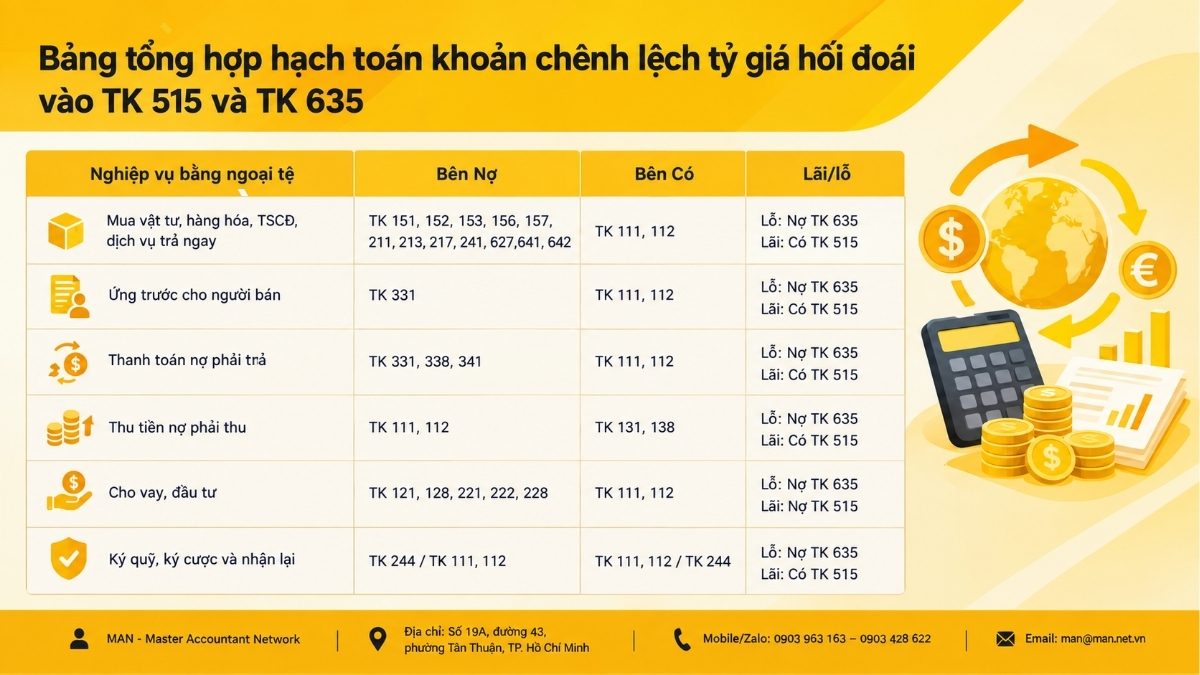
Nguyên tắc chung khi hạch toán khoản chênh lệch tỷ giá hối đoái là lãi vào TK 515, lỗ vào TK 635. Bảng dưới đây tổng hợp vị trí ghi nhận ở từng nghiệp vụ theo trường hợp (1):
| Nghiệp vụ bằng ngoại tệ | Дебетовая сторона | Bên cố | Lãi/lỗ |
| Mua vật tư, hàng hóa, TSCĐ, dịch vụ trả ngay | TK 151, 152, 153, 156, 157, 211, 213, 217, 241, 627,641, 642 | Счет 111, 112 | Lỗ: Nợ TK 635
Lãi: Có TK 515 |
| Ứng trước cho người bán | TK 331 | Счет 111, 112 | Lỗ: Nợ TK 635
Lãi: Có TK 515 |
| Thanh toán nợ phải trả | TK 331, 338, 341 | Счет 111, 112 | Lỗ: Nợ TK 635
Lãi: Có TK 515 |
| Thu tiền nợ phải thu | Счет 111, 112 | TK 131, 138 | Lỗ: Nợ TK 635
Lãi: Có TK 515 |
| Cho vay, đầu tư | TK 121, 128, 221, 222, 228 | Счет 111, 112 | Lỗ: Nợ TK 635
Lãi: Nợ TK 515 |
| Ký quỹ, ký cược và nhận lại | TK 244 / TK 111, 112 | TK 111, 112 / TK 244 | Lỗ: Nợ TK 635
Lãi: Có TK 515 |
Sửa sổ khi hạch toán khoản chênh lệch tỷ giá hối đoái sai sót theo Luật Kế toán 2015
Hạch toán khoản chênh lệch tỷ giá hối đoái liên quan đến nhiều tài khoản và nhiều mức tỷ giá, nên sai sót trên sổ kế toán khá phổ biến. Điều 27 Luật Kế toán 2015 quy định khi phát hiện sổ kế toán có sai sót thì không được tẩy xóa làm mất dấu vết thông tin, số liệu ghi sai mà phải sửa chữa theo một trong ba phương pháp:
- Ghi cải chính: Gạch một đường thẳng vào chỗ sai và ghi số hoặc chữ đúng ở phía trên, có chữ ký của kế toán trưởng bên cạnh.
- Ghi số âm: Ghi lại số sai bằng mực đỏ hoặc ghi lại số sai trong dấu ngoặc đơn, sau đó ghi lại số đúng, có chữ ký của kế toán trưởng bên cạnh.
- Ghi điều chỉnh: Lập “chứng từ điều chỉnh” và ghi thêm số chênh lệch cho đúng.
Năm sửa sổ phụ thuộc vào thời điểm phát hiện sai sót:
- Phát hiện trước khi báo cáo tài chính năm được nộp cho cơ quan nhà nước có thẩm quyền: Sửa chữa trên sổ kế toán của năm đó.
- Phát hiện sau khi báo cáo tài chính năm đã nộp: Sửa chữa trên sổ kế toán của năm phát hiện sai sót và thuyết minh về việc sửa chữa này.
- Ghi sổ bằng phương tiện điện tử: Sửa chữa theo phương pháp quy định tại điểm c khoản 1 Điều 27 Luật Kế toán 2015.
Cả hai phương pháp ghi cải chính và ghi số âm đều đòi hỏi chữ ký của kế toán trưởng, nên doanh nghiệp chưa có nhân sự đủ chuyên môn ở vị trí này nên cân nhắc giải pháp нанять главного бухгалтера để kiểm soát các bút toán phức tạp như chênh lệch tỷ giá và bảo đảm việc sửa sổ đúng quy định.
5 sai sót thường gặp khi hạch toán khoản chênh lệch tỷ giá hối đoái
Từ các nguyên tắc của Thông tư 99, kế toán nên đặc biệt lưu ý năm lỗi sau:
- Nhầm tỷ giá ghi sổ với tỷ giá giao dịch thực tế: Trường hợp (1) ghi bên Có tài khoản tiền, bên Có tài khoản nợ phải thu, bên Nợ tài khoản nợ phải trả theo tỷ giá ghi sổ. Dùng nhầm tỷ giá sẽ làm sai lãi, lỗ tỷ giá.
- Đảo chiều lãi và lỗ: Lỗ tỷ giá ghi Nợ TK 635, lãi tỷ giá ghi Có TK 515. Đảo hai tài khoản làm sai lệch cả doanh thu tài chính lẫn chi phí tài chính.
- Nhầm thời điểm áp dụng tỷ giá ở nghiệp vụ ứng trước: Phần giá trị tương ứng số tiền đã ứng trước phải ghi theo tỷ giá tại thời điểm ứng trước. Chỉ phần còn nợ mới ghi theo tỷ giá tại thời điểm nhận hàng hóa, dịch vụ, TSCĐ.
- Bỏ sót bước cuối kỳ ở trường hợp (2): Khoản mục không còn số dư nguyên tệ phải kết chuyển. Khoản mục còn số dư nguyên tệ phải đánh giá lại.
- Sửa sổ bằng cách tẩy xóa hoặc sửa sai năm: Điều 27 Luật Kế toán 2015 cấm tẩy xóa làm mất dấu vết và quy định rõ năm phải sửa chữa tùy thời điểm phát hiện sai sót.
Với doanh nghiệp có nhiều giao dịch ngoại tệ nhưng bộ máy kế toán mỏng, việc sử dụng полное бухгалтерское обслуживание giúp chuẩn hóa quy trình hạch toán khoản chênh lệch tỷ giá hối đoái ngay từ chứng từ đầu vào đến khi lập báo cáo, giảm rủi ro sai sót lặp lại qua từng kỳ.
Заключить
Hạch toán khoản chênh lệch tỷ giá hối đoái theo Thông tư 99/2025/TT-BTC xoay quanh ba điều:
- Chọn đúng phương pháp: Tỷ giá ghi sổ (trường hợp 1) hoặc tỷ giá giao dịch thực tế (trường hợp 2).
- Ghi đúng tài khoản: Lãi vào TK 515, lỗ vào TK 635, ở từng nghiệp vụ mua bán, ứng trước, thanh toán, thu nợ, cho vay, đầu tư và ký quỹ.
- Không bỏ bước cuối kỳ: Kết chuyển nếu không còn số dư nguyên tệ, đánh giá lại nếu còn số dư nguyên tệ.
Khi có sai sót, kế toán phải sửa sổ đúng ba phương pháp và đúng năm theo Điều 27 Luật Kế toán 2015.
Nếu doanh nghiệp có nhiều giao dịch ngoại tệ nhưng chưa đủ nhân sự để hạch toán khoản chênh lệch tỷ giá hối đoái một cách chặt chẽ, Quý doanh nghiệp có thể нанять бухгалтерские услуги tại MAN – Master Accountant Network. Đây là cách vừa tối ưu chi phí, vừa giúp sổ sách tuân thủ Thông tư 99/2025/TT-BTC.
Свяжитесь с MAN – Master Accountant Network Бесплатная поддержка и консультации!
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Zalo: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
- Профиль компании в Google: Посмотреть профиль MAN – Master Accountant Network в Google Business Profile
- Основатель LinkedIn: Просмотрите профиль эксперта Ле Хоанг Туена на LinkedIn.
Ответственный за производство и профессиональную проверку контента: г-н. Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Он является сертифицированным аудитором (CPA) Вьетнама с более чем 30-летним опытом работы в области бухгалтерского учета, аудита, налогообложения и корпоративного юридического консультирования.
Câu hỏi thường gặp về hạch toán khoản chênh lệch tỷ giá hối đoái phát sinh trong kỳ
Hạch toán khoản chênh lệch tỷ giá hối đoái theo Thông tư 99 áp dụng cho những đơn vị nào?
Áp dụng cho các doanh nghiệp thuộc mọi lĩnh vực, mọi thành phần kinh tế theo Điều 2 Thông tư 99/2025/TT-BTC. Tổ chức tín dụng và chi nhánh ngân hàng nước ngoài thực hiện theo hướng dẫn của Ngân hàng Nhà nước Việt Nam.
Lãi, lỗ chênh lệch tỷ giá phát sinh khi thanh toán ngoại tệ được ghi vào tài khoản nào?
Lãi ghi vào TK 515 – Doanh thu hoạt động tài chính, lỗ ghi vào TK 635 – Chi phí tài chính.
Khi nhận trước tiền của người mua bằng ngoại tệ, ghi nhận theo tỷ giá nào?
Số tiền nhận trước được phản ánh theo tỷ giá giao dịch thực tế tại thời điểm nhận trước. Khi chuyển giao hàng hóa, dịch vụ, phần doanh thu tương ứng với số tiền đã nhận trước ghi theo tỷ giá tại thời điểm nhận trước. Phần chưa thu được tiền ghi theo tỷ giá tại thời điểm phát sinh doanh thu, thu nhập.
Cuối kỳ kế toán, khoản mục còn số dư nguyên tệ thì xử lý thế nào?
Ở trường hợp (2), doanh nghiệp phải đánh giá lại số dư nguyên tệ của từng khoản mục, bằng cách nhân với phần chênh lệch giữa tỷ giá hối đoái tại thời điểm kết thúc kỳ kế toán với tỷ giá bình quân gia quyền cả kỳ.
Phát hiện sai sót sau khi đã nộp báo cáo tài chính năm thì sửa sổ thế nào?
Sửa chữa trên sổ kế toán của năm phát hiện sai sót và thuyết minh về việc sửa chữa này, theo Điều 27 Luật Kế toán 2015.
Sửa sổ kế toán có được tẩy xóa số liệu ghi sai không?
Không. Phải sửa theo một trong ba phương pháp: ghi cải chính, ghi số âm hoặc ghi điều chỉnh. Hai phương pháp đầu phải có chữ ký của kế toán trưởng bên cạnh.