每次新产品上市后,企业都会面临产品样品发票开具的问题。企业通常会发放大量试用产品,分发给销售点的客户、寄送给经销商,或将其包含在正式订单中。由于这些样品是免费的,许多会计人员会忽略开具发票这一步骤。然而,在审计过程中,库存数据与申报数据之间的差异就会显现出来,导致企业面临费用不予认可和因发票问题而受到处罚的风险。那么,现行法律对产品样品发票的开具有何规定呢?本文将对此进行详尽的解释。 第254/2026/ND-CP号法令 以及税务机关的最新指导意见。
什么是样品?为什么很容易忽略样品发票的开具?
样品是指企业为介绍、测试或贸易推广目的而赠送给客户或合作伙伴的商品——即旨在促进销售活动,但交付时并不产生任何现金流。正因如此,这类交易常常被误认为是“无需出具文件”。
实际上,样品订单以多种不同形式出现:
- 在销售点、超市、集市和贸易展览会上直接派发免费样品;
- 向分销商和经销商寄送样品,以提供和介绍新产品系列;
- 例如,在主订单中附赠样品,或者在客户购买商品时提供免费样品包;
- 在签订大批量合同之前,向企业客户寄送测试样品和生产批准样品。
这四种情况的共同点是货物实际上已经离开仓库并交付给了外部方。最常见的会计错误是将“未收到付款”等同于“无需开具发票”。然而,发票法规定,无论是否收到付款,卖方只要发货,就必须开具发票。这也是为什么关于样品发票的规定需要直接参考原始文件,而不是根据专业惯例推断的原因。
是否需要向客户开具样品发票?
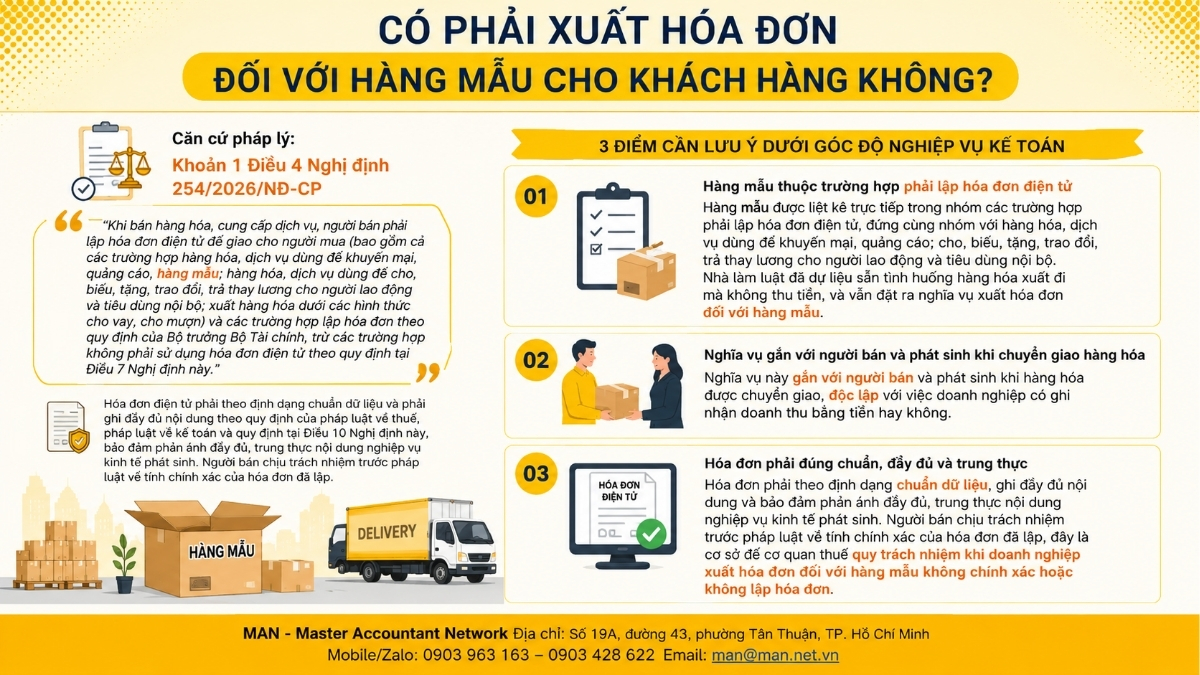
根据第 254/2026/ND-CP 号法令第 4 条第 1 款的规定,电子发票和文件的创建、管理和使用原则如下:
销售商品或提供服务时,卖方必须向买方开具电子发票(包括用于促销、广告、样品的商品和服务;用于赠送、馈赠、交换、支付给员工的工资以及内部消费的商品和服务;以贷款或借款形式出口的商品),以及按照财政部长规定开具发票的情况,但本法令第7条规定无需开具电子发票的情况除外。
电子发票必须符合标准数据格式,并包含税法、会计法以及本法令第十条规定所需的所有信息,确保其完整、真实地反映已发生的经济交易。卖方对所开具发票的准确性负有法律责任。
从会计角度来看,以上内容有三点需要注意:
- 首先,样品被直接列入需要开具电子发票的情形之一,与用于促销、广告的商品和服务、礼品、捐赠、交换、代付员工工资以及内部消费的商品和服务并列。换言之,立法者预见到了货物出口未付款的情况,但仍然要求对样品开具发票。
- 其次,无论企业是否以现金确认收入,该义务均由卖方承担,并在货物交付时产生。
- 第三,发票必须遵循标准数据格式,包含完整信息,并准确、真实地反映实际发生的经济交易。卖方对所开具发票的准确性负有法律责任;税务机关正是以此为依据,追究企业因发票内容不准确或未开具发票而应承担的责任。
Dưới đây là bảng so sánh xuất hóa đơn hàng mẫu có thu tiền và không thu tiền:
| 标准 | Có thu tiền | Không thu tiền (trong nước) | Không thu tiền (xuất khẩu) |
| 是否需要开具发票? | Có, như bán hàng thông thường | Có. Hàng mẫu được nêu đích danh tại khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP | Có, cùng căn cứ; lập tại thời điểm xuất hàng |
| 发票日期 | Khi chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa, không phân biệt đã thu tiền chưa | Khi giao hàng mẫu cho bên nhận | Khi xuất hàng, không lùi ngày sau thời điểm thông quan |
| Giá tính thuế GTGT trên hóa đơn | Giá bán thực tế chưa có thuế GTGT | Đúng thủ tục khuyến mại theo pháp luật khuyến mại:
Bằng 0 theo khoản 2 Điều 6 Nghị định 181/2026/NĐ-CP Không đúng thủ tục như hàng biếu, tặng, cho, tức giá hàng hóa cùng loại hoặc tương đương |
Xác định như cột trong nước(Công văn 15677/DON-QLDN1 năm 2026) |
| 销项增值税 | Phát sinh theo thuế suất; xuất khẩu đủ điều kiện thì thuế suất 0% | Đúng thủ tục: Không phát sinh. Không đúng thủ tục thì có phát sinh | Đúng thủ tục: Không phát sinh; không đúng thủ tục thì có phát sinh.
Không có chứng từ thanh toán không dùng tiền mặt thì không phải tính đầu ra |
| 进项增值税 | Khấu trừ theo điều kiện chung | Khấu trừ theo quy định chung | Theo quy định chung; không có chứng từ thanh toán không dùng tiền mặt thì không được khấu trừ |
| Cách ghi trên hóa đơn | Tên hàng như bán thông thường | Ghi rõ “hàng mẫu” hoặc “hàng mẫu không thu tiền” | Như cột trong nước; số lượng và tên hàng khớp tờ khai hải quan và phiếu xuất kho |
| Hồ sơ cần lưu | Hợp đồng hoặc đơn hàng, chứng từ thanh toán | Kế hoạch hoặc quyết định phát mẫu, phiếu xuất kho, kho biên bản nhận mẫu, hồ sơ khuyến mại (nếu áp dụng) | Thêm tờ khai hải quan xuất khẩu, vận đơn, yêu cầu gửi mẫu của đối tác, tài liệu xác định giá hàng cùng loại |
| 会计 | Ghi nhận doanh thu và giá vốn | Giá trị xuất kho vào chi phí bán hàng; có GTGT đầu ra thì ghi nhận thêm nghĩa vụ thuế | Tương tự; phần thuế đầu vào không được khấu trừ kết chuyển vào chi phí |
重要提示: 税率 0% áp dụng cho hàng xuất khẩu có thu tiền khi đủ điều kiện, còn giá tính thuế bằng 0 áp dụng cho hàng mẫu khuyến mại không thu tiền thực hiện đúng thủ tục. Hai khái niệm này khác nhau. Chi tiết hàng mẫu xuất khẩu xem tại 为免费出口样品开具发票。.
税务机关关于开具样品发票的指导意见载于 2026 年第 6927/TNI-QLDN2 号官方信函。
据此,2026 年第 6927/TNI-QLDN2 号官方函规定,向客户开具样品发票的程序如下:
电子发票的实施依据是2026年6月30日第254/2026/ND-CP号政府法令第4条第1款,该法令规范了电子发票和文件;以及2025年7月1日第181/2025/ND-CP号政府法令第6条第2款,该法令详细说明了增值税法若干条款的实施细则。
因此,原则上,在销售商品或提供服务时,卖方有义务向买方开具发票,包括样品发票(但第 254/2026/ND-CP 号法令第 7 条规定不需要电子发票的情况除外)。
因此,对于样品商品,卖方也必须依法向客户开具发票。
简而言之,为样品开具发票是强制性的,适用于所有企业。只有当企业的交易属于第254/2026/ND-CP号法令第7条规定的无需开具电子发票的情况时,企业才能豁免开具发票。超出此范围,未开具发票而分发样品构成违反发票原则的行为。
电子发票样本所需信息
第 254/2026/ND-CP 号法令第 4 条第 1 款规定了会计师在为样品货物开具发票时必须确保的三项技术和法律要求:
- 电子发票必须遵循标准数据格式;
- 内容必须按照税法、会计法和第 254/2026/ND-CP 号法令第 10 条的规定完整记录;
- 发生的经济交易内容必须得到全面、真实的反映。
请注意第三项要求: 发票上的项目名称应明确标明为样品,以便税务机关审查时,发票本身能够解释交易性质。关于其余详细项目,会计人员应直接参考第254/2026/ND-CP号法令第10条和第181/2025/ND-CP号法令第6条第2款。
关于随附文件和记录的说明。
为样品开具发票是强制性要求,但仅凭发票不足以全面说明交易性质。根据与税务审计团队合作的经验,应同时准备以下内部文件:
- 分发样品的决定或计划已获批准(明确说明目的、数量、时间和地点);
- 每份送货单对应一批分发的样品;
- 已收到产品样品的客户、经销商和销售点名单(附签字收据或交接文件);
- 电子发票已开具,数据已提交税务机关。
该文件有助于企业证明样品已用于其生产和业务运营中,从而在确定应税收入时保护支出的合理性和有效性。
对于经常需要发放表格但会计部门规模较小的企业来说,这种文档标准化流程通常会外包给服务提供商。 全方位会计服务 我们利用像 MAN – Master Accountant Network 这样的专业且经验丰富的机构,确保发票、送货单和审批文件的编制保持一致,这样在税务机关进行审计时就不需要进行反向核查。
企业不为产品样品开具发票的风险。
忽视开具样品发票的义务不仅仅是程序上的疏忽,还会引发一系列相互关联的风险:
- 法律风险:未对样品开具发票违反了第 254/2026/ND-CP 号法令第 4 条第 1 款规定的发票原则,属于发票领域行政处罚的范畴。
- 数据风险:货物已从仓库发出,但缺少相应的销售发票,导致库存记录、会计记录和税务申报数据之间存在差异。税务机关进行审查时,企业必须对每笔发货做出解释,否则可能面临负面评估。
- 成本风险:缺乏有效证明文件的样品成本在确定企业所得税应纳税所得额时很容易被拒绝,从而增加纳税义务,超出预期。
- 合规风险:反复的发票违规行为会影响纳税人的合规记录,并可能导致企业被认定为税务高风险企业,从而导致所使用的电子发票类型发生变化,如下一节所述。
如果企业不确定其样品分发服务是否属于第 7 条规定的豁免范围,则应通过相关渠道寻求专业建议。 会计咨询服务 在最终确定行动方案之前,必须注意,在发票申报后进行调整总是比从一开始就正确创建发票要昂贵得多。
纳税人在哪些情况下可以改用电子发票?
在了解了样品发票的原则之后,企业需要确定他们正在使用哪种类型的电子发票,它是否有税务机关代码,以及他们何时需要进行切换。
根据第11条 通函 91/2026/TT-BTC 关于过渡到电子发票的规定如下:
- 目前使用无税务机关代码的电子发票的纳税人,如欲改用有税务机关代码的电子发票,必须按照第 91/2026/TT-BTC 号通知第 6 条的规定更新其电子发票使用信息。
- 根据第 254/2026/ND-CP 号法令第 6 条第 1 款 b 项的规定,如果纳税人被认定为第 94/2026/TT-BTC 号通知中所述的高风险纳税人,并且税务机关使用本通知附件 IV 中的表格 01/TB-KTT 通知其转换为使用带有税务机关代码的电子发票,则该纳税人必须转换为使用带有税务机关代码的电子发票。
自税务机关通知之日起 10 个工作日内,纳税人必须按照第 91/2026/TT-BTC 号通知第 6 条的规定,更改其电子发票使用信息(从使用没有税务机关代码的电子发票改为使用有税务机关代码的电子发票)。
自启用带有税务机关代码的电子发票之日起 12 个月后,如果纳税人希望继续使用不带代码的电子发票,则必须按照第 91/2026/TT-BTC 号通知第 6 条的规定更改其电子发票使用信息。税务机关将根据第 254/2026/ND-CP 号法令第 6 条和第 94/2026/TT-BTC 号通知的规定,对该更改进行审核并批准或驳回。
三种转型情景可概括如下:
| 案件 | 转换方向 | 条款/条件 |
| 自愿 | 从没有税号的发票到有税务机关代码的发票。 | 电子发票使用信息的变更受第 91/2026/TT-BTC 号通知第 6 条的约束。 |
| 强制性通知,被认定为高风险税务事项,必须使用 01/TB-KTT 表格提供通知。 | 发票必须带有税务机关代码。 | 自税务机关通知之日起 10 个工作日内 |
| 退回无代码发票 | 有代码,无代码。 | 12个月后,税务机关将对申请进行审核,并决定批准或驳回该申请。 |
对于经常发放产品样品的企业来说,跟踪发放样品发票时使用的发票类型至关重要,因为每一次变更都会导致发票发放流程和向税务机关发送发票数据的时间发生变化。
总结
综上所述,根据第 254/2026/ND-CP 号法令第 4 条第 1 款的规定,卖方有义务为样品开具发票,税务机关在 2026 年第 6927/TNI-QLDN2 号公函中也重申了这一规定。只有符合该法令第 7 条规定的无需开具电子发票的情况,企业才能免除此项义务。
在本会计期间,企业应审查以下三项内容:
- 仓库样品货物审批和放行程序;
- 样品分发批次电子发票的完整性;
- 目前使用的电子发票类型符合第 91/2026/TT-BTC 号通知第 11 条的规定。
尽早规范这三个阶段将有助于企业避免税务机关进行审计时的大部分风险。
如果一家企业尚未指派专门人员监控无需付款的交易的已开票发票,则可以考虑以下替代方案。 外包会计服务 在不扩展组织结构的情况下,保持样本发票的正确创建和存储。
联系 MAN – 会计师大师网络 免费提供支持和建议!
联系信息 MAN – 会计师大师网络
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – 高级会计师网络创始人兼首席执行官他是越南注册会计师,拥有超过 30 年的会计、审计、税务和公司法律咨询方面的丰富经验。
关于样品发票的常见问题
免费样品需要开具发票吗?
是的。第 254/2026/ND-CP 号法令第 4 条第 1 款将样品商品列为卖方必须向买方开具电子发票的情况之一,无论是否收到付款。
寄送给分销商的样品与寄送给单个客户的样品在开票方式上是否有区别?
原则上,两者并无区别。无论收货人的身份如何,卖方一旦发货,即负有开具样品发票的义务。
在哪些情况下可以免除为产品样品开具电子发票?
只有当交易属于第 254/2026/ND-CP 号法令第 7 条规定的无需使用电子发票的情况时,才适用。
谁负责核实发票样本的准确性?
根据第 254/2026/ND-CP 号法令第 4 条第 1 款的规定,卖方对所开具发票的准确性负有法律责任。
目前使用无代码发票的企业必须改用带代码的发票。
当某个案件被认定为税务高风险案件,并且收到税务机关使用 01/TB-KTT 表格发出的通知时,执行期限为自通知之日起 10 个工作日。