Công văn 21591/CHQ-NVTHQ do Cục Hải quan ban hành ngày 11/9/2026 đã chính thức giải đáp một vướng mắc tồn tại nhiều năm trong khối doanh nghiệp xuất khẩu: doanh nghiệp phải dùng tỷ giá nào để xác định trị giá tính thuế khi hóa đơn, tờ khai hải quan và các chứng từ khác thể hiện số tiền quy đổi sang VNĐ không giống nhau. Bài viết dưới đây hệ thống lại toàn bộ nội dung của Công văn 21591/CHQ-NVTHQ, giúp kế toán trưởng và bộ phận xuất nhập khẩu áp dụng đúng ngay từ kỳ khai báo hải quan tiếp theo.
Công văn 21591/CHQ-NVTHQ là gì và vì sao doanh nghiệp xuất khẩu cần quan tâm?
Công văn 21591/CHQ-NVTHQ là văn bản trả lời chính thức của Cục Hải quan về việc kiến nghị hướng dẫn tỷ giá áp dụng đối với hóa đơn hàng hóa xuất khẩu, được ban hành ngày 11/9/2026, gửi Hiệp hội Hồ tiêu và cây gia vị Việt Nam (VPSA). Văn bản này ra đời trên cơ sở công văn kiến nghị số 124/CV-VPSA ngày 21/8/2026 của VPSA, sau khi Cục Hải quan tham khảo ý kiến của Cục Thuế và Cục Quản lý, giám sát chính sách thuế, phí và lệ phí.
Với doanh nghiệp xuất khẩu, đặc biệt là nhóm ngành nông sản, gia vị có tỷ trọng giao dịch bằng ngoại tệ lớn, Công văn 21591/CHQ-NVTHQ giải quyết đúng vào điểm nghẽn thực tế: cùng một lô hàng nhưng tờ khai hải quan quy đổi VNĐ theo một tỷ giá, trong khi hóa đơn thương mại hoặc chứng từ kế toán lại quy đổi theo tỷ giá khác.
Nếu không có căn cứ rõ ràng, phần chênh lệch này rất dễ bị hiểu nhầm là sai lệch về trị giá hàng hóa, kéo theo yêu cầu điều chỉnh tờ khai không cần thiết. Công văn 21591/CHQ-NVTHQ chính là văn bản gỡ nút thắt đó.
Căn cứ pháp lý và bối cảnh ban hành Công văn 21591/CHQ-NVTHQ
Quy định tại khoản 5 Điều 21 Nghị định 08/2015/NĐ-CP (sửa đổi bởi Nghị định 167/2025/NĐ-CP)
Nền tảng pháp lý mà Công văn 21591/CHQ-NVTHQ dẫn chiếu là khoản 5 Điều 21 Nghị định số 08/2015/NĐ-CP quy định chi tiết và biện pháp thi hành Luật Hải quan về thủ tục hải quan, kiểm tra, giám sát, kiểm soát hải quan, được sửa đổi, bổ sung bởi khoản 9 Điều 1 Nghị định số 167/2025/NĐ-CP. Nội dung được trích dẫn nguyên văn trong công văn như sau:
Tỷ giá giữa đồng Việt Nam với đồng tiền nước ngoài dùng để xác định trị giá tính thuế là tỷ giá ngoại tệ mua vào theo hình thức chuyển khoản của Hội sở chính Ngân hàng thương mại cổ phần Ngoại thương Việt Nam tại thời điểm cuối ngày của ngày thứ năm tuần trước liền kề hoặc là tỷ giá cuối ngày của ngày làm việc liền trước ngày thứ năm trong trường hợp ngày thứ năm là ngày lễ, ngày nghỉ. Tỷ giá này được sử dụng để xác định tỷ giá tính thuế cho các tờ khai hải quan đăng ký trong tuần.
Đối với ngoại tệ không được Vietcombank công bố tỷ giá, Công văn 21591/CHQ-NVTHQ nhắc lại nguyên tắc xác định theo tỷ giá tính chéo giữa đồng Việt Nam với ngoại tệ do Ngân hàng Nhà nước công bố trên trang điện tử; trường hợp ngoại tệ chưa có tỷ giá tính chéo, Ngân hàng Nhà nước sẽ xác định và công bố trên cơ sở đề nghị của Bộ Tài chính.
Ba nội dung hướng dẫn chính của Công văn 21591/CHQ-NVTHQ
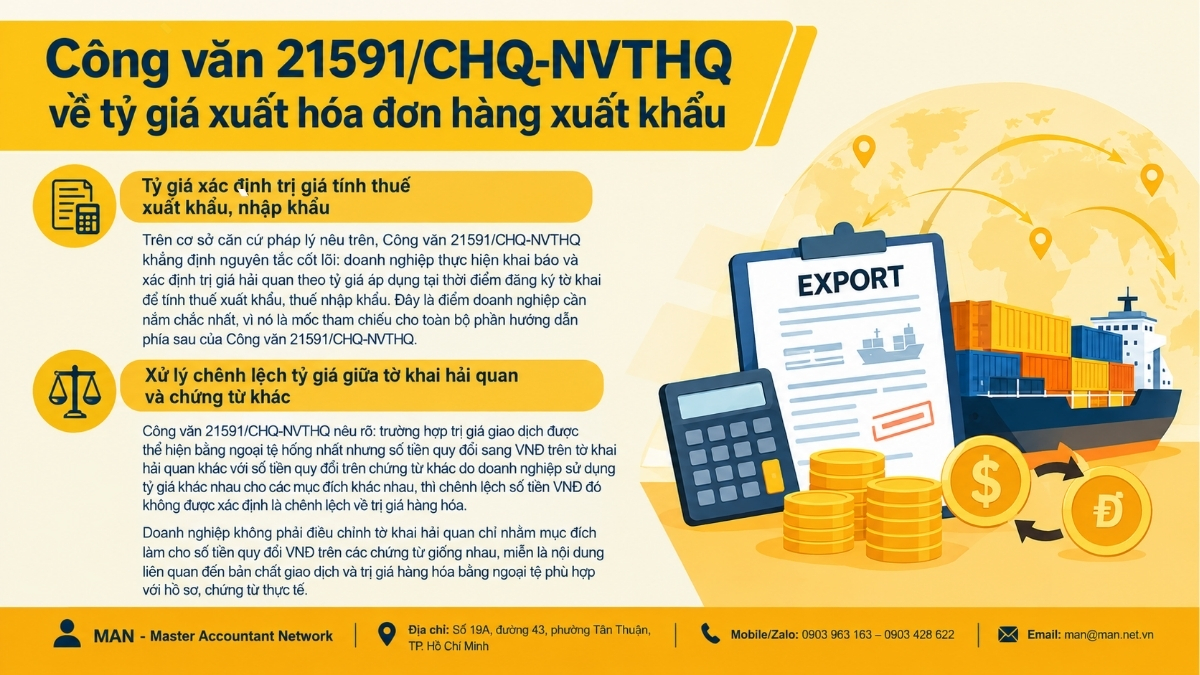
Tỷ giá xác định trị giá tính thuế xuất khẩu, nhập khẩu
Trên cơ sở căn cứ pháp lý nêu trên, Công văn 21591/CHQ-NVTHQ khẳng định nguyên tắc cốt lõi: doanh nghiệp thực hiện khai báo và xác định trị giá hải quan theo tỷ giá áp dụng tại thời điểm đăng ký tờ khai để tính thuế xuất khẩu, thuế nhập khẩu. Đây là điểm doanh nghiệp cần nắm chắc nhất, vì nó là mốc tham chiếu cho toàn bộ phần hướng dẫn phía sau của Công văn 21591/CHQ-NVTHQ.
Xử lý chênh lệch tỷ giá giữa tờ khai hải quan và chứng từ khác
Đây là nội dung mang tính tháo gỡ trực tiếp cho vướng mắc mà VPSA kiến nghị. Công văn 21591/CHQ-NVTHQ nêu rõ: trường hợp trị giá giao dịch được thể hiện bằng ngoại tệ thống nhất nhưng số tiền quy đổi sang VNĐ trên tờ khai hải quan khác với số tiền quy đổi trên chứng từ khác do doanh nghiệp sử dụng tỷ giá khác nhau cho các mục đích khác nhau, thì chênh lệch số tiền VNĐ đó không được xác định là chênh lệch về trị giá hàng hóa.
Quan trọng hơn, Công văn 21591/CHQ-NVTHQ nêu rõ doanh nghiệp không phải điều chỉnh tờ khai hải quan chỉ nhằm mục đích làm cho số tiền quy đổi VND trên các chứng từ giống nhau, miễn là nội dung liên quan đến bản chất giao dịch và trị giá hàng hóa bằng ngoại tệ phù hợp với hồ sơ, chứng từ thực tế. Với kế toán trưởng phụ trách xuất nhập khẩu, đây là căn cứ trực tiếp để giải trình khi cơ quan hải quan hoặc cơ quan thuế đặt câu hỏi về sự khác biệt số liệu VND giữa các bộ chứng từ của cùng một lô hàng.
Tỷ giá ghi trên hóa đơn
Một điểm doanh nghiệp cần lưu ý để tránh áp dụng nhầm phạm vi: đối với nội dung liên quan đến tỷ giá ghi trên hóa đơn, Công văn 21591/CHQ-NVTHQ cho biết Cục Thuế đang tổng hợp, báo cáo Bộ Tài chính và sẽ có công văn hướng dẫn riêng.
Nói cách khác, phần hướng dẫn về tỷ giá tính thuế xuất nhập khẩu tại Công văn 21591/CHQ-NVTHQ đã có hiệu lực áp dụng ngay nhưng phần tỷ giá ghi trên hóa đơn doanh nghiệp có thể tham khảo Công văn 6810/CT-QLNT hướng dẫn về tỷ giá xuất hóa đơn.
Nguyên tắc xác định doanh thu tính thuế TNDN
Để tránh doanh nghiệp nhầm lẫn giữa vấn đề tỷ giá hải quan và vấn đề xác định doanh thu tính thuế thu nhập doanh nghiệp, Công văn 21591/CHQ-NVTHQ dẫn chiếu thêm Điều 8 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 và Điều 8 Nghị định số 320/2025/NĐ-CP.
Theo đó, doanh thu là toàn bộ tiền bán hàng, tiền gia công, tiền cung ứng dịch vụ và các khoản doanh nghiệp được hưởng, không phân biệt đã thu được tiền hay chưa thu được tiền; đối với hoạt động bán hàng hóa, thời điểm xác định doanh thu là thời điểm chuyển giao quyền sở hữu, quyền sử dụng hàng hóa cho người mua. Đây là nguyên tắc độc lập với cách xác định tỷ giá tính thuế xuất nhập khẩu, nhưng cùng ảnh hưởng đến số liệu ghi nhận trên báo cáo tài chính của doanh nghiệp xuất khẩu.
Doanh nghiệp xuất khẩu cần làm gì sau Công văn 21591/CHQ-NVTHQ?
Để áp dụng đúng tinh thần của Công văn, kế toán trưởng và bộ phận xuất nhập khẩu nên rà soát theo các đầu việc sau:
- Xác nhận thời điểm đăng ký tờ khai cho từng lô hàng xuất khẩu, làm mốc tra cứu tỷ giá theo đúng khoản 5 Điều 21 Nghị định 08/2015/NĐ-CP.
- Lưu bằng chứng tỷ giá áp dụng tại thời điểm đăng ký tờ khai (tỷ giá Vietcombank công bố hoặc tỷ giá tính chéo của Ngân hàng Nhà nước) để đối chiếu khi cần giải trình.
- Không tự động điều chỉnh tờ khai hải quan chỉ vì tỷ giá quy đổi sang VNĐ trên hóa đơn và tờ khai không khớp nhau, nếu bản chất giao dịch và trị giá ngoại tệ đã phù hợp với hồ sơ thực tế đúng như Công văn đã nêu.
- Theo dõi công văn hướng dẫn tiếp theo của Cục Thuế về tỷ giá ghi trên hóa đơn.
- Tách bạch hồ sơ tỷ giá hải quan và hồ sơ xác định doanh thu tính thuế TNDN, vì hai vấn đề này được điều chỉnh bởi hai nhóm quy định khác nhau như Công văn 21591/CHQ-NVTHQ đã dẫn chiếu.
Với doanh nghiệp xuất khẩu có tần suất phát sinh ngoại tệ lớn, việc chuẩn hóa quy trình theo dõi tỷ giá nên được giao cho bộ phận kế toán chuyên trách hoặc đơn vị cung cấp dịch vụ kế toán trọn gói để đảm bảo tính nhất quán giữa hồ sơ hải quan, hóa đơn và sổ sách kế toán.
Kết luận
Công văn 21591/CHQ-NVTHQ khẳng định lại một nguyên tắc quan trọng cho doanh nghiệp xuất khẩu:
- Tỷ giá tính thuế xuất nhập khẩu được xác định theo thời điểm đăng ký tờ khai hải quan;
- Và chênh lệch số tiền VND phát sinh do sử dụng tỷ giá khác nhau cho các mục đích khác nhau không đồng nghĩa với sai lệch trị giá hàng hóa.
Đây là căn cứ giúp doanh nghiệp tự tin hơn khi làm việc với cơ quan hải quan, đồng thời giảm. Nếu doanh nghiệp đang gặp khó khăn trong việc chuẩn hóa hồ sơ tỷ giá, đối chiếu chứng từ xuất khẩu, giải pháp thuê dịch vụ kế toán ngoài, đội ngũ chuyên gia kế toán – thuế của MAN – Master Accountant Network sẵn sàng đồng hành rà soát hồ sơ trước khi phát sinh vướng mắc với cơ quan quản lý.
Liên hệ MAN – Master Accountant Network để được hỗ trợ và tư vấn miễn phí!
Thông tin liên hệ MAN – Master Accountant Network
- Địa chỉ: Số 19A, Đường 43, Phường Tân Thuận, TP. Hồ Chí Minh
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- Email: man@man.net.vn
- Google Business Profile: Xem Google Business Profile của MAN – Master Accountant Network
- LinkedIn Founder: Xem hồ sơ LinkedIn của chuyên gia Lê Hoàng Tuyên
Phụ trách sản xuất và kiểm duyệt nội dung chuyên môn bởi: Ông Lê Hoàng Tuyên – Sáng lập viên (Founder) & CEO MAN – Master Accountant Network. Ông là Kiểm toán viên CPA Việt Nam với hơn 30 năm kinh nghiệm sâu sắc trong lĩnh vực Kế toán, Kiểm toán, Thuế và Tư vấn Pháp lý doanh nghiệp.
Câu hỏi thường gặp về Công văn 21591/CHQ-NVTHQ
Công văn 21591/CHQ-NVTHQ do cơ quan nào ban hành và có hiệu lực từ khi nào?
Công văn 21591/CHQ-NVTHQ do Cục Hải quan ban hành ngày 11/9/2026, trả lời kiến nghị của Hiệp hội Hồ tiêu và cây gia vị Việt Nam về tỷ giá áp dụng đối với hóa đơn hàng hóa xuất khẩu.
Doanh nghiệp dùng tỷ giá nào để xác định trị giá tính thuế xuất khẩu?
Theo Công văn 21591/CHQ-NVTHQ, doanh nghiệp khai báo và xác định trị giá hải quan theo tỷ giá áp dụng tại thời điểm đăng ký tờ khai, căn cứ khoản 5 Điều 21 Nghị định 08/2015/NĐ-CP (sửa đổi bởi Nghị định 167/2025/NĐ-CP).
Số tiền VNĐ trên hóa đơn và trên tờ khai hải quan khác nhau có bị coi là sai lệch trị giá hàng hóa không?
Không, nếu trị giá giao dịch bằng ngoại tệ là thống nhất và chênh lệch chỉ do doanh nghiệp áp dụng tỷ giá khác nhau cho các mục đích khác nhau. Công văn 21591/CHQ-NVTHQ nêu rõ trường hợp này không phải điều chỉnh tờ khai hải quan.
Tỷ giá ghi trên hóa đơn xuất khẩu đã có hướng dẫn chính thức chưa?
Chưa. Công văn 21591/CHQ-NVTHQ cho biết Cục Thuế đang tổng hợp, báo cáo Bộ Tài chính và sẽ ban hành công văn hướng dẫn riêng về nội dung này.
Doanh thu tính thuế TNDN đối với hàng xuất khẩu được xác định tại thời điểm nào?
Theo Điều 8 Luật Thuế TNDN số 67/2025/QH15 và Điều 8 Nghị định 320/2025/NĐ-CP được dẫn chiếu trong Công văn 21591/CHQ-NVTHQ, thời điểm xác định doanh thu đối với hoạt động bán hàng hóa là thời điểm chuyển giao quyền sở hữu, quyền sử dụng hàng hóa cho người mua.