
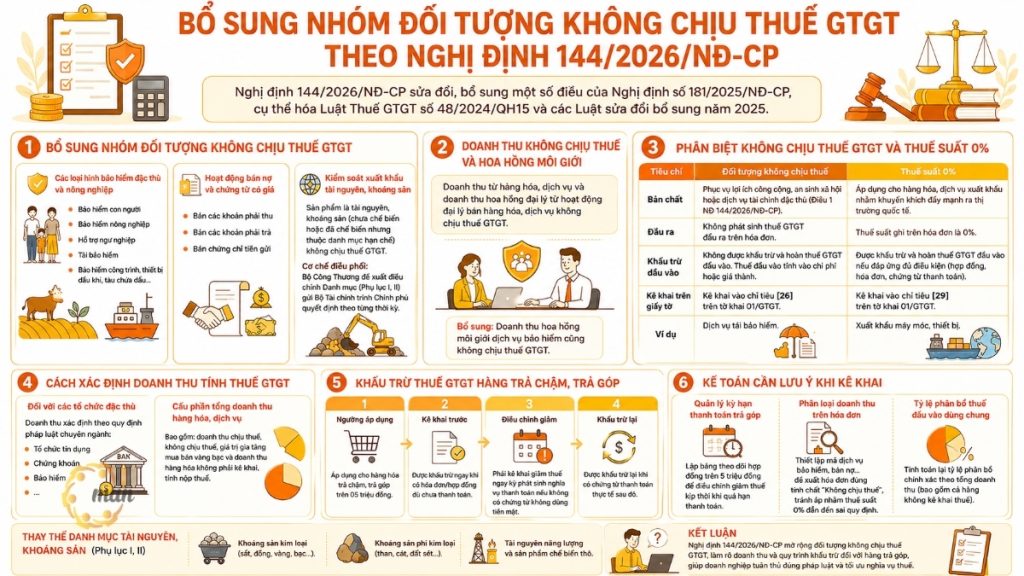
政令144/2026/ND-CP 特定の条項を修正および補足する 政令第181/2025/ND-CP号これは重要な法的文書であり、 付加価値税法第48/2024/QH15号 そして2025年の改正法。
この記事では、非課税品目、課税対象収益、そして特に分割払い商品の税額控除プロセスに関する重要な変更点について詳細な分析を行います。これらはすべての会計士が理解しておくべき事項です。
政令144/2026/ND-CPにおいて、付加価値税が免除される商品およびサービスのカテゴリーをさらに追加する。
第4条の改正は、新たな政令の中核的な内容の一つであり、付加価値税の対象外となる対象を拡大・明確化し、ビジネス慣行に適合させることを目的としている。
農業向け専門保険の種類
この政令は、第4条第3項の後に第3a項を追加し、課税対象とならない保険サービスには以下が含まれることを明確に規定している。
- 人間を対象とした保険:生命保険、健康保険、学生保険、その他、人に直接関係する保険サービス。
- 農業保険:家畜、農作物、その他農業関連の保険サービス。
- 漁業支援:直接的な漁業活動に必要な船舶、設備、道具に対する保険。
- 再保険:保険事業に関する法律および規制に従って実施する。
- 石油・ガス部門:ベトナム領海内または共同開発協定に基づく重複水域で操業する外国の請負業者または下請け業者によって傭船された外国籍石油タンカー、および石油・ガス施設・設備に対する保険。
債券および証券の売却
第4条第4項d号は、より多くの金融取引を包含するように改正されました。
- 現在の債権売却の定義には、買掛金と売掛金の両方の売却が含まれる。
- 譲渡性預金証書の販売を、付加価値税が免除される活動のリストに追加する。
資源および鉱物輸出の管理
この政令は、原材料の輸出を抑制するという方針を改めて表明するものである。輸出される資源および鉱物(未加工品か加工済み品かを問わず、輸出制限リストに掲載されているもの)は免税となる。
- 調整メカニズム:産業貿易省は、各経済期間に応じて、リスト(付録IおよびII)の調整案を提案し、それを財務省に提出して政府に報告し、政府の意思決定に役立てる責任を負う。
非課税収入および仲介手数料に関する規制は、政令144/2026/ND-CPによって規定されています。
改正政令第2条b項第1号第9条は、代理人の収入を明確にしている。
- 商品やサービスからの収益、および商品やサービスの販売における代理店活動から得られる手数料収入は、付加価値税の対象とはなりません。
- 具体的には、保険仲介サービスからの収益も付加価値税の対象外であることを付け加えておくべきである。
政令144/2026/ND-CPにおいて、VAT免除とVAT税率0%を明確に区別する。
これは、納税申告時に誤りを避けるために非常に重要な情報です。どちらの場合も購入者は付加価値税を支払う必要はありませんが、取引の性質と事業者の権利は全く異なります。
| 基準 | 非課税対象 | 税率 0% |
| 自然 | これらは、政令第144号第1条に規定されているように、公共の利益、社会福祉、または特定の金融サービスに資する物品である。 | これは輸出商品およびサービスに適用され、国際市場への進出を促進することを目的としている。 |
| 出力 | この請求書には売上付加価値税は発生しません。 | 請求書に記載されている税率は0%です。 |
| 入力控除 | 仕入付加価値税は控除または還付の対象ではありません。この仕入税額は、販売された商品の原価または価格に直接含まれています。 | 契約書、請求書、支払書類など、すべての条件を満たしている場合、仕入付加価値税は控除および還付を受けることができます。 |
| 紙上の宣言 | フォーム01/GTGTの項目[26]に情報を入力してください。 | フォーム01/GTGTの項目[29]に情報を入力してください。 |
例えば: 政令144/2026/ND-CPによれば、再保険サービスは非課税です。つまり、保険会社はこのサービスに使用する仕入費用(文房具、電気代など)にかかる付加価値税を控除することはできません。逆に、企業が機械を輸出する場合(税率0%)、部品購入時に支払った仕入税額全額が払い戻されます。
政令144/2026/ND-CPに基づく、VAT課税対象収益を決定するための最新の方法。
第23条における収益の定義は、専門法との整合性を確保するために改正された。
専門組織向け
以下の事業体の収益は、信用機関、証券、保険などの専門法規の規定に従って決定されます(それぞれの専門法規による)。
商品・サービスからの総収入の構成要素
総収入には、課税対象収入と非課税収入の両方、金銀の販売による付加価値税、および申告や納税の対象とならない商品からの収入が含まれます。
分割払いまたは延払いで支払われる商品に対するVAT控除は、政令144/2026/ND-CPによって規定されています。
第26条の重要な改正点:
- 500万ベトナムドンの上限額は、後払いまたは分割払いで購入した商品に適用されます。
- 事前申告:支払いが完了していなくても、請求書/契約書を受け取った時点で即座に控除を行うことができます。
- 税額控除調整:非現金支払いの書類がない場合、税額控除は支払義務が発生した期間内に直ちに申告しなければなりません。
- 遡及控除:これは、事業者が後日、実際の支払い書類を受け取った際に行われます。
政令144/2026/ND-CPの鉱物資源リスト(付録IおよびII)を置き換える。
この政令は、以下のグループの分類リストを更新するものです。
- 金属鉱物(鉄、銅、金、銀など)。
- 非金属鉱物(石炭、砂、粘土など)。
- エネルギー資源および加工原料。
会計士は、政令144/2026/ND-CPに従って税務申告を行う際に、どのような点に留意すべきでしょうか?
新たな規制を円滑に実施し、法的リスクにつながる可能性のある不必要なミスを回避するためには、企業は定期的な税務申告手続きにおいて、以下の業務手順の管理に注力する必要があります。
分割払い条件を管理する
500万ベトナムドンを超える契約の記録を保管しておけば、支払いが遅れた際に速やかに税額を減額調整できるため、追徴課税のリスクを回避できます。
請求書における収益の分類
保険サービスコード、債権売却コードなどをリセットして、正しい「非課税」の性質を持つ請求書を発行し、税率0%の誤った適用を回避して、誤った控除を防ぎます。
共有インプット税配分比率
非課税収入の拡大に伴い、会計担当者は、総収入(税務申告されていない商品を含む)に基づいて、共通仕入付加価値税の配分比率を正確に再計算する必要がある。
結論する
政令144/2025/ND-CPは単なる技術的な改正ではなく、企業の収益分類、非課税品目の決定、仕入付加価値税の控除方法に直接的な影響を与えます。特に、商品の分割払いおよび繰延払いに関する変更、ならびに非課税サービスカテゴリーの拡大により、経理部門は会計、請求書発行、および定期申告プロセス全体を見直す必要があります。
VAT免除と0%税率の真の差異を理解することは、企業が数字の誤った申告、仕入税額控除の否認、税金の滞納や行政罰の発生といった多くの重大なリスクを回避するのに役立ちます。
税制政策が絶えず更新される状況において、企業は最新のガイダンス文書を積極的に監視し、法的規制を遵守するために社内会計システムを標準化する必要がある。
税務申告書、会計記録、書類の精査、または特定の分野における詳細なコンサルティングが必要な場合は、当社にご相談ください。 フルサービス会計 これは安全かつ効果的な解決策であり、企業が安心して持続可能な事業運営を行うことを可能にするでしょう。
MAN – マスターアカウンタントネットワークへのお問い合わせ 迅速なサポートと無料アドバイスをご提供いたします!
連絡先 MAN – マスター会計士ネットワーク
- 住所:ホーチミン市タントゥアン区43番地19A号
- 携帯電話/ザロ: 0903 963 163 – 0903 428 622
- メールアドレス: man@man.net.vn
コンテンツ制作:Mr. レ・ホアン・トゥエン – MAN – Master Accountant Network の創設者兼 CEO、会計、監査、財務コンサルティングの分野で 30 年以上の経験を持つベトナムの CPA 監査人。
政令144/2026/ND-CPに関するよくある質問
政令144/2026/ND-CPによれば、非現金支払書類がない場合の減額のための税額調整の申告に関する規定は、500万ベトナムドン以上の金額の延払または分割払いで購入された商品およびサービスにのみ適用されます。500万ベトナムドン未満の金額については、事業者は通常の支払書類に関する規定を遵守しなければなりません。
政令144/2026/ND-CPでは、保険仲介手数料収入は付加価値税(VAT)が免除されると規定されています。したがって、他の免税活動と同様に、この種の収入を得る事業者は、保険仲介活動に直接関連する費用に対する仕入VATを控除することはできず、費用として計上する必要があります。
はい。これは政令144号の好ましい点です。事業者が、期日までに非現金支払いの書類が不足していたために仕入付加価値税の減額調整を申告した場合、実際の支払い書類を入手できた場合は、その書類を入手した課税期間において、事業者はそれを追加で申告し、控除することができます。
政令144号では、計算の基礎となる総収入には、法律第149/2025/QH15号に基づき申告および納税の対象とならない商品およびサービスからの収入を含めることが義務付けられています。会計担当者は、控除可能な仕入税額を正確に配分するために、総収入に対する課税対象収入の割合(%)を計算する際に、この収入を分母に含める必要があります。
いいえ。政令第144号第4条第4項の改正により、債権の売却(売掛金および買掛金の売却を含む)および預金証書の売却は、付加価値税の対象外であることが明確に定められています。事業者は、付加価値税の対象外となる事業体に関する規定に従って、この活動に関する請求書を発行する必要があります。 500万ベトナムドン未満の商品を分割払いで購入した企業は、まだ支払いが完了していない場合、税金を減額調整する必要があるのでしょうか?
保険仲介手数料は仕入付加価値税から控除できますか?
企業が支払いの遅延を理由に税金の減額を申告した場合、実際に支払いを行った際に税額控除を受ける資格はありますか?
共通仕入付加価値税の配分比率の計算方法は変更されましたか?
売掛金の販売に対して、企業はVAT請求書(フォーム10%)を発行する必要がありますか?






