
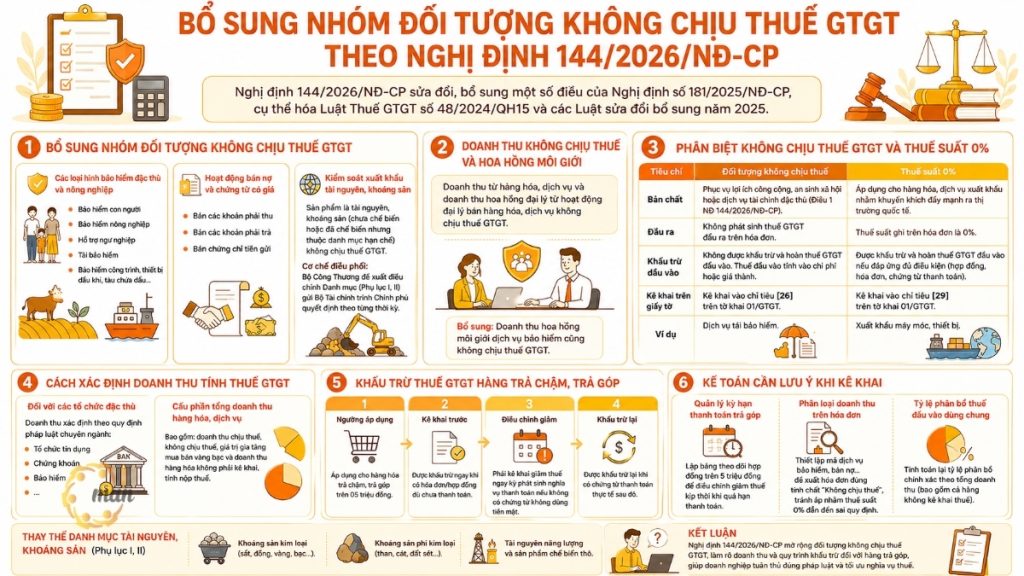
Постановление 144/2026/ND-CP внесение изменений и дополнений в некоторые статьи Постановление № 181/2025/ND-CPЭто важный юридический документ, определяющий содержание... Закон о налоге на добавленную стоимость № 48/2024/QH15 и измененные законы 2025 года.
В данной статье будет представлен подробный анализ ключевых изменений, касающихся необлагаемых налогом товаров, налогооблагаемой выручки и, в особенности, процесса налогового вычета для товаров, приобретаемых в рассрочку, — все это необходимо понимать каждому бухгалтеру.
В Декрете 144/2026/ND-CP добавлены новые категории товаров и услуг, освобожденных от НДС.
Внесение изменений в статью 4 является одним из основных положений нового Указа, расширяющим и уточняющим перечень вопросов, не облагаемых НДС, в соответствии с деловой практикой.
Специализированные виды страхования для сельского хозяйства
В указ после пункта 3 статьи 4 добавлен пункт 3а, четко оговаривающий, что к страховым услугам, не облагаемым налогом, относятся:
- Страхование человека: страхование жизни, медицинское страхование, страхование студентов и другие страховые услуги, непосредственно связанные с людьми.
- Сельскохозяйственное страхование: страхование скота, урожая и другие виды сельскохозяйственного страхования.
- Поддержка рыболовства: страхование лодок, оборудования и инструментов, необходимых для непосредственной работы на рыболовных угодьях.
- Перестрахование: Осуществляется в соответствии с законами и нормативными актами, регулирующими страховую деятельность.
- Нефтегазовый сектор: страхование нефтегазовых объектов и оборудования, а также танкеров под иностранными флагами, зафрахтованных иностранными подрядчиками или субподрядчиками, работающими во вьетнамских водах или в водах, частично совпадающих с их акваторией, в рамках соглашений о совместной эксплуатации.
Продажа долговых обязательств и ценных бумаг
Пункт d, пункт 4, статья 4 были изменены, чтобы охватить больше финансовых операций:
- В настоящее время определение продажи долговых обязательств включает в себя как продажу кредиторской, так и дебиторской задолженности.
- В список видов деятельности, освобожденных от НДС, следует включить продажу депозитных сертификатов.
Контроль за экспортом ресурсов и полезных ископаемых
Указ подтверждает позицию, направленную на сдерживание экспорта сырьевых ресурсов. Экспортируемые товары, представляющие собой ресурсы и минералы (как необработанные, так и переработанные, но включенные в список товаров, подлежащих ограничению), освобождаются от налогообложения.
- Механизм координации: Министерство промышленности и торговли отвечает за внесение предложений по корректировке Списка (Приложения I и II) и представление их в Министерство финансов для отчета правительству с целью принятия решений в соответствии с каждым экономическим периодом.
Регулирование доходов, освобожденных от налогов, и брокерских комиссий регулируется Указом 144/2026/ND-CP.
Статья 2 Указа, вносящего поправки в пункт b, подпункт 1 статьи 9, уточняет порядок налогообложения агентов:
- Доходы от продажи товаров и услуг, а также комиссионные доходы, полученные от агентской деятельности по продаже товаров и услуг, не облагаются НДС.
- В частности, дополнительная информация: комиссионный доход от брокерских услуг в сфере страхования также освобождается от налога на добавленную стоимость.
Четко разграничьте понятия «освобожденный от НДС» и «ставка НДС 0%» в Постановлении 144/2026/ND-CP.
Это крайне важная информация, позволяющая избежать ошибок при подаче налоговых деклараций. Хотя в обоих случаях покупатель не обязан платить НДС, характер сделки и права предприятия совершенно разные.
| Критерии | Субъекты, освобожденные от налогов | Налоговая ставка 0% |
| Природа | Это товары, которые служат общественным интересам, социальному благополучию или предоставляют конкретные финансовые услуги, как это предусмотрено в статье 1 Указа 144. | Это относится к экспортируемым товарам и услугам с целью стимулирования выхода на международные рынки. |
| Выход | В данном счете-фактуре НДС не начисляется. | Налоговая ставка, указанная в счете-фактуре, – 0%. |
| вычет входного налога | Входящий НДС не подлежит вычету или возврату. Этот входящий НДС напрямую включается в себестоимость или цену проданных товаров. | Входящий НДС может быть вычтен и возмещен при соблюдении всех условий (договор, счет-фактура, платежные документы). |
| Декларация на бумаге | Введите информацию в пункт [26] формы 01/GTGT. | Введите информацию в пункт [29] формы 01/GTGT. |
Например: Согласно Постановлению 144/2026/ND-CP, услуги перестрахования освобождены от налога. Это означает, что страховые компании не смогут вычитать НДС из себестоимости (например, канцелярские товары, электроэнергия и т. д.), используемой для оказания этих услуг. Напротив, если предприятие экспортирует оборудование (налоговая ставка 0%), ему будет возмещена полная сумма НДС, уплаченного при покупке комплектующих.
Новейший метод определения доходов, облагаемых НДС, согласно Постановлению 144/2026/ND-CP.
Определение дохода в статье 23 было изменено для обеспечения соответствия специализированным законам:
Для специализированных организаций
Доходы следующих организаций будут определяться в соответствии с положениями специализированных законов, таких как кредитные учреждения, ценные бумаги и страхование (в соответствии с соответствующими специализированными законами).
Доля в общей выручке от товаров и услуг
Совокупная выручка включает в себя как облагаемую, так и необлагаемую налогом выручку, налог на добавленную стоимость от продажи золота и серебра, а также выручку от товаров, не подлежащих декларированию или уплате налогов.
Вычет НДС за товары, оплаченные в рассрочку или с отсрочкой платежа, регулируется Постановлением 144/2026/ND-CP.
Внесены существенные поправки в статью 26:
- Порог в 5 миллионов донгов применяется к товарам, приобретенным с отсрочкой платежа или в рассрочку.
- Предварительное декларирование: позволяет немедленно произвести вычет после получения счета/договора, даже если оплата еще не произведена.
- Корректировка налогового вычета: Если отсутствуют документы, подтверждающие безналичный платеж, налоговый вычет должен быть заявлен незамедлительно в периоде возникновения платежного обязательства.
- Вычет из предыдущей оплаты: это делается после того, как компания получит фактическую платежную документацию.
Ссылка: Наймите бухгалтера для подготовки финансовой отчетности.
Заменить перечень минеральных ресурсов (Приложения I и II) в Постановлении 144/2026/ND-CP.
В указе обновлен список категорий для следующих групп:
- Металлические минералы (железо, медь, золото, серебро и т. д.).
- Неметаллические минералы (уголь, песок, глина и т. д.).
- Энергетические ресурсы и переработанное сырье.
Что следует учитывать бухгалтерам при подаче налоговых деклараций в соответствии с Декретом 144/2026/ND-CP?
Для обеспечения бесперебойного внедрения новых правил и во избежание ненужных ошибок, которые могут привести к юридическим рискам, предприятиям необходимо сосредоточиться на контроле следующих операционных этапов в процессе периодической подачи налоговой декларации:
Управление условиями рассрочки платежей
Избегайте риска уплаты налогов за просрочку, ведя учет контрактов на сумму более 5 миллионов донгов, чтобы своевременно снижать налоги в случае просрочки платежа.
Классификация выручки по счетам-фактурам
Перенастройте код страхового обслуживания, код продажи долга и т. д., чтобы выставлять счета с правильным статусом «Без налога», избегая неправильного применения налоговой ставки 0%, что приводит к некорректным вычетам.
Коэффициент распределения совместного входного налога
В связи с расширением необлагаемых налогом доходов бухгалтерам необходимо точно пересчитать коэффициент распределения общего входящего НДС на основе общей выручки (включая товары, не подлежащие декларированию в качестве налога).
Заключить
Постановление 144/2025/ND-CP — это не просто техническая поправка; оно напрямую влияет на то, как предприятия классифицируют выручку, определяют необлагаемые налогом статьи и вычитают входящий НДС. В частности, изменения, касающиеся отложенных и рассроченных платежей за товары и расширения категорий необлагаемых налогом услуг, требуют от бухгалтерских отделов пересмотра всех процессов учета, выставления счетов и периодической отчетности.
Понимание истинной разницы между освобождением от НДС и налоговой ставкой 0% поможет предприятиям избежать многих серьезных рисков, таких как неверное декларирование финансовых показателей, отказ в вычете входного НДС или возникновение налоговой задолженности и административных штрафов.
В условиях постоянно обновляющейся налоговой политики предприятиям следует активно отслеживать последние директивные документы и стандартизировать свои внутренние системы бухгалтерского учета для обеспечения соответствия законодательным нормам.
Если вам необходима проверка налоговых деклараций, бухгалтерской отчетности, документов или углубленная консультация по конкретным вопросам, пожалуйста, свяжитесь с нами. полное бухгалтерское обслуживание Это будет безопасное и эффективное решение, позволяющее предприятиям работать устойчиво и спокойно.
Свяжитесь с MAN – Master Accountant Network Для оперативной поддержки и бесплатных консультаций!
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Зало: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
Производство контента: Г-н Ле Хоанг Туен – Основатель и генеральный директор MAN – Master Accountant Network, вьетнамский аудитор CPA с более чем 30-летним опытом работы в сфере бухгалтерского учета, аудита и финансового консалтинга.
Часто задаваемые вопросы о Декрете 144/2026/ND-CP
Согласно Постановлению 144/2026/ND-CP, положение о декларировании налоговых корректировок для уменьшения суммы убытков при отсутствии документов, подтверждающих безналичный платеж, распространяется только на товары и услуги, приобретенные в рассрочку или с отсрочкой платежа на сумму 5 миллионов донгов и более. Для сумм менее 5 миллионов донгов предприятия должны соблюдать положения о предоставлении обычных платежных документов.
Постановление 144/2026/ND-CP устанавливает, что комиссионные доходы от страхового брокерства освобождаются от налога на добавленную стоимость (НДС). Следовательно, как и в случае с другими видами деятельности, освобожденными от налогов, предприятиям, получающим этот вид дохода, не разрешается вычитать входящий НДС по расходам, непосредственно связанным со страховым брокерством, а необходимо включать его в качестве расходов.
Да. Это положительный аспект Постановления 144. В случаях, когда предприятие задекларировало снижение входного НДС из-за отсутствия документации о безналичных платежах в установленный срок, при наличии фактической платежной документации предприятие имеет право дополнительно задекларировать и вычесть эту сумму в налоговом периоде, в котором эта документация была получена.
Постановление № 144 требует, чтобы общая выручка, используемая в качестве основы для расчета, включала выручку от товаров и услуг, которые не подлежат декларированию и уплате налогов в соответствии с Законом № 149/2025/QH15. Бухгалтеры должны включать эту выручку в знаменатель при расчете процента (%) налогооблагаемой выручки от общей выручки для точного распределения вычитаемого входного налога.
Нет. Согласно поправке к пункту 4 статьи 4 Декрета 144, продажа долговых обязательств (включая продажу дебиторской и кредиторской задолженности) и продажа депозитных сертификатов четко определены как операции, не облагаемые НДС. Предприятия должны выставлять счета за эту деятельность в соответствии с правилами для группы субъектов, не облагаемых налогом на добавленную стоимость. Должны ли предприятия, приобретающие товары в рассрочку на сумму менее 5 миллионов донгов, снижать свои налоговые платежи, если оплата еще не произведена?
Можно ли вычесть комиссионные брокерских услуг по страхованию из входного НДС?
Если компания заявляет о снижении налоговой задолженности в связи с просроченной оплатой, будет ли она иметь право на налоговый вычет при фактической оплате?
Изменился ли метод расчета коэффициента распределения общего входного НДС?
Нужно ли предприятию выставлять счет-фактуру НДС (форма 10%) за продажу дебиторской задолженности?






