
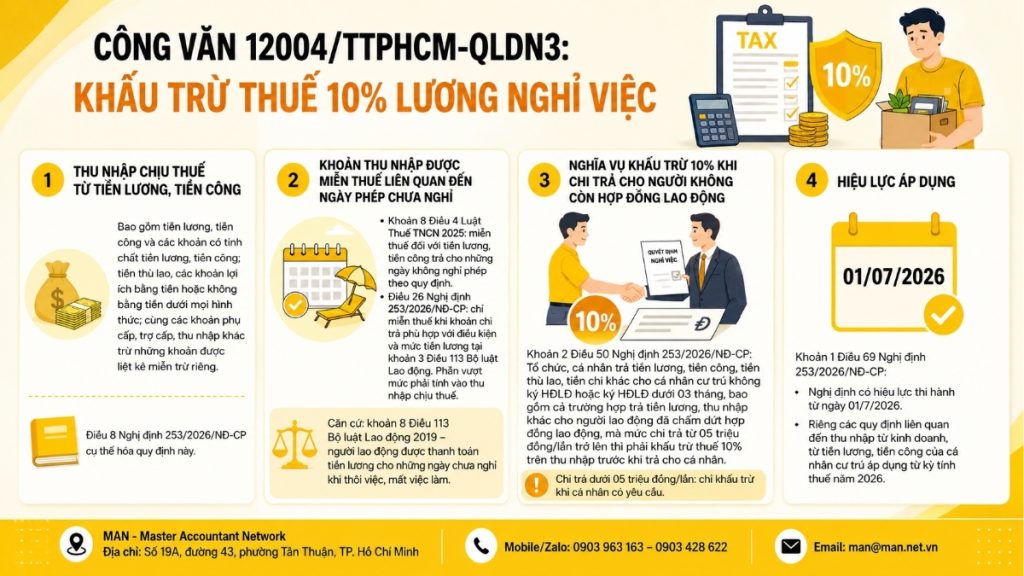
公式文書12004/TTPHCM-QLDN3は、ホーチミン市税務局からの公式回答であり、給与計算担当者が直面する一般的な問題、すなわち、従業員が退職した後に給与や手当を支払う際に、個人所得税(PIT 10%)を控除すべきかどうか、また控除する金額はいくらか、という問題を取り上げています。誤った適用は、遡及的な税金徴収や過剰控除のリスクを伴い、従業員に不利益をもたらす可能性があります。この記事では、公式文書12004/TTPHCM-QLDN3に関連するすべての法的根拠を体系的にレビューし、会計部門と人事部門が最初の支払いから正しく支払いを処理できるよう支援します。
給与計算において、通達12004/TTPHCM-QLDN3が注目に値するのはなぜですか?
2026年7月1日から、 政令253/2026/ND-CP 正式に発効し、2026年の個人所得税期間に適用されるこの規則は、当初の文書には完全には記載されていなかった一連の給与支払いの事例を引き起こしました。これには、企業が従業員に給与、未使用の年次休暇手当、退職金などを支払う場合が含まれます。 雇用契約は終了した もその一つです。
通達12004/TTPHCM-QLDN3は、まさにこの疑問に答えるために発行されたものです。これは新たな法令ではなく、適用に関するガイダンス通達です。しかし、課税所得、非課税所得、源泉徴収義務という3つの規制群を同時に適用する方法を明確に規定しているため、会計士にとっては非常に実務的な価値があります。
通達12004/TTPHCM-QLDN3を無視すると、企業は従業員が退職した後に支払われた金額を控除し忘れる可能性があり、その結果、源泉徴収税および納付税に不足が生じ、最終的な精算時または監査時に税金の回収が必要となる可能性があります。
公式書簡12004/TTPHCM-QLDN3の法的根拠
公式書簡12004/TTPHCM-QLDN3の回答は4つの段階の論理に基づいています。会計士は、単に10%という数字を覚えるだけでなく、これら4つの段階すべてを理解して正しく適用する必要があります。
2025年個人所得税法に基づく課税所得
によると 2025年個人所得税法第3条第2項:
給与および賃金からの課税対象所得には、給与、賃金およびこれらに類する支払金、手数料、あらゆる形態の金銭的または非金銭的な利益、手当、補助金、その他の所得が含まれますが、別途免除されるものを除きます。
政令253/2026/ND-CPの第8条は、この規定を具体的に定め、給与および賃金からの収入を、従業員が雇用主から現金または現物でいかなる形態で受け取る給与、賃金、および同様の性質のその他の支払い、ならびにその他の報酬および給付を含むものと定義している。
未使用の有給休暇に関連する非課税所得。
これは、通達12004/TTPHCM-QLDN3を適用する際に最も混乱を招く点です。2025年個人所得税法第4条第8項では、夜間労働賃金、残業手当、および法律で定められた休暇として取得されなかった日数分の賃金に対する税免除が規定されています。
政令253/2026/ND-CP第26条は、さらに次のように規定している。
非休暇日に支払われる賃金および給与に対する税控除は、当該支払いが労働法第113条第3項に規定される賃金条件および水準に関する規則に準拠している場合にのみ適用されます。支払額が規定額を超える場合、超過分は課税所得に含めなければなりません。
この支払いの根拠については、2019年労働法第113条第8項に規定されている。
従業員が年次休暇を取得していない場合、または年次休暇日数をすべて使い切っていない場合、退職または失業の場合には、雇用主は未使用の休暇日数に対する賃金を従業員に支払う権利を有する。
雇用契約が終了している従業員に給与を支払う際に、10%を控除する義務。
これは、実情に対処するために公式書簡12004/TTPHCM-QLDN3が適用する中核的な内容です。政令253/2026/ND-CP第50条第2項では、契約を締結していない、または3か月未満の労働契約を締結している居住者個人に給与、賃金、手数料、その他の支払いを行う組織および個人は、 これには、雇用契約が終了した従業員に賃金その他の収入が支払われる場合も含まれる。1回の取引で500万ベトナムドン以上の支払いの場合、個人への支払い前に所得に対して10%の税率で源泉徴収税が差し引かれます。1回の取引で500万ベトナムドン未満の支払いの場合は、個人の要請があった場合にのみ源泉徴収が行われます。
この条項は、公式書簡12004/TTPHCM-QLDN3で取り上げられている事例、すなわち従業員を直接的に名指ししている。 契約解除 未払い給与、ボーナス、手当、または課税所得となるその他の費用であるかどうかにかかわらず、1回の取引あたりの支払額が500万ベトナムドンの基準額に達した場合は、第10%条に基づき控除の対象となります。
政令253/2026/ND-CP第69条に基づく発効日
適用期間に関して、政令253/2026/ND-CP第69条第1項では、同政令は2026年7月1日から施行されると規定されています。ただし、居住者個人の事業活動による所得、給与、賃金に関する規定は、2026課税年度から適用されます。これが、官報12004/TTPHCM-QLDN3が施行日を2026年7月1日と定めた根拠となっています。
公式回答は、公式書簡12004/TTPHCM-QLDN3に記載されています。
上記の法的根拠に基づき、ホーチミン市税務局は公式書簡12004/TTPHCM-QLDN3において、企業が直ちに適用できる2つの明確な原則を提示した。
- 控除義務に関する第一の原則: 2026年7月1日以降、企業が従業員の雇用契約終了後に500万ベトナムドン以上の給与または賃金を支払う場合、企業は政令253/2026/ND-CP第50条第2項に基づき、給与および賃金からの総課税所得に対して10%の税率で従業員の個人所得税を控除する責任を負います。
- 10%を計算する前に除外すべき事項に関する2つ目の原則: 労働法第113条第3項の規定に準拠する非休暇日に対する支払いは、法律で定められた退職金および失業手当とともに、個人所得税法第4条第8項および政令253/2026/ND-CP第26条に基づき、個人所得税が免除されます。つまり、控除額を計算するための課税所得には含まれません。
言い換えれば、公式書簡12004/TTPHCM-QLDN3の全体的な趣旨は、10%の控除は…に適用されるということである。 課税対象所得合計法律に従って課税対象となる所得と非課税となる所得を明確に区別した上で、支払われた金額全体から無差別に税金を差し引くのではなく、課税対象となる所得と非課税となる所得を明確に区別する。
これらの手続きは、公式文書12004/TTPHCM-QLDN3の精神に沿って実施される。
通達12004/TTPHCM-QLDN3を日常業務に適用する際に誤りを避けるため、給与会計部門は以下の手順に従う必要があります。
- ステップ 1 – 支払いの内訳を記載する: 元従業員に支払うべきすべての支払いを詳細にリストアップします。未払い給与、未使用の有給休暇、退職金、失業手当、ボーナス、その他の手当 (ある場合)。
- ステップ2 – 各項目の税免除条件を確認する:未使用休暇日数の支払いについては、支払額が労働法第113条第3項に準拠しているか確認します。規定の限度額を超える場合は、政令253/2026/ND-CP第26条第3項に従って、超過額を課税所得に含めなければなりません。退職金または失業手当については、金額が現行の労働法規に従って正しいか確認します。
- ステップ 3: 残りの課税所得を決定します: 非課税部分を差し引いた後の残りの金額は、政令 253/2026/ND-CP の第 50 条第 2 項に従って 500 万 VND/取引のしきい値を決定するための基準となります。
- ステップ4:引き出しと書類作成:1回の支払いあたりの課税所得総額が500万ベトナムドン以上の場合、支払い前に税金を控除し、従業員用の源泉徴収証明書を作成し、規定に従って源泉徴収税を申告および納付します。1回の支払いあたりの税総額が500万ベトナムドン未満で、従業員が源泉徴収を希望しない場合でも、事業者はこれらの従業員のリストと所得をまとめ、課税年度末に規定の様式を使用して税務当局に提出する必要があります。
従業員の離職率が高い企業や、経理部門の人員が少ない企業にとって、最初から業務プロセスを標準化することは、繰り返し発生するミスを回避する最も効果的な方法です。多くの組織がこの方法を採用しています。 フルサービス会計 MAN(マスター会計士ネットワーク)のような専門部署の専門知識を活用することで、内部職員の交代時にも、通達12004/TTPHCM-QLDN3の精神に沿って、控除、申告、文書の保管が中断なく同期的に実施されます。
公式文書12004/TTPHCM-QLDN3の適用方法を示す例
H氏は2026年8月にB社を退職しました。2026年9月、B社はH氏に以下の残額を支払いました。
- 8月分の未払い給与(1200万ベトナムドン)
- 労働法第113条第3項に基づき、未使用の休暇6日分に対する補償(400万ベトナムドン)。
- また、労働法規に基づく退職金(1,000万ベトナムドン)も支給されます。
公式文書によると、未使用の休暇手当(400万ベトナムドン)と退職金(1000万ベトナムドン)は個人所得税が免除され、課税所得には含まれません。しかし、未払いの8月分の給与(1200万ベトナムドン)は課税所得であり、1回の支払いで500万ベトナムドン以上の基準額に達するため、会社はHさんに支払う前に120万ベトナムドンを差し引かなければなりません。
上記の例は、これを適用する際の重要なポイントを示しています。10% を控除しないでください。 全額 1回限りの支払いで、 課税所得 法律で定められた税控除を除外した後。
ビジネスでよくある間違い
企業が犯しがちな会計上のミスをいくつかご紹介します。
- 最もよくある誤解は、従業員が退職したため源泉徴収税は適用されないというものです。しかし、政令253/2026/ND-CP第50条第2項では、雇用契約が終了した従業員に所得を支払う場合でも、源泉徴収義務が適用されることが明確に規定されています。
- 控除10%は、非課税部分を含む支払総額に対して適用されます。退職金と未使用休暇手当を控除計算のための課税所得に含めると、従業員の控除額が過剰になり、公式書簡12004/TTPHCM-QLDN3の趣旨に反します。
- 休暇手当の額を労働法第113条第3項と比較しないでください。会社が未使用の休暇日に対して法定額を超える金額を支払った場合、その超過額は政令253/2026/ND-CP第26条に従って課税所得に含まれなければならず、全額が課税対象から除外されるわけではありません。
- 控除基準額以下の個人リストを作成しなかった場合:1回の取引あたりの支払額が500万ベトナムドン未満で、従業員の約束に従って控除が行われなかった場合でも、事業者は課税年度末にリストを作成して税務当局に提出する義務があります。
企業が今すぐ退職金支払いプロセスを見直すべき理由。
通達12004/TTPHCM-QLDN3は、特定の状況のみを扱っているものの、一般的な傾向を反映している。すなわち、税務当局は、雇用契約終了後に支払われる金銭に対する控除義務のチェックを強化しており、これは従来、通常の勤怠管理や給与計算プロセスにおいて見落とされがちだった一連の取引である。
従業員の離職率が高い企業にとって、通達12004/TTPHCM-QLDN3に従って手続きを積極的に更新することは、税金の滞納や延滞金のリスクを回避するだけでなく、従業員が法律で定められた非課税所得を受け取れるようにすることで、従業員の正当な権利を保護することにもつながります。課税所得と非課税所得を個々のケースごとにどのように区分すればよいか不明な場合は、関係機関に積極的に相談すべきです。 会計コンサルティングサービス これにより、決済や検査まで待ってから誤りを発見するのではなく、支払い前に内容を確認することが可能になります。
結論する
回覧文書12004/TTPHCM-QLDN3は、給与計算担当者が覚えておくべき2つの重要なポイントをまとめています。
- まず、課税所得に対する源泉徴収義務(10%)は、契約が終了した従業員への支払いに適用され、その金額が1回あたり500万ベトナムドン以上である場合に限ります。
- 第二に、控除額を計算する前に、未使用の有給休暇に対する金銭や、正当な退職金または失業手当など、法律に基づいて非課税となる金額を正しく除外する必要があります。
給与計算段階から公式文書の趣旨を正しく適用することで、企業は2つのリスクを回避できます。1つは税金の控除不足による遡及徴収、もう1つは税金の控除過剰による従業員の損失です。社内部門の給与計算と個人所得税の業務負担を軽減したい企業にとって、このソリューションは… 会計業務のアウトソーシング これは、解雇された労働者へのすべての支払いが最初から適切に処理されることを保証するための、価値のある選択肢です。
MAN – マスターアカウンタントネットワークへのお問い合わせ タイムリーなアドバイスとサポートを!
連絡先 MAN – マスター会計士ネットワーク
- 住所: No. 19A、ストリート 43、タントゥアン区、ホーチミン市
- モバイル/Zalo: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
- Googleビジネスプロフィール: MAN – Master Accountant NetworkのGoogleビジネスプロフィールを見る
- LinkedInの創設者: 専門家の Le Hoang Tuyen 氏の LinkedIn プロフィールをご覧ください。
制作および専門的なコンテンツレビューの責任者: Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO彼はベトナム公認会計士であり、会計、監査、税務、企業法務コンサルティングにおいて30年以上の豊富な経験を持つ監査人です。
公式文書12004/TTPHCM-QLDN3に関するよくある質問
従業員が退職した場合でも、会社は未払い賃金を支払う際に、従業員の所得税を源泉徴収する必要があるのでしょうか?
はい。公式文書12004/TTPHCM-QLDN3および政令253/2026/ND-CP第50条第2項によれば、雇用契約が終了した従業員への支払額が1回あたり500万ベトナムドン以上の場合、会社は支払前に課税所得から税金を控除しなければなりません。
退職金は、フォーム10%に基づく税額控除の対象となる課税所得に含まれますか?
いいえ。退職金および失業手当は、法律で定められているとおり、2025年個人所得税法第4条第8項および政令253/2026/ND-CP第26条に基づき、個人所得税が免除されます。
退職時に支払われる未使用の有給休暇は、全額非課税ですか?
免除は、支払額が労働法第113条第3項の規定を満たす場合にのみ認められます。規定額を超える支払額は、課税所得に含めなければなりません。
500万ベトナムドン未満の退職金は、税控除の対象となりますか?
控除は義務ではなく、個々の申請があった場合にのみ行われます。ただし、企業はこれらの個人のリストと所得をまとめ、課税年度末に税務当局に提出する必要があります。
公式文書12004/TTPHCM-QLDN3は、いつから発効しますか?
控除内容10%は、本政令第69条第1項に規定されているとおり、政令253/2026/ND-CPの発効により、2026年7月1日以降に行われた支払いに適用されます。






