
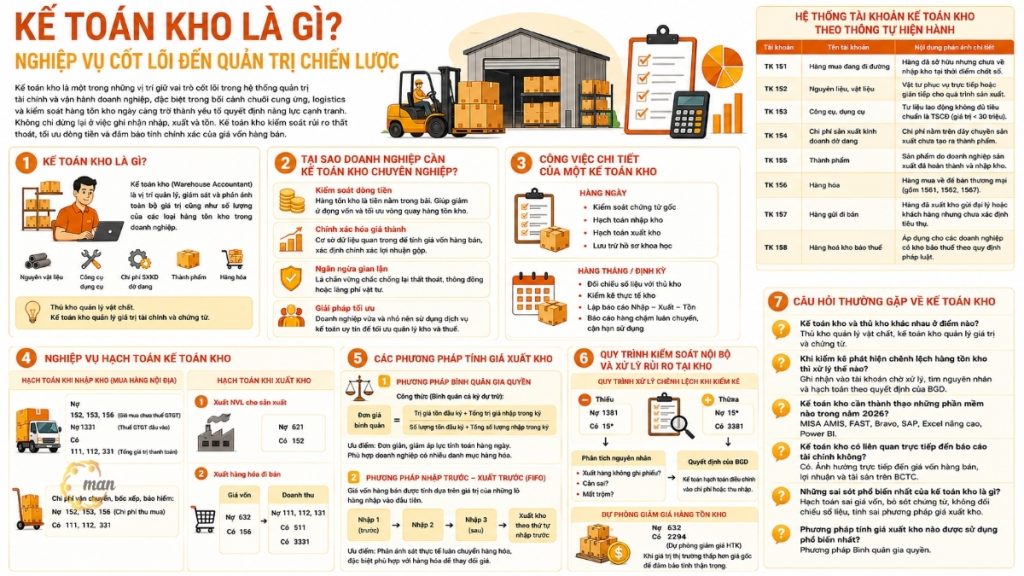
Учет запасов играет ключевую роль в финансовом управлении и операционных системах предприятий, особенно в условиях, когда цепочки поставок, логистика и контроль запасов все чаще становятся решающими факторами конкурентоспособности. Он выходит за рамки простого учета поступлений, отгрузок и уровня запасов. Бухгалтеры по учету запасов контролируют риск потерь, оптимизируют денежные потоки и обеспечивают точность себестоимости реализованной продукции. В данной статье представлено всестороннее руководство, охватывающее определения, должностные обязанности, системы учета, процедуры учета, методы расчета себестоимости реализованной продукции и необходимые навыки, помогающее предприятиям и специалистам освоить все аспекты учета запасов в соответствии с последними правилами 2026 года.
Что такое учет запасов?
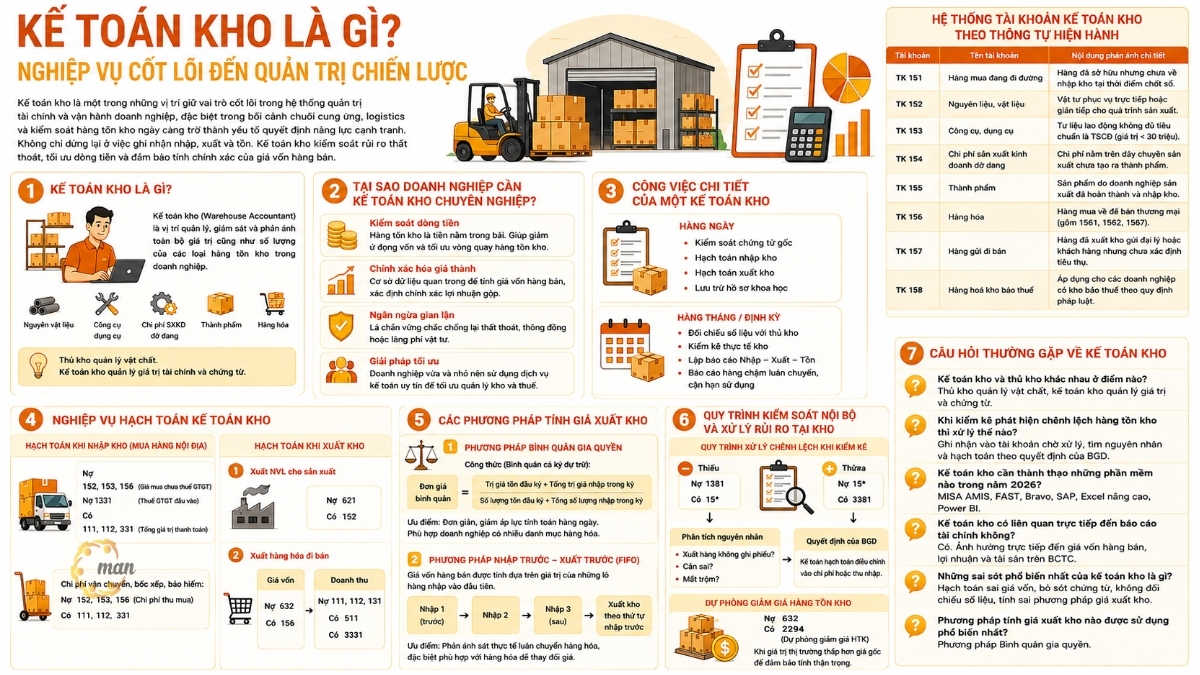
Бухгалтер склада отвечает за управление, мониторинг и учет всей стоимости и количества товарных запасов на предприятии. Эти запасы включают сырье, инструменты и оборудование, незавершенное производство, готовую продукцию и коммерческие товары.
Главное различие между заведующим складом и бухгалтером склада заключается в характере их управления. В то время как заведующий складом фокусируется на физическом обеспечении сохранности (местоположение, безопасность, температура), бухгалтер склада уделяет основное внимание юридической действительности документации и финансовой стоимости товаров.
Зачем предприятиям нужен профессиональный бухгалтер по учету товарных запасов?
В эпоху автоматизации роль складских бухгалтеров становится важнее, чем когда-либо, по следующим причинам:
- Управление денежными потоками: Запасы — это, по сути, деньги, которые простаивают. Хороший бухгалтер по учету запасов помогает минимизировать стагнацию капитала и оптимизировать оборачиваемость запасов.
- Точный расчет себестоимости: это важнейшие данные для расчета себестоимости реализованной продукции, что позволяет точно определить валовую прибыль компании.
- Предотвращение мошенничества: Системы учета запасов являются надежной защитой от неправомерного присвоения, сговора или растраты материалов в процессе производства.
Для малых и средних предприятий, которые еще не создали собственную полноценную систему управления человеческими ресурсами, привлечение сторонних поставщиков является жизнеспособным вариантом. бухгалтерские услуги Репутация — оптимальное решение для улучшения систем управления складом и налоговой документации.
Подробное описание должностных обязанностей бухгалтера по учету запасов.
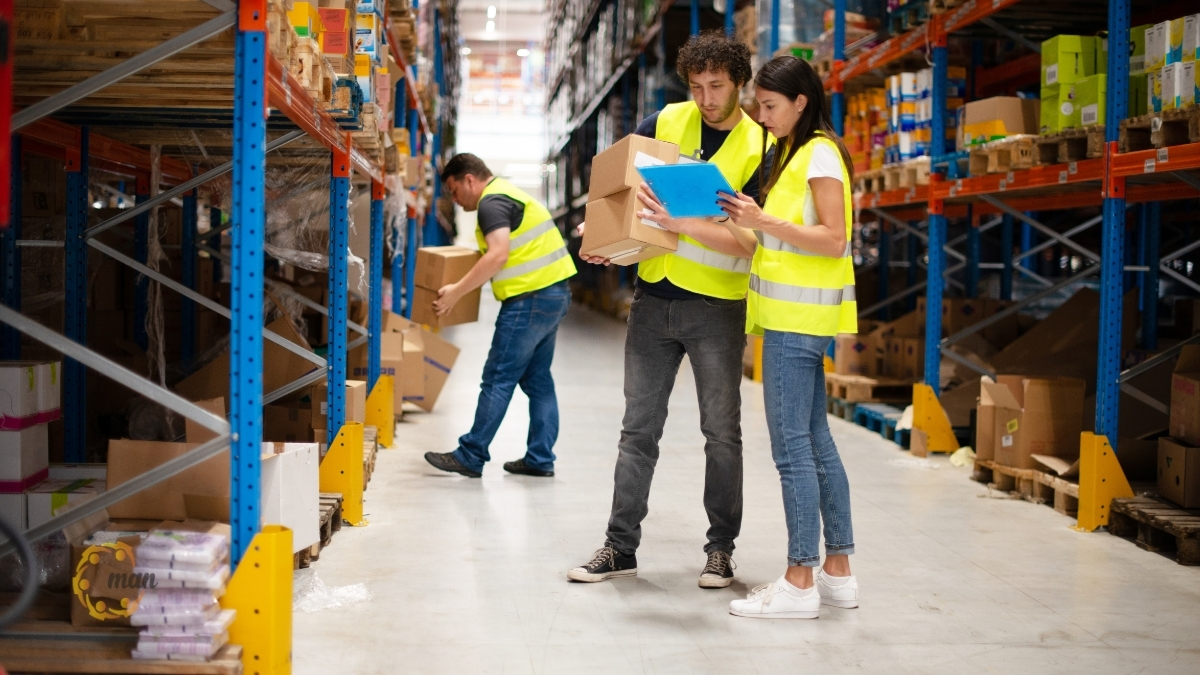
Работа бухгалтера по учету запасов разделена на отдельные временные циклы для обеспечения непрерывности и предотвращения пропуска операций.
Ежедневные задачи:
- Контроль оригиналов документов: Прием заявок на импорт или экспорт, счетов-фактур и протоколов контроля качества. Обеспечение надлежащего оформления всех транзакций перед их внесением в бухгалтерскую книгу.
- Учет запасов: На основании счета-фактуры на покупку или заказа на поставку из производственного отдела отразите в программном обеспечении увеличение стоимости основных средств.
- Учет запасов: На основании заказа на продажу или заказа на отгрузку сырья для производства, бухгалтер по учету запасов должен применить правильный метод для расчета себестоимости реализованной продукции, учтенной предприятием.
- Ведение документации: Систематизируйте документы (по времени, по тематике), чтобы облегчить последующее урегулирование налоговых вопросов и проведение налоговой проверки.
Задачи, которые необходимо выполнять ежемесячно и периодически:
- Сверка данных: это очень важная задача. Бухгалтер склада должен сверить остатки в программном обеспечении с подробной бухгалтерской книгой, которую ведет заведующий складом. Любое расхождение, даже если это всего лишь одна единица товара, должно быть расследовано для выявления причины.
- Инвентаризация: Непосредственное участие в периодических проверках инвентаризации (ежемесячно/ежеквартально/ежегодно). Подготовка отчетов по инвентаризации и предложение решений в случае выявления расхождений (избыток или недостаток).
- Подготовка исчерпывающих отчетов: составление отчетов по запасам (приток, отток и остаток на складе). В частности, отчеты по товарам с низким спросом или истекающему сроку годности, чтобы руководство могло разработать планы по сокращению избыточных запасов.
План счетов учета запасов в соответствии с действующим циркуляром.
Для точного выполнения своей работы сотрудники складского учета должны досконально разбираться в системе бухгалтерского учета. Циркуляр 200/2014/TT-BTC и Циркуляр 133/2016/TT-BTC.
| Счет | Имя учетной записи | Содержание отражает детали. |
| Счет 151 | Приобретенный товар находится в пути. | Товары находились в наличии, но на момент закрытия бухгалтерских книг еще не были учтены на складе. |
| ТК 152 | Сырье | Материалы, которые прямо или косвенно поддерживают производственный процесс. |
| Счет 153 | Инструменты и оборудование | Трудовые ресурсы, не относящиеся к основным средствам (стоимость < 30 миллионов). |
| Счет 154 | себестоимость незавершенного производства | Затраты возникают на производственной линии до создания готового продукта. |
| ТК 155 | готовый продукт | Продукция, произведенная компанией, завершена и размещена на складе. |
| Счет 156 | Товары | Товары, приобретенные для коммерческой перепродажи (включая 1561, 1562, 1567 годы). |
| Счет 157 | Товары, отправленные на продажу | Товары со склада отгружены дилерам или покупателям, но объем их потребления еще не определен. |
| Счет 158 | Товары на таможенных складах | Это относится к предприятиям, имеющим таможенные склады в соответствии с законодательством. |
Овладение системой учета запасов не только помогает кладовщикам точно регистрировать каждую операцию, но и закладывает важнейшую основу для контроля затрат, управления активами и прозрачной финансовой отчетности. Каждый счет отражает отдельный этап жизненного цикла запасов: от закупки, производства и хранения до потребления. Понимание природы и правильное применение счетов поможет предприятиям минимизировать ошибки при расчете налогов, одновременно повышая эффективность управления запасами и оптимизируя денежные потоки в производственных и коммерческих операциях.
Процедуры учета запасов
Точное ведение бухгалтерского учета является обязательным требованием. Ниже приведены основные бухгалтерские проводки, о которых должны знать специалисты по учету запасов:
Учет по факту поступления товаров на склад (внутренние закупки)
При поступлении товаров или материалов на склад бухгалтер регистрирует следующее:
- Дебетовые счета 152, 153, 156 (Цена покупки без НДС)
- Дебетовый счет 1331 (Входящий НДС, подлежащий вычету)
- Счета 111, 112 и 331 (общая сумма платежа)
Примечание: Если возникают транспортные, погрузочно-разгрузочные или страховые расходы на приобретенные товары, складской бухгалтер должен распределить их и добавить к себестоимости реализованной продукции.
- Дебетовые счета 152, 153, 156 (Расходы на закупки)
- Имеются счета 111, 112 и 331.
Учет при изъятии товаров со склада.
В случае поставки сырья для производства:
- Дебет счета 621 (Прямые материальные затраты)
- Имеется счет 152 (Сырье).
При отгрузке товаров для продажи необходимо одновременно сделать две бухгалтерские записи, чтобы обеспечить соблюдение принципа соответствия.
Учет себестоимости реализованной продукции:
- Дебетовый счет 632 (Себестоимость проданных товаров)
- Счет 156 (Товары)
Ввод данных о доходах:
- Дебетовые счета 111, 112, 131
- Имеется счет 511 (Выручка от продаж).
- Имеется счет 3331 (Исходящий НДС).
В крупных компаниях эта должность часто находится под строгим контролем высшего руководства для обеспечения прозрачности. Для компаний, проходящих цифровую трансформацию или не имеющих высококвалифицированных руководителей, этот вариант… нанять главного бухгалтера Опытные специалисты помогут предприятиям с самого начала внедрить научно обоснованный процесс учета запасов, минимизируя риск возникновения налоговой задолженности из-за ошибок в документации по инвентаризации.
Методы расчета себестоимости реализованной продукции.
Выбор метода ценообразования напрямую влияет на прибыльность бизнеса. Специалистам по учету запасов необходимо освоить следующие формулы:
Метод взвешенного среднего
Это наиболее распространенный метод, используемый сегодня в бухгалтерском программном обеспечении.
Формула для расчета среднего уровня запасов за весь период:
|
Средняя цена за единицу товара = (Стоимость начального запаса + Общая стоимость закупок за период) / (Количество начального запаса + Общее количество закупленных товаров за период) |
Преимущество: Простое решение, снижающее ежедневную нагрузку на вычисления. Подходит для предприятий с большим количеством товарных категорий.
Метод «первым пришел — первым вышел» (FIFO).
Метод «первым поступил — первым выбыл» (FIFO) — это принцип управления запасами и оценки активов, который предполагает, что товары, поступившие на склад первыми, будут отгружены первыми. Конечные запасы будут состоять из товаров, полученных последними.
Себестоимость реализованной продукции рассчитывается исходя из стоимости первоначальных поставок.
Например: Предположим, компания продает модные футболки и за месяц совершила следующие операции:
- Начальный запас: 100 товаров (цена: 120 000 VND/товар)
- 8 мая 2026 года мы получили дополнительную партию из 300 товаров (по цене 100 000 VND за единицу).
- 15 мая 2026 года было продано 350 единиц продукции.
Расчет для 350 проданных рубашек выглядит следующим образом:
- Возьмите первые 100 товаров из начального запаса: 100 x 120 000 = 12 000 000 VND.
- Возьмите еще 250 товаров из партии от 8 мая: 250 x 100 000 = 25 000 000 VND.
Общая себестоимость проданных товаров = 12 000 000 + 25 000 000 = 37 000 000 VND
Осталось 50 товаров из партии от 8 мая, цена каждого — 100 000 VND.
Процедуры внутреннего контроля и управления рисками на складе.
Отличный бухгалтер склада — это тот, кто всегда на шаг впереди в вопросах предотвращения рисков.
Порядок обработки расхождений при проведении инвентаризации.
При обнаружении расхождений между бухгалтерскими записями и фактическими данными бухгалтер должен незамедлительно принять меры:
- В случае нехватки: дебет счета 1381 (активы, ожидающие обработки) / кредит счета 15*.
- При наличии излишков: Дебет счета 15* / Кредит счета 3381 (Излишки активов, ожидающие обработки).
- Анализ причин: Была ли это ошибка менеджера склада, не зарегистрировавшего отгрузку в накладной? Была ли это ошибка взвешивания? Или это была кража? После принятия решения советом директоров бухгалтер внесет корректирующую запись в расходы или доходы.
Предусмотрено снижение стоимости товарно-материальных запасов.
При составлении финансовой отчетности, если рыночная стоимость запасов ниже их себестоимости, бухгалтер по учету запасов обязан создать резерв для обеспечения осмотрительности:
- Дебетовый счет 632 (Себестоимость проданных товаров)
- Имеется счет 2294 (Резерв на обесценение запасов).
Часто задаваемые вопросы об учете запасов
Бухгалтеры склада отвечают за ведение документации и учет входящих, исходящих и складских запасов. Они отражают финансовую стоимость товаров в бухгалтерских книгах. В свою очередь, заведующий складом непосредственно управляет товарами на складе, включая хранение, размещение, прием и отгрузку материалов, а также проведение инвентаризации. Эти две должности должны тесно координироваться, чтобы обеспечить соответствие данных фактическому инвентарю и системе.
Бухгалтер склада должен подготовить инвентаризационную ведомость, определить причину расхождения и временно отразить его на счете ожидания, таком как счет 1381 (недостача) или счет 3381 (излишек). Только после принятия решения Советом директоров разница может быть перенесена на расходы, прочие доходы или обязательства по выплате вознаграждения соответствующему лицу.
Помимо продвинутых навыков работы с Excel, бухгалтерам склада необходимо хорошо разбираться в бухгалтерском учете и ERP-системах, таких как MISA, FAST, SAP, Oracle или Bravo, в зависимости от размера предприятия. Кроме того, понимание принципов работы штрих-кодов, QR-кодов, RFID и Power BI является значительным преимуществом в современной системе управления складом.
Да. Данные учета запасов напрямую влияют на уровень запасов, себестоимость реализованной продукции, производственные затраты и прибыль предприятия. Если данные о запасах неточны, это может серьезно повлиять на всю финансовую отчетность, налоговую отчетность и результаты деятельности предприятия.
К распространённым ошибкам относятся некорректные бухгалтерские записи, отсутствие подтверждающих документов, несоответствие данных с данными менеджеров склада, неправильная запись себестоимости реализованной продукции или задержки в обработке медленно реализуемых товаров. Эти ошибки могут привести к расхождениям в финансовой отчётности, неверной себестоимости реализованной продукции и значительным рискам при урегулировании налоговых вопросов.
В настоящее время наиболее распространенным методом является метод средневзвешенной стоимости, поскольку он прост в применении в бухгалтерском программном обеспечении и подходит для предприятий, производящих различные виды товаров. Кроме того, метод FIFO часто используется в пищевой, фармацевтической промышленности или в отраслях, связанных с товарами с коротким сроком годности. В чём разница между бухгалтером по учёту запасов и заведующим складом?
Что следует предпринять, если при инвентаризации обнаружены расхождения в наличии товара?
Какими программными продуктами должны будут владеть бухгалтеры, занимающиеся учетом товарных запасов, к 2026 году?
Связан ли учет запасов напрямую с финансовой отчетностью?
Какие наиболее распространенные ошибки допускают бухгалтеры, занимающиеся учетом товарных запасов?
Какой метод расчета себестоимости реализованной продукции используется чаще всего?
Заключить
Учет запасов — это не просто регистрация поступающих, отгружаемых и оставшихся товаров; это важнейшее звено во всей системе финансового управления и операционной деятельности предприятия. Овладение бухгалтерскими практиками, планом счетов, методами расчета себестоимости реализованной продукции и процедурами внутреннего контроля поможет предприятиям минимизировать потери, оптимизировать денежные потоки и повысить эффективность управления запасами. Для профессионалов это также закладывает прочную основу для продвижения на более высокие должности, такие как главный бухгалтер, бухгалтер по затратам или внутренний финансовый менеджер.
В условиях растущего внимания бизнеса к прозрачности и операционной эффективности в 2026 году профессиональная система учета запасов является устойчивым конкурентным преимуществом. Если вашему бизнесу необходимо пересмотреть процессы учета запасов, оптимизировать бухгалтерский учет или обновить его в соответствии с последними бухгалтерскими нормами, заблаговременная консультация с экспертами имеет важное значение. компания, предоставляющая бухгалтерские услуги авторитетные, профессиональные и опытные, такие как MAN – Сеть ведущих бухгалтеров Для достижения стандартизации, минимизации налоговых, аудиторских и долгосрочных рисков в области корпоративного управления, сейчас также самое подходящее время для инвестиций в подходящую платформу для учета запасов, поскольку эффективный контроль запасов означает эффективный контроль над прибылью бизнеса.
Свяжитесь с MAN – Master Accountant Network За экспертными советами и поддержкой!
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Зало: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
Производство контента: Г-н Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Аудиторы CPA Vietnam с более чем 30-летним опытом работы в области бухгалтерского учета, аудита и финансового консалтинга.






