
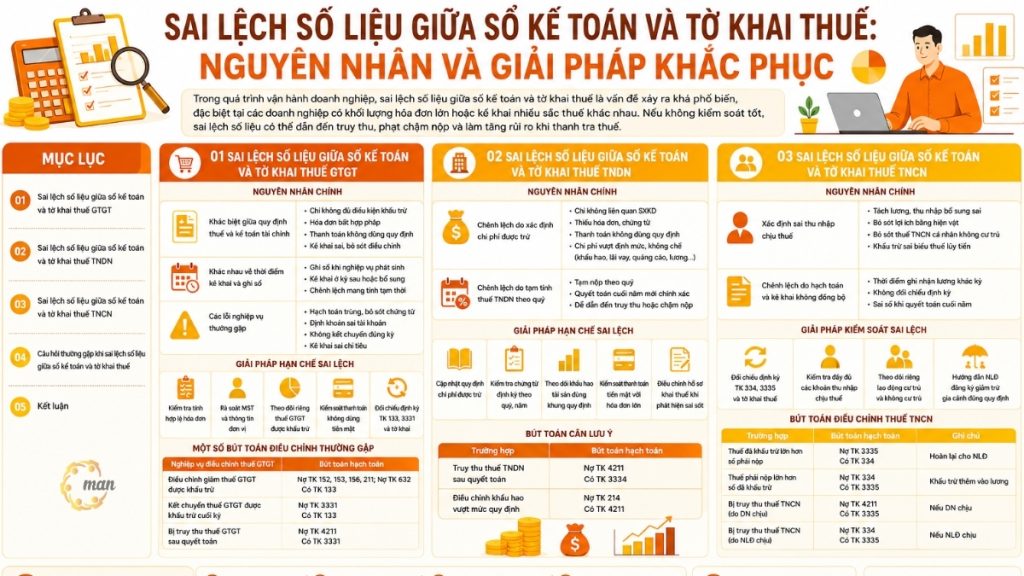
В ходе хозяйственной деятельности расхождения между бухгалтерской отчетностью и налоговыми декларациями довольно распространены, особенно в компаниях с большим объемом счетов-фактур или тех, кто подает несколько налоговых деклараций. Несмотря на все более строгие налоговые законы, существенные расхождения между налоговыми декларациями и бухгалтерской отчетностью по-прежнему возникают.
Эти расхождения могут возникать из-за конкретных налоговых правил, сроков признания доходов и расходов, условий налоговых вычетов или ошибок в бухгалтерском учете. При отсутствии надлежащего контроля расхождения между бухгалтерскими записями и налоговыми декларациями могут привести к налоговой задолженности, штрафам за несвоевременную уплату налогов и повышенному риску при налоговых проверках.
Расхождения между бухгалтерскими записями и декларациями по НДС.
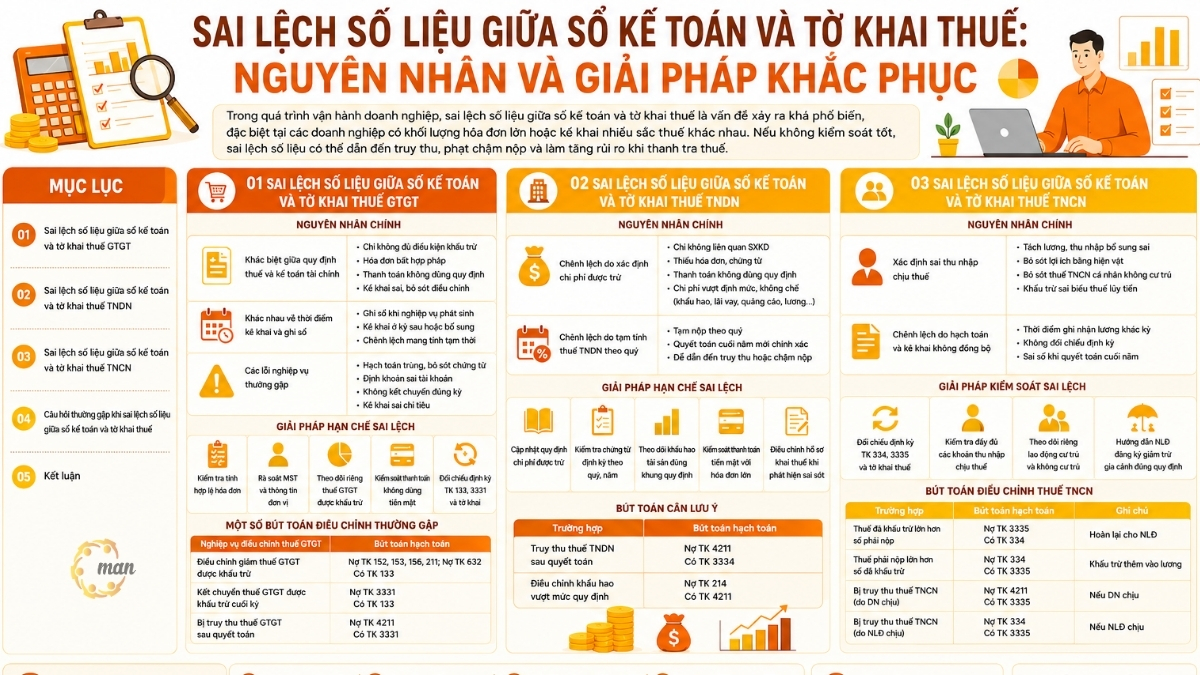
В деловой практике налог на добавленную стоимость (НДС) является наиболее подверженным расхождениям из-за его прямой связи со счетами-фактурами, подтверждающими документами и сроками подачи деклараций. Расхождения между бухгалтерскими записями и декларациями по НДС часто возникают из-за различий между правилами финансового учета и налоговыми правилами, а также из-за ошибок в процессах бухгалтерского учета и декларирования. Для лучшего понимания причин и эффективных решений предприятиям необходимо рассмотреть каждый конкретный тип расхождений, как описано ниже.
Различия возникают из-за несоответствий между налоговым законодательством и финансовым учетом.
Согласно правилам Закон о налоге на добавленную стоимость В соответствии с Законом от 3 июня 2008 года и Законом от 19 июня 2013 года, вносящим изменения и дополнения в ряд статей Закона о налоге на добавленную стоимость, предприятия, уплачивающие НДС методом вычета, имеют право на вычет НДС, если бухгалтерская документация соответствует условиям для декларирования налогового вычета и одновременно удовлетворяет следующим условиям:
- Оказание услуг в сфере бизнеса и производства, облагаемых НДС;
- Счет-фактура является законным и действительным;
- Безналичная оплата принимается для счетов на сумму 20 миллионов VND и более.
Однако в действительности многие расходы отражаются в бухгалтерских книгах, но не подлежат налоговому вычету. Это приводит к расхождениям между бухгалтерскими записями и налоговой декларацией по вычитаемым НДС.
К числу распространенных случаев относятся:
- Отдельной классификации расходов, связанных с облагаемой и необлагаемой налогом деятельностью, не существует;
- Эти счета-фактуры были незаконными, но их не обнаружили вовремя;
- Нарушение условий банковского перевода платежей;
- Бухгалтер неверно указал или не указал корректировки для уменьшения входного налога.
Это особый вид расхождения между финансовым учетом и налоговым учетом.
Расхождения обусловлены различиями во времени подачи заявления и регистрации.
Помимо правовых норм, расхождения между бухгалтерской отчетностью и налоговыми декларациями могут возникать также из-за различий во времени регистрации.
Бухгалтеры могут регистрировать документы сразу после совершения операций, в то время как НДС декларируется позже или посредством дополнительных деклараций. Это приводит к несоответствиям между цифрами в налоговой декларации и бухгалтерскими записями.
Как правило, это временное расхождение, которое можно скорректировать в конце финансового года. Однако без регулярного мониторинга предприятия могут легко допустить ошибки в долгосрочной перспективе.
Ошибки в деловой практике часто приводят к расхождениям в платежах по НДС.
К числу распространенных бухгалтерских ошибок, приводящих к расхождениям между бухгалтерскими записями и налоговыми декларациями, относятся:
- Дубликаты счетов-фактур регистрируются в бухгалтерской системе.
- Отсутствуют входные или выходные документы;
- Неверная бухгалтерская запись;
- Несвоевременное перечисление НДС;
- Неправильное указание информации в налоговой декларации.
Эти ошибки, хотя и незначительные, могут существенно повлиять на налоговые обязательства компании.
Решения для минимизации расхождений между бухгалтерской отчетностью и декларациями по НДС.
Для минимизации расхождений между бухгалтерской отчетностью и налоговыми декларациями предприятиям следует внедрить следующие меры контроля:
- При получении счета-фактуры проверьте его подлинность;
- Проверьте налоговый идентификационный номер и информацию об отправителе счета-фактуры;
- Отслеживайте подлежащий вычету НДС отдельно для каждого вида деятельности;
- Контролировать условия безналичных платежей;
- Регулярная сверка счетов 133, 3331 и декларации по НДС.
Кроме того, бухгалтерам необходимо уделять особое внимание корректировочным записям по налогам в случаях возникновения ошибок или взыскания задолженности по налогам после аудита.
Некоторые распространенные корректировочные записи
Ниже приведена сводная таблица корректирующих записей, вносимых при возникновении расхождений между бухгалтерскими записями и налоговой декларацией:
| процедуры корректировки НДС | Бухгалтерская запись |
| Снижение суммы вычитаемого НДС. | Дебетовые счета 152, 153, 156, 211: Увеличение стоимости запасов и активов.
Дебет счета 632: Увеличение себестоимости проданных товаров (если товары были проданы). Счет 133: Снижение суммы НДС, подлежащей вычету. |
| Перенос подлежащего вычету НДС в конце периода. | Дебетовый счет 3331: Налог на добавленную стоимость к уплате
Счет 133: Налог на добавленную стоимость, подлежащий вычету. |
| Подлежит ретроактивному взысканию НДС после уплаты налогов. | Дебетовый счет 4211: Нераспределенная прибыль после уплаты налогов
Счет 3331: Дополнительный НДС к уплате |
Правильное выполнение корректирующих записей и переводов НДС не только помогает предприятиям минимизировать расхождения между бухгалтерскими записями и налоговыми декларациями, но и обеспечивает точность финансовой отчетности и налоговых деклараций. Предприятиям следует регулярно сверять налоговые счета с периодическими налоговыми декларациями, чтобы оперативно выявлять и устранять расхождения и минимизировать риски при налоговых проверках и инспекциях.
Расхождения между бухгалтерской отчетностью и декларациями по корпоративному подоходному налогу.
На практике расхождения между бухгалтерскими записями и декларациями по корпоративному подоходному налогу часто возникают из-за различий между принципами бухгалтерского учета и правилами определения налогооблагаемого дохода в соответствии с действующим налоговым законодательством. Расходы, отраженные в бухгалтерских книгах, не обязательно будут приняты при урегулировании налоговых споров, особенно те, которые не в полной мере соответствуют требованиям к документации, оплате или установленным лимитам. Для лучшего понимания причин и эффективного контроля этих расхождений предприятиям необходимо рассмотреть каждый из перечисленных ниже вопросов.
Различия, возникающие при определении подлежащих вычету расходов.
Разница в корпоративном подоходном налоге возникает из-за определения вычитаемых расходов при расчете налогооблагаемого корпоративного дохода, согласно... Циркуляр № 78/2014/TT-BTC Ниже приведены положения и инструкции Министерства финансов по их применению от 18 июня 2014 года: Закон о корпоративном подоходном налоге В правилах строго оговорено, что предприятиям разрешается вычитать расходы, если эти расходы соответствуют следующим условиям:
- Связано с хозяйственными операциями;
- Все необходимые юридически оформленные счета и документы имеются в наличии.
- Соответствует требованиям для безналичной оплаты.
Кроме того, многие расходы подлежат ограничениям или отдельному управлению, например:
- Амортизационные расходы;
- Процентные расходы;
- Расходы на рекламу;
- Зарплата;
- Расходы на продвижение.
В то время как финансовый учет фиксирует операции в соответствии с их характером, налоговый учет зависит от правовых норм. Именно поэтому расхождения между бухгалтерскими записями и налоговыми декларациями возникают довольно часто.
Разница обусловлена предварительным расчетом корпоративного подоходного налога на квартальной основе.
Налог на прибыль предприятий обычно уплачивается ежеквартально авансом, в то время как окончательный годовой расчет точно отражает фактическую налоговую задолженность. Это приводит к расхождениям между расчетной суммой налога и окончательной суммой расчета.
Если предприятия не проводят регулярные проверки, выявленные несоответствия могут привести к начислению задолженности по налогам или штрафам за несвоевременную оплату.
Расхождения между бухгалтерскими записями и налоговыми декларациями существенно влияют на прозрачность финансовой отчетности. Наймите бухгалтера для подготовки финансовой отчетности. Это эффективное решение для проверки всех данных, сверки корректирующих записей и обеспечения согласованности между бухгалтерской отчетностью и налоговыми обязательствами перед их представлением в налоговые органы.
Решения для минимизации расхождений между бухгалтерской отчетностью и декларациями по корпоративному подоходному налогу.
Для минимизации расхождений между бухгалтерской отчетностью и декларациями по корпоративному подоходному налогу предприятиям следует:
- Регулярно обновляйте правила, касающиеся вычета расходов;
- Проводите периодическую проверку документов ежеквартально и ежегодно;
- Контролируйте амортизацию активов в соответствии с установленными правилами;
- Контролируйте наличные платежи по счетам с высокой стоимостью;
- При обнаружении существенных ошибок в налоговой декларации своевременно вносите необходимые исправления.
Запись в журнале, которую следует отметить.
Следующие бухгалтерские записи требуют внимания в двух случаях:
- Взыскание задолженности по корпоративному подоходному налогу после окончательного урегулирования.
- Корректировка амортизации, превышающей установленный лимит.
Взыскание задолженности по корпоративному подоходному налогу после окончательного урегулирования.
- Дебетовый счет 4211
- Номер счета 3334
Корректировка амортизации, превышающей установленный лимит.
- Дебетовый счет 214
- Имеется номер счета 4211.
Расхождения между бухгалтерскими записями и декларациями о доходах физических лиц.
Что касается подоходного налога с физических лиц, то в процессе определения налогооблагаемого дохода, вычета налогов и учета налоговых обязательств сотрудников часто возникают расхождения между бухгалтерской отчетностью и налоговыми декларациями. Эти расхождения могут быть вызваны неправильным применением правил налогообложения доходов, упущением налогооблагаемых льгот или несоответствием деклараций бухгалтерской отчетности. Для снижения рисков при расчете подоходного налога с физических лиц предприятиям необходимо четко определить распространенные причины, перечисленные ниже.
Неправильное определение налогооблагаемого дохода
Подоходный налог с физических лиц — это область, где расхождения между бухгалтерской отчетностью и налоговыми декларациями встречаются очень часто, особенно в компаниях с большим штатом сотрудников или сложной системой начисления заработной платы.
К числу распространенных ошибок относятся:
- Разделение основной заработной платы и дополнительного дохода приводит к некорректным расчетам налогов;
- Налог на льготы, полученные в натуральной форме, не взимается.
- Освобождение от уплаты подоходного налога для физических лиц, не являющихся резидентами;
- Налоговые вычеты производились не в соответствии с прогрессивной шкалой налоговых ставок.
Эти ошибки привели к несоответствиям между цифрами в счетах 334, 3335 и в декларации о подоходном налоге физических лиц.
Различия обусловлены несоответствием в бухгалтерском учете и декларировании.
Поскольку сроки учета заработной платы и подачи налоговых деклараций различаются, предприятия подвержены расхождениям между бухгалтерскими записями и налоговыми декларациями, если они не проводят периодическую сверку.
Это распространенная причина ошибок при расчете подоходного налога с физических лиц в конце года.
Решения для устранения расхождений между бухгалтерскими записями и декларациями о доходах физических лиц.
Предприятиям следует принять следующие меры:
- Периодически сверяйте счета 334 и 3335 с налоговой декларацией;
- Проверьте все налогооблагаемые доходы.
- Осуществлять мониторинг работников-резидентов и работников-иностранцев раздельно;
- Проинструктируйте сотрудников о том, как правильно зарегистрироваться для получения личных налоговых вычетов в соответствии с действующими правилами.
Корректировка подоходного налога физических лиц
В следующих случаях корпоративным бухгалтерам необходимо обращать внимание на корректирующие проводки:
- Сумма удержанного налога превышает сумму, подлежащую уплате.
- Сумма подлежащего уплате налога превышает сумму удержанного налога.
- Подлежит ретроспективному взысканию подоходного налога с физических лиц.
Сумма удержанного налога превышает сумму, подлежащую уплате.
- Дебетовый счет 3335
- Имеется счет номер 334.
Сумма подлежащего уплате налога превышает сумму удержанного налога.
- Дебетовый счет 334
- Номер счета 3335
Подлежит ретроспективному взысканию подоходного налога с физических лиц.
Если предприятие несет ответственность:
- Дебетовый счет 4211
- Номер счета 3335
Если работник согласен:
- Дебетовый счет 334
- Номер счета 3335
Кроме того, необходима координация действий со специализированными подразделениями. бухгалтерские услуги Это поможет предприятиям лучше контролировать процесс учета транзакций, ограничивая риск расхождений между финансовой отчетностью и налоговыми декларациями в ходе фактической деятельности.
Часто задаваемые вопросы о расхождениях между бухгалтерской отчетностью и налоговыми декларациями
Такая ситуация часто возникает из-за расхождений во времени между бухгалтерскими записями и налоговыми декларациями. Кроме того, это может быть вызвано отсутствием подтверждающих документов, подачей дополнительных деклараций в разные периоды, невыполнением операций по переводу налогов или некорректными бухгалтерскими записями.
К показателям, наиболее подверженным расхождениям, относятся вычитаемый входящий НДС, подлежащий уплате исходящий НДС и сумма НДС, перенесенная на следующий период. Кроме того, счета 133 и 3331 в бухгалтерской отчетности часто не совпадают с данными в налоговой декларации из-за неправильного времени подачи деклараций или некорректной корректировки счетов-фактур, не соответствующих критериям вычета.
Для точного выявления причин расхождений предприятиям необходимо проводить детальную сверку бухгалтерских записей, счетов-фактур и налоговых деклараций за каждый отчетный период. После проверки бухгалтеры должны внести соответствующие корректирующие записи и подготовить дополнительные налоговые декларации, если ошибки влияют на налоговые обязательства.
Да. Если бухгалтерские расходы и расходы, подлежащие вычету для целей корпоративного подоходного налога, не совпадают, возникает разница между бухгалтерской прибылью и налогооблагаемым доходом. Если предприятие не внесет необходимые корректировки, цифры в финансовой отчетности могут неточно отражать фактическую налоговую задолженность. Почему остаток на налоговом счете в бухгалтерских записях не совпадает с данными в налоговой декларации?
Какие наиболее распространенные расхождения между бухгалтерской отчетностью и декларациями по НДС?
Что следует предпринять при обнаружении расхождений между бухгалтерскими записями и налоговыми декларациями?
Влияют ли расхождения между бухгалтерскими записями и декларациями по корпоративному подоходному налогу на финансовую отчетность?
Заключить
Как видно, расхождения между бухгалтерскими записями и налоговыми декларациями возникают по различным причинам, таким как различия в законодательстве, сроках учета, условиях декларирования или бухгалтерских ошибках.
Предприятиям следует заблаговременно проводить периодические проверки для выявления расхождений между бухгалтерской отчетностью и налоговыми декларациями, особенно по показателям, связанным с НДС, налогом на прибыль предприятий и налогом на доходы физических лиц. В случаях, когда бухгалтерская отчетность содержит многочисленные и систематические ошибки, предприятиям следует рассмотреть возможность применения соответствующих методов. услуги по восстановлению бухгалтерских записей Цель состоит в стандартизации документов, корректировке бухгалтерских записей и синхронизации данных с налоговыми декларациями.
Свяжитесь с MAN – Master Accountant Network Бесплатная поддержка и консультации!
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Зало: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
Производство контента: Г-н ЛХоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Аудиторы CPA Vietnam с более чем 30-летним опытом работы в области бухгалтерского учета, аудита и финансового консалтинга.






