
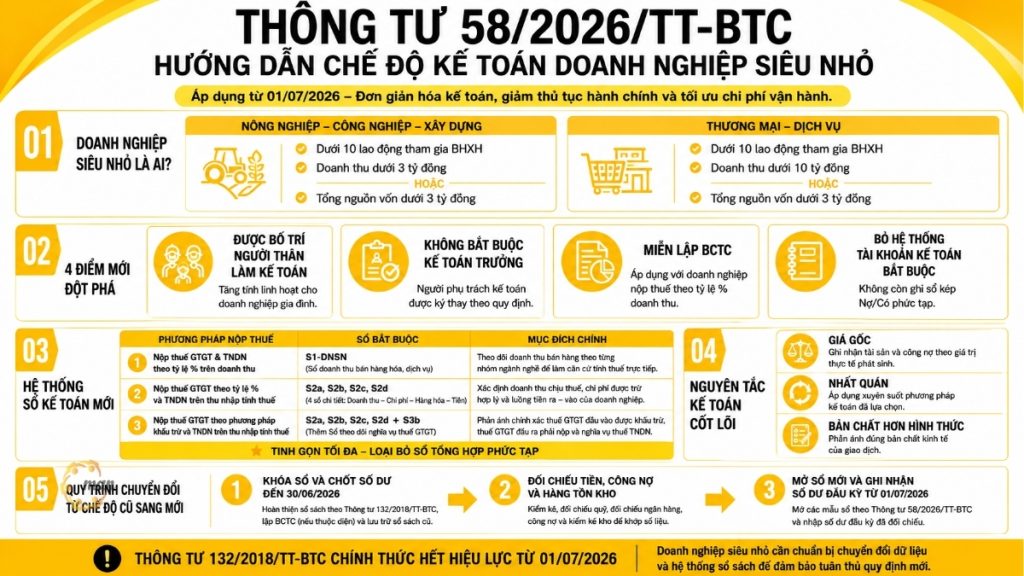
Циркуляр 58/2026/TT-BTC В систему бухгалтерского учета микропредприятий официально внесен ряд важных изменений, создающих благоприятные условия для малых предприятий, домашних хозяйств и индивидуальных предпринимателей, позволяющие снизить административную нагрузку, оптимизировать операционные расходы и повысить эффективность финансового управления. В данной статье MAN – Master Accountant Network представит всесторонний обзор основных нововведений системы бухгалтерского учета микропредприятий 2026 года, начиная от сферы применения, системы бухгалтерских книг, правил составления финансовой отчетности и заканчивая рекомендациями по переходу от старого режима в соответствии с Циркуляром 132/2018/TT-BTC, что поможет предприятиям заблаговременно соблюдать нормативные требования и минимизировать налоговые и бухгалтерские риски в ходе своей деятельности.
Что такое микропредприятия?
Согласно правилам, установленным в Постановление 80/2021/ND-CP В руководящих принципах Закона о поддержке малых и средних предприятий и микропредприятий определены экономические организации с крайне оптимизированной деятельностью, классифицированные по сфере деятельности на основе следующих количественных критериев:
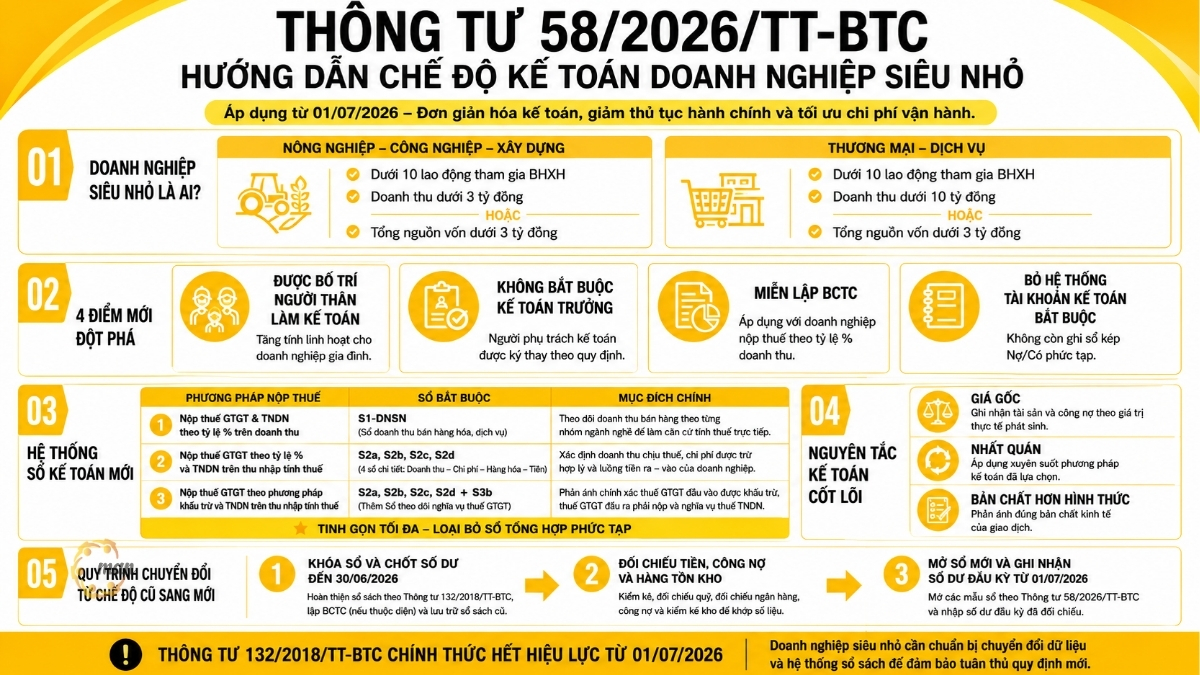
- В сферах сельского хозяйства, лесного хозяйства, рыболовства, промышленности и строительства: среднее число работников, участвующих в системе социального страхования в год, составляет менее 10 человек, а общий доход за предыдущий год составляет менее 3 миллиардов донгов, или общий капитал, указанный в балансе за предыдущий год, составляет менее 3 миллиардов донгов.
- В секторе торговли и услуг: количество сотрудников, участвующих в системе социального страхования, составляет менее 10 человек, а общий доход за предыдущий год составляет менее 10 миллиардов донгов, или общий капитал, указанный в балансе за предыдущий год, составляет менее 3 миллиардов донгов.
Какова система бухгалтерского учета для микропредприятий?
Система бухгалтерского учета для микропредприятий представляет собой свод правовых норм, изданных Министерством финансов, в частности, Циркуляром 58/2026/TT-BTC, призванным регулировать бухгалтерскую деятельность микропредприятий, включая:
- Бухгалтерские документы
- Система учета
- Методы учета финансовых данных и подготовки финансовых отчетов.
Ключевой особенностью системы учета микропредприятий является ее радикальное упрощение по сравнению с системами учета крупных и малых и средних предприятий. Эта система устраняет большинство громоздких процедур и сложную систему двойного учета, что облегчает малым предприятиям ведение собственной бухгалтерской отчетности с минимальными затратами, обеспечивая при этом прозрачность перед налоговыми органами.
Обзор циркуляра 58/2026/TT-BTC и последних правил бухгалтерского учета для микропредприятий.
Введение Циркуляра 58/2026/TT-BTC рассматривается как «глоток свежего воздуха», помогающий стартапам, обществам с ограниченной ответственностью с одним участником и семейным предприятиям оптимизировать свои внутренние ресурсы. Новые правила направлены на упрощение бухгалтерской документации, бухгалтерских книг и форм представления финансовой отчетности, чтобы точно соответствовать крайне ограниченным масштабам этих предприятий.
Система учета для микропредприятий применяется к следующим субъектам:
В соответствии со статьей 2 Циркуляра 58/2026/TT-BTC, следующие организации могут применять или по своему выбору применять данную систему бухгалтерского учета:
- Микропредприятия создаются и функционируют в соответствии с вьетнамским законодательством и отвечают установленным количественным критериям.
- Домашние предприятия и индивидуальные предприниматели (новое дополнение): Это существенное улучшение в Циркуляре 58/2026/TT-BTC. Теперь домашние предприятия и индивидуальные предприниматели, которые добровольно желают стандартизировать свою внутреннюю систему управления, могут в полной мере заблаговременно выбрать применение режима учета для микропредприятий для прозрачной регистрации своих финансовых данных, создавая основу для перехода к бизнес-модели в будущем.
Определение правильной целевой группы помогает владельцам бизнеса заблаговременно выбрать наиболее подходящий план организации бухгалтерского учета, чтобы минимизировать риск будущих налоговых проверок.
В действительности не все микропредприятия располагают ресурсами для создания собственного специализированного бухгалтерского отдела. Поэтому многие предпочитают пользоваться услугами сторонних организаций. бухгалтерские услуги Оказание поддержки в создании систем бухгалтерского учета, подаче налоговых деклараций и соблюдении положений Циркуляра 58/2026/TT-BTC с самых начальных этапов деятельности.
Новые, революционные особенности системы бухгалтерского учета для микропредприятий в соответствии с Циркуляром 58/2026/TT-BTC.
В отличие от предыдущих строгих правил, основная цель нового циркуляра — устранение барьеров и оптимизация затрат. Этот сдвиг наглядно демонстрируется четырьмя ключевыми изменениями, которые напрямую влияют на организацию персонала, обязанности по отчетности и методы ведения учета всех организаций, применяющих систему учета микропредприятий:
В микропредприятиях в качестве бухгалтеров нанимают родственников.
Ранее, из-за строгих положений Закона о бухгалтерском учете 2015 года, назначение кровных родственников на должности бухгалтеров в компаниях часто сталкивалось со сложными юридическими препятствиями, что создавало значительные трудности для семейных компаний, которые отдавали приоритет абсолютному доверию со стороны членов семьи.
Назначение главного бухгалтера не является обязательным.
В целях упрощения и без того отлаженной организационной структуры, Циркуляр 58/2026/TT-BTC четко устанавливает, что микропредприятиям не требуется сообщать о назначении главного бухгалтера.
В тех случаях, когда предприятие назначает только бухгалтера на замену главному бухгалтеру, этот человек будет напрямую подписывать бухгалтерские документы, книги и финансовые отчеты от имени главного бухгалтера. Это гибкое регулирование является частью новой системы бухгалтерского учета для микропредприятий, которая полностью снимает необходимость найма главного бухгалтера, когда масштабы бизнеса еще очень малы.
Предприятия, уплачивающие налоги в виде процента от выручки, освобождаются от обязанности составлять финансовую отчетность.
Очевидно, что это главное преимущество системы учета для микропредприятий, направленной на минимизацию административной нагрузки в конце года. Основная задача заключается лишь в хранении фактических счетов-фактур и документов, а также в создании простой системы учета для упрощения периодических налоговых проверок и расчетов.
Полностью отменить обязательную систему бухгалтерского учета.
Теперь микропредприятиям больше не нужно вести двойную запись (дебет/кредит) с использованием сложных бухгалтерских счетов. Основная обязанность бухгалтера — просто регистрировать операции непосредственно в подробных бухгалтерских книгах для отслеживания денежных потоков, доходов, расходов и запасов. Это упрощение позволяет даже тем, кто не обладает глубокими знаниями в области бухгалтерского учета, легко вести бухгалтерский учет своего бизнеса.
Подробности системы бухгалтерского учета для микропредприятий в соответствии с Циркуляром 58/2026/TT-BTC
В зависимости от выбранного предприятием метода уплаты налога на добавленную стоимость (НДС) и налога на прибыль предприятий (НДП), Циркуляр 58/2026/TT-BTC разделяет систему бухгалтерского учета на отдельные группы для оптимизации рабочей нагрузки бухгалтеров.
| методы уплаты налогов | Обязательная система бухгалтерского учета | Основная цель |
| Пример 1: Уплата НДС и налога на прибыль предприятий по ставке от 1% до 3% НДС с выручки. | Реестр выручки от продаж товаров и услуг (форма S1-DNSN) | Отслеживайте выручку от продаж по отраслевым группам, чтобы использовать ее в качестве основы для расчета прямых налогов. |
| Вариант 2: Уплатить НДС по ставке от 1% до 3% и корпоративный подоходный налог с налогооблагаемого дохода. | Реестр выручки от продаж товаров и услуг (форма S2a-DNSN) | Точно определить налогооблагаемую выручку, подлежащие вычету расходы, а также приток и отток денежных средств предприятия. |
| Подробный реестр доходов и расходов (форма S2b-DNSN) | ||
| Подробный перечень материалов, инструментов, изделий и товаров (форма S2c-DNSN) | ||
| Кассовый счет (форма S2d-DNSN) | ||
| Пример 3: Уплата НДС методом вычета и корпоративного подоходного налога с налогооблагаемого дохода. | Все четыре типа бухгалтерских книг в Кейсе 2 (S2a, S2b, S2c, S2d) | Точно отразите сумму вычитаемого входящего НДС, подлежащего уплате исходящего НДС и сумму обязательств по корпоративному подоходному налогу на конец года. |
| Реестр отслеживания обязательств по НДС (форма S3b-DNSN) |
Глядя на приведенную выше сводную таблицу, отчетливо виден минималистский подход к учету в микропредприятиях, где количество регистров сведено к минимуму, что полностью исключает сложные сводные регистры двойной записи.
Руководство по методам бухгалтерского учета для предприятий, уплачивающих налоги напрямую.
Для микропредприятий, уплачивающих налоги в процентах от выручки, бухгалтерский процесс чрезвычайно упрощен:
- Бухгалтерская документация: Для определения выручки от продажи товаров и услуг за отчетный период непосредственно используются товарные накладные и другие документы, имеющие отношение к выручке. Кроме того, предприятия могут использовать список приобретенных товаров и услуг без накладных для демонстрации оттока денежных средств.
Инструкции по внесению данных в налоговый реестр (форма S1-DNSN):
- Столбцы A и B: Запишите номер счета-фактуры и дату (месяц и год) оформления продажи.
- Столбец C: Кратко опишите деловую операцию, которая принесла доход. Для минимизации времени обработки предприятия могут указывать подробную информацию по каждому счету-фактуре или предоставлять общую сумму вместе с периодическим обзором счетов-фактур.
- Столбец 1: Укажите общую фактическую выручку без НДС (или с НДС в зависимости от метода декларирования налогов предприятия).
Принципы бухгалтерского учета и финансовой отчетности при применении системы учета для микропредприятий.
Несмотря на максимальное упрощение, функционирование систем бухгалтерского учета для микропредприятий должно по-прежнему строго придерживаться основных финансовых принципов для обеспечения прозрачности и защиты законных прав предприятий перед налоговыми органами.
Основные принципы бухгалтерского учета:
- Принцип себестоимости: Стоимость основных средств, инструментов и оборудования, а также обязательств первоначально должна отражаться по их фактической стоимости на момент приобретения или совершения сделки. Предприятиям строго запрещено переоценивать активы, если это специально не предусмотрено законом.
- Принцип последовательности: выбранные предприятием учетные политики, методы ведения бухгалтерского учета и методы расчета налогов должны применяться последовательно в течение всего финансового года. В случае изменений в следующем году предприятие должно четко объяснить причины этих изменений.
- Суть важнее формы: подготовка и представление бухгалтерской отчетности и финансовых отчетов должны точно отражать экономическую природу фактически совершаемых операций, а не сосредотачиваться исключительно на форме или названии операции.
Для предприятий, у которых нет квалифицированного бухгалтерского персонала или которым необходимо обеспечить точность годовой финансовой отчетности, Наймите бухгалтера для подготовки финансовой отчетности. Это решение выбирают многие организации, чтобы свести к минимуму ошибки, соответствовать требованиям налоговых органов и сэкономить на расходах на подбор постоянного персонала.
Инструкция по переносу данных из старой системы бухгалтерского учета в новую систему учета микропредприятий.
Делать Циркуляр 132/2018/TT-BTC В связи с официальным истечением срока действия новых правил 1 июля 2026 года микропредприятиям необходимо оперативно подготовить планы по переносу своих балансов и бухгалтерских данных во избежание сбоев в работе системы.
Инструкция по переносу данных из старой системы бухгалтерского учета в новую систему учета микропредприятий.
| Объект управления | Остаток средств на старом счете согласно Циркуляру 132/2018 | Возможность перехода на новый реестр в соответствии с Циркуляром 58/2026 |
| Наличные и банковские депозиты | Дебетовый баланс счета 111
Остаток задолженности по счету 112 |
Перенесите весь остаток средств в реестр кассовых операций (форма S2d-DNSN) (подробная информация по наличным средствам и депозитам до востребования/текущим счетам в каждом банке). |
| Кредиторская задолженность | Остатки задолженности по счетам 131 и 1318
Кредитовые остатки на счетах 1311, 3312 и 3318 |
Перенесите остаток средств в регистр учета кредиторской задолженности (форма S4a-DNSN) (подробная информация по клиенту или поставщику). |
| Инвентарь | Дебетовый баланс счета 1521
Остаток задолженности по счету: 1524 Остаток задолженности по счету: 1526 |
Перенесите остаток в подробный инвентарный реестр материалов, инструментов, продукции и товаров (форма S2c-DNSN) (откройте подробную информацию по каждому типу материала, продукции или товара). |
| НДС | Остаток задолженности по счету 1313
Кредитовый остаток на счете 33131 |
Перенесите остаток средств в Реестр отслеживания обязательств по НДС (форма S3b-DNSN) (запишите в строки, соответствующие входящему/исходящему НДС). |
| Другие виды налогов | Кредитовый остаток на счете 33134 | Перенесите баланс и соответствующие столбцы выше. |
Процесс конвертации быстрый и эффективный.
Для обеспечения плавного и безошибочного перехода компаниям следует следовать этому плану:
- Шаг 1 – Закрытие бухгалтерских книг и окончательная обработка старых бухгалтерских остатков: Завершите учет операций, совершенных до 30 июня 2026 года, в соответствии с Циркуляром 132/2018/TT-BTC. Подготовьте финансовую отчетность (при необходимости) и заархивируйте старые бухгалтерские записи.
- Шаг 2 – Проверка: Провести физическую инвентаризацию денежных средств, сверить остатки на банковских депозитах, сверить дебиторскую и кредиторскую задолженность с соответствующими сторонами и провести физическую инвентаризацию склада, чтобы убедиться, что остатки по бухгалтерским данным полностью соответствуют фактическим остаткам, прежде чем переводить средства.
- Шаг 3 – Внесение начального баланса в новую систему учета: Откройте бланки учета в соответствии с Циркуляром 58/2026/TT-BTC и внесите начальный баланс по состоянию на 1 июля 2026 года, исходя из конечного баланса, сверенного на Шаге 2.
Помимо использования бухгалтерского программного обеспечения, многие микропредприятия теперь также отдают приоритет использованию... онлайн-бухгалтерские услуги Для получения удаленной поддержки в оформлении документов, ведении бухгалтерского учета, подаче налоговых деклараций и своевременном ознакомлении с новыми нормативными актами без необходимости поддерживать громоздкую внутреннюю систему бухгалтерского учета.
Часто задаваемые вопросы о Циркуляре 58/2026/TT-BTC, регулирующем порядок бухгалтерского учета микропредприятий.
Режим учета для микропредприятий применяется к предприятиям, отвечающим критериям в отношении труда, выручки или капитала, установленным в Постановлении 80/2021/ND-CP. Кроме того, домашние хозяйства и индивидуальные предприниматели также могут добровольно выбрать применение этого режима для повышения прозрачности в управлении финансами.
Нет. Согласно новым правилам, микропредприятиям не требуется назначать главного бухгалтера. Предприятия могут назначить ответственного за бухгалтерский учет сотрудника, который будет выполнять бухгалтерские задачи, подписывать документы, вести бухгалтерские книги и финансовые отчеты по мере необходимости.
В зависимости от выбранного компанией метода уплаты налогов, некоторые предприятия, уплачивающие налоги в процентах от выручки, освобождаются от составления финансовой отчетности. Однако предприятиям по-прежнему необходимо вести полный учет счетов-фактур, документов и бухгалтерских книг для облегчения налоговых проверок и инспекций.
Циркуляр № 58/2026/TT-BTC значительно упростил бухгалтерский учет, отменив требование к микропредприятиям, ранее предусматривавшее использование системы двойной записи и метода учета. Какие предприятия имеют право применять режим учета для микропредприятий?
Необходимо ли микропредприятиям назначать главного бухгалтера?
Обязаны ли микропредприятия составлять годовую финансовую отчетность?
Обязательно ли в системе бухгалтерского учета микропредприятий использовать план счетов?
Заключить
Совершенно очевидно, что Циркуляр 58/2026/TT-BTC был издан не просто в качестве замены законодательства, но и для содействия развитию микропредприятий и индивидуальных предпринимателей во Вьетнаме. Упразднив сложную систему бухгалтерского учета, разрешив использование членов семьи и сделав финансовую отчетность более гибкой, государство создало оптимальные условия для того, чтобы предприятия могли сосредоточить свои ресурсы на основной производственной и предпринимательской деятельности.
Понимание сути и правильное применение принципов учета микропредприятий — это прочная основа, которая поможет вашему бизнесу безопасно контролировать денежные потоки, оптимизировать операционные расходы и уверенно справляться с периодическими налоговыми расчетами. Заранее подготовьте план по конвертации баланса и стандартизируйте свои бухгалтерские записи уже сегодня.
По любым дополнительным вопросам, за помощью или за консультацией, пожалуйста, свяжитесь с нами. Свяжитесь с MAN – сетью ведущих бухгалтеров.:
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Зало: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
Производство контента: Г-н Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Аудиторы CPA Vietnam с более чем 30-летним опытом работы в области бухгалтерского учета, аудита и финансового консалтинга.






