
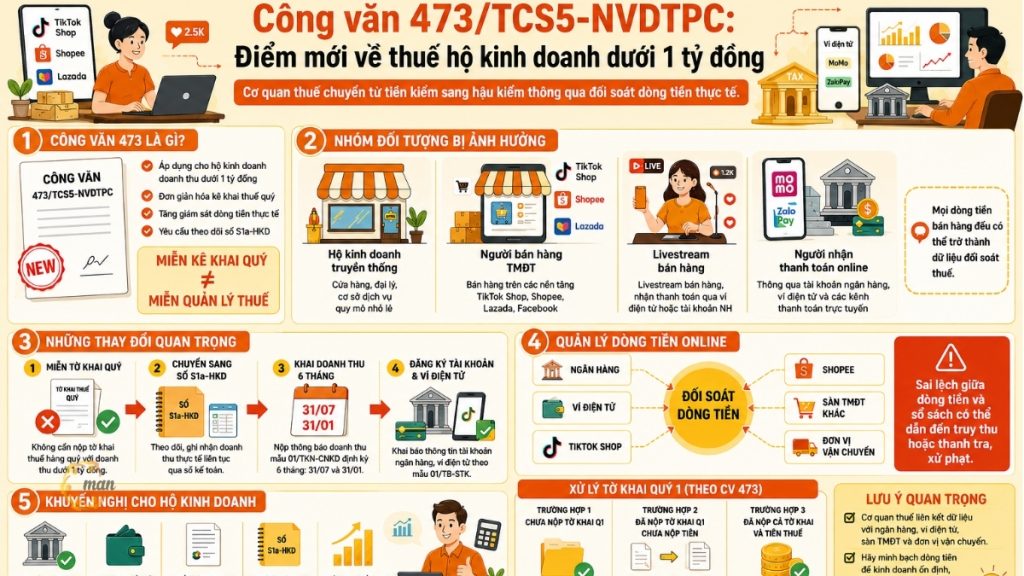
Появление Официальный документ 473/TCS5-NVDTPC Налоговые правила, изданные пятью провинциальными налоговыми управлениями провинции Донг Тхап, привлекают значительное внимание со стороны бизнес-сообщества. Это особенно актуально для индивидуальных предпринимателей, онлайн-продавцов и владельцев небольших магазинов, на которых непосредственно влияет этот новый механизм управления налогообложением. Документ не только содержит процедурные указания, но и отражает существенный сдвиг в методах мониторинга фактических поступлений со стороны налоговых органов.
Сфера применения официального письма 473/TCS5-NVDTPC
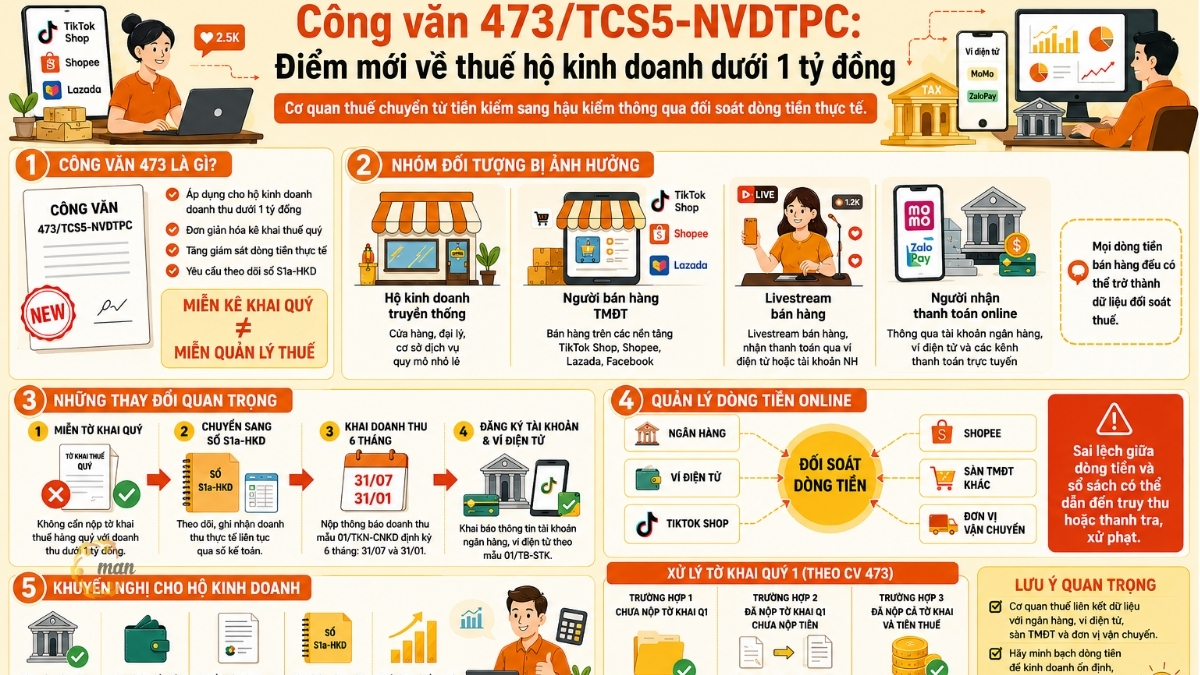
Для уточнения новых правил в Постановление 141/2026/ND-CP и Постановление 68/2026/ND-CPЦиркуляр 473/TCS5-NVDTPC посвящен регулированию бухгалтерских процедур и обязанностей по декларированию налогов для организаций с годовым доходом менее 1 миллиарда донгов.
К группам, непосредственно затронутым данной проблемой, относятся:
- Традиционные домашние предприятия: небольшие магазины, агентства и предприятия сферы услуг.
- Электронная коммерция: продавцы на таких платформах, как TikTok Shop, Shopee, Lazada и Facebook.
- Цифровой бизнес: частные лица осуществляют продажи в режиме прямой трансляции и получают платежи через электронные кошельки или банковские счета.
Суть официального письма 473/TCS5-NVDTPC заключается не в полном освобождении от налоговых обязательств, а скорее в упрощении ежеквартальных административных процедур и переориентации надзора на проверку фактического денежного потока и полученной выручки.
| Основное содержание | Подробная информация о правилах содержится в Официальном письме. |
| Код документа | Официальный документ 473/TCS5-NVDTPC |
| Применимый пороговый уровень | Выручка составила менее 1 миллиарда донгов. |
| Административная реформа | Освобожден от подачи квартальных налоговых деклараций. |
| Обязательство по мониторингу | Фактические доходы отражаются в бухгалтерской отчетности. |
| Требуемое количество | Модель S1a-HKD (заменяет старую модель S2a-HKD) |
| Шаблон уведомления о доходах | Форма № 01/TKN-CNKD |
| Форма декларации счета | Форма № 01/TB-STK |
В целом, системные изменения, предусмотренные Циркуляром 473/TCS5-NVDTPC, показывают, что налоговые органы меняют свой метод управления с предварительного аудита (требующего непрерывной подачи налоговых деклараций) на последующий аудит (согласование фактической выручки с денежными потоками и бухгалтерской отчетностью). Это изменение требует от отдельных владельцев бизнеса не проявлять самоуспокоенность, а активно стандартизировать процессы финансового учета и хранения данных о продажах для обеспечения правовой прозрачности перед регулирующими органами. На данном этапе инициативность имеет решающее значение. нанять бухгалтерские услуги Профессионализм станет оптимальным решением, которое поможет домовладельцам оптимизировать процессы и сосредоточиться на развитии бизнеса.
Изменения в обязанностях по декларированию и ведению учета в соответствии с Официальным письмом 473/TCS5-NVDTPC
Одно из самых значительных изменений, предусмотренных в Циркуляре 473/TCS5-NVDTPC, заключается в том, что домохозяйства, осуществляющие предпринимательскую деятельность с доходом менее 1 миллиарда донгов, освобождаются от обязанности подавать квартальные налоговые декларации. Однако это упрощение процедур сопровождается более строгими требованиями к самостоятельному контролю бухгалтерской отчетности.
Преобразуйте шаблон журнала отслеживания доходов.
Вместо прежней формы S2a-HKD, предприятиям необходимо перейти на использование формы S1a-HKD для непрерывного учета фактических денежных потоков. Бухгалтерская книга S1a-HKD является важной правовой основой, помогающей налоговым органам определить:
- Соблюдает ли семейный бизнес лимит выручки менее 1 миллиарда донгов?
- Момент, когда официально возникает обязанность подать налоговую декларацию.
- Основание для зачета или возврата переплаченных налогов.
Правила, касающиеся сроков подачи отчетов о доходах.
Несмотря на освобождение от ежеквартальной отчетности, предприятия по-прежнему обязаны периодически, каждые шесть месяцев, представлять отчеты о доходах по форме 01/TKN-CNKD. Циркуляр 473/TCS5-NVDTPC устанавливает следующие сроки:
- Объявление о доходах за первые шесть месяцев года: крайний срок — 31 июля того же года.
- Отчет о доходах за последние шесть месяцев года: Срок сдачи — 31 января следующего года.
Примечание: В соответствии с требованиями законодательства, вновь созданные предприятия или предприятия, начавшие свою деятельность в середине года, обязаны дважды представлять отчеты о доходах.
Инструкции по обработке налоговых деклараций и платежей за 1-й квартал в соответствии с официальным письмом 473/TCS5-NVDTPC
Поскольку документ был выпущен после того, как многие домохозяйства уже завершили процедуру предварительного расчета в начале года, Циркуляр 473/TCS5-NVDTPC предусматривал переходные решения для трех конкретных случаев:
Случай 1: Налоговая декларация за 1-й квартал не подана.
Главы домохозяйств не обязаны подавать налоговую декларацию за 1-й квартал. Вместо этого им следует в срочном порядке предоставить форму декларации о банковском счете и электронном кошельке 01/TB-STK.
- Необходимые документы: налоговый идентификационный номер, номер банковского счета, электронный кошелек, используемый для транзакций, и полностью заполненная форма 01/TB-STK.
Случай 2: Налоговая декларация за 1-й квартал подана, но налог еще не уплачен.
Для стандартизации данных в соответствии с духом официального письма 473/TCS5-NVDTPC, предприятия могут выбрать одно из двух решений:
- Вариант 1: Подать дополнительную декларацию № 01/CNKD для корректировки показателя полученной выручки до нуля.
- Вариант 2: Составить и отправить письменное заявление об аннулировании ранее поданной налоговой декларации в непосредственно управляющий налоговый орган.
Просим обратить внимание на следующие обязательства: После завершения корректировки декларации глава домохозяйства должен также подать форму уведомления о состоянии счета 01/TB-STK.
Случай 3: И налоговая декларация, и налоговый платеж были поданы в государственные органы.
Если фактическая общая выручка на конец финансового года останется ниже 1 миллиарда донгов, налог, уплаченный в 1-м квартале, считается переплаченным. Предприятие имеет право на:
- Подготовьте заявление на возврат налогов в соответствии с законом.
- В качестве альтернативы вы можете зачесть свои налоговые обязательства в счет последующих периодов.
Правила управления онлайн-денежными потоками из официального письма 473/TCS5-NVDTPC
Бурное развитие цифровой экономики требует быстрой адаптации методов управления налогообложением. Циркуляр 473/TCS5-NVDTPC наглядно демонстрирует современный подход к управлению, уделяя особое внимание жесткому контролю над каналами онлайн-платежей.
- Доходы от банковских переводов: Все операции банковских переводов, которые по сути являются платежами за товары или услуги, включаются в фактический доход для целей налогообложения.
- Операции через электронные кошельки: Для осуществления продаж владельцы счетов в электронных кошельках (таких как Momo, Zalopay, ShopeePay) должны зарегистрировать свои данные, используя форму 01/TB-STK, которая подается в налоговые органы.
- Проверка данных: Налоговые органы в настоящее время укрепляют связи с коммерческими банками, платежными посредниками, крупными платформами электронной коммерции и компаниями по доставке. Несоответствия между фактическим движением денежных средств по счетам и данными, зафиксированными в реестре S1a-HKD, представляют собой значительный риск, потенциально приводящий к проверкам, налоговой задолженности или штрафам для домашних предприятий.
Ссылка: Онлайн-бухгалтерские услуги.
Практические рекомендации для домашних предприятий из официального письма 473/TCS5-NVDTPC
Для заблаговременной адаптации к изменениям в законодательстве, внесенным Циркуляром 473/TCS5-NVDTPC, и минимизации будущих юридических рисков, предприятиям необходимо незамедлительно предпринять следующие шаги:
- Проверьте систему учета транзакций: четко перечислите и классифицируйте банковские счета и личные электронные кошельки, приносящие доход от продаж, чтобы правильно заполнить форму 01/TB-STK.
- Стандартизируйте входные и выходные документы: систематически храните счета-фактуры, накладные и данные о заказах с платформ электронной коммерции. Эта документация служит доказательством законности происхождения при проверке налоговыми органами.
- Обновите систему бухгалтерского учета: Регулярное преобразование и учет денежных потоков в формате S1a-HKD необходимы для контроля денежных потоков в режиме реального времени. В случаях, когда старая система учета предприятия неточна, противоречива или не соответствует фактическим денежным потокам, рекомендуется использовать новую систему. услуги по восстановлению бухгалтерских записей Для проведения проверок регулирующими органами необходимы специалисты, которые смогут очистить данные и стандартизировать информацию.
- Проактивный мониторинг доходов: если фактический доход за год в какой-либо момент превысит 1 миллиард донгов, предприятие должно в порядке предосторожности перейти на учетный режим в соответствии с Циркуляром 152/2025/TT-BTC и немедленно выполнить свои обязательства по налоговой декларации в этом квартале, не дожидаясь конца финансового года.
Ответы на вопросы, касающиеся официального письма 473/TCS5-NVDTPC
Чтобы помочь компаниям разрешить трудности в процессе подачи заявки, мы подготовили подборку ответов экспертов с юридической точки зрения:
В соответствии с духом официального письма 473/TCS5-NVDTPC, коммерческие домохозяйства обязаны декларировать только банковские счета и электронные кошельки, непосредственно генерирующие денежный поток от операций, связанных с покупкой и продажей товаров и услуг, используя форму 01/TB-STK. Однако, чтобы защитить свои права и свести к минимуму риск необходимости объяснений, необходимо полностью разделять личный и коммерческий денежный поток. Если налоговые органы проведут последующую проверку и обнаружат коммерческий денежный поток на незадекларированные счета, коммерческое домохозяйство рискует быть обвиненным в сокрытии доходов и подвергнуться серьезным штрафам.
Для предприятий, работающих менее 12 месяцев в финансовом году, порог дохода для определения права на льготы по-прежнему основывается на фактическом доходе, полученном за фактический период деятельности, без пересчета в эквивалентный годовой доход. Если общий фактический доход с момента основания до 31 декабря текущего года составляет менее 1 миллиарда донгов, предприятие полностью подпадает под действие положений Официального письма и освобождается от подачи квартальных налоговых деклараций.
Это критически важный момент, который легко может привести к административным ошибкам. Как только фактический совокупный доход превысит 1 миллиард донгов, на хозяйствующее предприятие больше не распространяются положения Циркуляра. Хозяин хозяйства должен немедленно перейти от упрощенного метода учета (форма S1a-HKD) к полному методу учета, предусмотренному в Циркуляре 152, и подать налоговую декларацию и выполнить налоговые обязательства в квартале, в котором был превышен порог, не дожидаясь конца финансового года. У меня несколько личных банковских счетов, но для онлайн-продаж я использую только один. Нужно ли мне декларировать все из них?
Если компания создана в середине года, как определяется пороговый уровень выручки?
Что следует предпринять, если при использовании бухгалтерского учета S1a-HKD совокупная выручка внезапно превышает 11 миллиардов VND в середине квартала?
Вывод: Проактивно адаптируйтесь к современным тенденциям в области налогового управления.
Циркуляр 473/TCS5-NVDTPC — это не просто стандартный документ с оперативными указаниями, а важный поворотный момент, меняющий подход к управлению налогами в эпоху цифровой экономики. Отмена требования о ежеквартальной подаче налоговой декларации для предприятий с доходом в 1 миллиард донгов или меньше открывает огромные возможности для административной реформы, помогая владельцам интернет-магазинов и частным лицам сократить бумажную волокиту.
Однако «упрощение» не означает «ослабление контроля». Наряду с освобождением от предварительных аудиторских обязательств, ужесточаются и последующие аудиторские процедуры, требующие максимальной прозрачности от фактического движения денежных средств до бухгалтерской отчетности налогоплательщика. Активное обновление формы S1a-HKD, декларирование банковских счетов и строгий контроль пороговых значений доходов в соответствии с Циркуляром 473/TCS5-NVDTPC — это не только решение для предотвращения юридических рисков и штрафов, но и необходимая подготовка для уверенной, устойчивой и профессиональной работы предприятий в будущем.
Свяжитесь с MAN – Master Accountant Network Бесплатная поддержка и консультации!
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Зало: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
Производство контента: Г-н Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Аудиторы CPA Vietnam с более чем 30-летним опытом работы в области бухгалтерского учета, аудита и финансового консалтинга.






