
Учет затрат перестал быть просто ведением учета; он стал «сердцем» системы стратегического управления бизнесом. Точное определение себестоимости продукции помогает предприятиям оптимизировать прибыль, повысить конкурентоспособность и обеспечить прозрачность в отношениях с налоговыми органами. В данной статье представлен всесторонний и актуальный обзор процессов, методов и технологических тенденций в области учета затрат.
Что такое калькуляция затрат?
Учет затрат является важнейшей подсистемой управленческого и финансового учета, сосредоточенной на сборе, анализе и распределении затрат, понесенных в процессе производства и ведения бизнеса, для определения фактической стоимости единицы продукции или услуги.
К 2026 году эта концепция будет расширена до интегрированного управления затратами. Она будет охватывать не только материальные затраты, но и затраты на выбросы углерода (ESG), затраты на цифровое лицензирование и затраты на интеллектуальные операционные процессы. Квалифицированный бухгалтер по затратам должен не только уметь складывать и вычитать числа, но и глубоко разбираться в технических стандартах и производственных процедурах.
Разграничение между калькуляцией затрат и учетом расходов.
Многие люди часто путают эти два понятия. Однако технически между ними существуют четкие различия, позволяющие избежать путаницы в бухгалтерском учете:
- Учет затрат: Сосредоточен на суммировании всех понесенных затрат (входных ресурсов) по каждому элементу затрат, такому как материалы, заработная плата и услуги сторонних организаций.
- Учет затрат: это конечный результат процесса накопления затрат, связанный с конкретным продуктом (выпуском). Если учет затрат отвечает на вопрос «Сколько денег мы потратили?», то он отвечает на вопрос «Сколько стоит производство одного продукта?».
Стратегическая роль учета затрат
В условиях нестабильной инфляции и глобализированных цепочек поставок сегодня учет затрат играет чрезвычайно важную роль для бизнеса:
- Стратегическая основа ценообразования: помогает отделу продаж определить минимальные и максимальные цены для обеспечения целевой рентабельности. Если данные учета затрат неточны, компания может неосознанно продавать товары ниже себестоимости.
- Оптимизация производственных ресурсов: выявление узких мест в затратах для сокращения потерь на производственной линии.
- Соблюдение законодательства и оптимизация налогообложения: обеспечение точного отражения фактических объемов производства в финансовой отчетности. Для обеспечения высокого профессионализма и минимизации риска ошибок многие компании сегодня отдают приоритет выбору специализированных поставщиков услуг. полное бухгалтерское обслуживание Важно иметь хорошую репутацию в плане систематического решения вопросов, связанных с затратами, с самого начала.
Детальный процесс учета затрат
Для научного подхода к учету затрат бухгалтерам необходимо придерживаться строгого четырехэтапного процесса, используя при этом системы ERP-систем и современные алгоритмы искусственного интеллекта.
Шаг 1: Соберите данные о производственных затратах, понесенных в течение отчетного периода.
На этом этапе осуществляется сбор всех оригинальных документов, относящихся к производственному процессу. В соответствии с действующими правилами бухгалтерского учета (Циркуляр 200), расходы по калькуляции себестоимости подразделяются на три основные категории:
- Прямые материальные затраты (счет 621): Включает стоимость сырья, основных материалов и вспомогательных материалов, используемых непосредственно. Например, в швейном производстве в рамках калькуляции затрат на этот счет будут отнесены затраты на ткань, нитки и пуговицы на основании накладных на списание со склада производства.
- Прямые затраты на рабочую силу (счет 622): включают заработную плату, оклады и вычеты из заработной платы (социальное страхование, медицинское страхование, профсоюзные взносы) непосредственных производственных рабочих. Бухгалтерам по учету затрат необходимо сверять табели учета рабочего времени с данными о заработной плате для обеспечения точности.
- Общие производственные затраты (счет 627): Косвенные затраты в цехе, такие как амортизация оборудования, расходы на электроэнергию и воду, а также заработная плата персонала управления цеха. Это наиболее сложная часть для распределения в калькуляционном учете. Поэтому предприятия могут использовать следующие данные: аутсорсинговые бухгалтерские услуги Обратитесь за помощью к авторитетному и опытному поставщику услуг, такому как MAN – Master Accountant Network.
Шаг 2: Классификация и распределение затрат
Для затрат, которые невозможно напрямую разделить по каждому продукту, в рамках калькуляции затрат необходимо выбрать соответствующий метод распределения:
- Распределение затрат на основе доли основных сырьевых материалов: применяется, когда для производства продукции требуется большое количество сырья.
- Распределение на основе фактического рабочего времени: Применимо к трудоемким отраслям.
- Распределение на основе машино-часов: особенно распространено на автоматизированных заводах.
Шаг 3: Инвентаризация и оценка незавершенного производства на конец периода.
Оценка незавершенного производства является важнейшим этапом определения точности учета затрат. Существует три наиболее распространенных метода:
- Оценка на основе стоимости основных материалов: Этот метод прост, он рассчитывает только стоимость материалов, входящих в состав незавершенного производства.
- Оценка на основе эквивалентного завершенного производства: в калькуляции себестоимости незавершенное производство переводится в готовую продукцию в зависимости от степени завершенности (например: 200 единиц незавершенного производства = 100 единиц готовой продукции).
- Оценка на основе затрат: применяется, если у предприятия имеется точная система стандартизации затрат.
Шаг 4: Рассчитайте общую стоимость и себестоимость единицы продукции.
После получения всех данных бухгалтер по затратам применяет следующую формулу:
|
Общая стоимость = Начальные затраты на незавершенное производство + Затраты, понесенные в течение периода – Конечные затраты на незавершенное производство |
Там:
|
Себестоимость единицы продукции = Общая стоимость / Количество готовой продукции |
Распространенные методы расчета затрат
Выбор метода учета затрат зависит от технологических характеристик и производственных процессов каждого предприятия.
Прямой метод
Это самый простой метод в управленческом учете.
- Целевая аудитория: Предприятия, производящие небольшое количество товарных линий и использующие простые технологические процессы (например, добыча полезных ископаемых).
- Практический пример: Карьер подсчитывает все расходы, понесенные за месяц, и делит их на количество добытых кубических метров камня.
Метод коэффициентов
Основная сложность при использовании этого метода в управленческом учете заключается в определении правильного коэффициента пересчета.
- Целевая аудитория: Производственные предприятия, выпускающие несколько видов продукции по одной и той же технологии (например, одежду разных размеров).
- Метод расчета: Преобразовать все изделия в стандартные размеры, используя коэффициент (размер M = 1, размер L = 1,2, размер XL = 1,5).
Метод соотношения
В таких отраслях, как кондитерская и косметическая промышленность, этот метод часто применяется в управленческом учете.
- Характеристики: Затраты суммируются для каждой группы товаров, а затем пропорционально делятся на основе стандартной себестоимости или отпускной цены.
Метод удаления побочных продуктов
В сельском хозяйстве и химической промышленности определение стоимости побочных продуктов является важнейшей задачей учета затрат.
Формула расчета стоимости определяется следующим образом:
|
Стоимость основного продукта = Общие затраты – Стоимость полученных побочных продуктов |
Пошаговый метод
Это относится к производственным линиям с несколькими последовательными этапами. В рамках калькуляции себестоимости необходимо рассчитывать стоимость каждого полуфабриката на каждом этапе, прежде чем суммировать их.
Способ заказа
В строительной или судостроительной отраслях часто встречается практика, когда бухгалтеры по затратам открывают подробную бухгалтерскую книгу для каждого заказа, и затраты «удерживаются» на счете 154 до момента выполнения заказа.
Руководящие принципы учета затрат в соответствии с Циркуляром 200 и Циркуляром 133
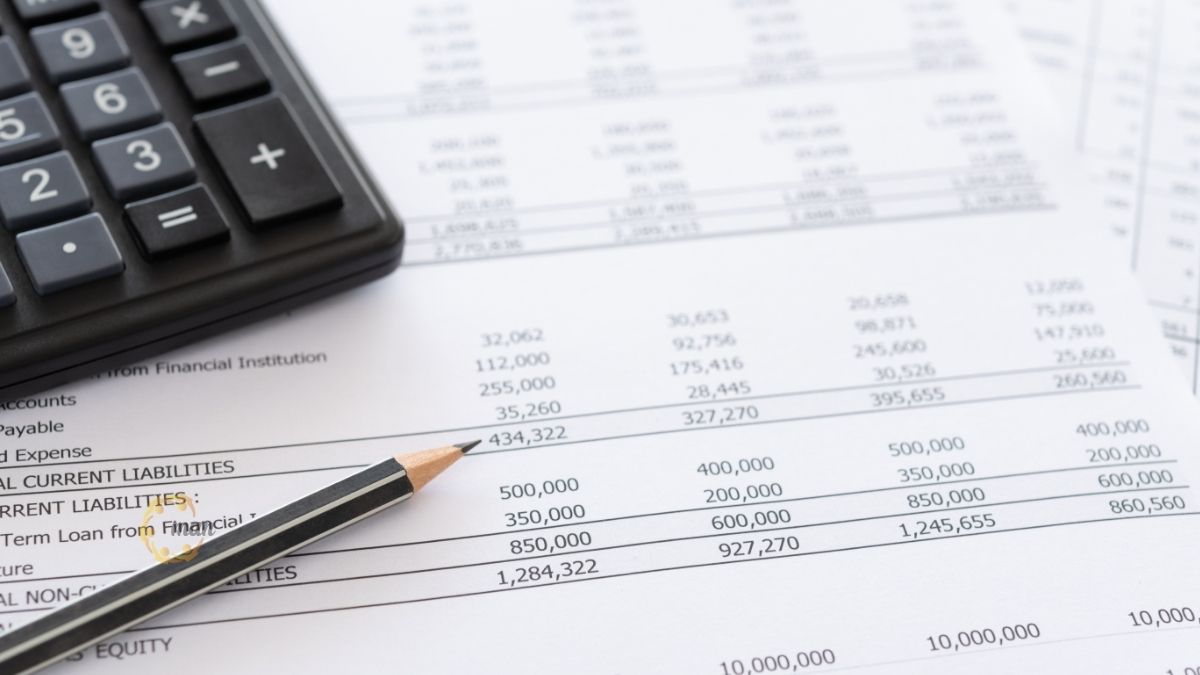
Различия в системе учета между этими двумя циркулярами требуют от сотрудников, занимающихся учетом затрат, пристального внимания:
Согласно циркуляру 200/2014/TT-BTC
Учет затрат в соответствии с Циркуляром 200/2014/TT-BTC:
- Совокупность затрат: Дебет 621, 622, 627 / Кредит 152, 334, 214…
- Заключительные проводки в конце периода: Дебет 154 / Кредит 621, 622, 627.
- Запись в учете запасов готовой продукции: Дебет 155 / Кредит 154.
Согласно циркуляру 133/2016/TT-BTC
Для малых и средних предприятий работа бухгалтера по учету затрат значительно упрощается:
- Сводные данные по затратам: Дебет 154 (подробности по каждому элементу) / Кредит 152, 334, 214…
- Запись в учете запасов готовой продукции: Дебет 155 / Кредит 154.
Распространенные ошибки и способы их исправления в управленческом учете.
Ниже приведены советы от MAN – Master Accountant Network для бухгалтеров-учетчиков, позволяющие избежать невычета расходов при налоговом урегулировании:
- Превышение допустимых пределов расхода материалов: Если затраты по счету 621 необычно высоки по сравнению с техническим стандартом без уважительной причины, налоговые органы имеют право не отнести эти излишние затраты к возмещению. Бухгалтер по затратам должен подготовить отчет, подтверждающий причину (из-за низкого качества материалов, неисправности оборудования).
- Неправильное распределение накладных расходов: непоследовательный выбор методов распределения в разные годы может привести к искусственным колебаниям себестоимости реализованной продукции. В рамках калькуляции затрат необходимо придерживаться единого метода как минимум в течение одного отчетного периода.
- Неправильная интерпретация коммерческие и административные расходы: многие предприятия включают офисные расходы в счет 627, чтобы увеличить себестоимость реализованной продукции. Это серьезная ошибка, которой должны избегать специалисты по учету затрат.
Контрольный список из 10 шагов для профессионального учета затрат.
Для обеспечения безупречного учета затрат следуйте этому контрольному списку:
- Вы обновили спецификацию материалов (BOM) до последней версии?
- В накладных четко указан объект агрегирования затрат?
- Четко ли в табеле учета рабочего времени разделяются непосредственные работники и управленческий персонал?
- Включают ли счета за электроэнергию, воду и аренду помещения полное наименование компании и налоговый идентификационный номер?
- Соответствует ли метод оценки незавершенной работы прошлогодней практике?
- Проводилась ли инвентаризация в конце отчетного периода?
- Была ли вычтена из стоимости стоимость переработанного лома (если таковой имелся)?
- Происходят ли необычные изменения в распределении накладных расходов?
- Все ли остатки на счетах 621, 622 и 627 уже переведены на счет 154?
- Соответствуют ли данные в бухгалтерской программе данным в электронной таблице Excel для учета затрат (если она используется)?
Заключить
Учет затрат никогда не был легкой работой, но именно он является истинным мерилом ценности профессионального специалиста в области финансов. В контексте технологий 2026 года грань между бухгалтером, занимающимся исключительно ведением учета, и экспертом по стратегическому управлению затратами заключается в умении работать с цифрами и применять технологии для оптимизации денежных потоков предприятия.
Если ваша компания испытывает трудности с внедрением системы учета затрат, выбором оптимального метода распределения ресурсов или хочет применить инструменты искусственного интеллекта в своих операционных процессах, не стесняйтесь обращаться в MAN – Master Accountant Network за подробной поддержкой и консультациями.
Источник:
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Зало: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
Производство контента: Г-н Ле Хоанг Туен – Основатель и генеральный директор MAN – Master Accountant Network, вьетнамский аудитор CPA с более чем 30-летним опытом работы в сфере бухгалтерского учета, аудита и финансового консалтинга.






