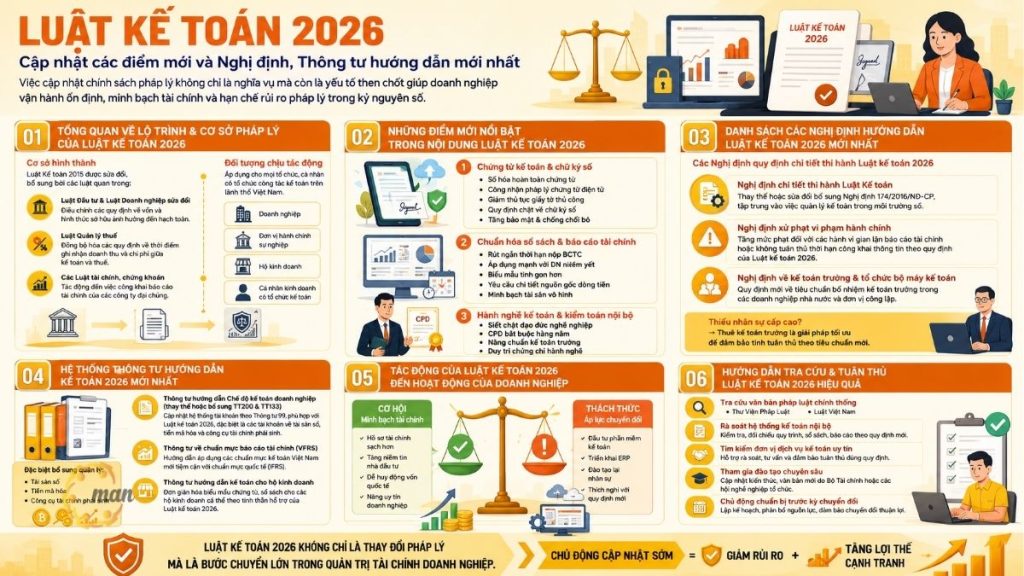
Следить за изменениями в законодательстве — это не только обязанность, но и важнейший фактор обеспечения стабильности бизнеса и предотвращения ненужных юридических рисков. В условиях быстро развивающейся цифровой экономики введение и применение Закона о бухгалтерском учете 2026 года знаменует собой важный поворотный момент в финансовой прозрачности. В данной статье будет обобщена вся последняя информация о дорожной карте, новых положениях и сопутствующих руководящих документах.
Обзор плана действий и правовой основы Закона о бухгалтерском учете 2026 года.

Закон о бухгалтерском учете 2026 года не является самостоятельным документом, а представляет собой результат процесса совершенствования институциональной структуры финансового сектора. В соответствии с планом действий, Закон о бухгалтерском учете 2015 года был изменен и дополнен следующими важными правовыми документами для создания правовой основы на 2026 год:
- Изменения в Законе об инвестициях и Законе о предпринимательстве: корректировки положений о формах капитала и собственности, влияющие на бухгалтерский учет.
- Законодательство об управлении налогами: синхронизация правил признания доходов и расходов между бухгалтерскими и налоговыми органами.
- Специализированные законы о финансах и ценных бумагах: Влияние Закона о бухгалтерском учете 2026 года на публичное раскрытие финансовой отчетности публичными компаниями.
Затронутые субъекты: Сюда входят все предприятия, административные и государственные учреждения, домашние хозяйства и индивидуальные предприниматели с организованными бухгалтерскими фирмами по всему Вьетнаму.
Основные нововведения Закона о бухгалтерском учете 2026 года.

Этот раунд правовых изменений в значительной степени сосредоточен на технологиях и профессиональной этике. Ниже приведены три ключевых изменения в Законе о бухгалтерском учете 2026 года:
Изменения в бухгалтерских документах и цифровых подписях.
Закон о бухгалтерском учете 2026 года способствует полной цифровизации бухгалтерских документов. Новые правила четко устанавливают юридическую силу электронных документов, постепенно устраняя громоздкие бумажные процедуры. Цифровые подписи и методы биометрической аутентификации в бухгалтерском учете будут регулироваться более строго для обеспечения безопасности и предотвращения отказа от исполнения.
Стандартизировать систему бухгалтерского учета и финансовой отчетности.
Своевременность имеет первостепенное значение. В соответствии с Законом о бухгалтерском учете 2026 года, срок подачи финансовой отчетности для компаний, акции которых котируются на бирже, может быть сокращен. Одновременно будет упрощена система форм и бухгалтерского учета, но потребуется более подробное объяснение источников денежных потоков и нематериальных активов.
Нормативные акты, регулирующие практику бухгалтерского учета и внутреннего аудита.
Одной из важных нововведений Закона о бухгалтерском учете 2026 года является повышение профессиональных этических стандартов. Главные бухгалтеры и внештатные бухгалтеры должны будут придерживаться более строгого графика ежегодного повышения квалификации (CPD) для поддержания своих профессиональных сертификатов в соответствии с новыми стандартами.
Список последних постановлений и циркуляров, регулирующих Закон о бухгалтерском учете 2026 года.
Для реализации Закона о бухгалтерском учете 2026 года правительство и Министерство финансов выпустили систему подробных руководящих документов, которые точно отражают практические реалии бизнеса.:
Постановления, детализирующие реализацию Закона о бухгалтерском учете 2026 года.
Ниже приведён список указов, которые всё ещё действуют:
- Указ, детализирующий некоторые положения Закона о бухгалтерском учете: замена или изменение/дополнение Декрет 174/2016/ND-CPс акцентом на управление бухгалтерским учетом в цифровой среде.
- Постановление об административных санкциях: Увеличение штрафов за мошенничество в сфере финансовой отчетности или несоблюдение сроков раскрытия информации, установленных Законом о бухгалтерском учете 2026 года.
- Указ о главных бухгалтерах и бухгалтерской организации: Новые правила назначения главных бухгалтеров на государственных предприятиях и в государственных структурах.
Для предприятий, испытывающих нехватку высококвалифицированных специалистов, нанять главного бухгалтера Наличие достаточной компетентности является необходимым условием для обеспечения соответствия новому стандарту.
Последние циркуляры, регулирующие порядок ведения бухгалтерского учета в 2026 году.
Циркуляры, регулирующие действие Закона о бухгалтерском учете 2026 года:
- Циркуляр, регулирующий систему корпоративного учета (заменяющий или дополняющий циркуляры 200 и 133): обновленная версия. система учета в соответствии с Циркуляром 99В соответствии с Законом о бухгалтерском учете 2026 года, в частности, в отношении отчетности, касающейся цифровых активов, криптовалют и финансовых деривативов.
- Циркуляр о стандартах финансовой отчетности (VFRS): Руководство по применению новых вьетнамских стандартов бухгалтерского учета, соответствующих международным стандартам (IFRS).
- Циркуляр, регулирующий бухгалтерский учет для домашних хозяйств: упрощение форм, документов и бухгалтерских книг для индивидуальных домашних хозяйств в соответствии с принципами, заложенными в Законе о бухгалтерском учете 2026 года.
Влияние Закона о бухгалтерском учете 2026 года на деятельность предприятий.

Внедрение Закона о бухгалтерском учете 2026 года открывает как возможности, так и создает новые вызовы:
- Возможности для повышения финансовой прозрачности: Соблюдение Закона о бухгалтерском учете 2026 года позволит компании представить свои финансовые отчеты в более наглядном виде для инвесторов, что облегчит привлечение средств из-за рубежа.
- Вызовы трансформации: Предприятиям придется инвестировать в технологическую инфраструктуру (бухгалтерское программное обеспечение, ERP-системы), а также в переобучение персонала для адаптации к новым нормам Закона о бухгалтерском учете 2026 года.
Руководство по эффективному изучению и соблюдению требований Закона о бухгалтерском учете 2026 года.
Чтобы избежать неприятных сюрпризов, связанных с изменениями, бухгалтерам и владельцам бизнеса следует:
- Используйте официальные инструменты поиска юридических документов, такие как Юридическая библиотека и Вьетнамское законодательство, для постоянного обновления подзаконных актов Закона о бухгалтерском учете 2026 года.
- Обратитесь за профессиональной, авторитетной и опытной поддержкой. бухгалтерские услуги Цель – провести анализ системы бухгалтерского учета и подготовиться к этому важному переходному периоду.
- Активно участвуйте в углубленных обучающих семинарах по правовым документам, организуемых Министерством финансов или профессиональными ассоциациями.
Заключить
Закон о бухгалтерском учете 2026 года, наряду с соответствующими постановлениями и циркулярами, служит ориентиром для устойчивого развития бизнеса в цифровую эпоху. Овладение этими документами помогает предприятиям не только соблюдать закон, но и повышать эффективность своего финансового управления.
По любым вопросам или для уточнения информации обращайтесь в MAN – Master Accountant Network за оперативной консультацией и поддержкой!
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Зало: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
Производство контента: Г-н Ле Хоанг Туен – Основатель и генеральный директор MAN – Master Accountant Network, вьетнамский аудитор CPA с более чем 30-летним опытом работы в сфере бухгалтерского учета, аудита и финансового консалтинга.
Часто задаваемые вопросы о Законе о бухгалтерском учете 2026 года
Да, но будут изданы отдельные указы и циркуляры, регулирующие упрощенный режим бухгалтерского учета, чтобы снизить бремя затрат на соблюдение требований для этой группы компаний.
Да, новые правила профессиональной практики, содержащиеся в Законе о бухгалтерском учете 2026 года, подчеркивают важность поддержания профессиональной компетентности посредством непрерывного обучения. Обязаны ли микропредприятия в полной мере соблюдать Закон о бухгалтерском учете 2026 года?
Приведёт ли несоблюдение требований Закона о бухгалтерском учёте 2026 года о несоблюдении требований по обновлению знаний (CPD) к аннулированию сертификата?