从2026年7月1日起,所有会计师和企业主都必须了解,在电子发票上正确记录买方信息是一项强制性要求。 第254/2026/ND-CP号法令 本文件已正式生效。本文系统梳理了第254/2026/ND-CP号法令附录第4节的所有规定,并结合税务机关的实用指南,帮助您清晰区分如何记录企业客户的名称、地址和税号,以及如何处理个人消费者购买者的情况,即使客户未提供这些信息。本文尤其阐明了购买者信息不正确或不完整的法律后果:发票可能因此失去会计和税务结算的效力。这些基础且最新的知识有助于企业和个人正确开具发票,避免在税务审计和检查中面临风险。
在电子发票上记录买方信息的法律依据。
关于电子发票上买方信息的记录规定现已在第254/2026/ND-CP号法令附件4节中明确规定。该附件详细指导如何在发票上记录买方的姓名、地址、税号或预算单位代码,以及个人识别号码。该文件将于2026年7月1日起统一实施,取代之前的指南,因此会计人员需立即更新,以免继续按照已失效的旧规定开具发票。
附录第4部分根据买方身份将买方信息分为两大类:企业实体和个人消费者。每类买方的信息要求各不相同,这是会计人员在编制日常发票时必须明确区分的关键所在。
除第254/2026/ND-CP号法令外,同奈市税务局还发布了关于如何在财政部电子门户网站上记录带有税务机关代码的电子发票上的买方信息的具体指南。根据该指南,当公司向消费者开具商品销售或服务提供发票时,发票上必须显示买方的姓名、地址和身份证号码。
如果消费者不提供此信息,则发票必须按照第 254/2026/ND-CP 号法令附录第 4 条 b 款的规定,明确注明“售予消费者”。
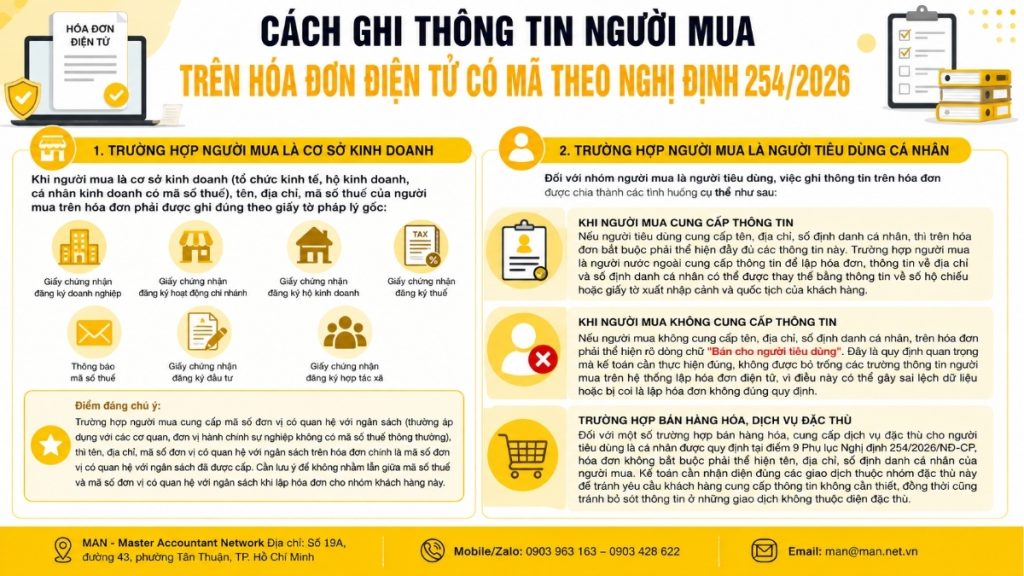
在电子发票上记录买方信息时,涉及两组人员。
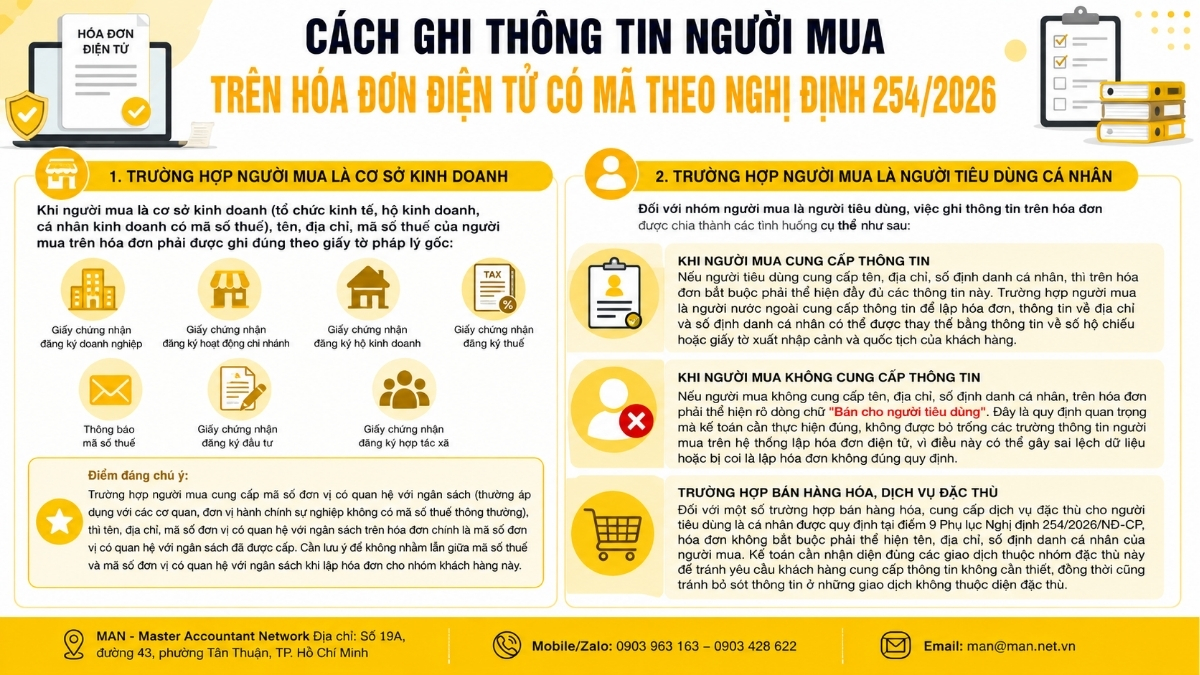
为了准确记录电子发票上的买方信息,会计人员需要明确识别买方属于以下两类群体中的哪一类:企业或个人消费者。每类群体都有其特定的信息记录准则。
如果买方是企业实体。
当买方为商业实体(包括经济组织、家庭企业和具有税务识别号的个体经营者)时,发票上显示的买方名称、地址和税务识别号必须与原始法律文件中的信息完全一致,具体如下:
- 营业执照;
- 分支机构经营登记证明;
- 营业执照;
- 税务登记证;
- 税务识别号码通知;
- 投资登记证书;
- 合作社注册证书。
需要注意的关键点: 如果买方提供预算相关实体代码(通常适用于没有常规税号的行政和公共服务机构及单位),则发票上显示的名称、地址和预算相关实体代码应与已分配的预算相关实体代码一致。会计人员在向此类客户开具发票时,应注意这一点,以避免税号和预算相关实体代码混淆。
关于缩写规则,如果买家的姓名或地址过长,卖家可以缩写某些常用名词,例如:
| 完整单词 | 缩写 |
| 沃德 | P |
| 城市 | 城市 |
| 越南 | 越南 |
| 分享 | CP |
| 有限责任 | 有限公司 |
| 工业区 | 工业园区 |
| 生产 | SX |
| 分支 | 中国 |
但是,使用缩写必须遵循强制性原则,即发票上仍需完整显示门牌号、街道名称、区、乡、特区、省、市,以便准确识别企业名称和地址,并且必须与该企业的营业执照和税务登记信息相符。换言之,使用缩写仅是为了简化措辞,不得影响对买方的准确识别。
如果买方是个人消费者的话
对于作为消费者的购买者群体而言,在电子发票上记录购买者信息可分为以下几种具体情况:
- 当买方提供以下信息时: 如果消费者提供姓名、地址和身份证号码,这些信息必须完整地显示在发票上。如果买方是外国人,并提供用于生成发票的信息,则地址和身份证号码可以用其护照号码或出入境证件号码以及国籍代替。
- 当买方不提供信息时: 如果买方未提供姓名、地址或个人身份号码,发票上必须明确注明“售予消费者”。这是会计人员必须遵守的一项重要规定;在电子发票系统中将买方信息栏留空可能会导致数据不一致,或被视为开具不符合规定的发票。
- 涉及特定商品或服务销售的案件: 根据第254/2026/ND-CP号法令附件第9条的规定,在向个人消费者销售商品或提供服务的特定情况下,发票无需显示买方的姓名、地址和个人身份号码。会计人员需要正确识别属于此类特定范围的交易,以避免向客户索取不必要的信息,同时也要避免遗漏不属于此类特定范围的交易信息。
电子发票上买方信息不正确或不完整将承担法律后果。
该发票不适用于费用核算或税务结算。
这是会计师需要特别注意的后果:没有买方信息的发票,或者开给消费者的发票(即只写着“卖给消费者”而没有具体名称、地址、税号或个人识别号),根据税法规定,经济组织、机构、其他组织、企业和个体经营者不得将其用于会计核算或税务结算。
换句话说,如果买方是企业或家庭企业,需要发票作为合法支出计算企业所得税或申请增值税扣除,则该发票必须包含法规要求的完整买方信息,而不能仅仅写明“售予消费者”。
采购业务面临的风险。
准确记录电子发票上的买方信息不仅是卖方的责任,也直接关系到买方的权益。如果企业购买商品或服务时,未能主动提供卖方的名称、地址和税务识别号,则收到的发票在后续的会计核算或税务结算中将无效。因此,企业会计人员需要主动提醒并与采购部门协调,确保在交易时始终提供完整准确的买方信息。
对于没有专门会计部门密切监控此流程的企业,请使用 全方位会计服务 该解决方案来自像 MAN – Master Accountant Network 这样信誉卓著的专业机构,可帮助系统地审查和比较输入的发票信息,最大限度地降低税务结算期间费用不予认可的风险。
在电子发票上记录买方信息时需要注意的重要事项。
将此信息与原始法律文件进行比对。
在电子发票上记录买方信息时,一个关键原则是所有信息(姓名、地址、税务识别号)必须与买方的原始法律文件(例如营业执照、家庭企业登记证、投资登记证、合作社登记证或税务识别号通知书)上的信息完全一致。即使是微小的差异(例如分支机构地址错误或企业类型缩写错误)也可能导致发票在税务审计和核查中被认定为无效。
正确运用缩写规则。
只有当买方姓名或地址过长时才应使用普通名词的缩写,发票必须始终完整显示门牌号、街道名称、区、乡、特区、省和市。
处理个别客户不提供信息的情况。
在零售交易中,尤其是在商店、超市和餐馆,顾客未能提供姓名、地址或个人身份号码的情况十分常见。在这种情况下,会计人员需要确保自动或手动电子发票系统在买方信息栏中正确填写“售予消费者”字样,而不是完全留空。
正确识别具体的交易组。
并非所有与个人进行的销售交易都必须包含全名、地址和个人身份号码。对于第254/2026/ND-CP号法令附件第9点所列的特定商品销售或服务提供情况,此项要求可予豁免。
| 目标买家 | 发票上需要包含的信息。 | 法律依据 |
| 拥有税务识别号码的企业。 | 姓名、地址和税务识别号与原始登记文件一致。 | 第 254/2026 号法令附件第 4 条 a 款 |
| 具有预算关系代码的单位 | 名称、地址和预算关系单位代码 | 第 254/2026 号法令附件第 4 条 a 款 |
| 消费者提供信息。 | 姓名、地址、身份证号码(或外国公民的护照/国籍号码) | 第 254/2026 号法令附件第 4 条第 b 款 |
| 消费者未提供信息。 | 明确标明“面向消费者销售” | 第 254/2026 号法令附件第 4 条第 b 款 |
| 个人专属交易 | 无需填写姓名、地址或身份证号码。 | 第 254/2026 号法令附件第 9 点 |
无论买方属于哪个群体,其主要原则是发票上的信息必须准确反映交易的性质以及买方在开具发票时的法律文件。
总结
在电子发票上记录买方信息看似简单,但却直接影响发票在费用核算和税务结算中的法律效力。了解第254/2026/ND-CP号法令的规定以及税务机关的具体指导方针,将有助于会计师、企业主和个体经营者更积极主动地准备发票,从而最大限度地降低在税务审计中因违规而被拒付或处罚的风险。
如果您的企业正在过渡或更新电子发票流程以符合新法规,但会计人员有限,那么解决方案是…… 聘请外部会计师 这将有助于企业及时了解第 254/2026/ND-CP 号法令等法规,而无需投资内部人员。
联系 MAN – 会计师大师网络 寻求专家建议和支持。
联系信息 MAN – 会计师大师网络
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – 高级会计师网络创始人兼首席执行官他是越南注册会计师,拥有超过 30 年的会计、审计、税务和公司法律咨询方面的丰富经验。
关于在电子发票中包含买方信息的常见问题
没有买方信息的发票可以用于记录费用吗?
不。根据相关规定,缺少买方信息或仅注明“售予消费者”的发票,经济组织、机构、其他组织、企业或个体户均不得用于会计核算或税务结算。因此,如果买方需要发票作为合法支出,则必须在购买时主动提供全名、地址、税号或个人身份证号码。
应如何向不提供个人识别号码的个人零售客户开具发票?
如果买方是消费者,但未提供姓名、地址或个人身份号码,会计师必须按照第 254/2026/ND-CP 号法令附录第 4 条 b 款的规定,在发票上明确注明“售予消费者”,并且买方信息栏不得留空。
预算相关单位代码与常规税码有何不同?
这是两种不同的代码。对于拥有税务识别号的企业,发票上将显示税务登记/营业执照上所列的名称、地址和税务识别号。但是,如果买方提供的是预算相关实体代码,则发票上显示的信息将是分配的预算相关实体代码,而不是税务识别号。
如果买方是外国人,发票上应该如何记录相关信息?
如果买方是外国人,提供开票信息,则地址和个人身份证号码可以用客户的护照号码或同国籍的出入境证件号码代替通常的地址和个人身份证号码。
在哪些情况下不需要提供买方的姓名、地址和个人身份号码?
对于某些涉及向个人消费者销售商品或提供服务的交易,如第 254/2026/ND-CP 号法令附录第 9 点所规定,发票无需显示买方的姓名、地址和个人身份号码。