
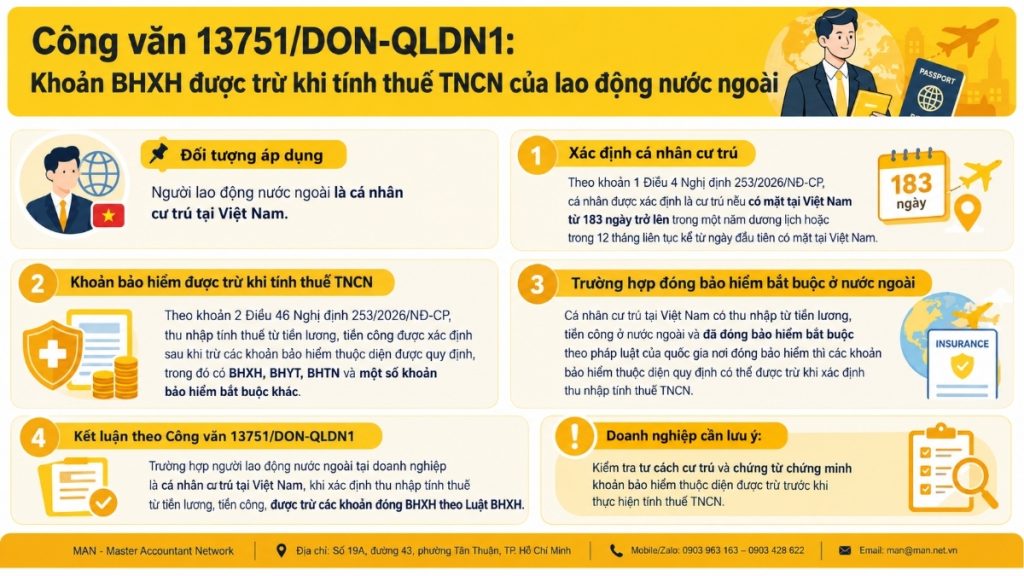
官方信函 13751/DON-QLDN1 是税务机关的一份回复,澄清了许多雇用外国工人的企业在缴纳个人所得税 (PIT) 时面临的一个常见问题:在确定工资和薪金的应税收入时,是否可以扣除外国工人的社会保险缴款,以及这种扣除适用什么原则。 第253/2026/ND-CP号法令 该规定自2026纳税年度起正式生效。本文概述了新规的法律依据和实际应用。 官方文件 13751/DON-QLDN1这有助于工资会计从一开始就正确处理付款,避免费用不予报销或员工福利被低估。
为什么工资会计人员特别关注官方文件 13751/DON-QLDN1?
自2026年7月1日起,关于个人所得税的第253/2026/ND-CP号法令正式生效,并适用于2026纳税年度起居民个人的工资收入。这一法律框架的变更给许多雇用外籍员工的企业带来了相当大的困扰,例如,企业在计算个人所得税前,如何确定外籍员工的哪些社会保险缴款可以扣除,以及如何处理员工在越南工作期间继续在国外缴纳强制性社会保险的情况。
2026 年第 13751/DON-QLDN1 号官方文件直接回答了这个问题。该文件并非新的法律文件,而是基于现有法规的应用指南。 2025年税收管理法 虽然它是依据第 253/2026/ND-CP 号法令制定的,但它具有很大的实用价值,因为它准确地解决了外国直接投资企业、代表处和雇用外国专家的企业所面临的常见情况。
对于薪资会计而言,透彻理解 13751/DON-QLDN1 号通函可带来两个具体的好处:准确计算支付期间的应税个人收入,避免在年度税务结算期间进行追溯调整;以及在审查外国工人的工资记录时,为向税务机关解释提供坚实的基础。
官方信函 13751/DON-QLDN1 中引用的法律依据
官方信函 13751/DON-QLDN1 中的所有指导均基于三组法律依据:税务机关提供指导的权力、确定个人居民身份的条件以及计算应税个人收入时可扣除项目的规定。
2025年税收管理法第38条:税务机关发布指导意见的依据。
官方文件 13751/DON-QLDN1 主要依据 2025 年《税收管理法》第 38 条规定的税务管理机构的职责,该条明确规定税务机关有以下职责:
向纳税人传播、宣传、指导和解释税法;在省级和乡级公共行政服务中心、税务管理信息系统和大众媒体上公开披露税务行政程序、自愿遵从激励计划和优惠待遇。
因此,官方信函 13751/DON-QLDN1 作为税务机关官方澄清渠道具有重要价值。虽然它并非正式法律文件,但企业在处理类似案件时仍应将其作为参考依据。
个人居住要求,如第 253/2026/ND-CP 号法令第 4 条第 1 款所述。
第13751/DON-QLDN1号官方函的首要要点是确定外籍劳工是否属于“居民个人”范畴,因为只有居民个人才有资格按照该官方函的指导享受社会保险缴款的扣除。第253/2026/ND-CP号法令第4条第1款规定:
在越南境内停留183天或以上(以日历年为准),或在自首次抵达越南之日起连续12个月内停留183天或以上,即构成非法入境。对于出入境人员,抵达当日计为一天,离开当日计为一天;若入境和离开发生在同一天,则计为一天。
入境和出境日期以移民局在护照、旅行证件或其他与个人出入境目的相关的证件上的证明为准。对于频繁往返越南与其所在国的外国务工人员,薪资会计需要仔细比对其出入境时间表,以确定其居留身份,然后才能根据第13751/DON-QLDN1号通知进行任何扣款。
根据第 253/2026/ND-CP 号法令第 46 条第 2 款的规定,保险费可以扣除。
在确定个人的居住身份后,第13751/DON-QLDN1号公函援引第253/2026/ND-CP号法令第46条第2款,确定工资和薪金的应税收入。据此,应税收入等于该法令第8条规定的应税收入总额减去以下金额:
社会保险缴款、医疗保险缴款、失业保险缴款、某些行业和职业必须参加强制保险的职业责任保险缴款、根据《社会保险法》缴纳的自愿社会保险缴款、根据《健康保险法》缴纳的自愿医疗保险缴款、根据《社会保险法》缴纳的补充退休保险缴款、自愿购买的退休保险和人寿保险。
因此,根据第13751/DON-QLDN1号官方函,可扣除费用的范围相当广泛,包括强制性保险和某些类型的自愿性保险,只要它们属于上述条款中列出的正确类型即可。这是薪资会计在对外国员工的工资进行扣款时需要逐项核对的清单。
在国外缴纳强制性保险的情况。
第13751/DON-QLDN1号官方函阐明的最重要一点是关于外籍劳工的特殊情况:即居住在越南但收入来源于国外工资,并已按照缴费国规定缴纳强制性保险的个人。第253/2026/ND-CP号法令明确规定:
对于居住在越南的个人,如果其收入来自国外的工资,并且已按照缴费国家的规定参加了强制性保险缴款,例如社会保险、医疗保险、失业保险以及某些职业的职业责任保险,则在确定工资收入时,这些保险费可以从应税收入中扣除。
这正是 13751/DON-QLDN1 号通知为企业明确解决的问题:即使强制性保险费不是按照越南社会保险法而是按照外国法律缴纳,只要员工能够根据缴费所在国的规定证明该保险费的“强制性”,他们仍然可以在确定其在越南的应税个人收入时扣除该强制性保险费。
官方信函的结论以及企业应如何应用。
基于以上所述,第13751/DON-QLDN1号公函直接得出结论:对于公司中符合第253/2026/ND-CP号法令第4条第1款规定的居民个人外籍员工,在确定工资薪金应纳税所得额时,纳税人可以根据2024年社会保险法扣除社会保险缴款。此规定可作为企业在2026年统一应用于所有外籍员工工资记录的指导原则。
确定外籍劳工可扣除社会保险缴款的程序。
为正确贯彻落实第13751/DON-QLDN1号官方函件的精神,薪资会计应遵循以下四个步骤:
- 确定您的居住身份: 将入境和出境时间表与第 253/2026/ND-CP 号法令第 4 条第 1 款规定的 183 天条件进行比较。
- 确定您目前缴纳的保险类型: 明确区分这些缴款是2024年社会保险法规定的强制性社会保险、医疗保险和失业保险,还是外国法律规定的强制性保险缴款。
- 收集证明文件: 对于在海外支付的保险单,需要提供文件证明其具有该国法规要求的强制性,以及该期间实际支付的金额。
- 直接从应纳税所得额中扣除: 根据第 253/2026/ND-CP 号法令第 46 条第 2 款的公式,在计算应纳税所得额之前,从应纳税所得额中扣除符合条件的保险金额。
例如: B先生是一位在一家外商直接投资企业工作的外国专家,2026年在越南停留220天,符合越南居民资格。B先生继续按照其祖国的法律缴纳强制性社会保险费,金额相当于每年4000万越南盾,并在越南领取工资收入。
根据第 13751/DON-QLDN1 号官方函的指导,B 先生在国外缴纳的 4000 万越南盾强制性保险费可以在确定越南个人所得税时从应纳税所得额中扣除,前提是企业保留了该国法规要求的完整文件,证明这些缴款的强制性。
申请时间和生效日期备注。
根据第253/2026/ND-CP号法令第69条第1款的规定,该法令自2026年7月1日起生效。然而,与居民个人经营活动所得和薪金/工资相关的规定将自2026纳税年度起立即适用。这意味着,官方函件中的指导意见将在整个2026纳税年度内适用,而不仅仅是自该文件生效之日起。
雇用外国工人的企业需要从 2026 年初开始审查所有个人所得税扣除期,以确保社会保险缴款按照官方函的精神扣除,避免出现在本文件发布之前的期间从员工工资中扣缴税款的情况。
申请官方文件时常犯的错误。
首先,居住要求被忽视了。一些企业在没有明确核实个人是否符合第 253/2026/ND-CP 号法令第 4 条第 1 款规定的居住要求的情况下,就对外国工人征收社会保险费。
其次,缺乏证明已购买强制性海外保险的文件。这是申请官方函件时最常见的错误,即企业在未提供文件证明根据所在国法律该项缴费为强制性规定的情况下,直接扣除保险金额。
第三,强制性保险和自愿性保险之间存在混淆。并非所有外籍劳工在海外缴纳的保险费都可以抵扣;只有国家规定的强制性保险费才能抵扣。
第四,自2026纳税年度开始以来,相关法规未能及时更新。由于这些法规自2026纳税年度起具有追溯效力,未能及时更新正式函件的企业可能需要重新调整之前的扣除期。
企业应如何确保遵守相关法规?
2026 年税法数量庞大,不断变化,从 2025 年的《税收管理法》、2025 年的《个人所得税法》到第 253/2026/ND-CP 号法令以及第 13751/DON-QLDN1 号公函等指导文件,持续更新并准确地将其应用于每个外国工人的档案需要持续的专业资源。
如果企业没有具备足够专业知识来处理外籍员工个人所得税的会计部门,那么解决方案是…… 为外国公司提供会计服务 凭借 MAN – Master Accountant Network 等专业机构的专业知识,我们确保所有扣除和申报均符合最新准则。
对于更复杂的情况,例如外籍员工拥有来自多个国家的收入,或者企业需要在签发此文件之前审查扣除期,团队将…… 会计咨询服务 MAN 的服务可以帮助交叉核对特定记录,避免在税务审计期间面临补缴税款的风险。
Đối với doanh nghiệp FDI hoặc văn phòng đại diện có quy mô nhân sự nước ngoài lớn nhưng muốn tối ưu chi phí vận hành bộ phận kế toán nội bộ, phương án thuê dịch kế toán ngoài 此选项有助于及时了解个人所得税政策的所有变化,而无需维持庞大的内部团队。
总结
官方文件 13751/DON-QLDN1 解决了雇用外国工人的企业面临的一个常见且实际的问题:雇员在国外缴纳的强制性社会保险费在确定越南应纳税个人收入时仍然可以扣除,前提是该雇员是根据第 253/2026/ND-CP 号法令认定的居民个人,并且有完整的证明文件证明该缴款的强制性。
应用此方法时需牢记以下三点:
- 在考虑任何扣除之前,必须先确定正确的居住身份;
- 免赔额保险项目清单严格按照第 253/2026/ND-CP 号法令第 46 条第 2 款的规定执行;
- 该规定将在 2026 纳税年度内适用,要求企业在签发文件之前审查所有扣除期。
联系 MAN – 会计师大师网络 及时提供建议和支持!
联系信息 MAN – 会计师大师网络
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – 高级会计师网络创始人兼首席执行官他是越南注册会计师,拥有超过 30 年的会计、审计、税务和公司法律咨询方面的丰富经验。
关于官方文件 13751/DON-QLDN1 的常见问题
哪些实体受官方文件 13751/DON-QLDN1 的约束?
官方文件 13751/DON-QLDN1 适用于根据第 253/2026/ND-CP 号法令第 4 条第 1 款规定居住在越南,并有工资收入且缴纳社会保险的外国工人。
在越南计算个人所得税时,在国外缴纳的社会保险费是否可以抵扣?
是的,如果是个人注册所在国家/地区要求的强制性保险,包括社会保险、医疗保险、失业保险、强制性职业责任保险,并且有证明文件,则属于强制性保险。
不符合居住要求的个人是否可以按照官方信函中的规定享受扣除?
不。根据第 13751/DON-QLDN1 号官方函的指导,社会保险缴款的扣除仅适用于根据第 253/2026/ND-CP 号法令第 4 条第 1 款确定为居民个人的外国工人。
官方文件 13751/DON-QLDN1 和法令 253/2026/ND-CP 分别于何时生效?
第 253/2026/ND-CP 号法令自 2026 年 7 月 1 日起生效,但关于居民个人工资收入的规定自 2026 纳税年度起适用;第 13751/DON-QLDN1 号公函提供了根据此生效范围进行应用的指导。
人寿保险和自愿退休保险保单是否符合税收减免条件?
是的,根据第 253/2026/ND-CP 号法令第 46 条第 2 款的规定,自愿退休保险缴款和人寿保险缴款也可以扣除,如第 13751/DON-QLDN1 号公函所述。






