
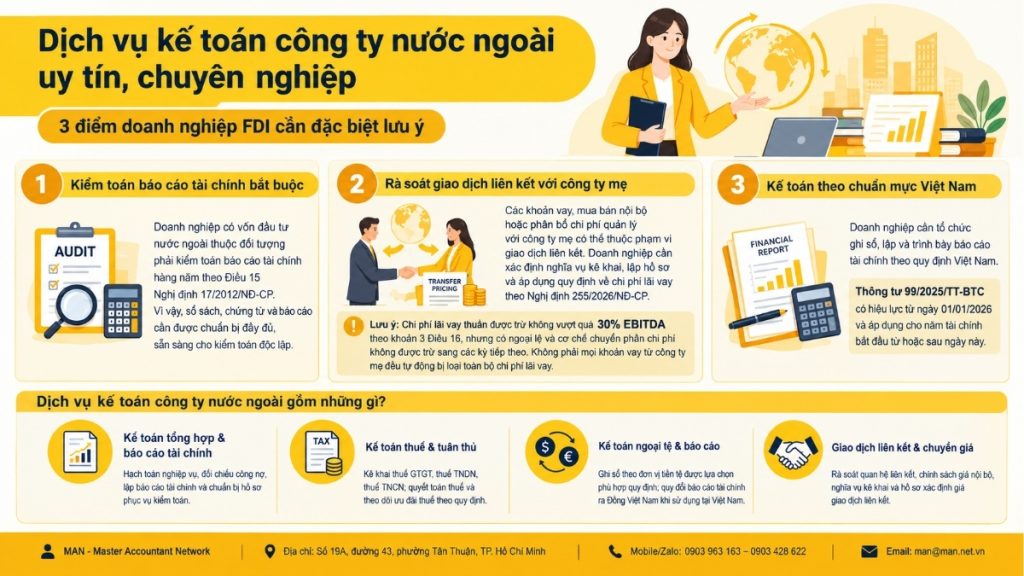
Dịch vụ kế toán cho công ty nước ngoài không đơn thuần là việc ghi sổ và nộp báo cáo đúng hạn. Vì là công ty nước ngoài, phần lớn nhà đầu tư không có đủ thời gian và nhân sự để cập nhật liên tục hệ thống pháp luật kế toán, thuế, đầu tư của Việt Nam, vốn thay đổi thường xuyên và khác biệt đáng kể so với thông lệ ở nước sở tại. Sự thiếu am hiểu này không dừng ở rủi ro bị xử phạt hành chính, mà còn khiến doanh nghiệp tự đánh mất những quyền lợi hợp pháp mà lẽ ra mình được hưởng khi hoạt động tại Việt Nam, từ quyền chuyển lợi nhuận đúng hạn về nước, quyền chuyển tiếp chi phí lãi vay vượt ngưỡng, đến quyền tự kê khai thay vì bị cơ quan thuế ấn định. Bài viết này hệ thống lại căn cứ pháp lý cụ thể, phạm vi công việc và tiêu chí lựa chọn đơn vị cung cấp dịch vụ kế toán cho công ty nước ngoài, giúp chủ doanh nghiệp và kế toán trưởng ra quyết định đúng ngay từ đầu.
Vì sao công ty nước ngoài tại Việt Nam cần dịch vụ kế toán chuyên biệt?
Doanh nghiệp có vốn đầu tư nước ngoài vận hành trong một khung pháp lý phức tạp hơn doanh nghiệp trong nước ở ba điểm:
- Chế độ kế toán áp dụng;
- Nghĩa vụ kiểm toán bắt buộc;
- Và các giao dịch xuyên biên giới với công ty mẹ hoặc bên liên kết ở nước ngoài.
Vấn đề nằm ở chỗ: chính vì là công ty nước ngoài, đội ngũ điều hành và kế toán tại Việt Nam thường không xuất thân từ hệ thống pháp luật Việt Nam, nên không có phản xạ tự nhiên trước những thời hạn, điều kiện và ngoại lệ mà văn bản pháp luật quy định. Đây chính là lý do dịch vụ kế toán cho công ty nước ngoài luôn đòi hỏi năng lực chuyên môn cao hơn một dịch vụ kế toán thông thường.
Ba rào cản pháp lý phổ biến khi công ty nước ngoài tự vận hành bộ máy kế toán
Thứ nhất, khác biệt chuẩn mực kế toán. Nhà đầu tư nước ngoài quen với IFRS hoặc chuẩn mực kế toán bản địa của nước họ, trong khi pháp luật Việt Nam yêu cầu lập báo cáo tài chính theo Chế độ kế toán doanh nghiệp ban hành theo Thông tư 99/2025/TT-BTC (có hiệu lực từ 01/01/2026, áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026, thay thế Thông tư 200/2014/TT-BTC). Việc chuyển đổi song song hai hệ thống báo cáo nếu không có đội ngũ chuyên trách rất dễ dẫn tới sai lệch số liệu.
Thứ hai, rào cản ngôn ngữ và thời hạn kê khai. Hồ sơ khai thuế, báo cáo tài chính nộp cho cơ quan quản lý nhà nước Việt Nam bắt buộc thể hiện bằng tiếng Việt (có thể kèm bản dịch), trong khi tập đoàn mẹ lại yêu cầu báo cáo song ngữ, đúng kỳ hạn quản trị nội bộ. Doanh nghiệp không có dịch vụ kế toán cho công ty nước ngoài hỗ trợ song song hai luồng báo cáo này thường bị chậm trễ ở một trong hai đầu.
Thứ ba, thiếu nhân sự đủ điều kiện hành nghề. Theo Luật Kế toán, người làm kế toán trưởng phải đáp ứng tiêu chuẩn về trình độ, chứng chỉ và thời gian kinh nghiệm. Doanh nghiệp FDI mới thành lập, quy mô nhân sự nhỏ, thường không tuyển được ngay vị trí này và buộc phải tính đến phương án thuê ngoài.
Mất quyền lợi hợp pháp khi công ty nước ngoài không nắm rõ quy định kế toán, thuế Việt Nam
Đây là hệ quả ít được nhắc tới nhưng thiệt hại thực tế thường lớn hơn cả tiền phạt hành chính: công ty nước ngoài tự đánh mất quyền lợi mà pháp luật Việt Nam đã cho phép, chỉ vì không biết hoặc không đáp ứng đúng điều kiện thủ tục.
- Mất quyền chuyển lợi nhuận về nước đúng kỳ: Theo Thông tư 186/2010/TT-BTC, nhà đầu tư nước ngoài chỉ được chuyển lợi nhuận ra nước ngoài khi đã nộp báo cáo tài chính được kiểm toán và tờ khai quyết toán thuế thu nhập doanh nghiệp cho cơ quan thuế quản lý trực tiếp, đã thông báo với cơ quan thuế về việc chuyển lợi nhuận, và không còn số lỗ lũy kế sau khi chuyển lỗ theo quy định. Công ty nước ngoài không nắm được trình tự này thường nộp báo cáo kiểm toán chậm hoặc bỏ sót bước thông báo, khiến khoản lợi nhuận đáng lẽ được chuyển về công ty mẹ trong năm bị treo lại sang kỳ sau.
- Mất quyền chuyển tiếp chi phí lãi vay vượt ngưỡng 30% EBITDA: Theo khoản 3 Điều 16 Nghị định 255/2026/NĐ-CP, phần chi phí lãi vay vượt ngưỡng phát sinh từ khoản vay công ty mẹ được phép treo lại và trừ dần trong các kỳ sau, nhưng thời hạn chuyển tiếp tính liên tục không quá 05 năm và chỉ áp dụng cho kỳ có phát sinh giao dịch liên kết. Doanh nghiệp không theo dõi đúng mốc thời gian này, điều rất dễ xảy ra với công ty nước ngoài quen dùng lịch tài khóa và thuật ngữ kế toán của nước mình sẽ mất trắng quyền khấu trừ dù về nguyên tắc vẫn còn trong hạn.
- Mất quyền tự kê khai, bị cơ quan thuế ấn định thay thế: Theo Luật Quản lý thuế số 108/2025/QH15 (có hiệu lực từ 01/7/2026, thay thế Luật Quản lý thuế số 38/2019/QH14), người nộp thuế có nghĩa vụ chứng minh việc phân tích, so sánh và lựa chọn phương pháp xác định giá giao dịch liên kết. Công ty nước ngoài không lập được hồ sơ chứng minh này sẽ mất quyền tự xác định chi phí, giá giao dịch của mình và phải chấp nhận mức ấn định do cơ quan thuế đưa ra, thường bất lợi hơn số liệu doanh nghiệp tự tính.
Rủi ro khi lựa chọn sai dịch vụ kế toán cho công ty nước ngoài
Chọn đơn vị cung cấp dịch vụ kế toán cho công ty nước ngoài thiếu năng lực dẫn tới ba hệ quả trực tiếp:
- Báo cáo tài chính bị kiểm toán độc lập nêu ý kiến ngoại trừ;
- Hồ sơ kê khai thuế bị ấn định lại khi thanh tra;
- Và nghiêm trọng hơn là doanh nghiệp rơi vào tình trạng vi phạm quy định kế toán bị xử phạt hành chính theo Nghị định 41/2018/NĐ-CP (đã được sửa đổi, bổ sung bởi Nghị định 132/2026/NĐ-CP, có hiệu lực từ 21/5/2026), thậm chí ảnh hưởng đến điều kiện gia hạn giấy chứng nhận đầu tư.
Với công ty nước ngoài, phần lớn các vi phạm này không xuất phát từ cố ý, mà từ việc không được cảnh báo trước về những mốc thời hạn và điều kiện đặc thù của pháp luật Việt Nam.
Tham khảo: Cách xác định tiền lương đóng BHXH đối với lao động nước ngoài.
Căn cứ pháp lý bắt buộc khi sử dụng dịch vụ kế toán cho công ty nước ngoài
Việc lựa chọn dịch vụ kế toán cho công ty nước ngoài không phải là quyết định thuần thương mại, mà gắn với nhiều nghĩa vụ pháp lý cụ thể mà chủ doanh nghiệp cần nắm rõ trước khi ký hợp đồng. Ba nghĩa vụ dưới đây chính là ba điểm mà công ty nước ngoài, vì không xuất phát từ hệ thống pháp luật Việt Nam thường bỏ sót hoặc hiểu sai, và cũng là ba điểm cơ quan thuế, kiểm toán độc lập kiểm tra đầu tiên.
Yêu cầu kiểm toán độc lập bắt buộc với doanh nghiệp có vốn đầu tư nước ngoài
Theo Nghị định 17/2012/NĐ-CP hướng dẫn Luật Kiểm toán độc lập, doanh nghiệp có vốn đầu tư nước ngoài thuộc nhóm bắt buộc phải kiểm toán báo cáo tài chính hàng năm. Đây là điểm khác biệt căn bản so với doanh nghiệp trong nước quy mô nhỏ. Vì vậy, dịch vụ kế toán trọn gói cho công ty nước ngoài phải được thiết kế để hồ sơ, chứng từ, sổ sách luôn ở trạng thái sẵn sàng cho kiểm toán độc lập, thay vì chỉ đáp ứng yêu cầu tối thiểu của cơ quan thuế.
Nghĩa vụ kê khai giao dịch liên kết khi vay vốn từ công ty mẹ nước ngoài
Phần lớn công ty nước ngoài tại Việt Nam phát sinh giao dịch vay vốn, mua bán nội bộ hoặc phân bổ chi phí quản lý với công ty mẹ ở nước ngoài, đây chính là giao dịch liên kết theo Nghị định 255/2026/NĐ-CP về quản lý thuế đối với doanh nghiệp có giao dịch liên kết (có hiệu lực từ 01/7/2026, thay thế Nghị định 132/2020/NĐ-CP và Nghị định 20/2025/NĐ-CP). Khi đó, doanh nghiệp phải lập Hồ sơ xác định giá giao dịch liên kết và tuân thủ ngưỡng khống chế chi phí lãi vay thuần không vượt quá 30% EBITDA theo khoản 3 Điều 16 Nghị định này. Dịch vụ kế toán cho công ty nước ngoài đúng chuẩn phải bao gồm cả năng lực rà soát nghĩa vụ này, bởi một khoản vay từ công ty mẹ không được kê khai đúng có thể khiến toàn bộ chi phí lãi vay liên quan bị loại khi quyết toán thuế thu nhập doanh nghiệp.
Dịch vụ kế toán cho công ty nước ngoài gồm những hạng mục nào?
Một gói dịch vụ kế toán cho công ty nước ngoài đầy đủ cần bao phủ bốn nhóm công việc sau, thay vì chỉ dừng ở ghi sổ kế toán đơn thuần.
Kế toán tổng hợp và lập báo cáo tài chính theo chuẩn mực Việt Nam
Bao gồm hạch toán nghiệp vụ phát sinh hàng tháng, đối chiếu công nợ, lập báo cáo tài chính năm theo Thông tư 99/2025/TT-BTC áp dụng cho năm tài chính từ 2026, và chuẩn bị thuyết minh báo cáo tài chính phục vụ kiểm toán độc lập. Với doanh nghiệp FDI, phần thuyết minh về bên liên quan và giao dịch với công ty mẹ cần được trình bày minh bạch ngay từ đầu năm tài chính, không đợi đến lúc kiểm toán mới bổ sung.
Kế toán thuế và tuân thủ nghĩa vụ kê khai
Gồm kê khai thuế giá trị gia tăng, thuế thu nhập doanh nghiệp tạm tính theo quý, quyết toán thuế thu nhập doanh nghiệp và thuế thu nhập cá nhân cho người lao động nước ngoài, đồng thời theo dõi các ưu đãi thuế mà doanh nghiệp FDI được hưởng theo giấy chứng nhận đăng ký đầu tư (miễn, giảm thuế theo địa bàn hoặc lĩnh vực khuyến khích đầu tư).
Kế toán bằng ngoại tệ và chuyển đổi báo cáo song ngữ
Luật Kế toán cho phép đơn vị kế toán có nghiệp vụ chủ yếu bằng một loại ngoại tệ được lựa chọn đơn vị tiền tệ trong kế toán nhưng báo cáo tài chính nộp cho cơ quan quản lý nhà nước tại Việt Nam vẫn phải quy đổi ra Đồng Việt Nam. Dịch vụ kế toán cho công ty nước ngoài cần xử lý song song hai luồng: sổ sách theo đơn vị tiền tệ ghi sổ và báo cáo quy đổi đúng tỷ giá tại thời điểm phát sinh, tránh chênh lệch tỷ giá bị tính sai khi hợp nhất báo cáo với công ty mẹ.
Tư vấn giao dịch liên kết và chuyển giá cho công ty có vốn nước ngoài
Đây là hạng mục phân biệt rõ nhất một đơn vị dịch vụ kế toán cho công ty nước ngoài chuyên nghiệp với dịch vụ kế toán đại trà: rà soát cơ cấu sở hữu để nhận diện quan hệ liên kết, xây dựng chính sách giá giao dịch nội bộ phù hợp nguyên tắc giao dịch độc lập, và lập Hồ sơ xác định giá giao dịch liên kết đúng thời hạn nộp tờ khai quyết toán.
5 tiêu chí lựa chọn đơn vị cung cấp dịch vụ kế toán cho công ty nước ngoài uy tín
Năng lực pháp lý và chứng chỉ hành nghề
Kiểm tra Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ kế toán và Chứng chỉ hành nghề kế toán của người phụ trách trực tiếp hồ sơ. Đây là điều kiện bắt buộc, không phải điểm cộng.
Kinh nghiệm xử lý hồ sơ FDI và giao dịch xuyên biên giới
Một đơn vị từng xử lý dịch vụ kế toán cho công ty nước ngoài ở nhiều quốc gia đầu tư khác nhau (Nhật Bản,Singapore, Trung Quốc, Malaysia,…) sẽ hiểu rõ đặc thù báo cáo mà từng tập đoàn mẹ yêu cầu, cũng như cách trình bày hồ sơ giao dịch liên kết phù hợp thông lệ quốc tế.
Khả năng đồng hành cùng kiểm toán độc lập và cơ quan thuế
Vì doanh nghiệp FDI bắt buộc kiểm toán hàng năm, đơn vị cung cấp dịch vụ kế toán cho công ty nước ngoài cần chủ động làm việc trực tiếp với kiểm toán viên, giải trình số liệu và điều chỉnh kịp thời trước khi phát hành báo cáo kiểm toán chính thức, thay vì để doanh nghiệp tự xoay xở.
Quy trình bảo mật dữ liệu tài chính
Số liệu kế toán của công ty mẹ nước ngoài thường mang tính bảo mật cao (giá vốn nội bộ, chính sách lương chuyên gia nước ngoài). Đơn vị dịch vụ cần có quy trình phân quyền truy cập và cam kết bảo mật rõ ràng trong hợp đồng.
Khả năng tư vấn dài hạn, không chỉ xử lý nghiệp vụ phát sinh
Một đơn vị dịch vụ kế toán cho công ty nước ngoài tốt sẽ chủ động cảnh báo doanh nghiệp trước các thời điểm rủi ro: gần đến hạn kiểm toán, gần vượt ngưỡng chi phí lãi vay được trừ, hoặc khi chính sách thuế thay đổi, thay vì chỉ phản ứng khi có yêu cầu từ cơ quan thuế.
Bảng giá tham khảo dịch vụ kế toán công ty nước ngoài
Bảng giá dịch vụ kế toán cho công ty nước ngoài được xây dựng theo từng gói, tùy quy mô chứng từ phát sinh và mức độ phức tạp của giao dịch liên kết. Bảng dưới đây mang tính tham khảo để doanh nghiệp ước lượng ngân sách trước khi làm việc trực tiếp với đơn vị tư vấn.
| Gói dịch vụ | Đối tượng phù hợp | Phạm vi công việc | Mức phí tham khảo |
| Cơ bản | Văn phòng đại diện, công ty mới thành lập, chưa phát sinh doanh thu hoặc doanh thu thấp | Ghi sổ, kê khai thuế môn bài, báo cáo tình hình hoạt động | 3.000.000 – 5.000.000 đồng |
| Tiêu chuẩn | Công ty FDI thương mại, dịch vụ có phát sinh doanh thu đều, chưa có giao dịch liên kết phức tạp | Kế toán tổng hợp, kê khai thuế GTGT, TNDN theo quý, hỗ trợ quyết toán năm | 6.000.000 – 12.000.000 đồng |
| Nâng cao | Công ty FDI sản xuất, có vay vốn hoặc giao dịch với công ty mẹ nước ngoài | Toàn bộ gói Tiêu chuẩn + rà soát giao dịch liên kết, hỗ trợ làm việc với kiểm toán độc lập | 12.000.000 – 25.000.000 đồng |
| Chuyên biệt FDI | Tập đoàn đa quốc gia, nhiều giao dịch liên kết, cần báo cáo song ngữ cho công ty mẹ | Toàn bộ gói Nâng cao + lập Hồ sơ xác định giá giao dịch liên kết, tư vấn ngưỡng 30% EBITDA, báo cáo song ngữ định kỳ | Báo giá riêng theo hồ sơ thực tế |
Lưu ý: Bảng giá trên chỉ mang tính tham khảo, mức phí thực tế có thể thay đổi tùy thuộc vào số lượng chứng từ phát sinh hàng tháng, số lượng giao dịch liên kết cần theo dõi và yêu cầu báo cáo song ngữ của từng doanh nghiệp. Để nhận báo giá chính xác, quý doanh nghiệp vui lòng liên hệ MAN để được tư vấn và hỗ trợ.
Lợi ích khi thuê ngoài dịch vụ kế toán so với tự xây dựng bộ máy nội bộ
Với doanh nghiệp FDI quy mô vừa và nhỏ mới gia nhập thị trường Việt Nam, phương án thuê dịch vụ kế toán ngoài thường tối ưu hơn tự xây dựng phòng kế toán nội bộ ở ba khía cạnh:
- Chi phí cố định thấp hơn: Không phải trả lương, bảo hiểm, đào tạo cho một bộ phận kế toán đầy đủ trong giai đoạn doanh nghiệp chưa đạt quy mô doanh thu ổn định.
- Giảm rủi ro nhân sự nghỉ việc đột ngột: Kế toán trưởng hoặc kế toán tổng hợp nghỉ việc giữa kỳ quyết toán là rủi ro vận hành nghiêm trọng với doanh nghiệp chỉ có 1 – 2 nhân sự kế toán; dịch vụ kế toán cho công ty nước ngoài theo mô hình thuê ngoài loại bỏ hoàn toàn rủi ro này nhờ đội ngũ dự phòng.
- Tiếp cận ngay chuyên môn về giao dịch liên kết và kiểm toán: Thay vì đào tạo nhân sự nội bộ từ đầu, doanh nghiệp có ngay đội ngũ đã xử lý nhiều hồ sơ tương tự.
Quy trình triển khai dịch vụ kế toán cho công ty nước ngoài
Quy trình triển khai dịch vụ tại MAN – Master Accountant Network:
- Bước 1 – Khảo sát hiện trạng: Rà soát giấy chứng nhận đăng ký đầu tư, cơ cấu sở hữu, hợp đồng vay vốn với công ty mẹ và tình trạng sổ sách hiện tại (nếu doanh nghiệp đã hoạt động).
- Bước 2 – Thiết lập hệ thống kế toán và phân loại giao dịch liên kết: Xác định chế độ kế toán áp dụng, đơn vị tiền tệ ghi sổ, đồng thời nhận diện các quan hệ liên kết cần theo dõi riêng.
- Bước 3 – Vận hành ghi sổ và kê khai định kỳ: Hạch toán hàng tháng, kê khai thuế giá trị gia tăng, tạm nộp thuế thu nhập doanh nghiệp theo quý.
- Bước 4 – Chuẩn bị báo cáo tài chính năm và phối hợp kiểm toán độc lập: Lập báo cáo tài chính, thuyết minh, làm việc với kiểm toán viên để phát hành báo cáo kiểm toán đúng hạn.
- Bước 5 – Quyết toán thuế và hoàn thiện hồ sơ giao dịch liên kết: Nộp tờ khai quyết toán thuế thu nhập doanh nghiệp, phụ lục giao dịch liên kết và lưu trữ hồ sơ chứng minh cho các kỳ thanh tra sau này.
Kết luận
Suy cho cùng, phần lớn rủi ro và thiệt hại về quyền lợi mà công ty nước ngoài gặp phải tại Việt Nam không đến từ việc cố tình sai phạm, mà từ khoảng cách giữa hệ thống pháp luật họ quen thuộc và hệ thống pháp luật Việt Nam đang áp dụng, nơi mỗi điều kiện chuyển lợi nhuận, mỗi mốc thời hạn chuyển tiếp chi phí lãi vay, mỗi nghĩa vụ kê khai giao dịch liên kết đều được quy định cụ thể tại một văn bản riêng và có thể thay đổi qua từng năm. Dịch vụ kế toán cho công ty nước ngoài không thể vận hành theo mô hình dịch vụ kế toán đại trà, vì gắn liền với ba nghĩa vụ đặc thù:
- Tuân thủ chế độ kế toán Việt Nam song song với báo cáo cho công ty mẹ;
- Kiểm toán độc lập bắt buộc hàng năm;
- Và kê khai giao dịch liên kết khi có quan hệ vay vốn hoặc phân bổ chi phí xuyên biên giới.
Doanh nghiệp chọn đúng đơn vị cung cấp dịch vụ kế toán cho công ty nước ngoài ngay từ ngày đầu hoạt động sẽ giữ được trọn vẹn các quyền lợi hợp pháp của mình, thay vì phát hiện ra mình đã mất quyền lợi đó khi đã quá muộn để khắc phục.
Nếu doanh nghiệp của bạn đang cân nhắc phương án thuê ngoài hoặc muốn rà soát lại hệ thống kế toán hiện tại, đội ngũ chuyên gia của MAN sẵn sàng tư vấn dịch vụ kế toán phù hợp với đặc thù ngành nghề và quy mô vốn đầu tư của doanh nghiệp.
Liên hệ MAN – Master Accountant Network để được tư vấn và hỗ trợ chuyên sâu!
Thông tin liên hệ MAN – Master Accountant Network
- Địa chỉ: Số 19A, Đường 43, Phường Tân Thuận, TP. Hồ Chí Minh
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- Email: man@man.net.vn
- Google Business Profile: Xem Google Business Profile của MAN – Master Accountant Network
- LinkedIn Founder: Xem hồ sơ LinkedIn của chuyên gia Lê Hoàng Tuyên
Phụ trách sản xuất và kiểm duyệt nội dung chuyên môn bởi: Ông Lê Hoàng Tuyên – Sáng lập viên (Founder) & CEO MAN – Master Accountant Network. Ông là Kiểm toán viên CPA Việt Nam với hơn 30 năm kinh nghiệm sâu sắc trong lĩnh vực Kế toán, Kiểm toán, Thuế và Tư vấn Pháp lý doanh nghiệp.
Câu hỏi thường gặp về dịch vụ kế toán công ty nước ngoài
Công ty nước ngoài có bắt buộc thuê dịch vụ kế toán không?
Không bắt buộc phải thuê ngoài, nhưng doanh nghiệp phải có kế toán trưởng đủ tiêu chuẩn theo Luật Kế toán. Nếu chưa có nhân sự nội bộ đáp ứng điều kiện, thuê dịch vụ kế toán cho công ty nước ngoài từ đơn vị có Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ kế toán là phương án hợp pháp và phổ biến.
Công ty có vốn đầu tư nước ngoài có bắt buộc kiểm toán báo cáo tài chính không?
Có. Doanh nghiệp có vốn đầu tư nước ngoài thuộc nhóm bắt buộc kiểm toán báo cáo tài chính hàng năm theo quy định về kiểm toán độc lập, không phụ thuộc vào quy mô doanh thu hay tổng tài sản.
Kế toán cho công ty nước ngoài có được ghi sổ bằng ngoại tệ không?
Đơn vị có nghiệp vụ chủ yếu bằng một loại ngoại tệ được lựa chọn đơn vị tiền tệ trong kế toán theo quy định của Luật Kế toán, nhưng báo cáo tài chính nộp cho cơ quan quản lý nhà nước tại Việt Nam vẫn phải quy đổi ra Đồng Việt Nam.
Vay vốn từ công ty mẹ nước ngoài có ảnh hưởng đến chi phí lãi vay được trừ không?
Có. Khoản vay từ công ty mẹ thường được xác định là giao dịch liên kết, khi đó chi phí lãi vay thuần chịu sự khống chế không vượt quá 30% EBITDA theo khoản 3 Điều 16 Nghị định 255/2026/NĐ-CP và phải được kê khai trong Hồ sơ xác định giá giao dịch liên kết.
Vì sao công ty nước ngoài dễ mất quyền lợi hơn doanh nghiệp trong nước khi vận hành kế toán?
Vì công ty nước ngoài không xuất phát từ hệ thống pháp luật Việt Nam nên thường không nắm được các điều kiện thủ tục đi kèm quyền lợi: ví dụ quyền chuyển lợi nhuận về nước theo Thông tư 186/2010/TT-BTC đòi hỏi phải nộp báo cáo kiểm toán và thông báo cơ quan thuế đúng trình tự, hay quyền chuyển tiếp chi phí lãi vay vượt ngưỡng 30% EBITDA theo Nghị định 255/2026/NĐ-CP chỉ có giá trị nếu doanh nghiệp mở sổ theo dõi đúng mốc 05 năm. Bỏ sót một điều kiện là mất quyền lợi, dù bản chất giao dịch hoàn toàn hợp pháp.






