電子請求書の発行においては、請求書作成日よりも後に署名することは珍しいことではなく、2026年7月1日からはこの問題が明確に規制されるようになった。 政令254/2026/ND-CPしたがって、企業は請求書の日付より後にデジタル署名を行うことができますが、デジタル署名を完了し、コードを税務当局に提出(またはデータを税務当局に転送)するまでの期間は、遅くとも翌営業日までとする必要があります。特に、販売者は引き続き請求書の日付に基づいて税金を申告するのに対し、購入者は有効な請求書を受け取った日付に基づいて税金を申告します。これは、会計担当者が税務申告と納税における誤りを避けるために理解しておくべき重要な違いです。この記事では、法令の発効日から企業が規制を正しく適用できるよう、法的根拠、具体的なスケジュール、および実務上の考慮事項について詳細な分析を提供します。
政令254/2026/ND-CPに基づく電子請求書へのデジタル署名のタイミングに関する規則
電子請求書におけるデジタル署名の日付はどのように決定されるのですか?
政令254/2026/ND-CPに付随する付録の第7項によれば、電子請求書への電子署名の時刻は、売主と買主が電子請求書に電子署名を使用する時刻として決定され、この時刻はグレゴリオ暦の日、月、年の形式で表示されます。
この規則は非常に分かりやすいものです。電子署名の時刻は抽象的な概念ではなく、電子請求書を確認するために電子署名を使用する人物(請求書の種類に応じて、売主または買主)の実際の行動と結びついています。この時刻はシステムによって記録され、標準的な日付形式で表示されます。
問題は、請求書の作成時間と電子署名の時間が必ずしも一致しないことから生じます。実際、請求書作成後に電子署名が行われる客観的な理由は数多く存在します。
例えば: 請求書は終業時に生成される、電子署名には複数段階の認証が必要となる、またはシステムに一時的なエラーが発生する。
請求書の作成日より後に電子署名を行うことは許容されますか?
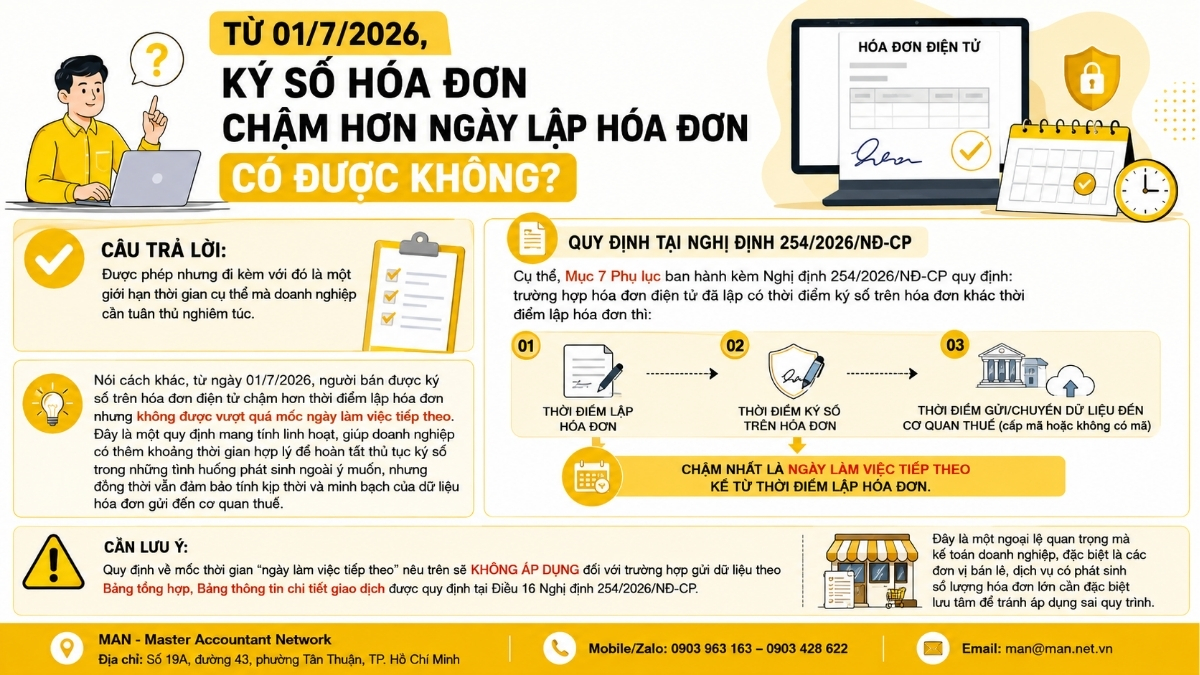
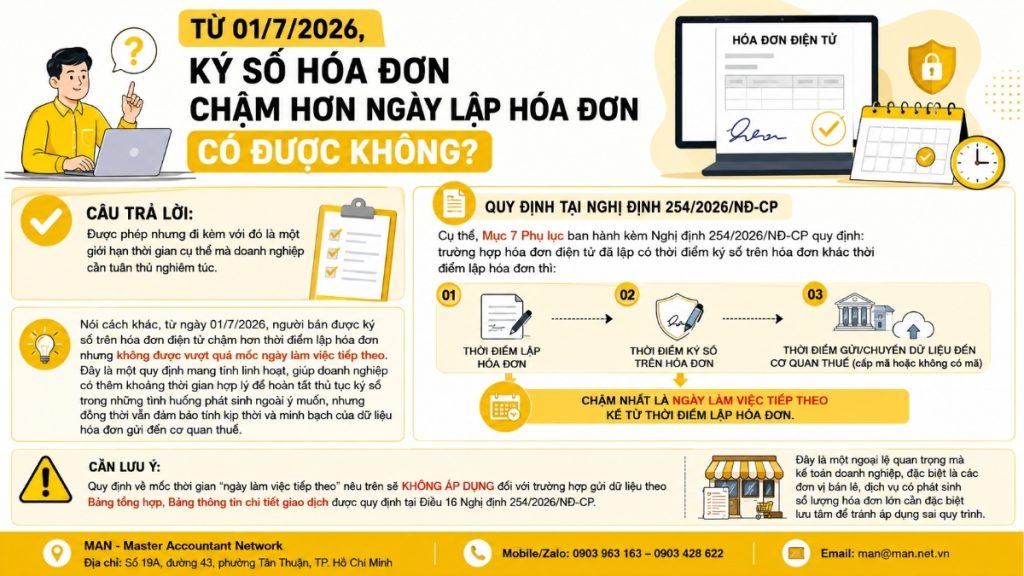
答えは 許可されたしかし、これには企業が厳守しなければならない特定の期限が設けられています。
具体的には、政令254/2026/ND-CPに付随する付録の第7項では、発行された電子請求書のデジタル署名日が請求書の発行日と異なる場合、デジタル署名日と、コード発行のために請求書を税務当局に送信した日(税務当局コード付きの請求書の場合)、または電子請求書データを税務当局に転送した日(税務当局コードのない電子請求書の場合)は、いずれか遅い方でなければならないと規定している。 翌営業日 請求書が発行された時点から。
つまり、2026年7月1日以降、販売者は電子請求書の作成日以降、ただし翌営業日以内であれば、電子請求書にデジタル署名を行うことが認められます。これは、予期せぬ事態が発生した場合でも、企業がデジタル署名手続きを完了するための十分な時間を確保できる柔軟な規制であり、同時に税務当局に送信される請求書データの適時性と透明性を確保するものです。
ご注意ください: 前述の「翌営業日」という期限に関する規定は、政令254/2026/ND-CP第16条に規定されている要約表および取引明細表の形式でのデータ提出には適用されません。これは重要な例外事項であり、特に請求書の発行件数が多い小売業やサービス業の会計担当者は、手続きの誤適用を避けるために、この点に特に注意を払う必要があります。
翌営業日基準はどのような場合に適用されますか?
理解を容易にするため、請求書作成日以降に電子署名を行う際の規定を以下の表にまとめます。
| 請求書の種類 | 完了すべきタスク | 最終締め切り |
| 電子請求書には税務当局コードが付与されています。 | 請求書に電子署名をして税務当局に送信し、コードを取得してください。 | 請求書発行日の翌営業日。 |
| コードのない電子請求書 | 請求書に電子署名を行い、請求書データを税務当局に送信する。 | 請求書発行日の翌営業日。 |
| 請求書は、概要表と取引明細表を介してデータを送信します。 | 別途定められた集計データ提出手続きに従って。 | 翌営業日締め切りは適用されません。 |
したがって、請求書に税務当局コードが記載されているか否かにかかわらず、基本的な原則は変わりません。デジタル署名の時刻が請求書の作成時刻と異なる場合、企業は翌営業日の終わりまでにデジタル署名を完了し、データを税務当局に送信/転送する必要があります。
税務申告の際、デジタル署名された請求書の日付が請求書の発行日よりも後である場合、どちらの日付を計算に使用すべきでしょうか?
請求書の日付よりも後に電子署名が行われた請求書を扱う際に、会計士にとって最大の懸念事項の一つは、税務申告にどちらの日付を使用すべきか、つまり請求書の日付か電子署名の日付か、という点です。
これは明確にしておくべき重要な点です。なぜなら、申告期限が誤って決定されると、企業は申告された数値と税務当局のシステム上の請求書データとの間に不一致が生じるリスクに直面する可能性があるからです。
販売者向け
政令254/2026/ND-CPに付随する付録第7条の規定に基づき、売主は宣言する。 税金に応じて 請求書発行時これは、電子署名の日付ではなく、請求書の発行日を基準としています。つまり、電子署名が翌営業日という許容期間内に遅れた場合でも、販売者の納税義務は請求書の作成日から計算され、実際の電子署名の日付によって変更されることはありません。
これは企業にとって覚えておくべき重要な点です。なぜなら、多くの会計士が、電子署名の日付がその請求書に関連する付加価値税や法人所得税の課税期間を決定すると誤解しているからです。規制を正しく理解することで、企業は税務申告書の作成時にミスを回避できます。特に、請求書が月末または課税期間の終わりに発行され、電子署名が翌月または翌課税期間に行われるような場合に有効です。
購入者向け
売主とは異なり、買主の納税申告期限は、 請求書を受け取りました 様式および内容が、政令254/2026/ND-CP第10条に規定されているとおり、正確かつ完全であることを確認してください。
この違いは、購入者が実際に有効な請求書を手元(または電子システム上)で受け取った場合にのみ、請求書を納税申告および控除の根拠として使用できるという事実に起因します。したがって、請求書が以前に発行されていたとしても、購入者が後日有効な請求書を受け取った場合(例えば、請求書の日付よりも後に電子署名されたために請求書の送付が遅れた場合など)、購入者の納税申告期間は、その有効な請求書を受け取った時点に基づいて計算されます。
これは、買い手側の経理部門が経費の照合と会計処理、および仕入税額の申告を行う際に特に注意を払うべき点であり、税務申告時に数値の不一致につながる誤った記録期間を避けるためです。
電子請求書の作成、管理、および使用に関する原則には、電子署名が関係する。
政令254/2026/ND-CP第4条によれば:
商品やサービスを販売または提供する場合、販売者は購入者に対して電子請求書を発行しなければなりません。これには、商品やサービスが販促、広告、またはサンプルとして使用される場合、贈与、寄付、交換、従業員の賃金の代わりの支払い、または社内消費に使用される場合、および貸付または借入の形で輸出される商品も含まれます。
電子請求書は、税法、会計法、および政令254/2026/ND-CP第10条で規定されている内容を完全に記録した正しい標準データ形式で作成され、経済取引の内容を完全かつ正確に反映している必要があります。特に、政令では次のように明確に規定されています。
販売者は、発行された請求書の正確性について法的責任を負い、請求書への電子署名の期限(上記セクションに記載されている請求書発行日(翌営業日)以降)を遵守する責任も含まれます。
さらに、電子請求書を使用する前に、経済団体、その他の組織、事業世帯、および個人事業主は、財務大臣の定める規則に従って電子請求書の利用登録を行わなければなりません。電子請求書の登録、管理、および利用は、電子取引、会計、課税、および税務行政に関する法律の規定を遵守する必要があります。
企業が電子署名の期限を守る必要があるのはなぜですか?
請求書の発行日以降に電子署名を行うことに関する規制を理解し、遵守することは、技術的な問題であるだけでなく、請求書の有効性や企業の法的安全性にも直接関係する。
デジタル署名プロセスが請求書発行日から翌営業日を過ぎた場合、請求書は政令254/2026/ND-CPに規定された手続きに準拠していないとみなされる可能性があります。これは、税務当局が請求書データと納税申告データを比較する際にリスクとなり、請求書が第10条に規定された形式および内容の要件を満たしていない場合、事業者は説明を求められたり、修正を行ったり、さらには購入者の税額控除権に影響を及ぼしたりする可能性があります。
逆に、企業が規定された請求書発行日よりも後の電子署名期限を遵守すれば、多くの実質的なメリットが得られます。
- 電子請求書に完全な法的効力を持たせることで、売主と買主双方の税務申告が容易になる。
- 請求書の作成時刻と電子署名時刻のずれにより、税務当局からデータの説明や検証を求められるリスクを最小限に抑えます。
- 政令254/2026/ND-CP第4条に規定されているように、税務管理のためのデータベースとして機能する、透明性と正確性を備えた電子請求書および文書データシステムの開発に貢献する。
請求書発行処理量が多い企業の場合は、参考資料を参照することをお勧めします。 内部会計サービス 請求書作成時刻に対する電子署名のタイミングを厳密に管理することは、正当な理由がない限り、または政令254/2026/ND-CP第16条に規定されている例外がない限り、請求書が翌営業日以降に電子署名されることがないようにするために不可欠です。
企業は規制遵守を確実にするために、どのような措置を講じるべきでしょうか?
要約すると、「請求書の作成日より後に電子署名を行うことは許容されるか?」という質問に完全に答えるためには、会計士と企業が覚えておくべき3つの重要なポイントがあります。
- デジタル署名は、請求書の日付より後に署名することも可能です。ただし、デジタル署名の時刻および税務当局へのコードの送信(または税務当局へのデータの転送)の時刻は、政令254/2026/ND-CP第16条に従って要約表および取引詳細表に従ってデータを送信する場合を除き、請求書の発行日から翌営業日までに行わなければなりません。
- 販売者は、請求書の発行日を基準に税金を申告します。、 その間 購入者は、請求書を受け取った日付に基づいて税金を申告します。 形式および内容が政令254/2026/ND-CP第10条に準拠していることを確認してください。
- 販売者は法的責任を負います。 発行された請求書の正確性に関して言えば、これには、請求書の発行日以降に電子署名を行う期限に関する新しい規制への準拠も含まれます。
今こそ、各部隊がそれを利用することを検討すべき時だ。 フルサービス会計 MAN(Master Accountant Network)のような専門的で経験豊富な組織からサポートを受けることで、電子請求書の作成、電子署名、および規制に準拠した申告の全プロセスを管理し、電子署名の期限超過のリスクを回避することができます。
結論する
2026年7月1日、政令254/2026/ND-CPが正式に発効する日から、企業は電子請求書の発行に関する社内手続きを見直し、財務省および管轄税務当局からの関連ガイダンス文書を定期的に更新し、法律に準拠した正確な請求書発行、電子署名、および納税申告プロセスを確保する必要があります。
専任の会計部門がなく、政令254/2026/ND-CPなどの新しい規制を継続的に更新できない小規模企業や新設企業にとっての解決策は... 外部の会計士を雇う これもまた適切な選択肢であり、請求書作成日以降に行われる電子署名が常に規定の期限内に収まるようにすると同時に、企業の運用コストを最適化するのに役立ちます。
貴社がアドバイス、サポート、質問への回答、または2026年7月1日から施行される新方針に関する最新情報を必要とする場合は、遠慮なくお問い合わせください。 MAN(マスター・アカウンタント・ネットワーク)チームにご連絡ください。 迅速なサポートを受けるために!
連絡先 MAN – マスター会計士ネットワーク
- 住所: No. 19A、ストリート 43、タントゥアン区、ホーチミン市
- モバイル/Zalo: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
- Googleビジネスプロフィール: MAN – Master Accountant NetworkのGoogleビジネスプロフィールを見る
- LinkedInの創設者: 専門家の Le Hoang Tuyen 氏の LinkedIn プロフィールをご覧ください。
制作および専門的なコンテンツレビューの責任者: Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO彼はベトナム公認会計士であり、会計、監査、税務、企業法務コンサルティングにおいて30年以上の豊富な経験を持つ監査人です。
請求書発行日以降に電子署名を行う場合のよくある質問
請求書の作成日より後に署名することは、違反行為とみなされますか?
いいえ、デジタル署名が許可された範囲内で行われている場合は問題ありません。政令254/2026/ND-CPに添付された付録の第7項によれば、販売者は、請求書作成時よりも後に電子請求書にデジタル署名することが認められています。ただし、デジタル署名と税務当局へのコード発行のための提出は、遅くとも翌営業日までに完了する必要があります。この期限を超過した場合にのみ、請求書が正しい手続きに準拠していないというリスクが生じます。
請求書が金曜日に作成された場合、電子署名の最終期限はいつですか?
政令254/2026/ND-CPでは、期限は請求書発行日の翌営業日であり、その直後の暦日ではないと規定されています。したがって、企業は各ケースにおける電子署名の期限を正確に判断するために、自社の実際の営業日数に基づいて計算を行う必要があります。
請求書の日付より後に署名した場合、販売者の納税申告期間は変更されますか?
いいえ。販売者は、デジタル署名の日付ではなく、請求書の日付に基づいて税金を申告します。これは、特に請求書が期間末に発行され、デジタル署名が次の期間に行われる場合など、企業が税務申告期間を決定する際に混乱を避けるのに役立つ重要な原則です。
請求書に電子署名する場合、翌営業日が適用されないのはどのような場合ですか?
この期間は、政令254/2026/ND-CP第16条に規定されているように、請求書データが要約表または取引詳細表を介して提出される場合には適用されません。