
外貨で購入した在庫を記録する際に使用する為替レートは、非常に重要な問題であり、輸出入業の多くの会計担当者は、適用後すぐに会計処理を修正せざるを得なくなることが多い。 回覧99/2025/TT-BTC倉庫に搬入される商品の価格を記録する税関申告書において、税額計算に誤った為替レートを使用したり、売主に支払った外貨建て前払金を分離し忘れたりすると、在庫原価が不正確になり、売上原価、利益、法人所得税の精算額に差異が生じる可能性があります。本稿では、この文書の正しい文言、3つの適用シナリオ、および監査人が修正する最も一般的な誤りについて体系的に解説します。
外貨で購入した在庫を記録する際に使用される為替レートが、2026会計年度において問題となるのはなぜですか?
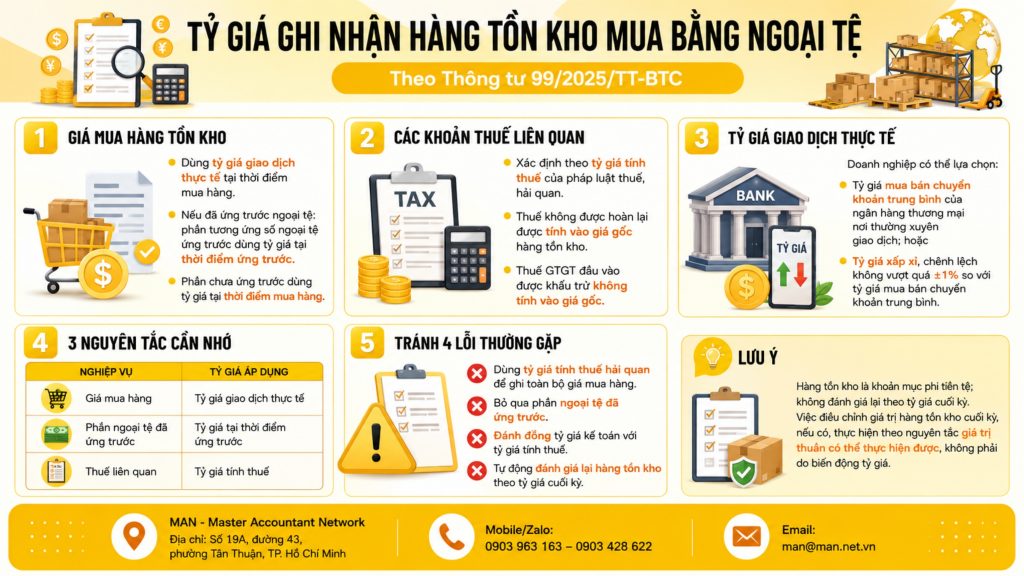
通達99/2025/TT-BTCによれば、外貨で購入した在庫を記録する際に使用される為替レートは、購入時の実際の取引レートである。購入価格の部分については、前払い時の実際の取引レートが適用され、関連する税金は、税法および関税法で規定された税率に基づいて決定される。
3つの異なる為替レートが、3つの異なる時期に適用され、すべて同じ貨物に含まれている。そのため、この作業は人々が想像する以上にミスが発生しやすいのだ。
回覧文書99/2025/TT-BTCは、2026年1月1日をもって回覧文書200に取って代わる。
2025年10月27日に財務省が発行した通達99/2025/TT-BTCは、企業の会計制度に関する指針を示すものです。この通達は2026年1月1日から施行され、2026年1月1日以降に開始する会計年度に適用され、通達200/2014/TT-BTCおよびその改正・補足通達に取って代わります。
輸入活動に関わる企業にとって直接影響を受けるのは、付録IIの在庫会計原則と勘定科目413の為替レート適用原則という2つの要素であり、これらは外貨で購入した在庫の為替レートをどのように記録するかを完全に決定するものです。
通達99号に従って外貨で購入した在庫を記録する際の為替レートを誤って決定した場合の3つのリスク:
- 在庫原価の誤り:在庫評価額が誤っている場合、平均単価が誤って計算され、売上原価も誤って計算され、この誤りは残りのすべての在庫期間に波及します。
- 為替レートの不一致:口座413に反映されるべき差額が材料費の中に隠蔽され、外貨取引が記録から見えなくなっていた。
- 税務処理におけるリスク:売上原価の減額調整は、課税所得の増加を意味し、さらに取引が行われた期間に遡って延滞金が計算されます。
外貨で購入した在庫を記録する際の交換レートを決定するための法的根拠。
回覧文書99/2025/TT-BTCに添付された棚卸資産会計原則の付録IIの第10条に規定されているとおりです。
外貨で購入した在庫については、受け取った在庫の価値を記録するために、購入価格は購入時の実際の為替レートに基づいて計算する必要があります(ただし、売主に対して前払いを行った場合は、前払いした外貨の金額に相当する在庫の価値を、前払い時の実際の為替レートで記録します)。外貨で購入した在庫に関連する税金は、税法および関税法で定められた税率に基づいて決定されます。外貨での在庫購入の会計処理は、勘定科目413「為替レートの差額」のガイドラインに従って行います。
この原則は、コストの原則と一致しています。 2015年会計法第6条第1項 これは、当初の取得原価で記録された資産の価値、つまり、その後の為替レートの変動を調整しない、取引が行われた時点での価値です。
実際の為替レート、つまり外貨で購入した在庫を記録するために使用される為替レートの中核となるレート。
アカウント413 – 為替レートの差額に関するガイドラインによると、企業は、取引日における実際の為替レートとして、企業が定期的に取引を行う商業銀行の平均売買レート、または上記の平均売買レートとの差が±1%を超えない近似レートを選択することができます。
以下に、特に注意すべき2つの点を挙げます。
- 為替レートの選択は一貫性を保ち、財務諸表の注記に説明を記載しなければならない。ある期間の平均為替レートを使用し、次の期間には近似為替レートを使用することは認められない。
- 定期的に取引を行う商業銀行が、関係する外貨の為替レートを公表しない場合、企業は換算のための中間通貨を選択することができるが、その通貨を一貫して適用し、選択の根拠を説明しなければならない。
実際の取引為替レートと帳簿上の為替レートを区別する。
外貨を使って在庫を購入する場合、同じ会計仕訳に2つの為替レートが表示されますが、それぞれ異なる目的を果たします。
| 会計処理に関して | 適用為替レート |
| 在庫勘定の借方(152、153、156…) | 購入時の実際の為替レート。 |
| 債権者は支払いを行う際に現金口座(111、112)を持っています。 | 書籍の為替レート(特定レートまたは加重平均レート) |
| 前払いを行う場合、仕入先への買掛金勘定の借方欄に記入する。 | 前払い時の実際の為替レート。 |
両者の差額は、会計413「為替レート差額」のガイドラインに従って処理されます。為替レート差額を在庫の原価に加算してはなりません。これは厳守すべき原則です。
外貨で購入した在庫を記録する際に為替レートを適用する3つのシナリオ。
状況1:販売者に前払いせずに商品を購入する。
購入価格全体は、倉庫受領書および輸入書類に記載されている契約の納品条件に従って所有権が移転する時点、すなわち購入時の実際の為替レートに基づいて換算されます。
売主へのその後の支払いは、既に在庫にある商品の価値を変更するものではありません。支払日の為替レートが債務の記録された為替レートよりも高い場合、その差額は為替差損であり、購入費用ではありません。
状況2:売主に対して前払いが行われる。
これは、第10項の括弧内に記載されている例外事項です。在庫評価額は、以下の2つの部分から構成されます。
- 前払いされた外貨相当額:前払い時の実際の為替レートに基づいて換算され、納品日の為替レートの変動に関わらず変更されません。
- 残高:購入時の実際の為替レートに基づいて換算されます。
この原則は、負債に関する会計原則と一致しています。前払いが行われた場合、負債勘定の借方には前払い時の実際の為替レートが適用されます。また、商品を受け取った場合、前払いされた外貨に対応する負債勘定の貸方にも、前払い時の為替レートが適用されます。
状況3:輸入税
輸入関税、物品税、環境保護税など、払い戻しのできない税金は在庫の原価に含まれますが、税額は企業が現在使用している会計為替レートではなく、税関法で定められた税率に基づいて決定されます。
実際的な影響: 同一の輸入申告書において、購入価格と税額を異なる為替レートで換算することが可能です。これは、会計初心者が会計記録を簡略化するために、出荷全体に単一の為替レートを適用してしまう可能性がある点であり、また、監査の際に最初にチェックされるポイントでもあります。
輸入商品にかかる付加価値税のうち、控除対象となるものは、在庫の原価には含まれません。
外貨で購入した在庫を記録する際の交換レートの決定方法を示す例。
B社は10万米ドル相当の原材料を輸入したが、輸入税率は5%であり、輸入付加価値税は控除可能である。
| プロとしての経歴における節目 | データ |
| 2026年3月15日:売主への前払い。 | 30,000米ドル、実際の為替レートは25,800ベトナムドン/米ドル |
| 2026年4月10日:商品が倉庫に到着し、保管されました。 | 実際の為替レートは1米ドル=26,000ベトナムドンです。 |
| 2026年4月10日:税関申告書 | 税務上の為替レートは1米ドル=25,900ベトナムドンです。 |
計算手順は以下のとおりです。
- 既に前払いされた金額:30,000 × 25,800 = 774,000,000 VND;
- 残りの金額:70,000 × 26,000 = 1,820,000,000 VND;
- 記録された購入価格 = 774,000,000 + 1,820,000,000 = 2,594,000,000 VND;
- 課税対象輸入額 = 100,000 × 25,900 = 2,590,000,000 VND、結果として輸入税 = 5% × 2,590,000,000 = 129,500,000 VND
- 受領した在庫のコスト = 2,594,000,000 + 129,500,000 = 2,723,500,000 VND。
会計担当者が出荷全体に対して単一の為替レート26,000を使用した場合、購入価格は2,600,000,000 VNDとなり、正しい金額より600万VND高くなります。さらに、本来別途計上されるべき為替レートの差額が、材料費に含まれています。
ジャーナルエントリの概要:
- 前払いを行う場合:帳簿為替レートで口座331(774,000,000)を借方、口座112を貸方とし、差額は口座413に従って処理されます。
- 商品を在庫として受け入れた際:借方勘定152(2,594,000,000)/貸方勘定331(2,594,000,000)。
- 輸入税:借方口座152(129,500,000)/貸方口座3333(129,500,000)。
在庫受領後:在庫は終値の為替レートで再評価されません。
正しく記録されたデータの歪みを避けるために明確に述べておくべき原則の一つは、在庫は非貨幣項目であるということです。会計期間の終わりに、企業は外貨建ての貨幣項目(現金、売掛金、外貨建て買掛金)のみを、定期的に取引を行っている商業銀行の平均売買為替レートで再評価します。
在庫として受け入れた商品の価値は、年末の為替レートが上昇しようと下落しようと、当初の記録時に外貨で購入した在庫を記録するために使用された為替レートで変更されません。
損害、陳腐化、または販売価格の下落により、正味実現可能価額が当初の原価を下回る場合、企業は会計229(資産減損引当金)の規定に従って、棚卸資産評価減引当金を計上しなければならない。これは為替レートに基づく調整ではなく、正味価額に基づく調整である。
以下の点にご注意ください。 商品購入のために仕入先に支払われる前払い金は、現物で受け取る部分が非金銭であるため、非金銭的な性質のものであり、したがって、通常の買掛金のように期末に再評価されることはありません。
外貨で購入した在庫を記録する際の交換レートを決定する際によくある5つの間違い。
外貨で購入した在庫の為替レートを決定する際によくある5つの間違いを以下に挙げます。
- 税関申告書に記載されている為替レートを使用して、倉庫に搬入される商品の価格を記録してください。為替レートは税額部分にのみ適用され、購入価格部分は実際の取引為替レートに基づいて計算する必要があります。
- 外貨での前払い金を無視した場合:出荷品全体が受領日の為替レートで換算されたため、元の価格と未払い外貨残高の両方に誤りが生じました。
- 在庫の原価に為替差損益を加える:支払から生じる差額は勘定科目413で処理され、購入価格の構成要素ではありません。
- 期末為替レートでの在庫の再評価:非貨幣性項目の性質を誤って表現し、翌期の売上原価を過大評価または歪曲する。
- 為替レート選択の不整合:企業は概算為替レートを使用するが、±1%のスプレッド閾値を管理せず、説明なしに途中で参照銀行を変更する。
輸入頻度の高い企業においては、日々の為替レートの取得と記録の保管に関するプロセスを標準化し、会計年度の初めから社内会計規定に盛り込むべきである。社内会計部門に十分な人員がいない場合は、他部門との連携を検討すべきである。 フルサービス会計 MAN(マスター・アカウンタント・ネットワーク)のような、専門的で経験豊富な組織に支援を求めてください。
結論する
回覧文書99/2025/TT-BTCに基づき、外貨で購入した在庫を記録する際の交換レートに関して覚えておくべき3つのこと:
- 購入価格は、購入時の実際の為替レートに基づいて決定されます。
- 前払い金額は、支払い時の為替レートに基づいて決定されます。
- 税額は、税法および関税法で定められた為替レートに基づいて計算されます。
上記3点を超えた後の為替レートの変動は、元の価格ではなく、為替レートの差額である。
2026年は新会計制度が導入される最初の年であり、比較数値や換算残高に最も差異が生じやすい年でもあります。輸入企業は、監査人に指摘されるのを待つのではなく、この期間中に為替レートに関する方針を見直すべきです。
経理部門が、前払いまたは複数の輸入税を伴う出荷における外貨建て在庫購入の記録に為替レートをどのように適用すればよいか不明な場合は、MAN – Master Accountant Network の専門チームがサポートを提供いたします。 会計コンサルティング業務コストの最適化を目指す企業にとって、このオプションは… 会計業務のアウトソーシング 外貨で購入した在庫の記録を標準化すると、通常は最初の期間から顕著な効果が得られます。
MAN – マスターアカウンタントネットワークへのお問い合わせ 無料のサポートとアドバイスをご利用ください!
連絡先 MAN – マスター会計士ネットワーク
- 住所: No. 19A、ストリート 43、タントゥアン区、ホーチミン市
- モバイル/Zalo: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
- Googleビジネスプロフィール: MAN – Master Accountant NetworkのGoogleビジネスプロフィールを見る
- LinkedInの創設者: 専門家の Le Hoang Tuyen 氏の LinkedIn プロフィールをご覧ください。
制作および専門的なコンテンツレビューの責任者: Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO彼はベトナム公認会計士であり、会計、監査、税務、企業法務コンサルティングにおいて30年以上の豊富な経験を持つ監査人です。
外貨で購入した在庫の記録における為替レートに関するよくある質問
外貨で購入した在庫を記録する際に使用される為替レートは、銀行の買入レートですか、それとも売入レートですか?
これは、購入時の実際の為替レートであり、事業者が定期的に取引を行う商業銀行の平均売買レートによって決定されるか、またはこのレートとの差が±1%以内の近似レートです。
商品代金として既に100%を前払いしている場合、どの為替レートを使用すればよいですか?
外貨前払金に対応する在庫の全額は、商品の受領日の為替レートではなく、前払金が支払われた時点の実際の為替レートで記録されます。
税関申告書に記載する為替レートを使用して、倉庫に搬入される商品の価格を記録することは許可されていますか?
いいえ。税法および関税法に基づく税額計算に使用される為替レートは、関連する税金を決定するためだけに使用されます。購入価格は、実際の為替レートに基づいて決定されなければなりません。
仕入先への支払い時の為替レートの差額は、在庫評価額に含まれますか?
いいえ。この差額は、勘定科目413「為替レート差額」のガイドラインに従って処理され、既に在庫にある商品の原価は変更されません。
年末に現在の為替レートを用いて在庫を再評価する必要はありますか?
いいえ。棚卸資産は非貨幣項目です。期末には、外貨建ての貨幣項目のみが再評価されます。棚卸資産の価値が減損した場合は、勘定科目229に従って引当金が計上されます。






