
Курс валюты, используемый для учета товаров, приобретенных в иностранной валюте, является важнейшим вопросом, который часто вынуждает многих бухгалтеров в импортно-экспортных компаниях немедленно пересматривать свои бухгалтерские записи после их применения. Циркуляр 99/2025/TT-BTCПростое использование неверного обменного курса при расчете налогов в таможенной декларации для учета стоимости товаров, поступающих на склад, или забывание выделить аванс в иностранной валюте, выплаченный продавцу, может привести к неточности в расчете себестоимости запасов, что, в свою очередь, вызовет расхождения в себестоимости реализованной продукции, прибыли и расчетах по корпоративному подоходному налогу. В данной статье систематически рассматривается правильная формулировка документа, три сценария его применения и наиболее распространенные ошибки, исправляемые аудиторами.
Почему обменный курс, используемый для учета запасов, приобретенных в иностранной валюте, создает проблемы для отчетного периода 2026 года?
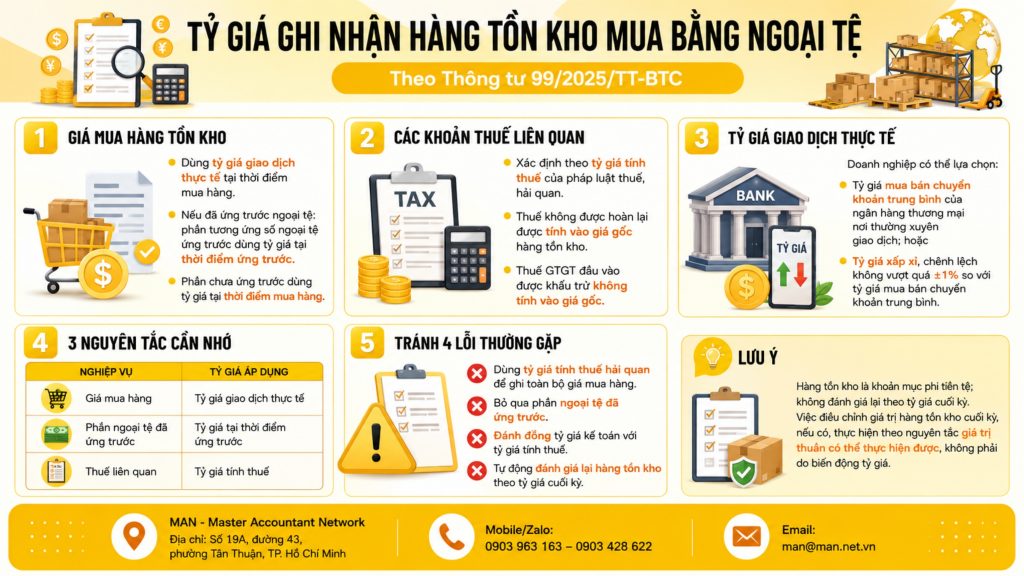
Согласно Циркуляру 99/2025/TT-BTC, для учета приобретенных в иностранной валюте товаров используется обменный курс, соответствующий фактическому курсу сделки на момент покупки. Для части, относящейся к покупной цене, применяется фактический курс сделки на момент авансового платежа; соответствующие налоги определяются в соответствии с налоговыми обменными курсами, установленными налоговым и таможенным законодательством.
Три разных обменных курса, в три разных момента времени, и все это в одной посылке. Именно поэтому эта операция более подвержена ошибкам, чем кажется.
Циркуляр 99/2025/TT-BTC заменяет Циркуляр 200 с 1 января 2026 года.
Циркуляр 99/2025/TT-BTC, изданный Министерством финансов 27 октября 2025 года, содержит указания по режиму бухгалтерского учета для предприятий. Он вступает в силу с 1 января 2026 года и применяется к финансовым годам, начинающимся 1 января 2026 года или позднее, заменяя Циркуляр 200/2014/TT-BTC и его поправки и дополнения.
Для предприятий, занимающихся импортом, непосредственно затрагиваются принципы учета запасов, изложенные в Приложении II, и принципы применения обменного курса, изложенные в Счете 413, — два элемента, которые полностью определяют порядок отражения обменного курса для запасов, приобретенных в иностранной валюте.
Три риска неправильного определения обменного курса при учете запасов, приобретенных в иностранной валюте, согласно Циркуляру 99:
- Неверная себестоимость запасов: если стоимость запасов указана неверно, то и средняя цена за единицу будет неверной, себестоимость реализованной продукции будет неверной, и эта ошибка распространится на все последующие периоды учета запасов.
- Расхождение в обменном курсе: разница, которая должна была быть отражена в счете 413, была скрыта в стоимости материалов, что скрыло валютную операцию от записей.
- Риски при урегулировании налоговых вопросов: Снижение себестоимости реализованной продукции означает увеличение налогооблагаемого дохода, а также начисление штрафов за просрочку платежа, рассчитанных задним числом за период, в котором была совершена сделка.
Правовая основа для определения обменного курса при учете товарно-материальных запасов, приобретенных в иностранной валюте.
Как указано в пункте 10 принципов учета запасов, Приложение II, выпущенное вместе с Циркуляром 99/2025/TT-BTC:
При закупке товаров в иностранной валюте цена покупки должна основываться на фактическом обменном курсе на момент покупки для отражения стоимости полученных товаров (за исключением случаев, когда продавцу производится авансовый платеж, в этом случае стоимость товаров, соответствующая сумме авансированного платежа в иностранной валюте, отражается по фактическому обменному курсу на момент аванса). Налоги, связанные с товарами, приобретенными в иностранной валюте, определяются в соответствии с налоговым обменным курсом, установленным налоговым и таможенным законодательством. Учет закупок товаров в иностранной валюте осуществляется в соответствии с правилами, изложенными в Счете 413 – Разница обменных курсов.
Этот принцип согласуется с принципом затрат. Пункт 1, статья 6 Закона о бухгалтерском учете 2015 года Это стоимость актива, первоначально учтенная по его первоначальной стоимости, то есть по стоимости на момент совершения сделки, без учета последующих колебаний обменного курса.
Фактический обменный курс, являющийся основой обменного курса, используемого для учета товаров, приобретенных за иностранную валюту.
Согласно указаниям в разделе 413 – Разница обменных курсов, предприятия могут выбрать фактический обменный курс на дату совершения операции в качестве среднего курса покупки и продажи коммерческого банка, в котором предприятие регулярно проводит операции, или приблизительный курс с разницей не более +/- 11 ТТ3Т по сравнению с указанным выше средним курсом покупки и продажи.
Вот два важных момента, на которые следует обратить внимание:
- Выбор обменного курса должен быть последовательным и разъяснен в примечаниях к финансовой отчетности. Недопустимо использовать средний обменный курс за один период и приблизительный обменный курс за следующий.
- Если коммерческие банки, регулярно осуществляющие операции, не публикуют обменный курс соответствующей иностранной валюты, предприятия могут выбрать промежуточную валюту для конвертации, но должны применять ее последовательно и объяснять причины такого выбора.
Ссылка: Обменные курсы для экспортных счетов-фактур согласно Циркуляру 99.
Различайте фактические обменные курсы по сделкам и курсы валют, зафиксированные в бухгалтерских книгах.
При закупке товаров за иностранную валюту в одной и той же бухгалтерской записи отображаются два обменных курса, но они служат разным целям:
| Что касается бухгалтерских записей | Применимый обменный курс |
| Дебетовая сторона счетов запасов (152, 153, 156…) | Фактический обменный курс на момент покупки. |
| Сторона, имеющая денежный счет (111, 112) при совершении платежа. | Курс обмена валюты (специфический или средневзвешенный) |
| Дебетуйте дебет счета кредиторской задолженности перед поставщиками при осуществлении авансовых платежей. | Фактический обменный курс на момент внесения предоплаты. |
Разница между двумя сторонами учитывается в соответствии с правилами, изложенными в Счете 413 – Разница в обменных курсах. Разница в обменных курсах не должна добавляться к себестоимости запасов; этот принцип необходимо строго соблюдать.
Три сценария применения обменных курсов для учета запасов, приобретенных в иностранной валюте.
Ситуация 1: Покупка товара без предварительной оплаты продавцу.
Вся покупная цена пересчитывается по фактическому обменному курсу на момент покупки, то есть на момент перехода права собственности в соответствии с условиями поставки по договору, указанными в складской расписке и импортных документах.
Последующая оплата продавцу не изменяет стоимость товаров, уже находящихся на складе. Если обменный курс на дату платежа выше обменного курса, зафиксированного для задолженности, то разница представляет собой валютный убыток, а не стоимость покупки.
Ситуация 2: Продавцу внесена предоплата.
Это исключение, указанное в скобках в пункте 10. В этом случае стоимость запасов состоит из двух частей:
- Соответствующая сумма авансированного платежа в иностранной валюте: конвертируется по фактическому обменному курсу на момент авансового платежа и остается неизменной независимо от колебаний обменного курса на день поставки.
- Остаток на счете: рассчитан по фактическому обменному курсу на момент покупки.
Этот принцип соответствует принципу учета обязательств: при внесении предоплаты дебетовая сторона счета обязательств использует фактический обменный курс на момент предоплаты; при получении товара кредитовая сторона счета обязательств, соответствующая предоплаченной иностранной валюте, также использует обменный курс на момент предоплаты.
Ситуация 3: Импортные пошлины
В себестоимость товарно-материальных запасов включаются невозмещаемые импортные пошлины, акцизные налоги и налоги на охрану окружающей среды, однако сумма налога определяется по налоговому курсу, установленному налоговым и таможенным законодательством, а не по бухгалтерскому курсу, используемому предприятием в настоящее время.
Практические последствия: В одной и той же импортной декларации покупная цена и налоговая часть могут быть конвертированы с использованием двух разных обменных курсов. Это тот момент, когда начинающие бухгалтеры могут легко «насильно» использовать единый обменный курс для всей партии товара, чтобы упростить бухгалтерский учет, и это также первый пункт проверки при аудите.
Налог на добавленную стоимость на импортируемые товары, подлежащий вычету, не включается в себестоимость товарно-материальных запасов.
Пример, иллюстрирующий определение обменного курса для учета запасов, приобретенных в иностранной валюте.
Компания B импортировала партию сырья на сумму 100 000 долларов США, при этом ставка импортного налога составляет 5%, и импортный НДС подлежит вычету.
| Важные этапы в профессиональной карьере | Данные |
| 15 марта 2026 г.: Авансовый платеж продавцу. | 30 000 долларов США, фактический обменный курс 25 800 VND/USD |
| 10 апреля 2026 г.: Товары приняты и размещены на складе. | Фактический обменный курс составляет 26 000 VND/USD. |
| 10 апреля 2026 г.: Таможенная декларация | Обменный курс для целей налогообложения составляет 25 900 VND/USD. |
Этапы вычислений следующие:
- Сумма уже внесенной предоплаты: 30 000 × 25 800 = 774 000 000 VND;
- Оставшаяся сумма: 70 000 × 26 000 = 1 820 000 000 VND;
- Зарегистрированная цена покупки = 774 000 000 + 1 820 000 000 = 2 594 000 000 VND;
- Облагаемая налогом импортная стоимость = 100 000 × 25 900 = 2 590 000 000 VND, в результате чего импортный налог = 5% × 2 590 000 000 = 129 500 000 VND
- Стоимость полученных запасов = 2 594 000 000 + 129 500 000 = 2 723 500 000 VND.
Если бухгалтер использует единый обменный курс в 26 000 для всей партии товара, закупочная цена составит 2 600 000 000 VND, что на 6 миллионов VND больше, чем правильная сумма. Кроме того, разница в обменном курсе, которая должна была быть учтена отдельно, включена в стоимость материалов.
Краткое содержание записей в журнале:
- При осуществлении авансового платежа: дебет счета 331 (774 000 000) / кредит счета 112 по курсу, указанному в балансе, разница обрабатывается по счету 413.
- При поступлении товара на склад: Дебет счета 152 (2 594 000 000) / Кредит счета 331 (2 594 000 000).
- Импортный налог: Дебетовый счет 152 (129 500 000) / Кредитовый счет 3333 (129 500 000).
После получения товара: переоценка товара по обменному курсу на конец периода не производится.
Для предотвращения искажения корректно учтенных данных необходимо четко сформулировать один принцип: товарно-материальные запасы являются неденежной статьей. В конце отчетного периода предприятия переоценивают денежные средства, выраженные в иностранной валюте (наличные деньги, дебиторская и кредиторская задолженность в иностранной валюте), только по среднему курсу покупки и продажи коммерческого банка, с которым они регулярно осуществляют операции.
Стоимость товаров, поступивших на склад, остается неизменной по обменному курсу, использованному для учета товаров, приобретенных в иностранной валюте на момент первоначального учета, независимо от того, увеличивается или уменьшается обменный курс на конец года.
Если чистая реализуемая стоимость ниже первоначальной стоимости из-за повреждений, устаревания или снижения продажной цены, предприятие должно создать резерв на обесценение запасов в соответствии с указаниями в счете 229 (Резерв на обесценение активов). Это корректировка, основанная на чистой стоимости, а не на обменном курсе.
Обратите внимание на следующее: Авансовые платежи поставщикам за закупку товаров носят неденежный характер, поскольку часть, которая будет получена в натуральной форме, не является денежной, и поэтому не подлежат переоценке в конце периода, как обычная кредиторская задолженность.
5 распространенных ошибок при определении обменного курса для учета запасов, приобретенных в иностранной валюте.
Вот пять распространенных ошибок при определении обменного курса для товаров, приобретенных в иностранной валюте:
- Для указания стоимости товаров, поступающих на склад, используйте обменный курс, указанный в таможенной декларации: обменный курс применяется только к налоговой части; стоимость покупки должна рассчитываться на основе фактического обменного курса сделки.
- Если не учитывать авансовый платеж в иностранной валюте: вся сумма отгрузки была конвертирована по обменному курсу на день получения, что привело к ошибкам как в первоначальной цене, так и в остатке иностранной валюты.
- Добавление разницы обменных курсов к себестоимости запасов: Разница, возникающая в результате платежей, учитывается на счете 413 и не является компонентом покупной цены.
- Переоценка запасов по обменному курсу на конец периода: искажает характер неденежных статей и приводит к завышению или искажению себестоимости реализованной продукции в следующем периоде.
- Непоследовательность в выборе обменного курса: компании используют приблизительные обменные курсы, но не контролируют пороговое значение спреда +/-1%, или меняют банки-партнеры в середине срока действия договора без объяснения причин.
Для предприятий с высокой частотой импорта стандартизация процесса получения ежедневных обменных курсов и ведения учета этих курсов должна быть включена во внутренние правила бухгалтерского учета с начала финансового года; если в отделе внутреннего бухгалтерского учета не хватает персонала, следует рассмотреть возможность консультации с другими специалистами. полное бухгалтерское обслуживание Обратитесь за помощью к специализированным и опытным подразделениям, таким как MAN – Master Accountant Network.
Заключить
Три важных момента, которые следует помнить об обменном курсе для учета запасов, приобретенных в иностранной валюте, согласно Циркуляру 99/2025/TT-BTC:
- Цена покупки определяется на основе фактического обменного курса на момент покупки;
- Сумма, уплачиваемая авансом, рассчитывается исходя из обменного курса на момент платежа;
- Налоговая составляющая рассчитывается по обменному курсу, установленному налоговым и таможенным законодательством.
Помимо этих трех пунктов, любые последующие колебания обменного курса представляют собой разницу обменных курсов, а не первоначальную цену.
2026 год — первый год внедрения новой системы учета, а также год, когда сравнительные данные и балансы конвертации наиболее подвержены расхождениям. Импортерам следует пересмотреть свою валютную политику в течение этого периода, а не ждать, пока аудиторы укажут на это.
Если ваш бухгалтерский отдел не уверен в том, как применять обменный курс для учета закупок товаров в иностранной валюте при отгрузках с авансовыми платежами или несколькими импортными налогами, команда экспертов MAN – Master Accountant Network готова оказать вам поддержку. бухгалтерский консалтингДля компаний, стремящихся оптимизировать свои операционные расходы, этот вариант является... аутсорсинг бухгалтерских услуг Стандартизация учета товаров, приобретенных в иностранной валюте, обычно дает заметные результаты уже с первого отчетного периода.
Свяжитесь с MAN – Master Accountant Network Бесплатная поддержка и консультации!
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Zalo: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
- Профиль компании в Google: Посмотреть профиль MAN – Master Accountant Network в Google Business Profile
- Основатель LinkedIn: Просмотрите профиль эксперта Ле Хоанг Туена на LinkedIn.
Ответственный за производство и профессиональную проверку контента: г-н. Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Он является сертифицированным аудитором (CPA) Вьетнама с более чем 30-летним опытом работы в области бухгалтерского учета, аудита, налогообложения и корпоративного юридического консультирования.
Часто задаваемые вопросы о валютных курсах для учета товаров, приобретенных в иностранной валюте.
Курс обмена валюты, используемый для учета товаров, приобретенных в иностранной валюте, — это курс покупки или продажи банка?
Это фактический обменный курс на момент покупки, определяемый средним курсом купли-продажи коммерческого банка, в котором предприятие регулярно совершает операции, или приблизительный курс с разницей не более +/- 11 ТТ3Т по сравнению с этим курсом.
Если я уже оплатил товар на сумму 100% авансом, какой обменный курс мне следует использовать?
Вся стоимость товарно-материальных ценностей, соответствующая авансу в иностранной валюте, отражается по фактическому обменному курсу на момент предоставления аванса, а не по обменному курсу на день получения товара.
Допустимо ли использовать обменный курс в таможенной декларации для отражения стоимости товаров, поступающих на склад?
Нет. Обменный курс, используемый для расчета налогов в соответствии с налоговым и таможенным законодательством, используется только для определения соответствующих налогов. Цена покупки по-прежнему должна основываться на фактическом обменном курсе.
Включаются ли колебания обменного курса при оплате поставщикам в стоимость товарных запасов?
Нет. Эта разница обрабатывается в соответствии с правилами, изложенными в разделе «Разница в обменных курсах» счета 413, и не изменяет первоначальную себестоимость товаров, уже находящихся на складе.
Необходимо ли проводить переоценку товарных запасов в конце года с использованием текущих обменных курсов?
Нет. Запасы являются неденежной статьей. В конце периода переоценке подлежат только денежные статьи, выраженные в иностранной валюте; если стоимость запасов снижается, создается резерв в соответствии со счетом 229.






