
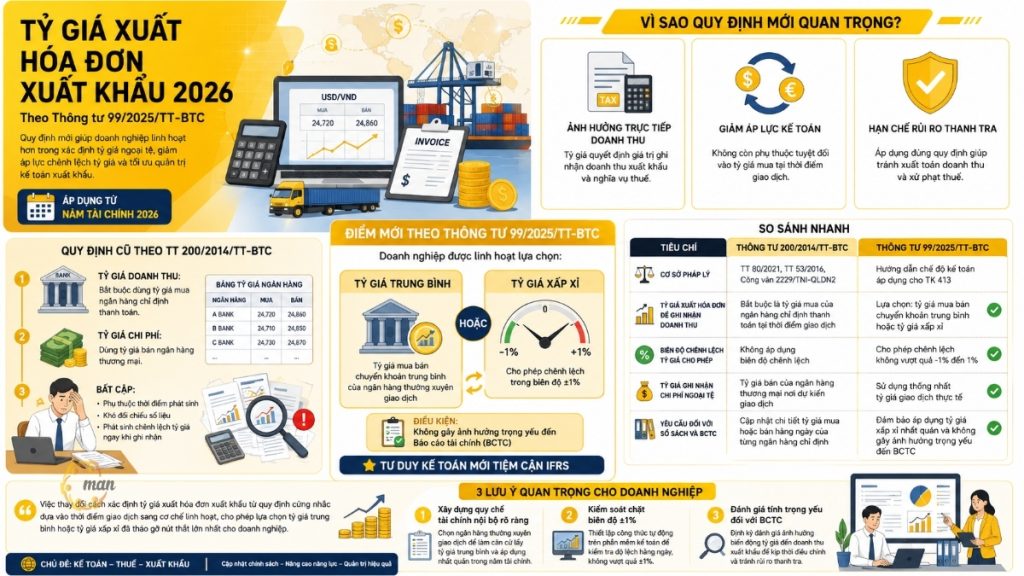
Вступая в 2026 финансовый год, бухгалтерское сообщество и предприятия, работающие в секторах производства, переработки и экспортной торговли, сталкиваются с серьезными реформами в области бухгалтерского учета. Одним из ключевых нововведений, напрямую влияющих на денежные потоки, выручку, признание задолженности и налоговые обязательства, является метод определения обменного курса для экспортных счетов-фактур.
Циркуляр 99/2025/TT-BTC Это открыло совершенно новую правовую основу, официально регулирующую принципы учета в иностранной валюте, заменив или существенно скорректировав принципы учета, которые уже были хорошо известны в предыдущем Циркуляре 200/2014/TT-BTC. Понимание и точное применение обменного курса экспортных счетов-фактур в соответствии с новыми правилами не только помогает предприятиям соблюдать налоговое законодательство и законодательство об управлении счетами-фактурами, но и минимизирует риски административных штрафов или невычета доходов при проведении налоговых проверок.
В данной статье будет представлен всесторонний анализ, начиная от старой правовой базы и заканчивая новыми правилами, действующими с 2026 года, что поможет бухгалтерским отделам получить точное понимание и последовательно применять их в своей деятельности.
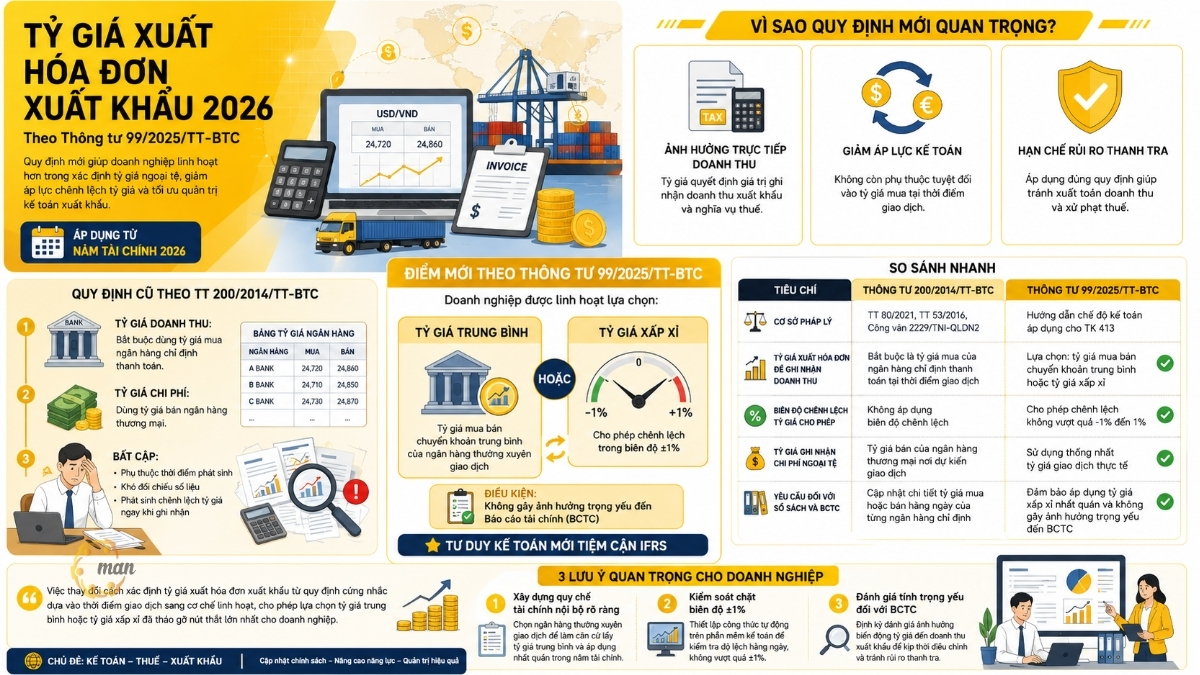
Старые правила, касающиеся обменных курсов для экспортных счетов-фактур, основаны на Циркуляре 200/2014/TT-BTC.
Для полного понимания преимуществ и фундаментальных изменений новых правил сети ведущих бухгалтеров MAN необходимо сначала рассмотреть, как определялся обменный курс для экспортных счетов-фактур в период действия Циркуляра 200/2014/TT-BTC с поправками и дополнениями, внесенными Циркуляром 53/2016/TT-BTC.
Правовая основа и рекомендации налоговых органов.
Ранее при осуществлении продаж товаров или оказании услуг за рубежом бухгалтерскому отделу предприятия часто приходилось полагаться на разрозненную систему юридических документов для определения обменного курса:
- Пункт 2, Статья 4 Циркуляр 80/2021/TT-BTC В правилах четко указано: фактический обменный курс, используемый в операциях, должен соответствовать правовым положениям о бухгалтерском учете.
- Пункт 3, Статья 1 Циркуляр 53/2016/TT-BTC В данном документе изложены принципы определения обменных курсов для операций с иностранной валютой, осуществляемых в течение рассматриваемого периода.
Кроме того, в официальном письме № 2229/TNI-QLDN2 от 20 октября 2025 года была уточнена согласованность в практическом применении Закона об администрировании налогов и системы бухгалтерского учета в отношении сроков и метода определения обменного курса для экспортных счетов-фактур следующим образом:
- Что касается сроков выставления счетов-фактур: в отношении экспортируемых товаров предприятия должны соблюдать положения Постановления 70/2025/ND-CP.
- Что касается обменного курса в счете-фактуре: для отражения выручки в экспортном счете-фактуре используется курс покупки коммерческого банка, в котором предприятие назначает клиента для осуществления платежа в момент совершения сделки.
- Что касается обменного курса для учета расходов: в случаях, когда для учета расходов, понесенных в иностранной валюте, используется обменный курс, указанный в экспортном счете-фактуре, он должен соответствовать курсу продажи коммерческого банка, в котором предприятие планирует совершить операцию на момент ее совершения.
Текущая ситуация с применением установленных банковских ставок покупки.
Для оформления экспортных счетов-фактур с целью учета выручки в качестве обменного курса должен использоваться курс трансфертных покупок коммерческого банка, в котором предприятие назначает иностранного клиента для осуществления платежа, точно в момент совершения транзакции.
На практике этот принцип выявил ряд серьезных недостатков в корпоративном учете:
- Чрезвычайная зависимость от времени: бухгалтеры должны постоянно проверять таблицу обменных курсов банка, чтобы узнать точный день или даже точный час, когда будет оформлена таможенная декларация или произойдет передача права собственности на товар.
- Расхождение между доходами и расходами: учет доходов по курсу покупки, но учет непосредственно связанных с ними расходов в иностранной валюте по курсу продажи коммерческих банков создает дисбаланс, приводящий к разнице обменных курсов, возникающей при первоначальной регистрации, что усложняет процесс сверки финансовых данных.
Новые положения, касающиеся обменных курсов экспортных счетов-фактур в 2026 году, согласно Циркуляру 99/2025/TT-BTC.
Начиная с 2026 финансового года, официально вступает в силу Циркуляр 99/2025/TT-BTC, который вводит более открытый подход к бухгалтерскому учету, приближающий его к Международным стандартам финансовой отчетности (МСФО). Новые правила учета по счету 413 – Разница валютных курсов – коренным образом изменили способ определения предприятиями обменного курса для экспортных счетов-фактур.
Новое определение фактического обменного курса на 2026 год.
В соответствии с руководящими принципами применения обменного курса, изложенными в Циркуляре 99/2025/TT-BTC, в случаях, когда предприятия осуществляют экономические операции в иностранной валюте, но в коммерческом договоре не указан конкретный обменный курс, предприятие обязано использовать фактический обменный курс, по которому совершается операция.
Революционная реформа заключается в пересмотре фактического обменного курса. Соответственно, предприятия имеют право выбирать фактический обменный курс в день совершения сделки следующим образом:
- Средний курс покупки и продажи денежных переводов в коммерческом банке, где предприятие регулярно проводит операции.
- Приблизительный обменный курс: это обменный курс, разница между которым и средними курсами купли-продажи коммерческого банка, в котором предприятие регулярно осуществляет операции, не превышает 1% или -1%so. Предпосылкой для применения приблизительного обменного курса является то, что его использование не должно существенно влиять на финансовую отчетность предприятия в отчетном периоде.
Таким образом, согласно новым правилам, обменный курс для экспортных счетов-фактур в 2026 году больше не ограничивается исключительно курсом трансферной покупки в назначенном платежном банке. Теперь бухгалтерам разрешено использовать средний курс трансферной покупки и продажи или приблизительный курс в пределах разрешенного диапазона.
Вкратце, обменный курс экспортных счетов-фактур на 2026 год, согласно Циркуляру 99/2025/TT-BTC, представляет собой средний курс покупки и продажи для переводов или приблизительную разницу, не превышающую -11 TP3T к 11 TP3T по сравнению со средним курсом покупки и продажи для переводов.
Правила валютного курса для учета иностранной валюты
Параллельно с фактическим обменным курсом, используемым для первоначальной конвертации при определении обменного курса для экспортных счетов-фактур, Циркуляр 99/2025/TT-BTC также разъясняет понятие и метод применения бездокументарного обменного курса. Бездокументарный обменный курс делится на два типа:
- Фактический валютный курс в книге валют конкретно указан: это относится к денежным средствам, выраженным в иностранной валюте, которые могут быть четко идентифицированы для каждой конкретной транзакции с момента ее возникновения до момента ее завершения.
- Средневзвешенный курс обмена валют: Этот показатель применяется к денежным средствам, выраженным в иностранной валюте, которые постоянно генерируются и быстро обращаются, таким как банковские депозиты в иностранной валюте, дебиторская задолженность перед клиентами и кредиторская задолженность перед поставщиками с большими объемами транзакций.
Предприятия обладают автономией в выборе между применением фактического специфического обменного курса или средневзвешенного обменного курса, в зависимости от особенностей своей производственной и хозяйственной деятельности.
Кроме того, для малых и средних предприятий, не располагающих ресурсами для функционирования крупного и громоздкого финансового отдела, наиболее экономически выгодным решением является... нанять бухгалтерские услуги Аутсорсинговый пакет услуг. Модель, которая минимизирует затраты на персонал и обеспечивает точность бухгалтерской отчетности в условиях любых изменений в законодательстве, начиная с 2026 финансового года и последующих лет.
Визуальная сравнительная таблица обменных курсов экспортных счетов-фактур в двух циркулярах.
Чтобы помочь предприятиям и бухгалтерским отделам легко понять, сравнить риски и скорректировать свои системы учета на отчетный период 2026 года, ниже приведена сводная таблица основных различий, связанных с определением обменного курса для экспортных счетов-фактур:
| Критерии сравнения | Циркуляр 200/2014/TT-BTC | Циркуляр 99/2025/TT-BTC |
| Правовая основа | Пункт 2 статьи 4 циркуляра 80/2021/TT-BTC, пункт 3 статьи 1 циркуляра 53/2016/TT-BTC и официальное письмо 2229/TNI-QLDN2. | Инструкции по учетным процедурам, применимым к счету 413. |
| Обменный курс, используемый для выставления экспортных счетов-фактур для учета выручки. | Требуемый обменный курс — это курс покупки коммерческого банка, в котором предприятие назначает клиента для осуществления платежа в момент совершения операции. | Выберите между средними курсами покупки и продажи при переводе средств или приблизительными курсами вашего обычного банка. |
| Допустимая разница обменных курсов | Маржинальная скидка не применяется (необходимо использовать точный обменный курс на день торгов). | Допустимый спред не должен превышать -1% до 1% по сравнению со средним курсом покупки/продажи при переводе средств. |
| Обменные курсы отражают стоимость иностранной валюты. | Курс обмена валюты коммерческого банка, в котором предприятие планирует совершить сделку на момент ее совершения. | Используйте постоянный фактический обменный курс. |
| Требования к системам бухгалтерского учета и финансовой отчетности. | Необходимо детально обновлять ежедневные курсы покупки или продажи каждого указанного банка. | Убедитесь, что применение приблизительных обменных курсов является последовательным и не оказывает существенного влияния на финансовую отчетность. |
Изменение метода определения обменного курса для экспортных счетов-фактур с довольно жесткого регулирования, зависящего от времени совершения сделки, на открытый, гибкий механизм, позволяющий выбирать средний или приблизительный обменный курс, устранило самое большое препятствие для предприятий. Это не только упрощает процесс сверки финансовых данных, но и освобождает бухгалтерию от необходимости ежедневно обновлять данные о разнице обменных курсов.
Принципы применения обменных курсов к конкретным операциям с иностранной валютой.
Помимо определения стандартного обменного курса для экспортных счетов-фактур в таможенных декларациях и счетах-фактурах по НДС на экспорт, Циркуляр 99/2025/TT-BTC также устанавливает стандартизированную систему принципов для всех других операций с иностранной валютой:
- Активная торговля иностранной валютой: Когда компании заключают специализированные контракты на торговлю иностранной валютой, такие как спотовые контракты, форвардные контракты, фьючерсные контракты, опционные контракты или своповые контракты, применимым обменным курсом должен быть курс, непосредственно согласованный и указанный в самом контракте.
- В экономических операциях, где обменный курс не указан в договоре: обязательно применять фактический обменный курс коммерческого банка, в котором предприятие регулярно осуществляет операции. Это помогает исключить произвольный выбор обменных курсов бухгалтерами при корректировке доходов или налоговых расходов.
Практические последствия и ключевые аспекты учета экспортной деятельности.
Изменения в методе расчета обменных курсов экспортных счетов-фактур, начиная с 2026 года, требуют от бухгалтеров пересмотра устаревших методов учета. Ниже приведены практические рекомендации по обеспечению безопасности вашей системы учета:
- Установите четкие внутренние финансовые правила: предприятиям необходимо выпустить документ, в котором четко указано, какой коммерческий банк будет выбран. В качестве основы для расчета среднего обменного курса следует выбрать банк, с которым компания часто совершает операции. Это правило должно применяться последовательно в течение всего финансового года.
- Строго контролировать диапазон от -1% до 1%: если компания выбирает приблизительный обменный курс в качестве курса экспортной накладной, отдел внутреннего контроля должен настроить в бухгалтерском программном обеспечении автоматическую формулу для проверки ежедневного отклонения, гарантируя, что оно не превышает установленный порог в 1% по сравнению со средним курсом покупки и продажи выбранного банка.
- Оценка существенности в финансовой отчетности: В случаях значительных колебаний обменного курса в течение года неправильное использование приблизительных обменных курсов может существенно исказить фактическую экспортную выручку. Главный бухгалтер должен периодически переоценивать масштабы этого влияния, чтобы соответствующим образом корректировать метод расчета обменного курса, избегая риска отклонения налоговыми органами или требования корректировок конвертации в ходе аудита.
- Обеспечение качества персонала, занимающегося бухгалтерским учетом: новые правила подчеркивают подотчетность и последовательность в финансовой политике. Для обеспечения полного соответствия закону необходимо создание специализированной системы бухгалтерского учета. В более широком смысле, решение... нанять главного бухгалтера Достаточный практический опыт поможет направлять и утверждать валютную политику, а также предоставлять прозрачные объяснения соответствующим органам.
См. также: Бухгалтерские функции на производственных предприятиях.
Внесены изменения в положения Указа 252/2026, касающиеся обменных курсов для экспортных счетов-фактур.
В отношении экспортируемых товаров пункт 6 статьи 12 Закона об администрировании налогов от 2025 года четко устанавливает:
Обменный курс, используемый для расчета налогов на экспортируемые и импортируемые товары, определяется в соответствии с положениями таможенного законодательства.
Данное положение дополнительно подтверждается в статье 1 Указа 252/2026/НД-КП, согласно которой обменный курс для расчета налогов на экспортируемые и импортируемые товары продолжает применяться в соответствии с положениями таможенного законодательства. Таким образом, видно, что Указ 252/2026/НД-КП не устанавливает совершенно новый механизм определения обменного курса, а напрямую ссылается на действующую таможенную правовую систему.
Параллельно с этим, Постановление 254/2026/ND-CP предусматривает:
При выставлении электронных счетов-фактур в иностранной валюте предприятия обязаны указывать обменный курс между иностранной валютой и вьетнамским донгом в соответствии с Законом об управлении налогами и его нормативными актами.
Это прямое правовое основание для определения обменного курса для экспортных счетов-фактур в соответствии с Указом № 252 об электронных счетах-фактурах.
Важно подчеркнуть: Этот обменный курс используется для целей налогообложения и таможенного декларирования и указывается в счетах-фактурах; он совершенно отличается от бухгалтерского обменного курса, который предприятия используют для отражения доходов и расходов в своей бухгалтерской отчетности.
Как на практике определяется обменный курс для экспортных счетов-фактур в соответствии с Указом 252.
Согласно действующим таможенным правилам, обменный курс для экспортных накладных в соответствии с Указом № 252 определяется следующим образом:
- Применимый обменный курс: курс покупки для банковских переводов головного офиса Вьетнамского внешнеторгового коммерческого банка (Vietcombank).
- Время определения: в конце четверга непосредственно предшествующей недели (или предшествующего рабочего дня, если четверг выпадает на праздничный день).
- Сфера применения: Данный обменный курс будет применяться единообразно ко всем таможенным декларациям, зарегистрированным в течение следующей недели.
Этот механизм еженедельного определения обменного курса позволяет предприятиям более оперативно искать и применять обменные курсы для экспортных поставок, осуществляемых в течение той же недели, вместо того, чтобы искать отдельные курсы для каждого торгового дня, как это происходит с бухгалтерскими курсами.
Для дальнейшего уточнения практического применения, пожалуйста, обратитесь к указаниям в Официальном письме 2229/TNI-QLDN2 от 20 октября 2025 года от Налогового управления провинции Тайнинь относительно сроков и обменных курсов для выставления счетов-фактур по налогу на добавленную стоимость на экспортируемые товары. Согласно этому документу:
- При применении обменного курса, указанного в экспортной накладной, для учета выручки предприятия используют курс покупки коммерческого банка, в котором предприятие назначает клиента для осуществления платежа, на момент совершения сделки.
- При использовании обменного курса, указанного в экспортной накладной, для учета расходов предприятия применяют курс продажи коммерческого банка, в котором они намереваются совершить сделку, на момент совершения сделки.
Разграничение обменного курса, используемого для экспортных счетов-фактур в соответствии с Указом 252, и обменного курса, используемого для бухгалтерского учета в соответствии с Циркуляром 99.
Параллельно с обменным курсом, используемым для целей налогообложения и таможенного оформления, как это предусмотрено в Указе 252, предприятия также должны определять учетный обменный курс в соответствии с Циркуляром 99/2025/TT-BTC, регулирующим режим бухгалтерского учета для предприятий.
Согласно Циркуляру 99/2025/TT-BTC, конвертация иностранной валюты в бухгалтерском учете должна основываться на фактическом обменном курсе операции или на балансовом обменном курсе, в зависимости от каждой экономической операции, включая, в частности, два типа:
- Во-первых, фактический обменный курс. Предприятия могут выбрать фактический обменный курс на дату совершения сделки в качестве среднего курса купли-продажи или приблизительный курс с разницей, не превышающей +/- 11 TP3T по сравнению со средним курсом купли-продажи коммерческого банка, в котором предприятие регулярно осуществляет операции. Использование приблизительного обменного курса должно гарантировать, что оно не окажет существенного влияния на финансовую отчетность.
- Во-вторых, курс обмена книг.Это включает либо фактический конкретный курс обмена валют, либо средневзвешенный курс обмена валют, в зависимости от характеристик и требований к управлению валютными операциями каждого предприятия. Бухгалтерский отдел должен тщательно отслеживать количество исходной валюты и ее конвертированную стоимость в валютную единицу учета, что служит основой для определения курса обмена валют для каждой валютной операции; при необходимости курс обмена валют может рассчитываться отдельно для каждого вида исходной валюты (наличные, депозиты до востребования и т. д.) или каждого вида обязательств.
Соответственно, обменный курс для экспортных счетов определяется как фактический курс транзакции на момент совершения операции, а именно, курс покупки коммерческого банка, в котором предприятие назначает клиента для осуществления платежа. Циркуляр 99/2025/TT-BTC расширил возможность использования приблизительного обменного курса, что делает бухгалтерский учет более удобным для предприятий, обеспечивая при этом точность.
Различия можно суммировать в следующей таблице:
| Содержание | Учетный обменный курс | Обменные курсы для целей налогового декларирования, выставления счетов и таможенного оформления. |
| Правовая основа | Циркуляр 99/2025/TT-BTC | Закон об управлении налогами 2025 года; Указ 252/2026/ND-CP; Указ 254/2026/ND-CP; таможенное законодательство |
| Цель использования | Учет доходов, расходов и кредиторской задолженности; бухгалтерские проводки. | Выставление электронных счетов-фактур, определение обменных курсов для целей налогообложения, налоговое и таможенное декларирование. |
| Как определить | Средний обменный курс покупки и продажи для денежных переводов, или приблизительный обменный курс +/- 1% коммерческого банка, в котором предприятие регулярно проводит операции. | Курс обмена валюты для банковских переводов в головном офисе Vietcombank соответствует таможенным правилам. |
| Область применения | Бухгалтерский учет | Налоги и таможенные пошлины |
Глядя на приведенную выше сравнительную таблицу, можно увидеть, что обменный курс для экспортных счетов-фактур согласно Указу 252 и обменный курс для целей бухгалтерского учета согласно Циркуляру 99/2025/TT-BTC, хотя и оба связаны с экспортной деятельностью, служат двум независимым целям и не могут быть заменены друг другом. Если предприятие по ошибке использует бухгалтерский обменный курс для подготовки счетов-фактур или таможенных деклараций (или наоборот), данные в электронных счетах-фактурах, таможенных декларациях и бухгалтерских записях не будут совпадать, что потенциально может привести к необходимости разъяснений, корректировок или взыскания задолженности по налогам с налоговых и таможенных органов. Поэтому четкое разграничение этих двух типов обменных курсов на начальном этапе создания внутренних процедур является обязательным условием для соблюдения экспортными предприятиями действующих правовых норм.
Заключить
Новые правила, регулирующие обменные курсы экспортных счетов-фактур, вступающие в силу в 2026 году, обеспечивают значительную гибкость, помогая предприятиям снизить необходимость тщательного отслеживания каждого колебания обменных курсов розничных покупок коммерческих банков в момент совершения сделки.
Однако такая гибкость требует высокой степени самодисциплины, системного подхода и последовательности в выборе и применении учетной политики внутри предприятия. Отныне руководителям предприятий и главным бухгалтерам необходимо заблаговременно обновлять программное обеспечение, обучать персонал и готовить оптимальные сценарии учета валютных операций в соответствии с Циркуляром 99/2025/TT-BTC, чтобы обеспечить безопасный и эффективный финансовый год в 2026 году.
Для полного снижения этих рисков и уменьшения давления предприятия в индустриальных парках и высокотехнологичных зонах могут выбрать сотрудничество со специализированными поставщиками. бухгалтерские услуги Авторитетные, профессиональные и опытные партнеры оказывают поддержку и обеспечивают сотрудничество для максимизации выгод и предотвращения потенциальных рисков.
Свяжитесь с MAN – Master Accountant Network Для оперативной поддержки и бесплатных консультаций!
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Zalo: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
- Профиль компании в Google: Посмотреть профиль MAN – Master Accountant Network в Google Business Profile
- Основатель LinkedIn: Просмотрите профиль эксперта Ле Хоанг Туена на LinkedIn.
Ответственный за производство и профессиональную проверку контента: г-н. Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Он является сертифицированным аудитором (CPA) Вьетнама с более чем 30-летним опытом работы в области бухгалтерского учета, аудита, налогообложения и корпоративного юридического консультирования.
Ответы на вопросы о валютном курсе для экспортных счетов-фактур производственных предприятий.
Если ориентированная на экспорт производственная компания открывает несколько валютных счетов, как она определяет обменный курс для выставления экспортных счетов-фактур?
Согласно циркуляру 99/2025/TT-BTC, предприятиям не обязательно выбирать только один банк, это должен быть коммерческий банк, в котором они регулярно проводят операции.
Поскольку время таможенного оформления отличается от времени выставления электронного экспортного счета-фактуры, какой обменный курс следует использовать производственным предприятиям для учета выручки и какой обменный курс — для выставления экспортных счетов-фактур?
Бухгалтерам необходимо четко различать два типа обменных курсов, служащих разным целям. Обменный курс в таможенной декларации — это курс, опубликованный Главным таможенным управлением на дату регистрации. Этот курс действителен только для расчета экспортных и импортных налогов и для процедур таможенного оформления; он не используется для бухгалтерских записей. Обменный курс в экспортном счете-фактуре и для учета выручки — это средний курс покупки и продажи коммерческого банка, часто используемый на дату выставления счета-фактуры. Бухгалтерская выручка должна соответствовать конвертированной стоимости, указанной в этом счете-фактуре.
Как предприятиям, производящим и экспортирующим товары по контракту на переработку для иностранных торговцев, следует учитывать плату за переработку в иностранной валюте?
В сфере экспортной обработки доход предприятия определяется предоставлением услуг по обработке. Курс обмена валюты для оплаты услуг по обработке экспортных счетов будет определяться в соответствии с общими положениями Циркуляра 99, а именно: для переводов будет использоваться средний курс покупки и продажи или приблизительный курс банка, в котором предприятие назначает иностранного партнера для оплаты услуг по обработке на дату оформления счета-фактуры на услуги по обработке.
Какие последствия влечет за собой использование неверного обменного курса в экспортных счетах-фактурах?
Неправильное применение обменного курса, например, использование бухгалтерского обменного курса при подготовке счетов-фактур или таможенных деклараций вместо налогового обменного курса, установленного таможенным законодательством, может привести к несоответствиям в данных электронных счетов-фактур, таможенных деклараций и бухгалтерской отчетности. Это может повлечь за собой необходимость разъяснений, корректировки заявленных налогов или предъявления претензий по налогам со стороны налоговых и таможенных органов.
Когда обновляется обменный курс, используемый для расчета таможенных пошлин?
Обменный курс определяется в конце четверга предыдущей недели (или в предыдущий рабочий день, если четверг является праздничным днем) и применяется единообразно ко всем таможенным декларациям, зарегистрированным на следующей неделе.






