
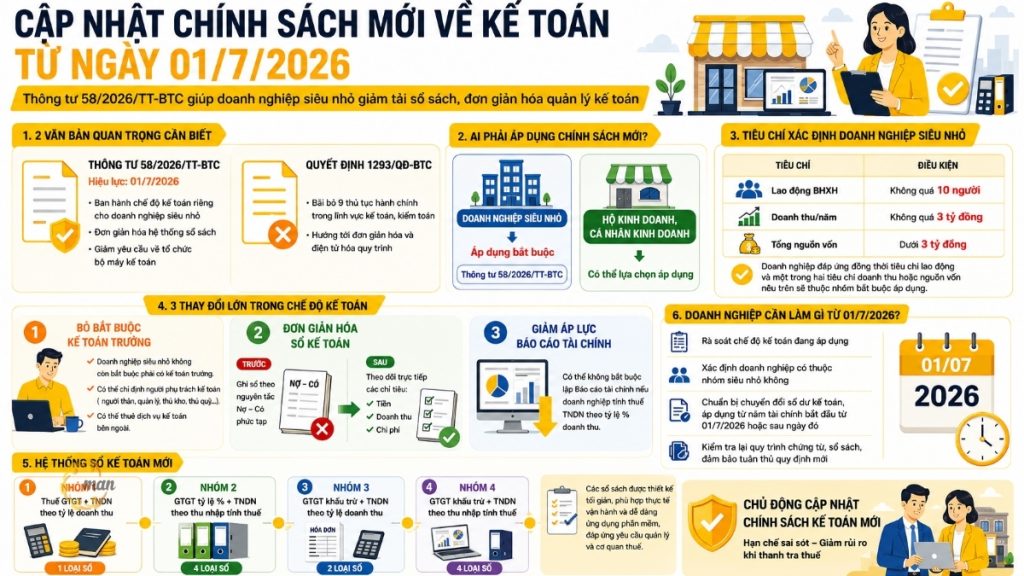
2026年7月1日から正式に施行される新しい会計方針は、今年第2四半期において、会計士や小規模事業者にとって最も関心の高い話題の一つとなっている。 回覧文書58/2026/TT-BTC 2026年5月25日に財務省が発出した規則により、経済における最小規模の企業における会計システム、簿記、財務報告の組織化に関する長年の多くの問題が正式に解決されました。これは単なる技術的な調整ではなく、中小零細企業に対する行政負担を軽減するという国家経営の考え方の転換を示すものです。
回覧文書58/2026/TT-BTCと並行して、 決定1293/QD-BTC 2026年には、会計および監査分野における中央レベルの行政手続き9件が同時に廃止される予定です。MAN(マスター・アカウンタント・ネットワーク)の見解では、これは企業が現在の簿記プロセス全体を見直し、誤った会計規則の適用を回避し、その後の税務調査や監査において税金の滞納や行政罰のリスクを回避する必要がある時期です。
新しい会計方針に関する重要なポイントの概要。
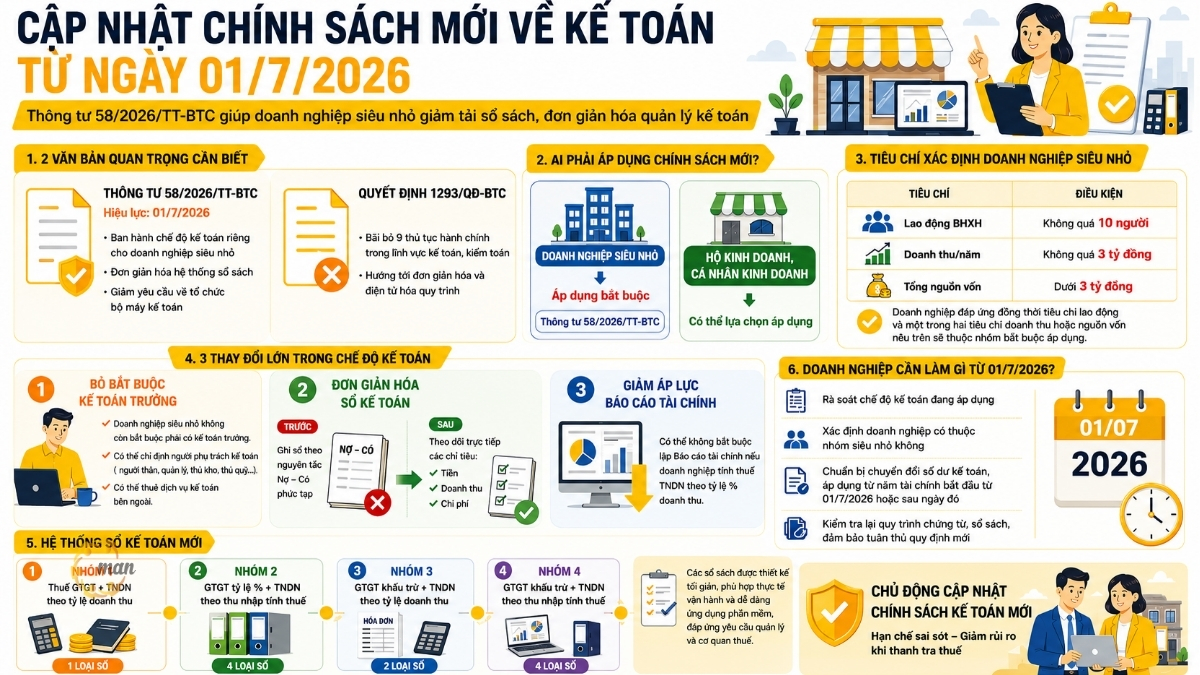
この新しい会計方針は、零細企業向けの個別会計制度を規定する通達58/2026/TT-BTC(2026年7月1日発効)と、会計および監査分野における9つの行政手続きを廃止する2026年決定1293/QĐ-BTCの総称です。この方針は、会計システムの簡素化、主任会計士の必要性の軽減、および財務報告の効率化を目的としています。指定された基準を満たす零細企業には、この方針の適用が義務付けられています。 政令80/2021/ND-CPまた、この制度は、希望する家計事業者や個人事業主が任意で適用できます。事業者は、2026年7月1日以降に始まる会計年度から直ちに適用する必要があります。
新しい会計方針とは何ですか?
2026年7月1日から施行される新たな会計方針は、基本的に財務省が、以前の通達132/2018/TT-BTCに基づく中小企業向けの会計制度とは異なる、会計に関する独立した法的枠組みを制定するものです。通達58/2026/TT-BTCは、特に零細企業に対する規制の範囲を明確に定義するとともに、家計経営や個人事業主が実際の事業モデルに適していると判断した場合、それらの選択肢を拡大しています。
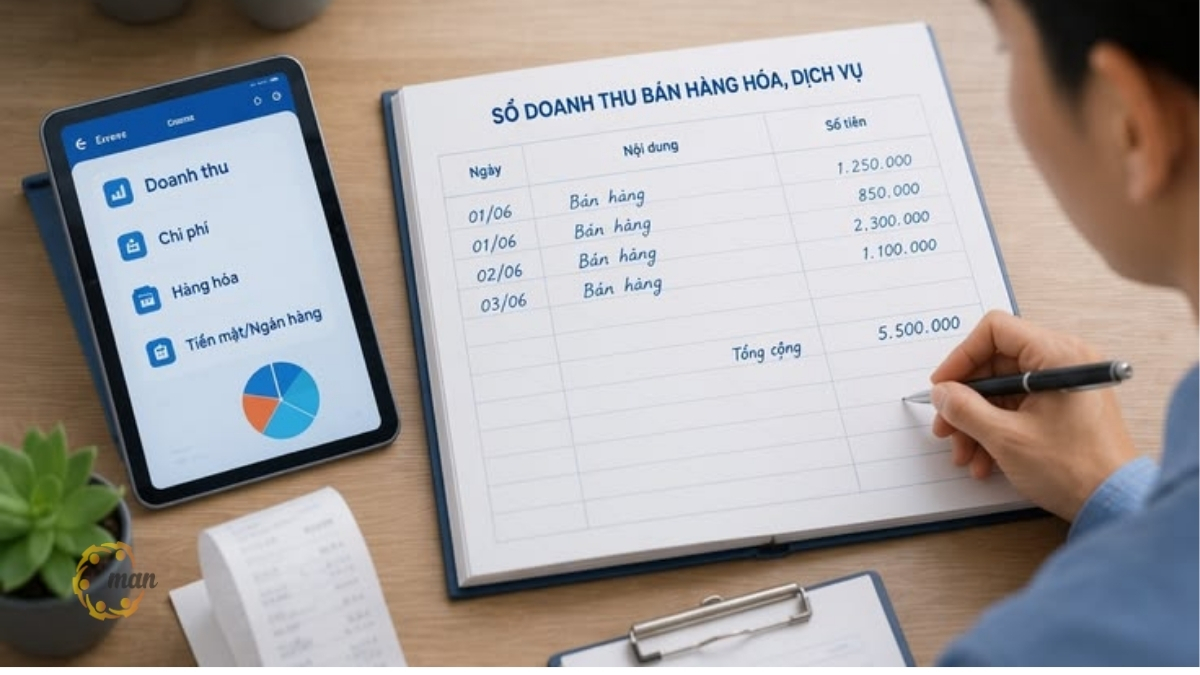
根本的な違いは、そのアプローチにある。従来の会計システムでは、複雑な勘定科目表を用いて借方と貸方の原則に従って仕訳を記録する必要があったが、新しいシステムでは、納税者は現金、収益、費用を直接記録できる。この方法は、従来の企業会計モデルよりも、家族経営企業の実際的なキャッシュフロー管理の考え方に近い。
新しい会計方針を規定している法的文書はどれですか?
理解しておくべき重要な文書は以下の2つです。
- 財務省が2026年5月25日に発行した通達58/2026/TT-BTCは、2026年7月1日から施行され、2026年7月1日以降に開始する会計年度に適用される、零細企業向けの会計規則に関するガイダンスを提供するものです。
- 会計および監査の分野において改正、補足、廃止された行政手続の一覧を公表する2026年決定1293/QD-BTCは、同時に発効する。
さらに、企業は依然として、一般原則として2015年会計法(2024年に改正および補足)を参照する必要があり、零細企業の基準を正確に決定するためには政令80/2021/ND-CPを参照する必要がある。
新しい会計方針の適用が義務付けられているのは、どの組織ですか?
これは、新しい会計方針が発表された際に最もよく寄せられる質問です。なぜなら、適用範囲を誤って認識すると、不適切な簿記につながり、税務当局に状況を説明する際に困難が生じる可能性があるからです。
零細企業はどのように定義されるのか?
政令80/2021/ND-CP第5条によれば、零細企業を特定するための基準は、社会保険に加入している従業員数、年間収益、および総資本の3つの要素に基づいている。
| 活動分野 | 社会保険番号 | 年間収益 | 総資本 |
| 農業、林業、漁業、工業、建設業 | 10名まで | 30億ベトナムドンを超えない | 30億ドン以下 |
| 貿易とサービス |
労働基準と、上記に挙げた2つの収益または資本基準のいずれかを同時に満たす企業は、通達58/2026/TT-BTCの対象となります。
家内工業や個人事業主は申請が義務付けられていますか?
いいえ。家計経営や個人事業主は、希望する場合にのみ通達58/2026/TT-BTCを適用できます。これは義務ではありません。これは、新たな法的義務を課すことなく、これらのグループが財務記録管理を段階的に専門化するための条件を整えるための、柔軟な規定です。
新方針の下で、会計システムはどのように変更されるのでしょうか?
これまで小規模な家族経営企業にとって最大の障害の一つは、最高会計責任者、あるいは一定の専門基準を満たす人材を置かなければならないという要件でした。通達58/2026/TT-BTCはこの障壁を取り除きました。
具体的には、零細企業はもはや最高会計責任者を任命する必要がなくなり、代わりに、書類、帳簿、財務報告書に関して代理で署名する会計担当者を指名することができるようになりました。人事要件も大幅に緩和され、企業は法定代理人の親族(両親、配偶者、子供、兄弟姉妹など)を任命したり、管理者、倉庫管理者、レジ係に会計業務を委任したりすることが可能になりました。また、企業は会計業務を外部委託して、すべての簿記業務を任せることもできます。
30年の経験を持つMANの専門家は、人員要件の緩和は法的責任の軽減を意味するものではないと指摘する。会計担当者が家族であっても、監査や検査の際に税務当局に対してデータの正確性と真実性について責任を負うことになる。
新しい会計システムはどのように設計されていますか?
通達58/2026/TT-BTCは、旧制度に比べて会計システムを大幅に簡素化しています。企業は複雑な借方・貸方の原則に従って取引を記録する必要がなくなり、現金、収益、費用を直接追跡するだけで済みます。適用可能な会計帳簿は、納税方法に基づいて4つのグループに分類されています。
売上高に対する割合として、付加価値税と法人所得税を納付する。
このグループは、規定された請求書および会計書類に基づいて、商品およびサービスの売上収益元帳(様式S1-DNSN)という1種類の元帳のみを使用すればよい。
課税所得に対して、一定の割合で付加価値税(VAT)と法人所得税を納付してください。
このグループは、以下の4種類の帳簿を使用する必要があります。
- 商品・サービスの売上収入登録簿(様式S2a-DNSN)
- 詳細な収益および費用元帳(様式S2b-DNSN)
- 材料、工具、製品、物品の詳細登録簿(様式S2c-DNSN)
- 現金出納帳(様式番号S2d-DNSN)。
付加価値税(VAT)は控除方式で納付され、法人所得税(CIT)は売上高の一定割合として納付されます。
このグループに必要なノートは2種類だけです。
- 商品・サービスの売上収入登録簿(様式S3a-DNSN)
- 付加価値税義務追跡登録簿(様式番号S3b-DNSN)。
付加価値税は控除方式で納付し、法人所得税は課税所得に対して納付する。
このグループは最も包括的な記録管理要件があり、4種類の帳簿を使用します。
- 詳細な収益および費用元帳(様式S2b-DNSN)
- 材料、工具、製品、物品の詳細登録簿(様式S2c-DNSN)
- 現金出納帳(様式S2d-DNSN)
- 付加価値税義務追跡登録簿(様式番号S3b-DNSN)。
注目すべき点の1つは、企業が既に電子請求書を使用しており、税務当局のシステムが納税額の決定を支援している場合、企業は通達58/2026/TT-BTCで指定された様式を使用して追跡および照合するだけでよく、手作業によるデータ入力に費やす時間を大幅に削減できるということです。
新会計方針に基づく財務報告。
最大の違いは、法人所得税の申告方法に応じた財務報告義務の分類にある。
企業が課税所得に基づいて法人所得税を支払う場合でも、財政状態計算書(様式B01-DNSN)および業績計算書(様式B02-DNSN)を含む財務諸表を、通達58/2026/TT-BTCの指示に従って作成する必要があります。
逆に、企業が商品やサービスの販売による収益の一定割合を法人所得税として納付する場合、法律で別途義務付けられている場合を除き、所轄の国家当局に提出するための財務諸表を作成する必要はありません。
この規制により、簡略化された一括課税方式を採用している零細企業への負担が大幅に軽減される。零細企業は、法人化への移行を進めている家計経営企業の大部分を占めている。
企業は会計方法を変更する際に、どのような対応を取るべきでしょうか?
適用における一貫性の原則
会計方法の選択または変更は、会計年度内で一貫していなければなりません。変更は次年度の開始時にのみ行うことができ、会計年度中に変更することはできません。
会計帳簿の残高を振替する方法。
事業者は、通達132/2018/TT-BTCに規定されている会計勘定の残高を使用して、通達58/2026/TT-BTCが発効した時点で、関連する会計帳簿に資金を振り替えるものとする。納税方法の変更、または中小企業向け会計システムの選択もしくは取消しにより会計システムが変更される場合には、事業者は、前会計帳簿の期末残高を使用して、次期の対応する会計帳簿の期首残高に資金を振り替えるものとする。
これは実務上、最もエラーが発生しやすい技術的な手順である。なぜなら、根本的に異なる2つの会計システム間の残高を比較するには、作業を行う人が旧システムと新システムの両方について十分な理解を持っている必要があるからだ。
会計分野における9つの行政手続きが廃止された。
2026年決定1293/QD-BTCによれば、2026年7月1日から、会計および監査分野における9つの中央レベルの行政手続きが廃止される。主な関連事項は以下のとおりである。
- 会計サービス登録証明書の発行または更新のための登録は、新規発行、有効期限切れ、勤務先の変更、証明書の取り消しなど、さまざまな状況で必要となります。
- ベトナム国内企業および外国企業の支店に対し、会計業務を行うための資格証明書の発行および再発行に関する登録。
- 外国会計サービス企業に対する、国境を越えた会計サービスを実施するための資格証明書の発行申請。
- 初めて公認会計士(CPA)資格試験を受験するための登録をしてください。
これらの手続きの廃止は、専門的実務要件の廃止を意味するものではなく、通常はデジタル化による実施プロセスの統合と簡素化、あるいは他の関連手続きへの統合を伴います。会計サービス事業者および開業会計士は、具体的な実施ガイドラインを遵守し、手続きを更新して古い手続きを置き換える必要があります。
基本的な会計原則は、2015年会計法に従って引き続き有効である。
零細企業向けの会計規則は別途存在するものの、2015年会計法第6条に規定されている中核的な会計原則は、引き続き強制的な参照枠組みとして適用される。これには以下のものが含まれる。
- 資産および負債は、当初は取得原価で認識されるが、場合によっては期末の公正価値で認識されることもある。
- 選択した会計方法は、会計年度を通して一貫して適用されなければならない。
- 会計部門は、データを客観的、完全かつ正確に、適切な会計期間内に収集し、反映させなければならない。
- 財務報告書は、完全かつ正確で、かつ適時に所轄官庁に作成・提出されなければならない。
- 資産の評価方法、収益および費用の配分方法は、営業成績を歪めることなく、慎重に使用しなければならない。
- 財務報告は、取引の形式や名称ではなく、その性質を正確に反映するべきである。
零細企業が新たな会計方針を導入する際の、現実世界におけるシナリオ。
ビンズオン省にある、従業員8名、年間売上高約28億ベトナムドンの家庭用家具製造工場を例にとりましょう。この工場は、売上高の一定割合として付加価値税と法人所得税を支払っています。2026年7月1日以前は、会計担当者は、たとえ売上高が非常に少額であっても、完全な借方と貸方のシステムを使用して取引を記録する必要がありました。
通達58/2026/TT-BTCへの移行にあたり、この事業所は商品およびサービスの売上収入登録簿(様式S1-DNSN)のみを維持する必要があります。オーナーは、専任の主任会計士を雇用することなく、現在販売を担当している娘に売上記録業務を委任することができます。移行期間中は、通達132/2018/TT-BTCに従い、旧会計記録の期末残高に基づいて、期首残高の照合を一度だけ行います。
MANのコンサルティング経験に基づくと、企業が移行期に直面する最も一般的な問題は、適切な会計システムを選択することではなく、対応するシステムを適用する前に、現在の付加価値税(VAT)および法人所得税の申告方法を正しく特定することです。期首から誤った会計システムを適用すると、年末に税務当局が監査を行う際に、すべてのデータに不一致が生じることになります。
専門家の見解:ベトナム企業が直面する一般的なリスク。
MANの専門家は、数百もの零細企業が家庭内ビジネスモデルに移行する際の助言を通じて、最も頻繁に発生する3つのリスクを特定しました。
- まず、多くの企業が任意適用と義務適用を混同しています。家内工業では、登録すらせずに中小企業向けの会計制度を恣意的に適用しているため、数値と過去に提出した納税申告書との間に食い違いが生じています。
- 第二に、会計担当者の要件を緩和すると、誤った安心感が生じます。親族が取引の記録を担当することになりますが、適切な経費配分原則を理解していないため、有効な書類なしに経費が記録され、年末の税務申告時にリスクが生じます。第三に、企業が適切な通知なしに年度途中でVATの支払い方法を変更すると、会計残高の移転が滞り、財務報告の作成が義務付けられている場合、財務報告の継続性に直接的な影響を及ぼします。
解決策 MAN – マスター会計士ネットワーク このような場合、まず既存の税務記録をすべて精査し、適用されている納税方法を正確に特定した上で、新しい規制に準拠するように会計システムを再設計することからプロセスが始まります。このアプローチにより、企業は移行中にエラーを修正する必要性を回避できます。これは、最初から正しく運用するよりもはるかにコストのかかる作業です。
結論する
2026年7月1日から施行される新たな会計方針は、零細企業に対する政府の財務管理へのアプローチにおける大きな転換点となる。複雑な会計制度の導入から、家族経営企業の実務により即した、より柔軟なモデルへと移行する。会計記録の簡素化、会計担当者の負担軽減、納税方法に応じた財務報告義務の分類により、コンプライアンスコストが大幅に削減される。しかし、納税手続きにおける誤りを避けるため、企業は移行期間からこの方針を正しく理解し、適用する必要がある。
2026年、絶えず更新・変化する政策と、ますます厳格化する税務リスク管理要件に対応するため、30年以上の実務経験とベトナムにおけるリスク管理の実践に関する深い理解を誇る専門家チームを擁するMAN(Master Accountant Network)は、これらの分野で企業と提携していきます。 フルサービス会計, 税務会計サービス そして 会計コンサルティングサービス会計システム移行段階から適切なコンサルティングパートナーを選ぶことで、企業は時間とコストを節約し、長期的に法的リスクを積極的に管理できるようになります。
MAN – マスターアカウンタントネットワークへのお問い合わせ 専門家によるサポートとアドバイスをご利用ください!
連絡先 MAN – マスター会計士ネットワーク
- 住所: No. 19A、ストリート 43、タントゥアン区、ホーチミン市
- モバイル/Zalo: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
- Googleビジネスプロフィール: MAN – Master Accountant NetworkのGoogleビジネスプロフィールを見る
- LinkedInの創設者: 専門家の Le Hoang Tuyen 氏の LinkedIn プロフィールをご覧ください。
制作および専門的なコンテンツレビューの責任者: Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO彼はベトナム公認会計士であり、会計、監査、税務、企業法務コンサルティングにおいて30年以上の豊富な経験を持つ監査人です。
新会計方針に関するよくある質問
回覧文書58/2026/TT-BTCは2026年7月1日から発効し、2026年7月1日以降に開始する会計年度に適用される。
いいえ。通達58/2026/TT-BTCは、政令80/2021/ND-CPの基準を満たす零細企業にのみ強制適用されます。その他の中小企業は、引き続き法律で定められた会計規則を適用します。
義務ではありません。零細企業は、会計担当者(法定代理人の親族を含む)を指名し、書類、帳簿、財務報告書に代理で署名させることができます。
法人所得税の納付方法によって、財務諸表の作成義務が異なります。課税所得に基づいて納税する場合は、財務諸表の作成が必須となります。一方、売上高の一定割合に基づいて納税する場合は、法律で別途定められている場合を除き、財務諸表を州当局に提出する必要はありません。
変更は翌会計年度の開始日にのみ行うことができ、現会計年度中は一切変更できません。 新しい会計方針はいつから施行されますか?
零細企業ではない中小企業(SME)も応募できますか?
公認会計士を雇う必要はありますか?
零細企業は財務報告書を提出しなければならないのでしょうか?
企業はいつ現在の会計システムを変更できるのか?






