
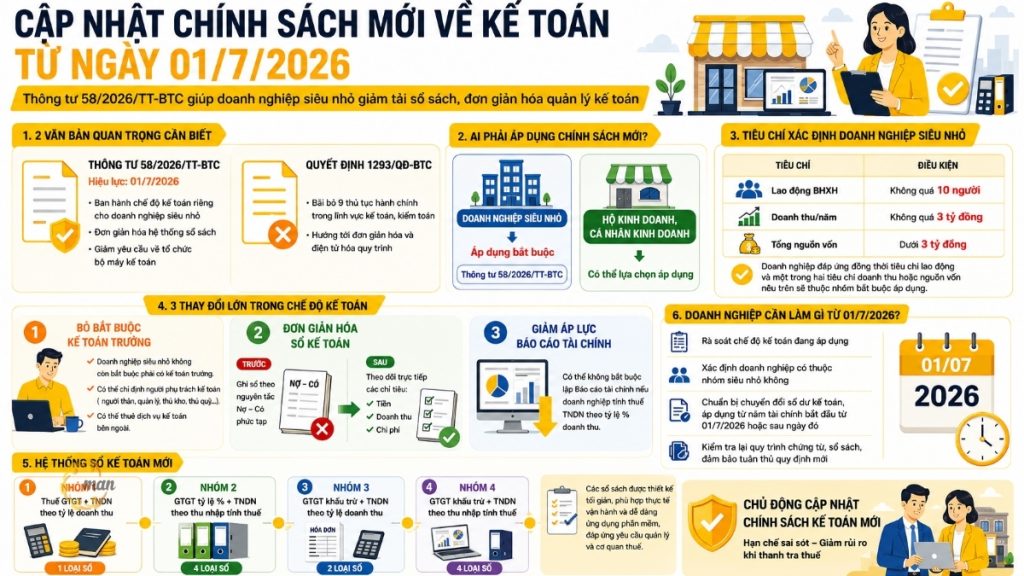
Новая система бухгалтерского учета, которая официально вступает в силу с 1 июля 2026 года, становится одной из главных тем, представляющих интерес для бухгалтеров и владельцев микропредприятий во втором квартале этого года. Циркуляр 58/2026/TT-BTC Постановления Министерства финансов от 25 мая 2026 года официально решили многие давние проблемы, связанные с организацией бухгалтерского учета, ведением бухгалтерских книг и финансовой отчетностью для малых предприятий экономики. Это не просто техническая корректировка, а сдвиг в подходах государственного управления в сторону снижения административной нагрузки на малый и микропредприятия частного сектора.
В соответствии с Циркуляром 58/2026/TT-BTC, Решение 1293/QD-BTC В 2026 году также будут отменены 9 централизованных административных процедур в области бухгалтерского учета и аудита, вступающие в силу одновременно с этим. С точки зрения MAN – Master Accountant Network, это период, когда предприятиям необходимо пересмотреть весь свой текущий процесс ведения бухгалтерского учета, чтобы избежать применения некорректных правил бухгалтерского учета, что может привести к риску налоговой задолженности или административных штрафов при налоговых проверках и инспекциях в последующие периоды.
Краткое изложение основных положений новой учетной политики.
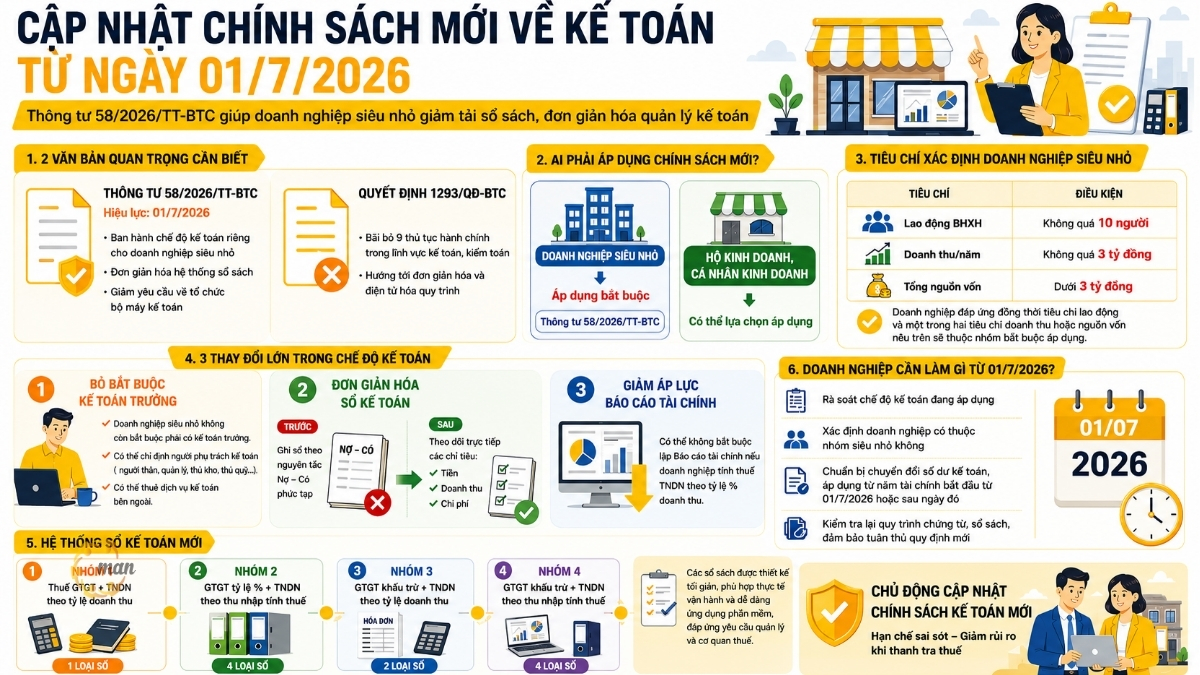
Новая система бухгалтерского учета – это общее название Циркуляра 58/2026/TT-BTC (вступающего в силу с 1 июля 2026 г.), регулирующего отдельный режим бухгалтерского учета для микропредприятий, и Постановления 1293/QĐ-BTC от 2026 г., отменяющего 9 административных процедур в области бухгалтерского учета и аудита. Цель этой системы – упростить систему бухгалтерского учета, сократить потребность в главных бухгалтерах и оптимизировать финансовую отчетность. Она является обязательной для микропредприятий в соответствии с установленными критериями. Постановление 80/2021/ND-CPИ это правило применяется добровольно к домашним предприятиям и индивидуальным предпринимателям, желающим это сделать. Предприятиям необходимо начать его применять немедленно, начиная с финансового года, начинающегося 1 июля 2026 года или позднее.
Какова новая учетная политика?
Новая система бухгалтерского учета, вступающая в силу с 1 июля 2026 года, по сути, представляет собой разработку Министерством финансов отдельной правовой базы для бухгалтерского учета, отличной от режима бухгалтерского учета для малых и средних предприятий, действовавшего в соответствии с предыдущим Циркуляром 132/2018/TT-BTC. Циркуляр 58/2026/TT-BTC четко определяет сферу регулирования специально для микропредприятий, а также расширяет возможности для домашних хозяйств и индивидуальных предпринимателей, если они сочтут это подходящим для своей фактической модели ведения бизнеса.
Принципиальное различие заключается в подходе. Если старая система бухгалтерского учета по-прежнему требовала записи по принципу дебета и кредита с использованием сложного плана счетов, то новая система позволяет налогоплательщикам напрямую учитывать денежные средства, доходы и расходы. Этот метод ближе к практическому подходу к управлению денежными потоками в семейном бизнесе, чем традиционная корпоративная модель бухгалтерского учета.
Какой юридический документ определяет новую учетную политику?
К числу двух основных документов, которые вам необходимо понимать, относятся:
- Циркуляр 58/2026/TT-BTC от 25 мая 2026 года, изданный Министерством финансов, содержит разъяснения по правилам бухгалтерского учета для микропредприятий, вступающим в силу с 1 июля 2026 года и применимым к финансовым годам, начинающимся 1 июля 2026 года или позднее.
- Одновременно с этим вступает в силу Постановление 1293/QD-BTC от 2026 года, объявляющее перечень административных процедур, которые были изменены, дополнены и отменены в сфере бухгалтерского учета и аудита.
Кроме того, предприятиям по-прежнему необходимо руководствоваться Законом о бухгалтерском учете 2015 года (с поправками и дополнениями 2024 года) в качестве общего принципа, а также Постановлением 80/2021/ND-CP для точного определения критериев микропредприятий.
Какие организации обязаны применять новую учетную политику?
Это наиболее часто задаваемый вопрос при объявлении новых правил бухгалтерского учета, поскольку неправильное определение сферы применения может привести к некорректному ведению бухгалтерского учета, что затруднит объяснение ситуации налоговым органам.
Как определяется понятие микропредприятий?
Согласно статье 5 Декрета 80/2021/НД-КП, критерии идентификации микропредприятий основаны на трех факторах: количестве сотрудников, участвующих в системе социального страхования, годовом доходе и общем капитале.
| Сфера деятельности | номер социального страхования | Годовой доход | Общий капитал |
| Сельское хозяйство, лесное хозяйство, рыболовство, промышленность, строительство | Не более 10 человек | Не более 3 миллиардов вьетнамских донгов | Менее 3 миллиардов вьетнамских донгов |
| Торговля и услуги |
Предприятия, которые одновременно соответствуют критериям в отношении рабочей силы и одному из двух вышеупомянутых критериев в отношении доходов или капитала, будут подпадать под действие Циркуляра 58/2026/TT-BTC.
Обязательно ли подавать заявку домашним предприятиям и индивидуальным предпринимателям?
Нет. Домашние предприятия и индивидуальные предприниматели могут применять Циркуляр 58/2026/TT-BTC только по своему желанию; это не является обязательным. Это открытое положение, создающее условия для постепенной профессионализации ведения финансовой отчетности этой группой без создания дополнительной обязательной юридической нагрузки.
Как изменится система бухгалтерского учета в соответствии с новой политикой?
В прошлом одним из главных препятствий для небольших семейных предприятий было требование наличия главного бухгалтера или лица, отвечающего определенным профессиональным стандартам. Циркуляр 58/2026/TT-BTC устранил это препятствие.
В частности, микропредприятиям больше не требуется назначать главного бухгалтера; вместо этого они могут назначить ответственного за бухгалтерский учет, который будет подписывать документы, бухгалтерские книги и финансовые отчеты от их имени. Требования к персоналу также были значительно смягчены: предприятиям разрешено назначать родственников законного представителя, таких как родители, супруг(а), дети, братья и сестры, или передавать бухгалтерские обязанности менеджерам, кладовщикам или кассирам. Предприятия также могут передавать бухгалтерские услуги на аутсорсинг для ведения всей бухгалтерской отчетности.
Эксперты компании MAN, обладающие 30-летним опытом, отмечают, что смягчение требований к персоналу не означает снижение юридической ответственности. Даже если ответственный за бухгалтерский учет является членом семьи, он все равно несет ответственность за точность и достоверность данных, предоставляемых налоговым органам во время проверок и аудитов.
Как устроена новая система бухгалтерского учета?
Циркуляр 58/2026/TT-BTC значительно упрощает систему бухгалтерского учета по сравнению со старым режимом. Предприятиям больше не нужно регистрировать операции по сложным принципам дебета и кредита, а достаточно напрямую отслеживать денежные средства, доходы и расходы. Перечень применимых бухгалтерских книг разделен на четыре группы в зависимости от методов уплаты налогов.
Уплачивайте НДС и налог на прибыль предприятий в процентах от выручки.
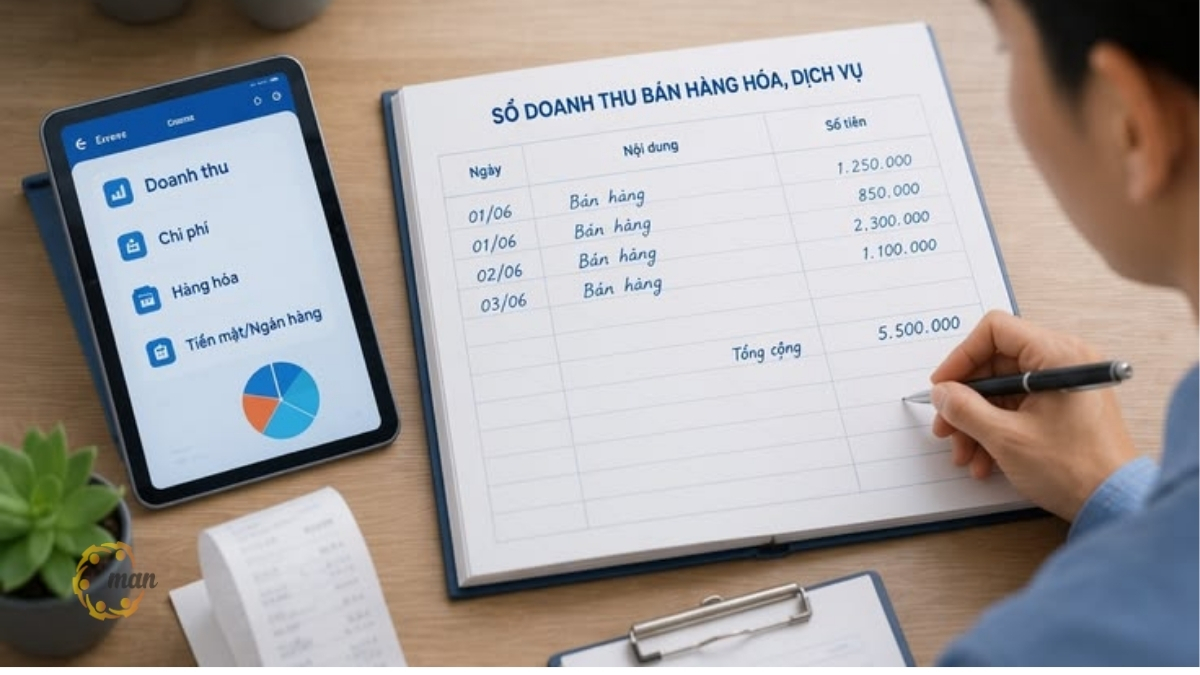
Этой группе необходимо использовать только один тип бухгалтерской книги: книгу учета выручки от продаж товаров и услуг (форма S1-DNSN), основанную на счетах-фактурах и бухгалтерских документах в соответствии с установленными требованиями.
Уплачивайте НДС по процентной ставке и корпоративный подоходный налог с налогооблагаемого дохода.
Эта группа должна использовать четыре типа бухгалтерских книг, в том числе:
- Реестр выручки от продаж товаров и услуг (форма S2a-DNSN)
- Подробная книга учета доходов и расходов (форма S2b-DNSN)
- Подробный реестр материалов, инструментов, продукции и товаров (форма S2c-DNSN)
- Кассовая книга (форма № S2d-DNSN).
Налог на добавленную стоимость (НДС) уплачивается методом вычета, а корпоративный подоходный налог (КПН) уплачивается в виде процента от выручки.
Этой группе нужны всего два типа блокнотов:
- Реестр выручки от продаж товаров и услуг (форма S3a-DNSN)
- Реестр отслеживания обязательств по НДС (форма № S3b-DNSN).
Уплачивайте НДС методом вычета и корпоративный подоходный налог с налогооблагаемого дохода.
Эта группа предъявляет наиболее строгие требования к ведению учета, включая 4 типа бухгалтерских книг:
- Подробная книга учета доходов и расходов (форма S2b-DNSN)
- Подробный реестр материалов, инструментов, продукции и товаров (форма S2c-DNSN)
- Кассовый счет (форма S2d-DNSN)
- Реестр отслеживания обязательств по НДС (форма № S3b-DNSN).
Важный момент заключается в том, что если предприятие уже использует электронные счета-фактуры и система налогового органа помогает определить сумму подлежащего уплате налога, предприятию достаточно использовать формы, указанные в Циркуляре 58/2026/TT-BTC, для отслеживания и сверки данных, что значительно сокращает время, затрачиваемое на ручной ввод данных.
Финансовая отчетность в соответствии с новой учетной политикой.
Наибольшее различие заключается в классификации обязательств по финансовой отчетности в зависимости от метода подачи декларации по корпоративному подоходному налогу.
Если предприятие уплачивает корпоративный подоходный налог на основе налогооблагаемого дохода, оно все равно должно составлять финансовую отчетность в соответствии с указаниями Циркуляра 58/2026/TT-BTC, включая Отчет о финансовом положении (форма B01-DNSN) и Отчет о результатах деятельности (форма B02-DNSN).
Напротив, если предприятие уплачивает корпоративный подоходный налог в процентах от выручки от продажи товаров и услуг, оно не обязано составлять финансовую отчетность для представления компетентным государственным органам, если иное не предусмотрено законом.
Данное положение значительно снижает налоговую нагрузку на микропредприятия, применяющие упрощенный метод единовременного налогообложения, которые составляют значительную часть домашних хозяйств, переходящих на корпоративную модель.
Что должны делать предприятия при переходе на новые методы бухгалтерского учета?
Принцип последовательности в применении
Выбор или изменение методов учета должны быть последовательными в течение одного финансового года. Любые изменения могут быть внесены только в начале следующего финансового года; изменения не могут быть внесены в течение текущего финансового года.
Как перенести остатки средств в бухгалтерскую книгу.
После вступления в силу Циркуляра 58/2026/TT-BTC предприятия должны использовать остатки бухгалтерских счетов, как это предусмотрено в Циркуляре 132/2018/TT-BTC, для перевода средств в соответствующие бухгалтерские книги. В случаях изменения системы бухгалтерского учета в связи с изменением метода уплаты налогов или выбором или отменой системы бухгалтерского учета для малых и средних предприятий, предприятия должны использовать конечные остатки в предыдущих бухгалтерских книгах для перевода средств на начальные остатки соответствующих бухгалтерских книг в последующий период.
На практике это наиболее подверженный ошибкам технический этап, поскольку сравнение балансов между двумя принципиально разными системами бухгалтерского учета требует от человека, выполняющего эту задачу, глубокого понимания как старой, так и новой систем.
В сфере бухгалтерского учета отменены девять административных процедур.
Согласно Постановлению 1293/QD-BTC от 2026 года, с 1 июля 2026 года будут упразднены 9 централизованных административных процедур в области бухгалтерского учета и аудита, в основном связанных с:
- Регистрация для выдачи или продления свидетельства о регистрации в сфере бухгалтерских услуг требуется в различных ситуациях, включая повторную выдачу, истечение срока действия, смену места работы или аннулирование свидетельства.
- Регистрация для выдачи и перевыдачи свидетельств о праве на оказание бухгалтерских услуг для отечественных предприятий и филиалов иностранных предприятий во Вьетнаме.
- Запрос на выдачу свидетельства о праве на оказание трансграничных бухгалтерских услуг для иностранного предприятия, предоставляющего бухгалтерские услуги.
- Зарегистрируйтесь для сдачи первого экзамена на получение сертификата дипломированного бухгалтера (CPA).
Отмена этих процедур не означает отмену требований к профессиональной практике, а обычно связана с интеграцией и упрощением процессов внедрения посредством цифровизации или их слияния с другими смежными процедурами. Бухгалтерским компаниям и практикующим бухгалтерам необходимо следить за конкретными руководящими принципами внедрения, чтобы обновлять свои процедуры и заменять старые.
Основные принципы бухгалтерского учета остаются в силе в соответствии с Законом о бухгалтерском учете 2015 года.
Несмотря на наличие отдельных правил бухгалтерского учета для микропредприятий, основные принципы бухгалтерского учета, изложенные в статье 6 Закона о бухгалтерском учете 2015 года, остаются обязательной основой, включая:
- Активы и обязательства первоначально признаются по их первоначальной стоимости, хотя в некоторых случаях они признаются по справедливой стоимости на конец периода.
- Выбранный метод учета должен применяться последовательно на протяжении всего отчетного года.
- Бухгалтерские подразделения обязаны собирать и отражать данные объективно, полно, точно и в рамках соответствующего отчетного периода.
- Финансовые отчеты должны быть подготовлены и представлены компетентному органу в полном объеме, точно и своевременно.
- Методы оценки активов и распределения доходов и расходов следует применять с осторожностью, не искажая результаты деятельности.
- Финансовая отчетность должна точно отражать характер сделки, а не ее форму или название.
Реальный сценарий внедрения микропредприятиями новых методов бухгалтерского учета.
Предположим, что предприятие по производству бытовой мебели в провинции Биньзыонг, насчитывающее 8 сотрудников и имеющее годовой доход около 2,8 миллиарда донгов, платит НДС и корпоративный подоходный налог в процентах от выручки. До 1 июля 2026 года бухгалтеры по-прежнему были обязаны регистрировать операции, используя полную систему дебета и кредита, даже при очень небольшой выручке.
При переходе на Циркуляр 58/2026/TT-BTC данному предприятию необходимо вести только Реестр выручки от продаж товаров и услуг (форма S1-DNSN). Владелец может делегировать задачу учета продаж своей дочери, которая в настоящее время отвечает за продажи, без необходимости нанимать отдельного главного бухгалтера. Сверка начальных остатков производится один раз в течение переходного периода на основе конечных остатков старых бухгалтерских записей в соответствии с Циркуляром 132/2018/TT-BTC.
На основе практического опыта консалтинга компании MAN, наиболее распространенная ошибка, с которой сталкиваются предприятия во время перехода, заключается не в выборе правильной системы бухгалтерского учета, а в правильном определении существующих методов подачи деклараций по НДС и корпоративному подоходному налогу до внедрения соответствующей системы. Применение неправильной системы бухгалтерского учета с начала периода приведет к расхождениям во всех данных при проверке налоговыми органами в конце года.
Мнение эксперта: Общие риски, с которыми сталкиваются вьетнамские предприятия.
В ходе консультирования сотен микропредприятий по вопросам перехода к модели ведения бизнеса на дому эксперты компании MAN выявили три наиболее часто повторяющихся риска.
- Во-первых, многие предприятия путают добровольное и обязательное применение. Домашние предприятия произвольно применяют систему учета для малых и средних предприятий даже без регистрации, что приводит к расхождениям между цифрами и ранее поданными налоговыми декларациями.
- Во-вторых, смягчение требований к бухгалтерскому персоналу создает ложное чувство безопасности. Родственникам поручают регистрировать операции, но они не понимают принципов правильного распределения расходов, что приводит к учету расходов без надлежащей документации и создает риски при расчете налогов в конце года. В-третьих, изменение предприятиями метода уплаты НДС в середине года без надлежащего уведомления нарушает перенос балансов бухгалтерского учета, что напрямую влияет на непрерывность финансовой отчетности, если от них требуется подготовка таких отчетов.
Решения от MAN – Сеть ведущих бухгалтеров В подобных ситуациях процесс всегда начинается с проверки всей текущей налоговой документации, точного определения применяемого метода уплаты налогов, а затем перепроектирования системы бухгалтерского учета в соответствии с новыми правилами. Такой подход помогает предприятиям избежать необходимости исправлять ошибки в процессе перехода, что обходится гораздо дороже, чем правильно организовать все с самого начала.
Заключить
Новая система бухгалтерского учета, вступающая в силу с 1 июля 2026 года, знаменует собой значительный сдвиг в подходе правительства к финансовому управлению микропредприятиями. Она переходит от навязывания сложной системы бухгалтерского учета к более гибкой модели, более близкой к операционным реалиям семейных предприятий. Упрощение бухгалтерского учета, снижение требований к бухгалтерскому персоналу и классификация обязательств по финансовой отчетности в соответствии с методами уплаты налогов значительно снижают затраты на соблюдение требований. Однако она также требует от предприятий понимания и правильного применения политики с переходного периода во избежание ошибок при урегулировании налоговых вопросов.
В 2026 году, в условиях постоянно обновляемой и меняющейся политики и все более строгих требований к управлению налоговыми рисками, сеть ведущих бухгалтеров MAN – Master Accountant Network, располагающая командой экспертов с более чем 30-летним практическим опытом и глубоким пониманием практики управления рисками во Вьетнаме, будет сотрудничать с предприятиями в этих областях. полное бухгалтерское обслуживание, услуги налогового учета и консультационные услуги в области бухгалтерского учетаВыбор правильного консалтингового партнера уже на этапе перехода на новую систему бухгалтерского учета поможет предприятиям сэкономить время и средства, а также заблаговременно контролировать юридические риски в долгосрочной перспективе.
Свяжитесь с MAN – Master Accountant Network Для получения экспертной поддержки и консультаций!
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Zalo: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
- Профиль компании в Google: Посмотреть профиль MAN – Master Accountant Network в Google Business Profile
- Основатель LinkedIn: Просмотрите профиль эксперта Ле Хоанг Туена на LinkedIn.
Ответственный за производство и профессиональную проверку контента: г-н. Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Он является сертифицированным аудитором (CPA) Вьетнама с более чем 30-летним опытом работы в области бухгалтерского учета, аудита, налогообложения и корпоративного юридического консультирования.
Часто задаваемые вопросы о новой учетной политике
Циркуляр 58/2026/TT-BTC вступает в силу с 1 июля 2026 года и применяется к финансовым годам, начинающимся 1 июля 2026 года или позднее.
Циркуляр № 58/2026/TT-BTC применяется в обязательном порядке только к микропредприятиям, соответствующим критериям Постановления 80/2021/ND-CP; к другим малым и средним предприятиям по-прежнему применяются правила бухгалтерского учета, установленные законом.
Это не является обязательным. Микропредприятия могут назначить ответственное за бухгалтерский учет лицо, в том числе родственника законного представителя, для подписания документов, бухгалтерских книг и финансовых отчетов от их имени.
В зависимости от способа уплаты корпоративного подоходного налога. Если налог уплачивается на основе налогооблагаемого дохода, финансовая отчетность все равно должна быть составлена. Если налог уплачивается в виде процента от выручки, финансовая отчетность не требуется представлять в государственные органы, если иное не предусмотрено законом.
Изменения могут быть внесены только с началом следующего отчетного года; в течение текущего финансового года изменения не допускаются. Когда вступят в силу новые правила бухгалтерского учета?
Могут ли подать заявку малые и средние предприятия (МСП), не являющиеся микропредприятиями?
Необходимо ли нанимать сертифицированного главного бухгалтера?
Обязаны ли микропредприятия предоставлять финансовые отчеты?
В каких случаях предприятие может изменить свою текущую систему бухгалтерского учета?






