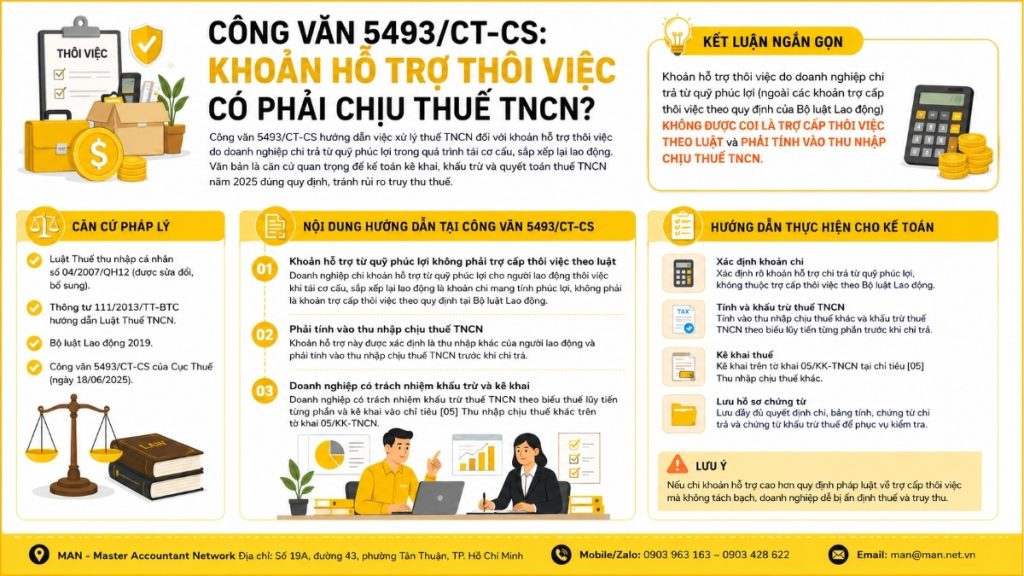
公式文書5493/CT-CS 企業が組織再編や人員削減の際に福利厚生基金から従業員に支給する退職金に対する個人所得税(PIT)の取り扱いについては、具体的なガイドラインが発行されています。しかし、多くの会計士は依然として混乱しています。この支援金は法律上退職金とみなされ、課税所得から除外されるべきなのか、それとも課税所得に含めることが義務付けられているのか、という点です。
この文書は、企業会計担当者が2025年に従業員の個人所得税を正しく申告、控除、納付するための重要な基礎となるものです。本稿では、公式文書5493/CT-CSの内容、関連する法的根拠、および具体的な実施ガイドラインを詳細に分析し、会計担当者による正確な適用を確保し、税務調査や監査における納税滞納のリスクを回避することを目的としています。
公式文書5493/CT-CSとは何ですか?
公式文書5493/CT-CSは、退職金に関する個人所得税政策について企業が抱える懸念に対処することを目的とした、税務当局によるガイダンス文書です。この文書は、多くの企業が人員削減や組織再編計画を実施し、その結果として解雇された従業員に退職金が支払われるという状況下で発行されました。
注意すべき重要なポイント: この支援金は、労働法で定められた失業給付基金からではなく、企業自身が設立・管理する福祉基金から支払われる。
まさにこの支払源の違いゆえに、次のような疑問が生じます。福祉基金からの退職金は、労働法に基づく退職金や失業手当と同様に、税控除の対象となるのでしょうか?通達5493/CT-CSはこの問題に明確に答えており、提供されているガイダンスの適用範囲は以下のとおりです。
- 企業は現在、人員再編や人員削減の計画を実施中、または既に実施済みである。
- 人員再編計画の一環として解雇された従業員は、会社の福利厚生基金から経済的支援を受ける権利がある。
- 経理部は、従業員の個人所得税の計算、控除、および納付を担当する。
通達5493/CT-CSは、なぜ企業会計担当者にとって重要なのでしょうか?
会計担当者にとって、通達5493/CT-CSは、特定の状況を明確にする文書であるだけでなく、所得の性質を正しく判断し、退職金を課税所得に含めるか否かを決定するための法的根拠でもあります。これは個人所得税の計算プロセスにおける重要なステップであり、企業の源泉徴収義務と従業員の納税義務に直接影響を与えます。
会計士が誤った規則を適用した場合、例えば、福祉基金からの退職金を、法律上の退職金と同様に非課税であると誤って判断した場合、企業は税務監査や検査の際に、税金の滞納、延滞金、さらには税務違反に対する行政罰を受けるリスクに直面する可能性があります。
逆に、従業員が個人所得税を自己計算する際に課税所得を過少申告してしまう可能性もあり、これは回避可能な誤りにつながります。したがって、労働再編計画を実施している企業において個人所得税を担当する会計担当者は、通達5493/CT-CSの内容を正しく理解し、正確に適用することが必須要件となります。
これが、多くの企業、特に税務会計専門部署を持たない中小企業が、こうしたサービスを利用する理由でもある。 フルサービスの税務会計 私たちは、MAN(Master Accountant Network)のような専門的で経験豊富な組織に頼ることで、新たな規制が迅速に更新・適用され、年末の税務申告や決済におけるリスクを最小限に抑えることができると考えています。
退職金に対する個人所得税に関する公式文書5493/CT-CSの主な内容。
公式文書5493/CT-CSに記載されているガイダンスは、特定の規制に基づいています。 回覧 111/2013/TT-BTC 個人所得税法および政令65/2013/ND-CPに関するガイダンス(以下を含む):
- 回覧文書111/2013/TT-BTCの第2条第2項b:手当および補助金は、所轄の国家機関によって定められた金額である場合、課税対象となる個人所得から除外されることを規定している。
- 回覧文書111/2013/TT-BTCの第2条第2項:個人所得税の対象となる給与所得に関する一般規定。
- 回覧文書111/2013/TT-BTCの第8条第2項:給与および賃金からの課税所得を決定するための時期と原則を規定する。
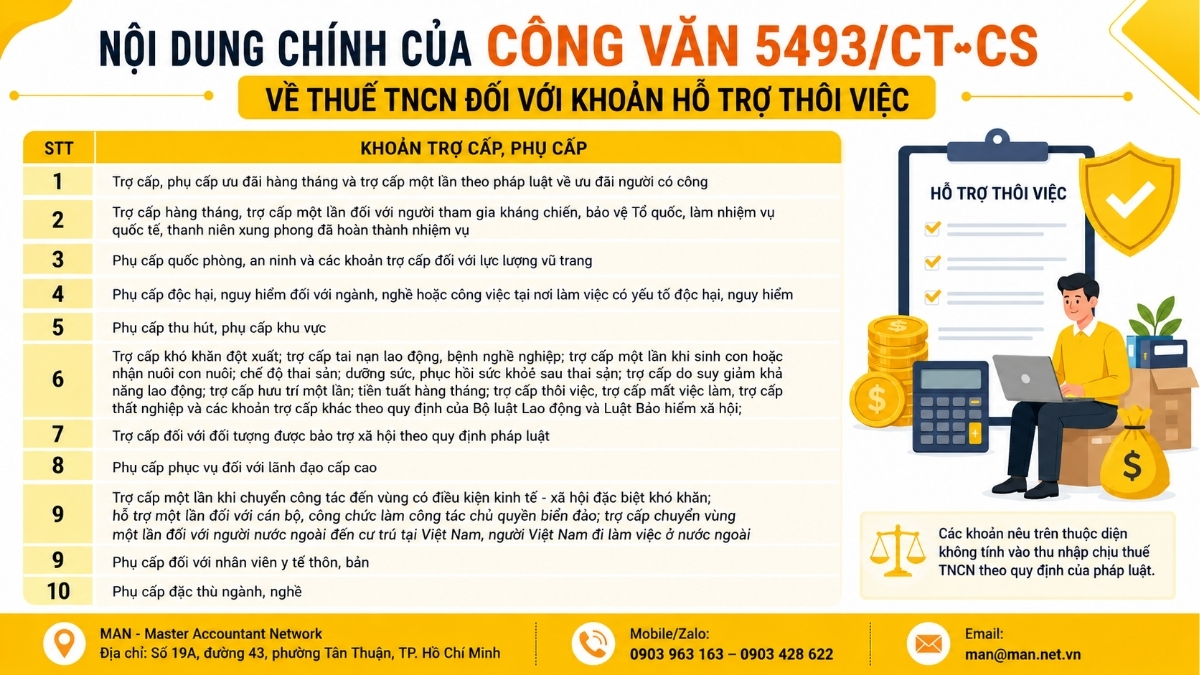
課税所得から除外される手当および補助金の一覧。
福祉基金からの退職金が非課税対象とならない理由を理解するには、会計担当者は通達111/2013/TT-BTC第2条第2項b号の一般原則を把握する必要があります。基本的に、課税所得から除外されるものを除き、すべての手当および補助金は課税所得に含まれなければなりません。
| いいえ。 | 補助金と手当 |
| 1 | 功績のある個人に対する優遇措置に関する法律で定められた、月額手当、優遇補助金、および一時金。 |
| 2 | 抵抗戦争に参加した者、祖国を守った者、国際的な任務を遂行した者、および任務を完了したボランティア青年に対する月額手当と一時金。 |
| 3 | 国防および安全保障に関する軍隊への手当および補助金。 |
| 4 | 危険または有害な要素を含む職場での職業または業務に対する、危険作業手当。 |
| 5 | 観光手当、地域手当 |
| 6 | 緊急困窮手当、労働災害および職業病手当、出産または養子縁組のための一時金、出産給付、出産後の療養および健康回復、労働能力低下手当、退職一時金、遺族月額給付、退職金、失業手当、失業給付、その他労働法および社会保険法で定められた手当。 |
| 7 | 法律で定められた社会福祉プログラムの受益者に対する補助金。 |
| 8 | 上級幹部に対する勤務手当 |
| 9 | 社会経済状況が特に困難な地域への転勤に対する一時金。海洋主権および島嶼に関する業務に従事する公務員に対する一時支援。ベトナムに居住する外国人および海外で働くベトナム国民に対する一時移転手当。 |
| 9 | 村の保健員への手当。 |
| 10 | 特定の産業および職業に対する特別手当 |
顕著: 右 この規則は、以下の強制原則を明確に規定している。 手当、補助金、およびそれらのそれぞれの水準は、管轄の国家機関によって規定されている場合に限り、課税所得から除外することができる。 実際に受け取った手当や補助金の額が所轄官庁が定めた額を超える場合、その超過額は課税所得に含めなければならない。
これを上記のリストと比較すると、退職金や失業手当は、実際に支払われた場合にのみ課税所得から除外されることがわかる。 労働法および社会保険法の規定に従ってつまり、受給者、根拠、金額の点で、法律で定められたとおり正しいということです。これが、通達5493/CT-CSが企業福祉基金から支給される退職金に関する結論を導き出すための重要な根拠となります。
従業員福利厚生基金からの退職金は、法律上、退職金とみなされますか?
これは、公式文書5493/CT-CSで明確にされた核心的な内容です。ガイドラインによると、労働再編計画に基づく退職金で、会社の福利厚生基金から支払われるものは、以下の項目には該当しません。
- 労働法に規定された退職金。
- 失業手当は労働法典の規定に従って支給されます。
- 社会保険法で定められたその他の手当。
- 所轄の国家機関によって規定された手当および補助金は、通達111/2013/TT-BTC第2条第2項b号に従って課税所得から除外されます。
つまり、これは基本的に従業員の雇用終了時に支払われる退職金ではあるものの、その支払元が労働法や社会保険法で定められた手当ではなく、会社の福利厚生基金であるため、通常の退職金や失業手当のように所得税の免除対象とはならない。
なぜこの退職金は課税対象となる個人所得に含まれるのですか?
回覧文書111/2013/TT-BTCの第2条第2項および第8条第2項に基づき、公式書簡5493/CT-CSは明確に次のように述べている。
退職金は雇用主が従業員に支払う所得であり、法律で定められた課税所得から除外される項目には含まれません。
したがって、会計士が心に留めておくべき最も重要なことは次のとおりです。 労働再編計画に基づき解雇された従業員への退職金は、以下のとおりです。 給与・賃金からの課税対象所得また、現行の法令に基づき、従業員の2025年の個人所得税を納付する際には、課税所得に含めなければならない。
重要な点は 支払い元退職金や失業手当が労働法または社会保険法に基づいて支払われる場合、それらの金額は課税所得から除外されます。しかし、企業が従業員の退職後の生活安定を支援するという人道的な目的であっても、社内の福利厚生基金から積極的に追加支援を提供する場合、法律上は給与所得とみなされ、規定に従って個人所得税が課されます。
公式文書に規定されている退職金と、法律に規定されている退職金/雇用給付金を区別してください。
会計担当者がこれらの用語を正確に理解し適用できるように、以下の比較表を用いて、これら2種類の費用を区別することができます。
| 基準 | 法律に基づく退職金 | 公式文書に基づく雇用契約解除への支援。 |
| 支払い条件 | 労働法、社会保険法 | 企業における内部労働力再編計画。 |
| 支出の源泉 | 労働法または社会保険規定に基づく。 | 会社の自己資金による福利厚生基金 |
| それは課税所得から除外される所得の範疇に該当しますか? | 除外措置は、適切であり、法律に従って正しい金額をカバーする場合に限り認められることがあります。 | 除外されない |
| 個人所得税の処理方法 | それぞれの免除規定に従って適用されます。 | 給与や賃金を課税所得に含める。 |
これら2種類の費用を明確に区別することで、会計担当者は税務の記録と申告の際に混乱を避けることができます。特に、企業が法律で定められた退職金と、公式文書に基づく福祉基金からの追加支援金を同時に支払う場合などは、この点が重要になります。これら2種類の費用は異なる税務処理原則が適用されるため、同じ税制優遇措置を適用することはできません。
従業員数が多く、年間を通して複数回の組織再編を行う企業にとっては、慎重な検討が必要である。 会計業務のアウトソーシング 各ケースを指示に従って確認・比較するには 公式文書5493/CT-CS これは、税務申告および納税における誤りのリスクを最小限に抑えるための解決策です。
結論する
公式書簡5493/CT-CSの内容と、通達111/2013/TT-BTCにおける関連する法的根拠を理解すること、特に公式書簡に規定されているように、課税所得から除外される手当や補助金と退職金を明確に区別することは、企業の会計担当者が税金の控除、申告、および納付義務を正しく履行し、後々の税金滞納や罰金のリスクを最小限に抑えるのに役立ちます。
もしあなたの会社が従業員の再編成を進めており、退職金や失業手当にかかる税金の処理方法について詳しく知りたい場合は、ご相談ください。 MAN – マスターアカウンタントネットワークへのお問い合わせ 無料のサポートとアドバイスをご利用ください!
連絡先 MAN – マスター会計士ネットワーク
- 住所: No. 19A、ストリート 43、タントゥアン区、ホーチミン市
- モバイル/Zalo: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
- Googleビジネスプロフィール: MAN – Master Accountant NetworkのGoogleビジネスプロフィールを見る
- LinkedInの創設者: 専門家の Le Hoang Tuyen 氏の LinkedIn プロフィールをご覧ください。
制作および専門的なコンテンツレビューの責任者: Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO彼はベトナム公認会計士であり、会計、監査、税務、企業法務コンサルティングにおいて30年以上の豊富な経験を持つ監査人です。
公式文書5493/CT-CSに関するよくある質問
通達5493/CT-CSは、どのような種類の退職金に適用されますか?
この文書は、企業が福利厚生基金から支払う、労働再編計画に基づく退職金に特に適用されるものであり、労働法または社会保険法に規定されている退職金または失業手当とは異なります。
従業員福祉基金からの退職金は、個人の所得税の対象となりますか?
はい、この金額は課税所得から除外されるものではありません。給与所得として課税対象となり、個人の所得税申告書に記載する必要があります。
なぜ法律で定められた退職金は非課税なのに、福祉基金からの給付金は非課税ではないのですか?
労働法および社会保険法に基づく退職金および失業手当は、受給資格および支給額に関して所轄の国家機関によって規定されているため、通達111/2013/TT-BTC第2条第2項b号の除外リストに該当します。一方、福祉基金からの支援は、企業自身が内部計画に基づいて決定します。
企業が法律で定められた退職金と、福利厚生基金からの追加支援金の両方を支払う場合、どのように課税されるのでしょうか?
これら2つの金額は分離し、2つの異なる原則に従って処理する必要があります。労働法および社会保険法に基づいて支払われる退職金および失業手当は、課税所得から除外されます。しかし、会社の福利厚生基金からの追加支援は、給与および賃金からの課税所得に加算されなければならず、法律に基づく手当と同じ税制上の優遇措置は適用されません。
従業員福利厚生基金からの退職金の計算には、どのような税務方法が用いられますか?
この金額は給与所得として課税対象とみなされるため、発生した期間における従業員の給与所得の合計課税対象額に加算され、現行の規制で定められた給与所得に適用される原則に従って課税されます。