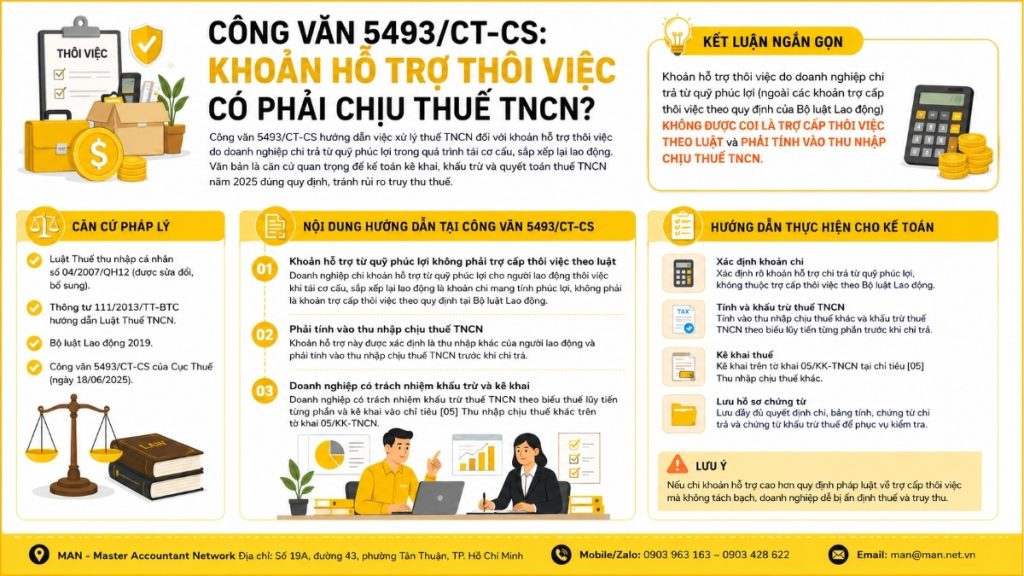
Официальный документ 5493/CT-CS Были выпущены специальные руководства по уплате подоходного налога с физических лиц (ПНД) на выходные пособия, которые предприятия выплачивают сотрудникам из своих фондов социального обеспечения в период реструктуризации и реорганизации персонала. Однако многие бухгалтеры по-прежнему не уверены: следует ли считать эту поддержку выходным пособием в соответствии с законом и исключать ее из налогооблагаемого дохода, или же ее обязательно включать в налогооблагаемый доход физических лиц?
Этот документ служит важной основой для корпоративных бухгалтеров, позволяющей правильно декларировать, удерживать и уплачивать подоходный налог с физических лиц для сотрудников в 2025 году. В данной статье будет представлен подробный анализ содержания Официального письма 5493/CT-CS, соответствующей правовой основы и конкретных рекомендаций по его применению, чтобы обеспечить точное применение документа бухгалтерами и избежать риска возникновения налоговой задолженности во время налоговых проверок и аудитов.
Что такое официальный документ 5493/CT-CS?
Официальный документ 5493/CT-CS — это руководство налоговых органов, призванное развеять опасения предприятий относительно политики налогообложения личных доходов в отношении выходных пособий. Этот документ был выпущен в контексте реализации многими предприятиями планов реструктуризации труда, то есть реструктуризации и сокращения штата, в результате чего уволенным сотрудникам выплачиваются выходные пособия.
Важные моменты, на которые следует обратить внимание: Эта поддержка осуществляется не из фонда пособий по безработице, предусмотренного трудовым законодательством, а из фонда социального обеспечения, созданного и управляемого самим предприятием.
Именно из-за этой разницы в источниках выплат возникает вопрос: подлежат ли выходные пособия из фонда социального обеспечения налоговой льготе, как выходные пособия или пособия по безработице в соответствии с Трудовым кодексом? Циркуляр 5493/CT-CS дает четкий ответ на этот вопрос, и предоставленные в нем указания имеют следующую сферу применения:
- В настоящее время предприятия реализуют или уже реализовали планы по реструктуризации и сокращению штата сотрудников;
- Сотрудники, уволенные в рамках программы реструктуризации персонала, имеют право на получение финансовой поддержки из фонда социального обеспечения компании.
- Бухгалтерский отдел отвечает за расчет, удержание и уплату подоходного налога с физических лиц сотрудников.
Почему Циркуляр 5493/CT-CS важен для корпоративных бухгалтеров?
Для бухгалтеров Циркуляр 5493/CT-CS является не только документом, разъясняющим конкретную ситуацию, но и правовой основой для правильного определения характера дохода, что позволяет решить, следует ли включать выходное пособие в налогооблагаемый доход. Это важнейший шаг в процессе расчета подоходного налога с физических лиц, напрямую влияющий на налоговые обязательства предприятий по удержанию налогов и налоговые обязательства сотрудников по уплате налогов.
Если бухгалтеры применяют неверные правила, например, ошибочно рассматривают выходное пособие из фонда социального обеспечения как освобожденное от налогов, аналогично выходному пособию по закону, предприятия могут столкнуться с риском налоговой задолженности, штрафами за несвоевременную уплату налогов или даже административными штрафами за налоговые нарушения во время налоговых проверок и аудитов.
И наоборот, сотрудники могут занижать налогооблагаемый доход при самостоятельном расчете подоходного налога, что приводит к предотвратимым ошибкам. Поэтому правильное понимание и точное применение положений Циркуляра 5493/CT-CS является обязательным требованием для любого бухгалтера, ответственного за подоходный налог с физических лиц на предприятиях, имеющих планы реструктуризации труда.
Именно поэтому многие предприятия, особенно малые и средние, не имеющие собственного налогового отдела, предпочитают пользоваться подобными услугами. полный пакет услуг по налоговому учету Мы полагаемся на специализированные и опытные организации, такие как MAN – Master Accountant Network, чтобы обеспечить своевременное обновление и применение новых правил, минимизируя риски при подаче налоговой отчетности и расчетах в конце года.
Основное содержание официального письма 5493/CT-CS, касающегося подоходного налога с выходного пособия.
Указания, содержащиеся в Официальном письме 5493/CT-CS, основаны на конкретных нормативных актах. Циркуляр 111/2013/TT-BTC Руководство по Закону о подоходном налоге с физических лиц и Указу 65/2013/ND-CP, в том числе:
- Пункт b, пункт 2, статья 2 Циркуляра 111/2013/TT-BTC: Устанавливает, что пособия и субсидии исключаются из налогооблагаемого личного дохода, если их суммы установлены компетентными государственными органами.
- Пункт 2, статья 2 Циркуляра 111/2013/TT-BTC: Общие положения о доходах от заработной платы, подлежащих обложению подоходным налогом с физических лиц.
- Пункт 2 статьи 8 Циркуляра 111/2013/TT-BTC устанавливает сроки и принципы определения налогооблагаемого дохода от заработной платы.
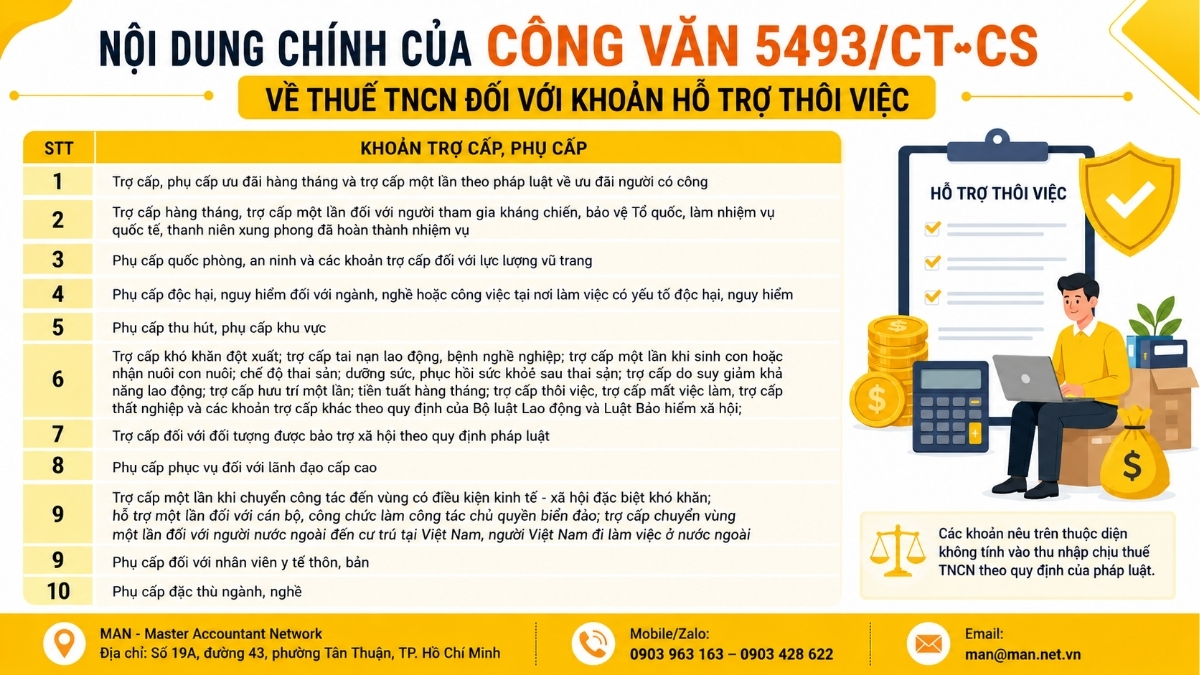
Список пособий и субсидий, не облагаемых налогом.
Чтобы понять, почему выходное пособие из фонда социального обеспечения не освобождается от налогообложения, бухгалтерам необходимо усвоить общий принцип, изложенный в пункте b, подпункте 2 статьи 2 Циркуляра 111/2013/TT-BTC. В основном, все пособия и субсидии должны включаться в налогооблагаемый доход, за исключением тех, которые исключены из налогооблагаемого дохода.
| Нет. | Субсидии и пособия |
| 1 | Ежемесячные пособия, льготные субсидии и единовременные гранты, предусмотренные законом о предоставлении преференций заслуженным лицам. |
| 2 | Ежемесячные пособия и единовременные выплаты тем, кто участвовал в войне сопротивления, защищал Родину, выполнял международные поручения, а также молодым добровольцам, выполнившим свои задачи. |
| 3 | Оборонные и охранные пособия и субсидии для вооруженных сил. |
| 4 | Надбавка за работу в опасных и вредных условиях для профессий или видов деятельности, выполняемых на рабочих местах с опасными или вредными элементами. |
| 5 | Надбавка за привлечение туристов, региональная надбавка |
| 6 | Пособие в связи с неотложными трудностями; пособие по несчастным случаям на производстве и профессиональным заболеваниям; единовременное пособие в связи с рождением ребенка или усыновлением; пособие по беременности и родам; пособие на восстановление здоровья после родов; пособие в связи со снижением трудоспособности; единовременное пенсионное пособие; ежемесячное пособие по случаю потери кормильца; выходное пособие, пособие по потере работы, пособие по безработице и другие пособия, предусмотренные Трудовым кодексом и Законом о социальном страховании; |
| 7 | Субсидии для получателей программ социального обеспечения, предусмотренные законом. |
| 8 | Выслуга лет для руководителей высшего звена |
| 9 | Единовременная выплата при переводе в районы с особенно сложными социально-экономическими условиями; единовременная поддержка должностных лиц и государственных служащих, работающих в сфере морского суверенитета и охраны островов; единовременная выплата компенсации за переезд иностранцам, проживающим во Вьетнаме, и гражданам Вьетнама, работающим за границей. |
| 9 | Выплаты надбавок сельским медицинским работникам. |
| 10 | Специальные надбавки для определенных отраслей и профессий. |
Замечательный: Верно В данном положении четко прописан обязательный принцип: Пособия, субсидии и их соответствующие размеры могут быть исключены из налогооблагаемого дохода только в том случае, если это предусмотрено компетентным государственным органом. Если фактическая сумма полученных пособий или субсидий превышает сумму, установленную компетентным органом, излишек все равно должен быть включен в налогооблагаемый доход.
Сравнивая это с приведенным выше списком, можно увидеть, что выходные пособия и пособия по безработице исключаются из налогооблагаемого дохода только в момент их фактической выплаты. В соответствии с положениями Трудового кодекса и Закона о социальном страховании.То есть, это правильно с точки зрения получателя, основания и суммы, как это предусмотрено законом. Это ключевое основание для выводов, сделанных Циркуляром 5493/CT-CS относительно выходного пособия, выплачиваемого из фонда социального обеспечения предприятия.
Считается ли выходное пособие, выплачиваемое из фонда льгот для сотрудников, выходным пособием в соответствии с законом?
Это основная информация, разъясненная в Официальном письме 5493/CT-CS. Согласно руководящим принципам, выходное пособие по плану реструктуризации труда, выплачиваемое из фонда социального обеспечения компании, не учитывается:
- Выходное пособие в соответствии с Трудовым кодексом;
- Пособия по безработице предоставляются в соответствии с положениями Трудового кодекса;
- Другие пособия, предусмотренные Законом о социальном страховании;
- Согласно пункту b, подпункту 2 статьи 2 Циркуляра 111/2013/TT-BTC, пособия и субсидии, установленные компетентными государственными органами, исключаются из налогооблагаемого дохода.
Иными словами, хотя это, по сути, выходное пособие для сотрудников при увольнении, поскольку источником выплаты является собственный фонд социального обеспечения компании, а не пособие, предусмотренное трудовым законодательством или законом о социальном страховании, эта сумма не подпадает под действие политики освобождения от подоходного налога, как обычное выходное пособие или пособие по безработице.
Почему это выходное пособие включается в налогооблагаемый личный доход?
В соответствии с пунктом 2 статьи 2 и пунктом 2 статьи 8 Циркуляра 111/2013/TT-BTC, в официальном письме 5493/CT-CS четко указано:
Выходное пособие — это доход, выплачиваемый работодателем работнику, и эта сумма не входит в список статей, не облагаемых налогом в соответствии с законом.
Таким образом, самое важное, что должны помнить бухгалтеры: Выходное пособие для сотрудников, уволенных в рамках плана реструктуризации трудовых отношений, включено в... налогооблагаемый доход от заработной платыи должны быть включены в налогооблагаемый доход при уплате подоходного налога работника за 2025 год в соответствии с действующими правовыми нормами.
Ключевой момент заключается в следующем: источник оплатыЕсли выходное пособие или пособие по безработице выплачиваются в соответствии с Трудовым кодексом или Законом о социальном страховании, то эти суммы считаются освобожденными от налогообложения. Однако, если компания заблаговременно предоставляет дополнительную поддержку из своего внутреннего фонда социального обеспечения, даже с гуманитарной целью, чтобы помочь сотрудникам стабилизировать свою жизнь после увольнения, то с юридической точки зрения это все равно считается доходом от заработной платы и облагается подоходным налогом в соответствии с установленными правилами.
Разграничьте выходное пособие, предусмотренное в официальном письме, и выходное пособие/компенсацию за трудоустройство, предусмотренные законом.
Чтобы помочь бухгалтерам понять и точно применять эти термины, эти два типа расходов можно различить с помощью следующей сравнительной таблицы:
| Критерии | Выходное пособие в соответствии с законом | Поддержка в случае расторжения трудового договора в соответствии с официальным письмом. |
| Основа оплаты | Трудовой кодекс, Закон о социальном страховании | План внутренней реструктуризации трудовых отношений на предприятии. |
| Источник расходов | В соответствии с трудовым законодательством или правилами социального страхования. | Самофинансируемый фонд социального обеспечения компании |
| Подпадает ли это под категорию дохода, не облагаемого налогом? | Исключения могут быть предоставлены, если они уместны и покрывают надлежащую сумму в соответствии с законом. | Не исключено |
| Как правильно оформлять подоходный налог с физических лиц | Применяется в соответствии с соответствующими положениями об освобождении от ответственности. | Включая заработную плату и оклады в налогооблагаемый доход. |
Четкое разграничение этих двух типов расходов помогает бухгалтерам избежать путаницы при учете и декларировании налогов, особенно в случаях, когда предприятия одновременно выплачивают как выходное пособие в соответствии с законом, так и дополнительную поддержку из фонда социального обеспечения согласно официальному документу. Эти два типа расходов требуют разных принципов налогообложения и не могут подпадать под одну и ту же политику налоговых льгот.
Для предприятий с большим штатом сотрудников и многочисленными реструктуризациями в течение года необходим тщательный анализ. аутсорсинг бухгалтерских услуг Для анализа и сравнения каждого конкретного случая в соответствии с инструкциями, указанными по адресу [ссылка на инструкцию]. Официальный документ 5493/CT-CS Это решение позволяет минимизировать риск ошибок при декларировании и урегулировании налоговых споров.
Заключить
Понимание содержания Официального письма 5493/CT-CS и соответствующей правовой основы, изложенной в Циркуляре 111/2013/TT-BTC, особенно четкое разграничение между пособиями и субсидиями, исключенными из налогооблагаемого дохода, и выходным пособием, как это предусмотрено в Официальном письме, поможет бухгалтерам правильно выполнять свои обязательства по налоговым вычетам, декларированию и урегулированию, минимизируя риск возникновения налоговой задолженности или штрафов в будущем.
Если ваша компания находится в процессе реструктуризации персонала и нуждается в дополнительной информации о порядке налогообложения выходных пособий и пособий по безработице. Свяжитесь с MAN – Master Accountant Network Бесплатная поддержка и консультации!
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Zalo: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
- Профиль компании в Google: Посмотреть профиль MAN – Master Accountant Network в Google Business Profile
- Основатель LinkedIn: Просмотрите профиль эксперта Ле Хоанг Туена на LinkedIn.
Ответственный за производство и профессиональную проверку контента: г-н. Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Он является сертифицированным аудитором (CPA) Вьетнама с более чем 30-летним опытом работы в области бухгалтерского учета, аудита, налогообложения и корпоративного юридического консультирования.
Часто задаваемые вопросы об официальном документе 5493/CT-CS
К каким видам выходных пособий относится Циркуляр 5493/CT-CS?
Настоящий документ относится исключительно к выходным пособиям, выплачиваемым предприятиями из фондов социального обеспечения в рамках программ реструктуризации труда, и не является выходным пособием или пособием по безработице, предусмотренными Трудовым кодексом или Законом о социальном страховании.
Подлежат ли выплате выходного пособия из фонда социального обеспечения сотрудников обложению подоходным налогом с физических лиц?
Да, эта сумма не исключается из налогооблагаемого дохода; это налогооблагаемый доход от заработной платы, и его необходимо включить в декларацию о подоходном налоге физических лиц.
Почему выходное пособие по закону освобождено от налогов, а выплаты из социальных фондов — нет?
Поскольку выходное пособие и пособие по безработице в соответствии с Трудовым кодексом и Законом о социальном страховании регулируются компетентными государственными органами в отношении критериев получения и размеров выплат, они подпадают под список исключений, указанный в пункте b, подпункте 2 статьи 2 Циркуляра 111/2013/TT-BTC. При этом решение о предоставлении поддержки из фонда социального обеспечения принимается самим предприятием в соответствии с его внутренним планом.
Если компания выплачивает как предусмотренное законом выходное пособие, так и дополнительную поддержку из своего фонда социального обеспечения, как это облагается налогом?
Эти две суммы должны быть разделены и рассматриваться в соответствии с двумя различными принципами. Выходное пособие и пособие по безработице, выплачиваемые в соответствии с Трудовым кодексом и Законом о социальном страховании, не облагаются налогом. Однако к налогооблагаемому доходу от заработной платы необходимо добавить дополнительную поддержку из фонда социального обеспечения компании; к ней не применяется та же политика налоговых льгот, что и к пособиям, предусмотренным Законом.
Какой метод налогообложения используется для расчета выходного пособия из фонда льгот для сотрудников?
Поскольку эта сумма определяется как налогооблагаемый доход от заработной платы, она добавляется к общей сумме налогооблагаемого дохода от заработной платы работника за период, в котором она возникает, а затем облагается налогом в соответствии с принципами, применимыми к доходу от заработной платы, как это предусмотрено действующими нормативными актами.