
Ngày Phụ nữ Việt Nam 20/10 là dịp hầu hết doanh nghiệp chuẩn bị hoa, mỹ phẩm, hộp quà cho nhân viên nữ. Ngay sau buổi trao quà, phần việc của kế toán là xuất hóa đơn quà tặng 20/10 đúng thời điểm, đủ nội dung và tính thuế GTGT chính xác.
Từ ngày 01/07/2026, Nghị định 254/2026/NĐ-CP chính thức thay thế Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP về hóa đơn, chứng từ. Nếu vẫn làm theo thói quen cũ, doanh nghiệp rất dễ lập sai ngày, thiếu bảng kê hoặc ghi sai giá tính thuế khi xuất hóa đơn quà tặng 20/10 cho nhân viên nữ.
Bài viết dưới đây tổng hợp căn cứ pháp lý và cách thực hiện cụ thể, giúp kế toán xử lý trọn vẹn nghiệp vụ này ngay trong mùa 20/10/2026.
Căn cứ pháp lý xuất hóa đơn quà tặng 20/10 theo Nghị định 254/2026/NĐ-CP
Doanh nghiệp tặng quà 20/10 bằng hàng hóa cho nhân viên nữ phải lập hóa đơn điện tử, kể cả khi không thu tiền. Các văn bản kế toán cần nắm:
- Постановление 254/2026/ND-CP ngày 30/06/2026 quy định chi tiết Luật Quản lý thuế số 108/2025/QH15 về hóa đơn điện tử, chứng từ điện tử. Theo khoản 1 Điều 43, Nghị định có hiệu lực thi hành từ ngày 01 tháng 7 năm 2026.
- Указ 181/2025/ND-CP quy định chi tiết Luật Thuế giá trị gia tăng, làm căn cứ xác định giá tính thuế GTGT của hàng hóa biếu, tặng.
- Theo khoản 2 Điều 43 Nghị định 254/2026/NĐ-CP, kể từ ngày Nghị định có hiệu lực, Nghị định 123/2020/NĐ-CP, Điều 1 Nghị định 41/2022/NĐ-CP và Nghị định 70/2025/NĐ-CP hết hiệu lực thi hành.
Quà tặng 20/10 có bắt buộc phải xuất hóa đơn không?
Пункт 1 статьи 4 Указа 254/2026/ND-CP гласит:
При продаже товаров или оказании услуг продавцы обязаны выставлять покупателям электронные счета-фактуры (включая случаи, когда товары и услуги используются для продвижения, рекламы, предоставления образцов; товары и услуги используются для дарения, обмена, выплаты заработной платы сотрудникам и внутреннего потребления; товары, экспортируемые в форме займов или кредитов), а также в случаях, когда счета-фактуры выставляются в порядке, установленном Министром финансов, за исключением случаев, когда электронные счета-фактуры не требуются в соответствии со статьей 7 настоящего Указа.
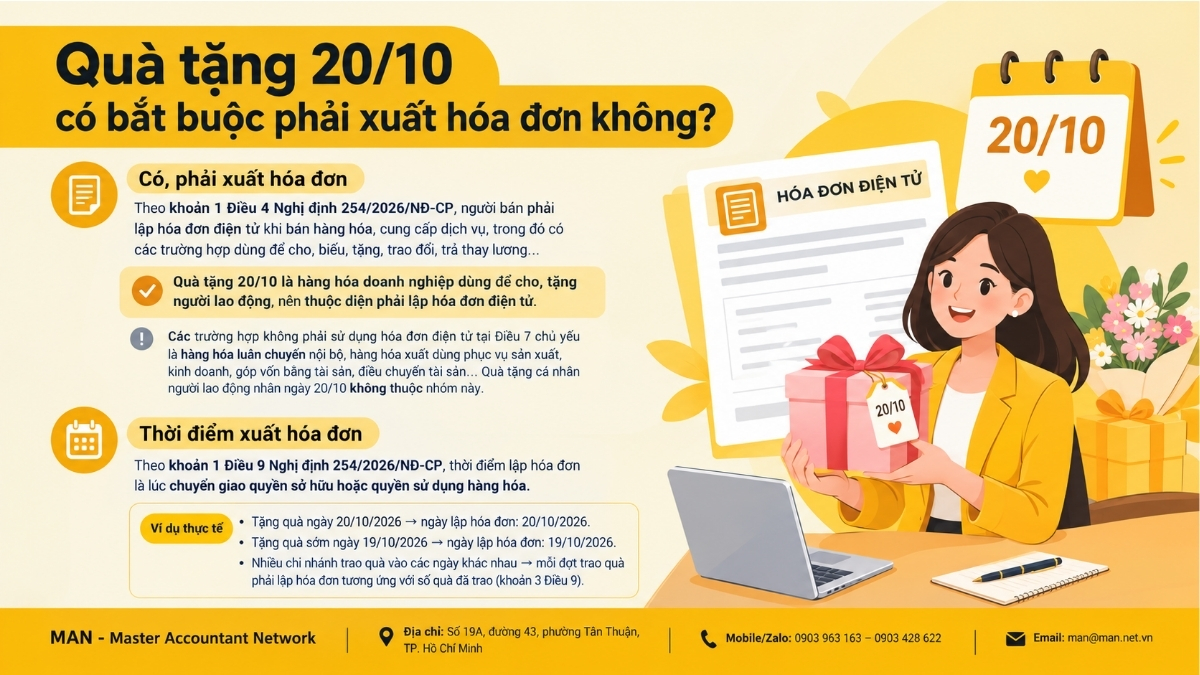
Quà tặng 20/10 là hàng hóa doanh nghiệp dùng để cho, tặng người lao động, nên thuộc diện phải lập hóa đơn điện tử. Nói cách khác, xuất hóa đơn quà tặng 20/10 là nghĩa vụ bắt buộc, không phụ thuộc việc doanh nghiệp có thu tiền hay không. Nguyên tắc này tương tự cách xuất hóa đơn đối với hàng mẫu.
Các trường hợp không phải sử dụng hóa đơn điện tử tại Điều 7 chủ yếu gồm hàng hóa luân chuyển nội bộ để tiếp tục sản xuất, kinh doanh, hàng hóa xuất dùng phục vụ sản xuất, kinh doanh, góp vốn bằng tài sản, điều chuyển tài sản… Quà tặng cá nhân người lao động nhân ngày 20/10 không thuộc nhóm này.
Thời điểm xuất hóa đơn quà tặng 20/10 theo Nghị định 254/2026
Thời điểm xuất hóa đơn quà tặng cho nhiều nhân viên là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa, tặng quà ngày nào thì trên hóa đơn sẽ ghi ngày đó.
Căn cứ khoản 1 Điều 9 Nghị định 254/2026/NĐ-CP:
Моментом выставления счета за продажу товаров (включая продажу и передачу государственного имущества и продажу национальных резервов) считается момент передачи права собственности или права пользования товарами покупателю, независимо от того, была ли получена оплата или нет.
Áp dụng vào thực tế:
- Doanh nghiệp trao quà ngày 20/10/2026 thì ngày lập hóa đơn là 20/10/2026.
- Doanh nghiệp tổ chức tặng quà sớm vào ngày 19/10/2026 thì ngày lập hóa đơn là 19/10/2026.
- Doanh nghiệp có nhiều chi nhánh trao quà vào các ngày khác nhau: khoản 3 Điều 9 quy định “Trường hợp giao hàng nhiều lần hoặc bàn giao từng hạng mục, công đoạn dịch vụ thì mỗi lần giao hàng hoặc bàn giao đều phải lập hóa đơn cho khối lượng, giá trị hàng hóa, dịch vụ được giao tương ứng.” Vì vậy, mỗi đợt trao quà cần lập hóa đơn tương ứng với số quà đã trao.
Ngoài ra, điểm g khoản 1 Điều 10 yêu cầu thời điểm lập hóa đơn “được hiển thị theo định dạng ngày, tháng, năm của năm dương lịch”. Kế toán không nên lấy ngày mua quà hoặc dồn việc xuất hóa đơn quà tặng 20/10 đến cuối tháng, vì đây là lỗi sai thời điểm lập hóa đơn thường gặp.
Nội dung hóa đơn khi xuất hóa đơn quà tặng 20/10
Hóa đơn phải ghi đầy đủ nội dung theo quy định tại Điều 10 Постановление 254/2026/ND-CP, chi tiết quy định tại Phụ lục ban hành kèm theo Постановление 254/2026/ND-CP, và được phép lập hóa đơn tổng hợp kèm bảng kê chi tiết khi tặng nhiều quà (cho nhiều người nhận hoặc nhiều món).
Các nội dung bắt buộc trên hóa đơn theo khoản 1 Điều 10
Các nội dung bắt buộc trên hóa đơn, cụ thể:
- Tên hóa đơn, ký hiệu hóa đơn, ký hiệu mẫu số hóa đơn;
- Số hóa đơn;
- Наименование, адрес и налоговый идентификационный номер продавца;
- Tên, địa chỉ, mã số thuế hoặc mã số đơn vị có quan hệ với ngân sách hoặc số định danh cá nhân của người mua;
- Tên, đơn vị tính, số lượng, đơn giá hàng hóa, dịch vụ; thành tiền chưa có thuế giá trị gia tăng, thuế suất thuế giá trị gia tăng, tổng số tiền thuế giá trị gia tăng theo từng loại thuế suất, tổng cộng tiền thuế giá trị gia tăng, tổng tiền thanh toán đã có thuế giá trị gia tăng;
- Chữ ký của người bán, chữ ký của người mua: Trên hóa đơn điện tử không nhất thiết phải có chữ ký số của người mua (trừ trường hợp người mua, người bán có thỏa thuận);
- Thời điểm lập hóa đơn thực hiện theo hướng dẫn tại Điều 9 Nghị định này và được hiển thị theo định dạng ngày, tháng, năm của năm dương lịch;
- Время цифровой подписи на электронном счете-фактуре;
- Mã của cơ quan thuế đối với hóa đơn điện tử có mã của cơ quan thuế;
- Phí, lệ phí thuộc ngân sách nhà nước, chiết khấu thương mại, khuyến mại (nếu có) và các nội dung khác liên quan (nếu có).
Theo khoản 3 Điều 10, quy định chi tiết các nội dung trên và một số trường hợp hóa đơn điện tử không nhất thiết có đầy đủ nội dung được quy định tại Phụ lục kèm theo Nghị định.
Lập hóa đơn tổng hợp kèm bảng kê khi tặng quà cho nhiều nhân viên
Khi tặng quà cho nhiều nhân viên nữ, doanh nghiệp không cần lập từng hóa đơn cho từng người mà được lập hóa đơn tổng hợp kèm bảng kê:
- Hóa đơn này kèm theo danh sách/bảng kê chi tiết về quà tặng (tên hàng hóa/dịch vụ, số lượng, đơn giá, thành tiền, thuế suất GTGT nếu áp dụng phương pháp khấu trừ, tiền thuế GTGT).
- Trên hóa đơn chính: ghi rõ “kèm theo bảng kê số… ngày… tháng… năm”.
Bảng kê phải có:
- Tên, MST, địa chỉ người bán.
- Chi tiết hàng hóa/dịch vụ (tên, số lượng, đơn giá, thành tiền).
- Ngày lập, chữ ký người lập bảng kê.
- Nếu khấu trừ thuế: thêm thuế suất và tiền thuế GTGT.
- Tổng tiền trên bảng kê phải khớp với tổng tiền thanh toán trên hóa đơn.
- Bảng kê ghi rõ “kèm theo hóa đơn số… ngày… tháng… năm”.
Đây là cách làm phổ biến nhất khi xuất hóa đơn quà tặng 20/10 cho hàng chục, hàng trăm nhân viên, giúp giảm số lượng hóa đơn mà vẫn đảm bảo đầy đủ thông tin khi cơ quan thuế kiểm tra.
Giá tính thuế GTGT khi xuất hóa đơn quà tặng 20/10
Giá tính thuế GTGT đối với hàng hóa dùng để biếu, tặng, cho là giá tính thuế giá trị gia tăng của hàng hóa cùng loại hoặc tương đương tại thời điểm phát sinh các hoạt động này (theo khoản 1 Điều 6 Nghị định 181/2025/NĐ-CP).
Kế toán cần lưu ý ba điểm khi ghi đơn giá trên hóa đơn:
- Không ghi đơn giá bằng 0 với lý do “quà tặng không thu tiền”. Hàng biếu, tặng vẫn có giá tính thuế theo quy định trên.
- Mốc xác định giá là thời điểm phát sinh hoạt động tặng quà, tức ngày trao quà cho nhân viên, không phải ngày mua quà về nhập kho.
- Nên lưu hồ sơ chứng minh giá của hàng hóa cùng loại hoặc tương đương tại thời điểm tặng, như hóa đơn mua vào, bảng giá bán hoặc báo giá của nhà cung cấp.
Thuế suất thuế GTGT ghi trên hóa đơn quà tặng 20/10
Mức thuế suất ghi trên hóa đơn là theo mức thuế suất của mặt hàng cho biếu tặng đó đang được quy định tại thời điểm cho biếu tặng.
Nghĩa là hoa tươi, mỹ phẩm, đồ gia dụng hay thực phẩm sẽ áp dụng thuế suất riêng của từng mặt hàng, không có một mức thuế suất chung cho “quà tặng”. Nếu một lần tặng có nhiều loại quà với thuế suất khác nhau, hóa đơn phải thể hiện tổng số tiền thuế GTGT theo từng loại thuế suất (điểm đ khoản 1 Điều 10 Nghị định 254/2026/NĐ-CP). Trường hợp mặt hàng đang thuộc diện được giảm thuế GTGT tại thời điểm tặng, kế toán áp dụng theo văn bản giảm thuế còn hiệu lực.
Về loại hóa đơn, theo Điều 8 Nghị định 254/2026/NĐ-CP:
- Doanh nghiệp khai thuế GTGT theo phương pháp khấu trừ sử dụng hóa đơn giá trị gia tăng, ghi đủ giá chưa thuế, thuế suất, tiền thuế GTGT.
- Doanh nghiệp khai, tính thuế GTGT theo phương pháp trực tiếp sử dụng hóa đơn bán hàng.
Ví dụ minh họa cách xuất hóa đơn quà tặng 20/10
Ví dụ sau mang tính minh họa, các con số là giả định. Công ty TNHH A (khai thuế GTGT theo phương pháp khấu trừ) trao 40 hộp quà mỹ phẩm cho 40 nhân viên nữ vào ngày 20/10/2026. Giá tính thuế của hộp quà cùng loại tại thời điểm tặng là 500.000 đồng/hộp (chưa thuế GTGT), giả định thuế suất 10%.
| Chỉ tiêu trên hóa đơn GTGT | Cách ghi |
| Ngày lập hóa đơn | 20/10/2026 (ngày trao quà) |
| Продавец | Tên, địa chỉ, MST của công ty TNHH A |
| Tên hàng hóa | Hộp quà mỹ phẩm tặng nhân viên nữ nhân ngày 20/10 (kèm theo bảng kê số 01 ngày 20 tháng 10 năm 2026) |
| Đơn vị / Số lượng | Hộp / 40 |
| Đơn giá (chưa thuế) | 500.000 đồng |
| Thành tiền chưa thuế | 20.000.000 đồng |
| Thuế suất / tiền thuế GTGT | 10% / 2.000.000 đồng |
| Tổng tiền thanh toán | 22.000.000 đồng |
Bảng kê số 01 kèm theo hóa đơn liệt kê chi tiết quà tặng như sau:
| Нет. | Người nhận | Tên hàng | Số lượng | Đơn giá (đồng) | Thành tiền (đồng) | Налоговая ставка | Tiền thuế (đồng) |
| 1 | Nguyễn Thị A (Phòng Kinh doanh) | Hộp quà mỹ oham63 | 1 | 500.000 | 500.000 | 10% | 50.000 |
| 2 | Đặng thị C(Phòng Kế toán | Hộp quà mỹ phẩm | 1 | 500.000 | 500.000 | 10% | 50.000 |
| … | … | … | … | … | … | … | … |
| Общий | 40 người | Hộp quà mỹ phẩm | 40 | 20.000.000 | 20.000.000 | 10% | 2.000.000 |
Cuối bảng kê ghi “kèm theo hóa đơn số… ngày 20 tháng 10 năm 2026”, có ngày lập và chữ ký người lập. Tổng tiền 22.000.000 đồng trên bảng kê khớp với tổng tiền thanh toán trên hóa đơn.
Lưu ý để xuất hóa đơn quà tặng 20/10 đúng quy định
Dưới đây là những lưu ý để xuất hóa đơn quà tặng 20/10 đúng quy định:
- Không bỏ sót hóa đơn vì “không thu tiền”: Khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP đã nêu rõ hàng hóa dùng để cho, biếu, tặng vẫn phải lập hóa đơn. Nguyên tắc này cũng được áp dụng khi xuất hóa đơn đối với hàng mẫu xuất khẩu không thu tiền.
- Lập đúng ngày trao quà: Ngày trên hóa đơn phải trùng thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng quà cho nhân viên.
- Bảng kê và hóa đơn phải dẫn chiếu lẫn nhau: Hóa đơn ghi số, ngày bảng kê; bảng kê ghi số, ngày hóa đơn; tổng tiền hai bên khớp nhau.
- Ghi đúng giá tính thuế và thuế suất: Giá theo hàng hóa cùng loại hoặc tương đương tại thời điểm tặng; thuế suất theo từng mặt hàng tại thời điểm tặng.
- Quà tặng bằng tiền mặt không phát sinh việc chuyển giao hàng hóa nên không thuộc trường hợp lập hóa đơn theo Điều 4. Khoản chi này được xử lý theo quy định về tiền lương, tiền công và thuế thu nhập cá nhân.
- Lưu ý thuế thu nhập cá nhân: Giá trị quà tặng cho người lao động có thể được xác định là thu nhập chịu thuế từ tiền lương, tiền công; kế toán cần đối chiếu quy định thuế TNCN hiện hành trước khi quyết toán.
- Lưu trữ hồ sơ đầy đủ: Hồ sơ xuất hóa đơn quà tặng 20/10 nên gồm quyết định hoặc thông báo tặng quà, danh sách nhân viên ký nhận, hóa đơn mua vào, hóa đơn xuất ra và bảng kê. Theo Điều 5 Nghị định 254/2026/NĐ-CP, hóa đơn phải được lưu trữ đúng và đủ thời hạn theo quy định của pháp luật kế toán.
Заключить
Theo quy định mới tại Nghị định 254/2026/NĐ-CP, xuất hóa đơn quà tặng 20/10 cho nhân viên nữ cần đảm bảo bốn điểm: lập đúng ngày trao quà, ghi đủ nội dung theo Điều 10 và Phụ lục, kèm bảng kê khi tặng nhiều người, và xác định đúng giá tính thuế, thuế suất GTGT. Làm đúng ngay từ đầu giúp doanh nghiệp tránh rủi ro bị xử phạt về hóa đơn và bị loại chi phí khi quyết toán.
Nếu doanh nghiệp chưa có kế toán chuyên trách hoặc muốn rà soát toàn bộ nghiệp vụ hóa đơn theo Nghị định 254/2026, hãy tham khảo полное бухгалтерское обслуживание của Kế toán MAN. Đội ngũ kế toán sẽ xử lý từ việc xuất hóa đơn quà tặng 20/10, quà Tết đến kê khai thuế định kỳ. Xem chi tiết chi phí tại Прайс-лист на бухгалтерские услуги để chọn gói phù hợp với quy mô doanh nghiệp.
Свяжитесь с MAN – Master Accountant Network Бесплатная поддержка и консультации!
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Zalo: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
- Профиль компании в Google: Посмотреть профиль MAN – Master Accountant Network в Google Business Profile
- Основатель LinkedIn: Просмотрите профиль эксперта Ле Хоанг Туена на LinkedIn.
Ответственный за производство и профессиональную проверку контента: г-н. Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Он является сертифицированным аудитором (CPA) Вьетнама с более чем 30-летним опытом работы в области бухгалтерского учета, аудита, налогообложения и корпоративного юридического консультирования.
Câu hỏi thường gặp về xuất hóa đơn quà tặng 20/10
Tặng quà 20/10 cho nhân viên nữ có bắt buộc xuất hóa đơn không?
Có. Hàng hóa dùng để cho, biếu, tặng người lao động thuộc diện phải lập hóa đơn điện tử theo khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP.
Ngày lập hóa đơn quà tặng 20/10 ghi ngày nào?
Ghi ngày trao quà, là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa theo khoản 1 Điều 9 Nghị định 254/2026/NĐ-CP.
Có được lập một hóa đơn cho toàn bộ nhân viên nữ nhận quà không?
Có. Doanh nghiệp được lập hóa đơn tổng hợp kèm bảng kê chi tiết, trên hóa đơn ghi “kèm theo bảng kê số… ngày… tháng… năm”.
Đơn giá trên hóa đơn quà tặng có được ghi bằng 0 không?
Không. Giá tính thuế GTGT là giá của hàng hóa cùng loại hoặc tương đương tại thời điểm tặng, theo khoản 1 Điều 6 Nghị định 181/2025/NĐ-CP.






