

Сроки выставления счетов, как это предусмотрено Указом № 254, являются ключевым вопросом для предприятий, частных лиц и бухгалтеров при внедрении правил в отношении электронных счетов-фактур. Точное определение времени выставления счетов-фактур не только помогает предприятиям соблюдать законодательные нормы, но и минимизирует налоговые риски, позволяет избежать ошибок в декларировании доходов и бухгалтерском учете, а также предотвращает административные нарушения.
В соответствии с Статья 9 Указа 254/2026/ND-CPСроки выставления счетов регулируются отдельно для каждого типа сделок, таких как продажа товаров, оказание услуг, экспорт товаров, строительство, недвижимость, а также для многих специфических отраслей бизнеса. В каждом конкретном случае действуют разные принципы определения сроков, и предприятиям необходимо применять их правильно в соответствии со спецификой своей деятельности.
В статье ниже сеть MAN – Master Accountant Network обобщит положения Указа № 254, касающиеся сроков выставления счетов-фактур, и проанализирует каждый применимый случай, чтобы помочь предприятиям и бухгалтерам легко найти и правильно применить эти положения.
На какие организации распространяются конкретные правила в отношении сроков выставления счетов-фактур в соответствии с Указом 254?
Нормативные акты, касающиеся сроков выставления счетов-фактур, изложены в статье 9 Указа № 254. Это правовая основа, определяющая точное время, когда продавцы должны выставлять электронные счета-фактуры для каждого вида продажи товаров и оказания услуг.
Статья 9 устанавливает общие принципы, касающиеся сроков выставления счетов-фактур, а также содержит подробные указания по многим конкретным случаям, таким как:
- Продажа товаров
- Экспорт товаров
- Предоставление услуг
- Многократные поставки или проверки
- Строительно-монтажные работы
- Бизнес в сфере недвижимости
- Розничная продажа нефтепродуктов
- Логистические услуги
- Электронная коммерция
- Информационные технологии
- Страховая деятельность
- Транспортные услуги
- Другие специализированные области бизнеса.
Подробные правила для каждого типа транзакций призваны обеспечить соответствие сроков признания выручки по счетам-фактурам характеру хозяйственной деятельности, а также предоставить предприятиям основу для выполнения своих обязательств по декларированию и уплате налогов в соответствии с правилами.
Следовательно, при совершении сделки, связанной с продажей товаров или оказанием услуг, предприятиям не следует применять общий принцип ко всем случаям, а необходимо правильно определить вид деятельности, соответствующий статье 9, и выбрать подходящее время для выставления счета.
Для полного понимания сферы действия регулирования, предметов применения и новых положений данного документа предприятия могут обратиться к следующим источникам. Полный текст Постановления 254/2026/ND-CP прежде чем применять это на практике.
Принципы определения сроков выставления счетов-фактур.
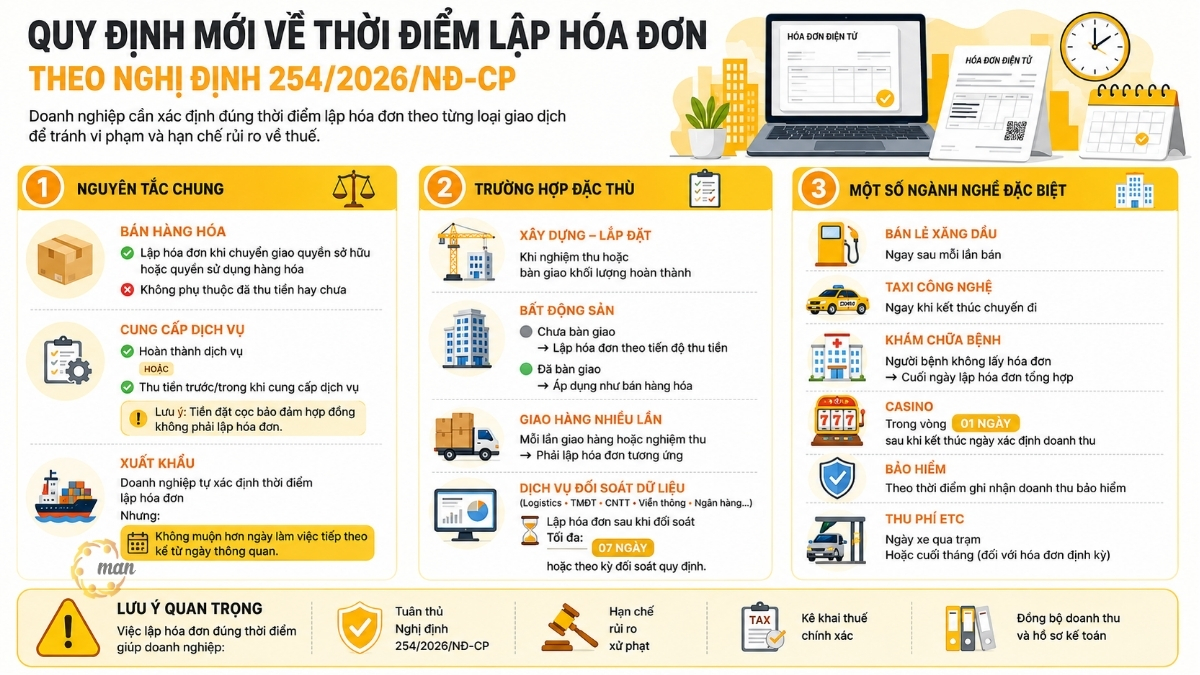
Помимо специальных правил для каждого сектора, статья 9 Указа 254 также устанавливает общие принципы, лежащие в основе определения сроков выставления счетов-фактур. Это важная основа для правильного определения сроков предприятиями. Выставление счетов-фактур в соответствии с Указом № 254.Это помогает предотвратить выставление счетов слишком рано или слишком поздно по сравнению с требованиями законодательства.
Для продажи товаров
Пункт 1 статьи 9 гласит:
Моментом выставления счета за продажу товаров (включая продажу и передачу государственного имущества и продажу национальных резервов) считается момент передачи права собственности или права пользования товарами покупателю, независимо от того, была ли получена оплата или нет.
Таким образом, при продаже товаров время выставления счета-фактуры не зависит от того, произвел ли покупатель оплату или нет. Определяющим фактором является момент перехода права собственности или права пользования товаром в соответствии с соглашением между сторонами.
Это означает, что предприятия не могут ждать оплаты от клиента, прежде чем выставлять счет, если поставка товара уже завершена. И наоборот, если передача права собственности или права пользования товаром еще не произошла, это не может считаться моментом выставления счета, за исключением случаев, когда это прямо предусмотрено законом.
Для определения точного времени доставки товаров также необходимо опираться на договоры, накладные, формы отгрузки со склада, коносаменты или другие соответствующие документы, чтобы обеспечить согласованность между бухгалтерской и налоговой отчетностью.
Для экспорта товаров
Что касается экспортной деятельности, статья 9 Указа 254 содержит конкретные положения о сроках выставления счетов-фактур. В частности, в ней говорится:
При экспорте товаров (включая переработку для экспорта) срок оформления электронного коммерческого счета, электронного счета-фактуры по НДС или электронного счета-фактуры определяется продавцом, но не позднее следующего рабочего дня с момента таможенного оформления товаров в соответствии с таможенным законодательством.
По сравнению с внутренними продажами, экспортная деятельность имеет большую автономию в определении сроков выставления счетов-фактур. Однако предприятиям по-прежнему необходимо соблюдать правила, которые устанавливают максимальный срок не позднее следующего рабочего дня после таможенного оформления товаров.
Данное правило распространяется как на прямой экспорт, так и на экспортную переработку. В зависимости от типа счета-фактуры, используемого в каждой транзакции, предприятиям необходимо обеспечить выставление счетов-фактур в установленные сроки для упрощения процедуры подачи налоговых деклараций, возврата налогов и ведения экспортной документации.
Что касается предоставления услуг
На основании пункта 2 статьи 9:
Счетом за оказание услуг считается момент завершения оказания услуг (включая оказание услуг иностранным организациям и частным лицам), независимо от того, была ли получена оплата или нет.
Согласно этому принципу, после завершения оказания услуги в соответствии с договором или соглашением между сторонами, предприятие обязано выставить счет-фактуру, независимо от того, оплатил ли клиент услугу или нет.
Кроме того, статья 9 также предусматривает:
Если поставщик услуг взимает оплату до или во время оказания услуг, датой оплаты считается дата выставления счета.
Следовательно, в случае авансовых платежей или платежей, произведенных в процессе оказания услуг, предприятия обязаны выставлять счета-фактуры немедленно после получения оплаты.
Однако следует отметить одно важное исключение:
Исключение составляют случаи, когда задаток взимается в соответствии с положениями Гражданского кодекса для гарантии исполнения договора об оказании услуг.
Это означает, что задаток, предназначенный для обеспечения заключения или исполнения договора, как это предусмотрено Гражданским кодексом, не влечет за собой обязательство выставить счет-фактуру в момент получения задатка. Для правильного применения нормативных актов предприятиям необходимо четко различать задаток для обеспечения исполнения договора и авансовый платеж за услуги.
Это относится к случаям, когда осуществляется несколько доставок или доставка отдельных товаров.
На практике многие предприятия осуществляют поставки несколькими партиями или предоставляют услуги поэтапно или по каждому виду работ отдельно. В соответствии с этой особенностью, пункт 3 статьи 9 гласит:
В случаях многократных поставок или передачи отдельных товаров или этапов оказания услуг, каждый раз должен быть выставлен счет-фактура с указанием количества и стоимости поставленных или переданных товаров или услуг.
Соответственно, предприятиям не разрешается ждать полного выполнения контракта, прежде чем выставлять единый счет на полную сумму, если в контракте предусмотрено, что поставка или приемка будут осуществляться поэтапно.
При каждой поставке или передаче выполненных работ необходимо выставлять соответствующий счет-фактуру на оказанную сумму. Это помогает точно отражать полученную выручку и обеспечивает согласованность между актами приемки, договорами, бухгалтерскими документами и электронными счетами-фактурами.
При выполнении строительных, монтажных, производственных или сервисных работ по контрактам, рассчитанным на несколько месяцев, предприятиям необходимо внимательно отслеживать ход работ, чтобы обеспечить надлежащее выставление счетов на каждом этапе в соответствии с требованиями законодательства.
Как видно, общие принципы, касающиеся сроков выставления счетов в Указе 254, основаны на характере сделки, а не на времени оплаты. В зависимости от вида деятельности и метода исполнения договора предприятиям необходимо правильно определить основания для обязанности выставлять счета, чтобы обеспечить соблюдение правовых норм. В следующем разделе MAN подробно проанализирует сроки выставления счетов для каждой конкретной сферы и отрасли, как это предусмотрено в Указе 254/2026/ND-CP.
Ссылка: Устранение неполадок при использовании электронных счетов-фактур в соответствии с Указом 254.
Каковы конкретные правила, касающиеся сроков выставления счетов-фактур в соответствии с Указом № 254?
Помимо общих принципов, применимых к продаже товаров и оказанию услуг, Указ 254 также определяет сроки выставления счетов-фактур для различных секторов с уникальными методами ведения бизнеса, процессами сверки или сроками признания выручки. Эти правила изложены в пункте 4 статьи 9, чтобы обеспечить соответствие выставления счетов-фактур характеру каждой хозяйственной деятельности.
Ниже приведены некоторые конкретные случаи, о которых предприятиям следует знать.
Сервис обрабатывает большой объем транзакций и генерирует частую активность.
В отношении операций купли-продажи и оказания услуг, связанных с большим количеством транзакций, происходящих часто и требующих времени для сверки данных между продавцом и покупателем или партнером, статья 9 устанавливает, что моментом выставления счета считается момент завершения сверки данных между сторонами.
Однако выставление счетов должно быть произведено в установленные сроки:
- Не позднее 7-го числа месяца, следующего за месяцем, в котором была оказана услуга.
- Или не позднее чем через 7 дней после окончания согласованного сторонами срока.
Данное положение распространяется на многие области, такие как:
- Услуги непосредственной поддержки воздушного транспорта.
- Поставка авиационного топлива.
- Деятельность в сфере электроснабжения (за исключением случаев, когда указано иное).
- Услуги поддержки железнодорожного транспорта.
- Услуги водоснабжения.
- Телевизионное обслуживание.
- Услуги по размещению телевизионной рекламы.
- Услуги электронной коммерции.
- Почтовые и курьерские услуги, включая агентские услуги, услуги по сбору и распределению корреспонденции.
- Телекоммуникационные услуги.
- Логистические услуги.
- Морские лоцманские услуги.
- Услуги по размещению рекламы в онлайн-газетах.
- Услуги в сфере цифровых технологий.
- Услуги цифровой платформы.
- Услуги в сфере информационных технологий (если не указано иное).
- Банковские услуги (за исключением кредитной деятельности).
- Международная служба денежных переводов.
- Услуги в сфере ценных бумаг.
- Услуги в сфере криптовалютных активов.
- Услуги по поддержке торговли на углеродной бирже.
- Компьютеризированная лотерея.
- Плата за пользование дорогами взимается между инвестором и поставщиком услуг по сбору платы за проезд.
- Страховые услуги.
- Службы безопасности.
- Промышленные услуги общественного питания.
- Услуги товарной биржи.
- Услуги по предоставлению кредитной информации.
- Услуги пассажирских перевозок на такси, транспортных средствах по контракту или мотоциклах с использованием программного обеспечения для поддержки транспортных связей предоставляются клиентам, являющимся предприятиями, организациями и другими субъектами в соответствии с указаниями министра финансов.
Предприятиям необходимо принимать решения, основываясь на периоде сверки, оговоренном в договоре или соглашении между сторонами, чтобы определить правильное время для выставления счетов-фактур.
Для телекоммуникационных услуг, информационных технологий, а также продуктов и услуг в области обработки данных.
В частности, для телекоммуникационных услуг, услуг в сфере информационных технологий, а также продуктов и услуг, связанных с данными, необходимо проводить сверку данных между поставщиками услуг. Дата выставления счета — это дата завершения сверки данных по оплате услуг в соответствии с экономическим договором, но не позднее, чем через 2 месяца с месяца, в котором были понесены расходы на услуги.
В случае предоставления телекоммуникационных услуг посредством продажи предоплаченных карт или взимания платы за подключение, когда клиенты не запрашивают счет-фактуру или не предоставляют свои имя, адрес или налоговый код, предприятие может выставлять единый сводный счет-фактуру по налогу на добавленную стоимость в конце каждого дня или периодически в течение месяца на всю сумму сделки в соответствии с установленными правилами.
Для строительных и монтажных работ
В отношении строительных и монтажных работ Постановление № 254 устанавливает, что моментом выставления счета считается момент приемки и передачи завершенного проекта, элемента проекта или объема строительных и монтажных работ, независимо от того, была ли получена оплата или нет.
Поэтому строительным компаниям необходимо внимательно следить за ходом приемки и сдачи каждого этапа работ, чтобы своевременно выставлять счета в соответствии с требованиями законодательства.
Бизнес в сфере недвижимости
В отношении организаций, занимающихся операциями с недвижимостью, строительством инфраструктуры или возведением домов для продажи или передачи, статья 9 делит случаи на две категории:
В случаях, когда права собственности или пользования еще не были переданы.
Если компания осуществляет сбор платежей в соответствии с ходом выполнения проекта или графиком платежей, указанным в договоре, датой выставления счета считается дата сбора платежа или дата графика платежей, согласованного в договоре.
В случаях, когда права собственности или пользования передавались.
После передачи права собственности или права пользования покупателю, момент выставления счета определяется в соответствии с правилами, применимыми к продаже товаров.
Услуги авиаперевозок грузов продаются через веб-сайты и платформы электронной коммерции.
При продаже услуг авиаперевозок через веб-сайты и системы электронной коммерции в соответствии с международной практикой, счет-фактура должен быть выставлен не позднее чем через 5 дней после даты регистрации документа об оказании услуг авиаперевозок в системе.
Деятельность, связанная с поиском, разведкой, добычей и переработкой нефти и газа.
При продаже сырой нефти и продуктов, полученных из сырой нефти, моментом выставления счета является момент, когда покупатель и продавец определяют официальную продажную цену, независимо от того, была ли получена оплата или нет.
При продаже природного газа, попутного газа и угольного газа, транспортируемого по трубопроводу, датой выставления счета считается дата, когда стороны определяют объем поставленного газа в течение месяца, но не позднее последнего дня срока подачи налоговой декларации и уплаты налога за месяц, в котором возникает налоговое обязательство.
Если соглашение о государственных гарантиях и обязательствах содержит иные положения, то преимущественную силу имеют эти положения.
Деятельность по продаже электроэнергии
Для электрогенерирующих компаний на рынке электроэнергии дата выставления счета определяется на основании сверки платежных данных между оператором электроэнергетической системы, энергогенерирующей установкой и покупателем электроэнергии в соответствии с требованиями Министерства промышленности и торговли или утвержденного договора купли-продажи электроэнергии.
Счета-фактуры должны быть выставлены не позднее последнего дня подачи налоговой декларации и крайнего срока уплаты налога за месяц, в котором возникла налоговая задолженность.
Розничная продажа бензина и дизельного топлива.
Для розничных точек продажи бензина и дизельного топлива моментом выставления счета считается момент завершения каждой продажи бензина или дизельного топлива.
Это стандартизированное правило, направленное на обеспечение полной регистрации данных о продажах по каждой транзакции.
Авиаперевозки и страховые услуги через агентов.
Для услуг воздушного транспорта, включая случаи, когда агенты продают по правильной цене и получают комиссию от авиакомпании, а также для страховых услуг, предоставляемых через агентов, датой выставления счета считается дата завершения сверки данных между сторонами, но не позднее 10-го числа месяца, следующего за месяцем, в котором произошла сделка.
Кредитная деятельность кредитных учреждений
Сроки выставления счетов определяются в соответствии с периодом начисления процентов, согласованным в кредитном договоре.
Если проценты начислены, но еще не взысканы, счет будет выставлен в момент фактического взыскания процентов.
Если клиент уплачивает проценты досрочно, счет-фактура будет выставлен в момент взыскания суммы досрочно уплаченных процентов.
Предприятия пассажирских перевозок, использующие программное обеспечение для расчета стоимости проезда.
Сразу после окончания поездки таксомоторные компании или кооперативы, использующие программное обеспечение для расчета стоимости проезда, обязаны выставлять клиентам электронные счета-фактуры и одновременно передавать данные счетов-фактур в налоговые органы в соответствии с требованиями.
Медицинские учреждения для обследования и лечения
Если медицинское учреждение использует программное обеспечение для управления медицинскими осмотрами, лечением и оплатой больничных услуг, и пациенту не требуется счет-фактура, учреждение может в конце дня скомпилировать все транзакции, произошедшие в течение дня, для формирования электронного счета-фактуры.
Если пациент запрашивает счет-фактуру, медицинское учреждение обязано выставить клиенту электронный счет-фактуру в соответствии с правилами.
В отношении той части расходов, которая покрывается органом социального страхования, медицинское учреждение обязано выставить счет в момент, когда орган социального страхования производит расчет и возмещает расходы на медицинское обследование и лечение.
Электронный сбор платы за проезд без остановок.
Дата электронного счета-фактуры — это дата проезда транспортного средства через пункт взимания платы за проезд.
Для клиентов, имеющих одно или несколько транспортных средств, пользующихся услугой несколько раз в месяц, поставщик услуг может выставлять регулярные счета, но не позднее последнего дня месяца, в котором была оказана услуга. В счете должны быть указаны все необходимые данные о каждом транспортном средстве, проезжающем через пункт взимания платы.
деятельность страхового бизнеса
Время выставления счета — это время признания страховой выручки в соответствии с законом о страховом бизнесе, за исключением случаев, специально оговоренных в статье 9.
В договорах сострахования выставление счетов осуществляется в соответствии с порядком сбора страховых премий и распределения ответственности между страховыми компаниями согласно положениям Указа.
Бизнес по продаже лотерейных билетов
После сбора всех непроданных лотерейных билетов и не позднее начала следующего розыгрыша лотерейная компания выставит каждому агенту электронную накладку на добавленную стоимость с кодом налогового органа за количество проданных билетов за отчетный период.
Казино и электронное игровое заведение с призами.
Предприятия, управляющие казино и электронными игровыми автоматами с призами, обязаны выставлять электронные счета-фактуры не позднее чем через один день после окончания отчетного периода и одновременно передавать данные в налоговые органы в установленном порядке.
Предоставление услуг индивидуальным потребителям.
Для предприятий, предоставляющих такие услуги, как банковское дело, платежные посредники, операции с ценными бумагами, торговля криптовалютами, обмен углеродных квот, страхование, электронные кошельки, электронная коммерция, почтовые услуги, общественный пассажирский транспорт, такси, услуги парковки, кинотеатры и некоторые другие услуги с подробными системами управления транзакциями, сгенерированные данные передаются в налоговые органы в соответствии со статьей 16 Указа 254.
Продавец несет ответственность за обеспечение точности данных о сделке, ведение полного учета информации и предоставление ее налоговым органам или другим компетентным государственным учреждениям по запросу.
Как видно, сроки выставления счетов-фактур в соответствии с Указом 254 применяются не по единому принципу для всех отраслей, а зависят от специфических характеристик каждого вида деятельности. Поэтому бухгалтерам необходимо точно сопоставить свой вид деятельности с положениями статьи 9, чтобы определить правильное время выставления счетов-фактур и избежать рисков при подаче налоговых деклараций, расчетах и налоговых проверках.
Заключить
Определение правильных сроков выставления счетов, как это предусмотрено Указом 254, является обязательным требованием для предприятий в целях соблюдения правил электронного выставления счетов, своевременного учета доходов и минимизации рисков при декларировании и урегулировании налоговых споров. Поскольку для каждого вида товаров, услуг и отрасли действуют свои специфические правила, предприятиям необходимо обращаться к статье 9 Указа 254 для точного применения ее к каждой транзакции. Если у вас по-прежнему возникают трудности в процессе выставления счетов или вам необходима консультация по вопросам бухгалтерского учета, пожалуйста, ознакомьтесь с этой информацией. полное бухгалтерское обслуживание Мы полагаемся на экспертные знания и обширный опыт таких организаций, как MAN – Master Accountant Network, чтобы обеспечить соответствие действующим нормативным требованиям.
Свяжитесь с MAN – Master Accountant Network Для своевременной консультации и поддержки!
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Zalo: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
- Профиль компании в Google: Посмотреть профиль MAN – Master Accountant Network в Google Business Profile
- Основатель LinkedIn: Просмотрите профиль эксперта Ле Хоанг Туена на LinkedIn.
Ответственный за производство и профессиональную проверку контента: г-н. Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Он является сертифицированным аудитором (CPA) Вьетнама с более чем 30-летним опытом работы в области бухгалтерского учета, аудита, налогообложения и корпоративного юридического консультирования.
Часто задаваемые вопросы о сроках выставления счетов в соответствии с Указом 254
Да. Как правило, моментом выставления счета за продажу товара считается момент перехода права собственности или права пользования товаром к покупателю, независимо от того, была ли получена оплата или нет.
Для телекоммуникационных, информационных технологий и услуг передачи данных, требующих сверки данных о подключении, выставление счета начинается после завершения сверки платы за услуги, но не позднее чем через два месяца с месяца, в котором была начислена плата за услугу.
Если права собственности или пользования еще не переданы, но платежи взимаются в соответствии с ходом проекта или графиком выполнения контракта, датой выставления счета считается дата получения платежа или согласованный график платежей. После передачи прав собственности или пользования применяются общие принципы продажи товаров.
В случаях, когда у продавца отсутствует автоматизированное программное обеспечение для выставления счетов, и сделка совершается в ночное рабочее время, как это предусмотрено Трудовым кодексом, счет должен быть выставлен не позднее следующего рабочего дня. Если я продал товар, но еще не получил оплату, нужно ли мне выставлять счет-фактуру?
Каков максимальный срок, в течение которого поставщики телекоммуникационных услуг могут задерживать выставление счетов?
В каких случаях необходимо выставлять счета-фактуры при сделках с недвижимостью?
Как вы обрабатываете выставление счетов в ночное время без автоматизированного программного обеспечения?






