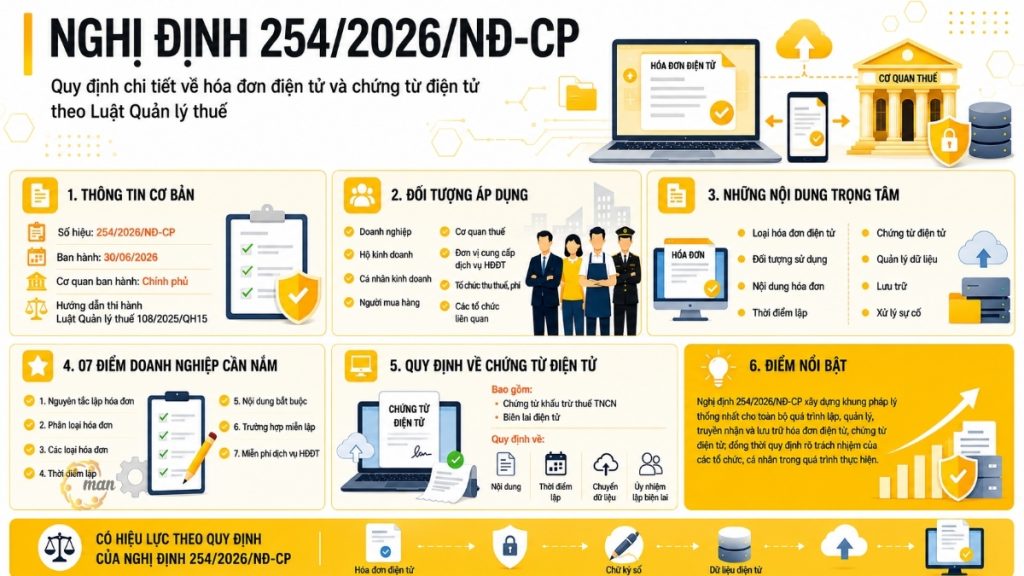
Постановление 254/2026/ND-CP Это правительственный документ, в котором изложены определенные положения и меры по организации и руководству его реализацией. Закон об управлении налогами № 108/2025/QH15 В отношении электронных счетов-фактур и электронных документов Указ полностью регулирует важные аспекты, такие как субъекты, использующие электронные счета-фактуры, типы счетов-фактур, время создания счета-фактуры, содержание счета-фактуры, принципы управления, хранения, преобразования, устранения неполадок, а также обязанности соответствующих организаций и физических лиц. В данной статье сеть MAN – Master Accountant Network всесторонне обобщает и анализирует основные положения Указа 254/2026/ND-CP на основе содержания правового документа, помогая предприятиям, частным лицам и бухгалтерам легко находить, обновлять и правильно применять эти положения на практике..
Что такое Декрет 254/2026/ND-CP? Правовая основа и сфера применения.
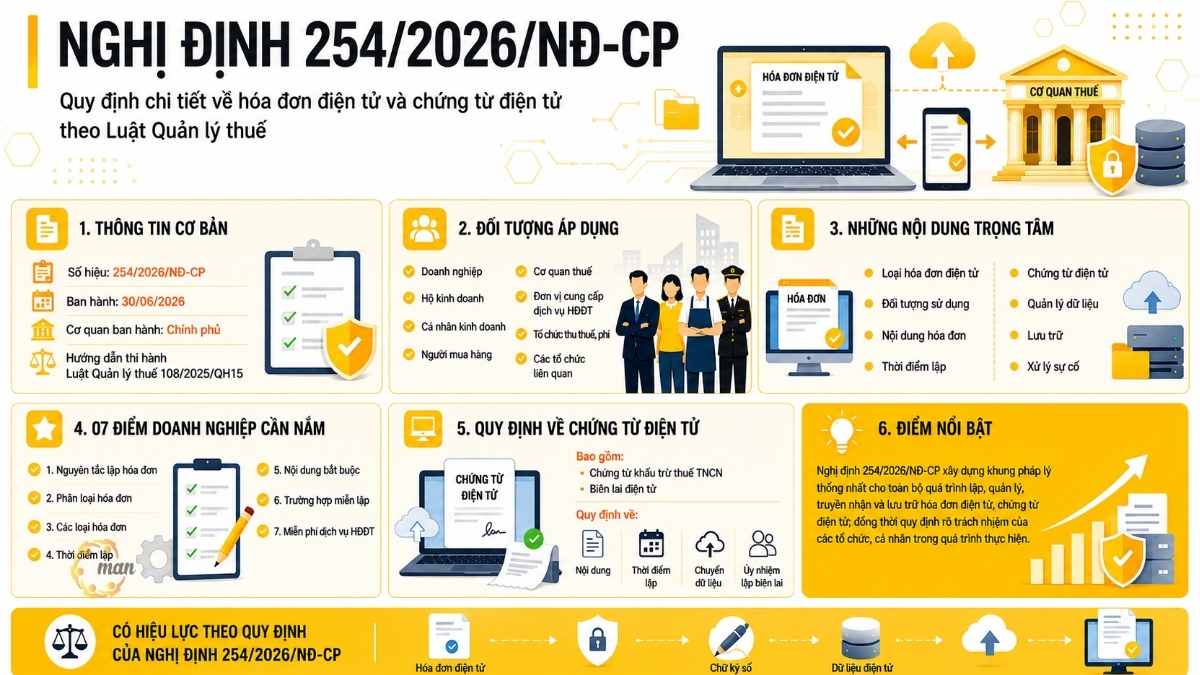
Постановление 254/2026/ND-CP, изданное Правительством, содержит следующую основную информацию:
| Число | 254/2026/ND-CP |
| Дата выпуска | 30/6/2026 |
| Орган, выдавший документ | Правительство |
| Основание для выпуска | Закон об организации правительства № 63/2025/QH15 и Закон об управлении налогами № 108/2025/QH15. |
| Название документа | В данном документе подробно изложены некоторые положения и меры по организации и руководству применением Закона № 108/2025/QH15 об управлении налогами в отношении электронных счетов-фактур и электронных документов. |
В качестве руководящего документа для реализации Закона об администрировании налогов, Постановление 254/2026/ND-CP конкретно регулирует вопросы, касающиеся электронных счетов-фактур и электронных документов, создавая правовую основу для единообразного выполнения организациями и физическими лицами своих налоговых обязательств.
Сфера регулирования
Статья 1 Постановления 254/2026/ND-CP устанавливает, что сфера применения включает подробные указания по пункту 6 статьи 26, пункту 4 статьи 27 и пункту 5 статьи 52 Закона об управлении налогами № 108/2025/QH15, касающиеся электронных счетов-фактур и электронных документов.
Правила в отношении электронных счетов-фактур
В отношении электронных счетов-фактур Постановление 254/2026/ND-CP уточняет следующие детали:
- Тип счета: электронный.
- Кто использует электронные счета-фактуры?
- Содержание электронного счета-фактуры.
- Время выставления электронного счета-фактуры.
- Случаи, когда электронные счета-фактуры не требуются.
- Услуга по выставлению электронных счетов предоставляется бесплатно.
- Обязанности, полномочия и ответственность организаций и отдельных лиц в управлении и использовании электронных счетов-фактур.
Эти положения формируют единую систему регулирования, обеспечивающую соблюдение организациями нормативных требований при осуществлении продажи товаров или оказании услуг.
Правила в отношении электронных документов
Помимо электронных счетов-фактур, в Постановлении также содержатся конкретные указания по электронным документам. К таким положениям относятся:
- Электронный документ.
- Содержание электронного документа.
- Время создания электронного документа.
- Методы создания электронных документов.
- Электронные документы налогового администрирования.
- Подключение и передача данных электронных документов.
- Услуга предоставляется бесплатно при использовании электронных документов.
- Обязанности организаций и отдельных лиц по управлению и использованию электронных документов.
Положение о синхронизации электронных счетов-фактур и электронных документов способствует унификации базы данных для целей налогового учета.
Прочие положения, касающиеся управления, оговорены отдельно.
Помимо прямых положений об электронных счетах-фактурах и электронных документах, документ также содержит множество положений, облегчающих работу по налоговому учету, в том числе:
- Принципы создания, управления и использования электронных счетов-фактур и электронных документов.
- Сохранение, хранение и преобразование электронных счетов-фактур и электронных документов.
- Правила, касающиеся выставления электронных счетов-фактур с кодами налоговых органов и электронных счетов-фактур без кодов налоговых органов.
- Правила обработки инцидентов, возникающих при использовании электронных счетов-фактур.
- Правила, касающиеся полномочий на выдачу квитанций.
- Разработать информационно-технологическую инфраструктуру для поддержки системы электронного выставления счетов и электронного документооборота.
- Сбор, обработка и управление базой данных электронных счетов-фактур.
- Поиск, предоставление и использование информации из электронных счетов-фактур.
- Ответственность за обмен и объединение данных между соответствующими ведомствами и организациями.
- Правила, касающиеся поощрения потребителей, сообщающих о продавцах, которые не выставляют и не доставляют электронные счета-фактуры в установленные сроки.
Как видно, сфера действия Постановления не ограничивается лишь регулированием процесса подготовки счетов-фактур, но также охватывает весь процесс управления данными электронных счетов-фактур, от генерации, передачи и хранения до использования и обработки информации.
Настоящий Указ 254/2026/ND-CP распространяется на те вопросы, которые указаны в Указе 254/2026/ND-CP.
В статье 2 Указа 254/2026/ND-CP четко определены 8 групп субъектов, на которые он распространяется, в том числе:
- Организации и частные лица, занимающиеся продажей товаров или оказанием услуг (далее совместно именуемые продавцами), включая предприятия, кооперативы, кооперативные объединения, филиалы или представительства иностранных предприятий; домашние хозяйства, индивидуальные предприятия, кооперативные группы; государственные учреждения, занимающиеся продажей товаров или оказанием услуг; и иностранные организации, ведущие бизнес на платформах электронной коммерции или цифровых платформах, генерирующих налогооблагаемый доход во Вьетнаме.
- Организации и частные лица, приобретающие товары и услуги.
- Организация занимается сбором налогов, сборов и платежей.
- Налогоплательщики, плательщики сборов.
- Организации и частные лица несут ответственность за удержание налогов, подачу налоговых деклараций и уплату налогов от имени других лиц.
- Организации, предоставляющие услуги электронного выставления счетов и электронного документооборота.
- Налоговое управление.
- Другие соответствующие организации и частные лица.
Определение полного круга применения помогает обеспечить, чтобы все организации, участвующие в создании, управлении, передаче и использовании электронных счетов-фактур, последовательно соблюдали законодательные нормы.
Для многих предприятий, особенно малых и средних предприятий или тех, у кого нет собственного бухгалтерского отдела, обновление и правильное применение положений Указа может представлять собой довольно сложную задачу. В этом случае, нанять бухгалтерские услуги Это решение помогает предприятиям соблюдать правила в отношении электронных счетов-фактур, электронных документов и связанных с ними налоговых обязательств, минимизируя при этом риски в процессе декларирования и ведения учета.
Основные положения Постановления 254/2026/ND-CP об электронных счетах-фактурах
Основные положения Постановления 254/ND-CP об электронных счетах-фактурах
Указ 254 направлен на уточнение семи ключевых областей, которые предприятия и домашние хозяйства должны понимать, чтобы правильно применять их с самого начала, а именно:
Принципы создания, управления и использования электронных счетов-фактур.
Статья 4 Указа 254/2026/ND-CP подтверждает основополагающий принцип:
При продаже товаров или оказании услуг продавцы обязаны выставлять покупателям электронные счета-фактуры, даже в тех случаях, когда товары или услуги используются для продвижения, рекламы, предоставления образцов, подарков, обмена, в качестве оплаты вместо заработной платы сотрудников, для внутреннего потребления или в качестве займов или кредитов.
Согласно Постановлению № 254, электронные счета-фактуры должны соответствовать стандартным форматам данных, содержать всю информацию, предписанную налоговым и бухгалтерским законодательством, и точно и правдиво отражать совершенные экономические операции. Продавец несет юридическую ответственность за точность выставленного счета-фактуры.
Важные моменты, на которые следует обратить внимание: Постановление 254/2026/ND-CP разрешает продавцам уполномочивать третьих лиц на выставление электронных счетов-фактур, а также позволяет организациям, занимающимся сбором платежей, разрешать выдачу квитанций при условии, что такое разрешение оформлено в письменной форме и уведомлено налоговыми органами.
К организациям, использующим электронные счета-фактуры, относятся как организации, имеющие коды налогового органа, так и организации, не имеющие таких кодов.
Эта тема представляет большой интерес для многих бухгалтеров, поскольку правильное определение типа используемого счета-фактуры напрямую влияет на операционные процессы предприятия. Согласно статье 6, организации, использующие электронные счета-фактуры, делятся на три основные группы:
| Целевая группа | Применимый тип счета-фактуры | Условия/Области |
| Экономические организации, другие организации, домохозяйства и индивидуальные предприятия в целом (включая дела с высоким риском налогообложения) | Электронные счета-фактуры имеют код налогового органа. | Применяются настройки по умолчанию, если вы не относитесь к одной из двух групп, указанных ниже. |
| Компания разработала ИТ-инфраструктуру и бухгалтерское программное обеспечение, отвечающее требованиям для передачи и хранения данных счетов-фактур. | Электронные счета-фактуры без кода налогового органа. | Электроэнергия, нефть, почтовые услуги, телекоммуникации, чистая вода, финансы и банковское дело, ценные бумаги, криптовалюты, услуги поддержки торговли на углеродных биржах, страхование, здравоохранение, электронная коммерция, супермаркеты, торговля, воздушный транспорт, автомобильный транспорт, железнодорожный транспорт, морской транспорт, внутренний водный транспорт. |
Кроме того, Постановление № 254 предусматривает, что домохозяйства и индивидуальные предприниматели с годовым доходом, превышающим 1 миллиард донгов, или те, кто продает активы, требующие регистрации права собственности или пользования, обязаны использовать электронные счета-фактуры с кодами налогового органа или электронные счета-фактуры, генерируемые кассовыми аппаратами, подключенными к информационной системе налогового органа.
Помимо понимания правовых норм, предприятиям также необходимо разработать процедуры контроля за созданием, выставлением и хранением электронных счетов-фактур. Организациям, нуждающимся в углубленных консультациях по организации бухгалтерской системы и контролю соответствия нормативным требованиям, следует обратиться за помощью. нанять главного бухгалтера Это поможет проанализировать процесс создания и управления электронными счетами-фактурами, а также предоставит рекомендации по правильному применению правил налогового администрирования.
Виды электронных счетов-фактур согласно Постановлению 254/2026/ND-CP
Статья 8 Указа уточняет виды используемых счетов-фактур, в том числе:
- Счет-фактура по НДС: Для экономических организаций, декларирующих НДС методом вычета, используется для внутренних продаж, международных перевозок, экспорта в зоны свободной торговли и экспорта товаров/услуг за рубеж.
- Счет-фактура: Для организаций, частных лиц и физических лиц, декларирующих НДС прямым методом, а также для организаций и физических лиц, находящихся в необлагаемых налогом зонах.
- Электронные коммерческие счета-фактуры: Применяются к экспорту товаров и оказанию услуг за рубеж, если экспортер соответствует условиям для электронной передачи данных коммерческого счета-фактуры в налоговые органы.
- Электронные счета-фактуры на продажу государственного имущества и электронные счета-фактуры на продажу товаров государственного резерва.
- Другие виды счетов-фактур: марки, билеты, карты; квитанции об оплате авиаперевозок; квитанции об оплате международных транспортных услуг; квитанции об оплате банковских услуг.
Кроме того, Постановление 254/2026/ND-CP также предусматривает, что к документам, регистрируемым, используемым и управляемым наравне с счетами-фактурами, относятся внутренние накладные на складское хранение и транспортные накладные, а также накладные на складское хранение товаров, переданных агентам.
Нормативные акты, определяющие сроки выставления электронных счетов-фактур, с подробным описанием по отраслям.
Одним из наиболее сложных и важных аспектов Указа является регулирование сроков выставления счета-фактуры в статье 9. В целом, при продаже товаров сроком выставления счета-фактуры считается момент передачи права собственности или права пользования товаром покупателю, независимо от того, была ли получена оплата или нет. При оказании услуг сроком выставления счета-фактуры считается момент завершения услуги или момент оплаты, если оплата получена до или во время оказания услуги.
В таблице ниже наглядно представлены правила для каждой отраслевой группы, касающиеся сроков выставления электронных счетов-фактур:
| Занятие | Время выставления электронных счетов-фактур |
| Экспорт товаров | Не позднее следующего рабочего дня после прохождения товаром таможенного оформления. |
| Строительство и монтаж | Время приемки и передачи строительного проекта или его компонента. |
| Бизнес в сфере недвижимости | Если право собственности еще не передано, но платежи взимаются в рассрочку: дата платежа или график платежей, согласованные в договоре. |
| Телекоммуникационные услуги, информационные технологии, данные | Не позднее чем через два месяца с месяца, в котором была начислена плата за услугу. |
| Розничная продажа нефтепродуктов | Время окончания продаж бензина и дизельного топлива для каждой партии. |
| Пассажирские перевозки с помощью служб такси, использующих программное обеспечение для расчета стоимости проезда. | В конце поездки |
| Медицинские учреждения для обследования и лечения | В конце дня составьте сводный отчет и подготовьте счет-фактуру, если клиент не запросит ее немедленно. |
| Казино-развлечения, электронные игры с призами. | Не позднее чем через один день после окончания периода определения доходов. |
| Электронная система взимания платы за проезд недоступна. | В день проезда транспортных средств через пункт взимания платы, или периодически в конце месяца. |
Понимание сроков выставления счетов, установленных в Постановлении 254/2026/ND-CP, помогает предприятиям избежать риска штрафов за несвоевременное выставление счетов, что является одной из наиболее распространенных ошибок в бухгалтерском учете и налоговой практике.
Для обеспечения своевременной подачи налоговых деклараций, отчетов и выполнения налоговых обязательств, а также для минимизации ошибок при применении правил электронных счетов-фактур предприятиям следует рассмотреть следующие решения. Нанять бухгалтера для подготовки налоговой отчетности. от специализированных и опытных организаций, таких как MAN – Master Accountant Network.
Необходимая информация для электронных счетов-фактур
Согласно статье 10 Указа 254/2026/ND-CP, действительный электронный счет-фактура должен содержать всю следующую информацию:
- Название счета-фактуры, условный обозначение счета-фактуры, символ номера бланка счета-фактуры
- Номер счета-фактуры
- Наименование, адрес и налоговый идентификационный номер продавца.
- Имя, адрес, налоговый идентификационный номер или личный идентификационный номер покупателя
- Название, единица измерения, количество и цена за единицу товаров и услуг.
- Сумма до вычета налогов, ставка налога, сумма НДС, общая сумма платежа.
- Подписи продавца и покупателя (цифровая подпись покупателя не требуется, если не оговорено иное).
- Дата выставления счета
- Время цифровой подписи
- Код налогового органа (если применимо)
- Прочая информация, такая как сборы, комиссии, торговые скидки и рекламные акции, если таковые имеются.
В частности, в отношении электронных счетов-фактур, формируемых кассовыми аппаратами, Постановление 254 устанавливает более простые требования к содержанию, но при этом необходимо обеспечить наличие основных элементов:
- Наименование, адрес и налоговый идентификационный номер продавца.
- Наименование товаров/услуг, цена за единицу, количество, сумма платежа.
- Дата выставления счета
- Код налогового органа или электронные данные доступны для ознакомления покупателями.
Случаи, когда электронные счета-фактуры не требуются.
Не все транзакции обязательно должны оформляться в электронном виде. В статье 7 указаны случаи, которые освобождаются от этого требования, а именно:
- Домашние предприятия и индивидуальные предприниматели обязаны составить список закупаемых товаров и услуг.
- Доход от сдачи недвижимости в аренду или предоставления цифрового контента и услуг иностранным организациям или частным лицам.
- У агентов по лотереям, страховых агентов и агентов по продажам удерживались налоги.
- Комиссионные сборы от перестраховочной деятельности, приема депозитов, валютных операций и производных финансовых инструментов.
- Внесение капитала в виде активов
- Активы, переданные внутри компании между дочерними учетными подразделениями.
- Техника и оборудование предоставляются бесплатно.
Четкое разграничение случаев, когда использование электронных счетов-фактур является обязательным, и случаев, когда оно не требуется, как это предусмотрено в Постановлении 254/2026/ND-CP, помогает предприятиям оптимизировать свои операционные процессы и избегать ненужных затрат или процедур.
Случаи, когда услуги электронного выставления счетов предоставляются бесплатно.
Одним из важных аспектов Декрета 254/ND-CP является политика поддержки малого бизнеса и семейного бизнеса в неблагополучных районах. Согласно статье 11:
Малые и средние предприятия, кооперативы, кооперативные объединения, домашние хозяйства и индивидуальные предприятия в районах со сложными или крайне сложными социально-экономическими условиями освобождаются от платы за услуги электронного выставления счетов на 12 месяцев с момента начала использования, независимо от того, осуществляется ли эта услуга непосредственно налоговым ведомством или передана поставщику услуг электронного выставления счетов.
Нормативные акты об электронных документах в Постановлении 254/2026/ND-CP
Помимо электронных счетов-фактур, Постановление 254 посвящает главу III регулированию электронных документов в сфере управления налогами, сборами и платежами. Согласно статье 22, электронные документы включают два основных типа:
- Сертификат о вычете из подоходного налога физических лиц
- Квитанции об уплате налогов, сборов и платежей.
Содержание и сроки создания электронных документов
В справке о вычете подоходного налога с физических лиц должны быть полностью указаны следующие сведения:
- Имя, символ формы, серийный номер документа
- Информация об организации или лице, выплачивающем доход.
- Персональные данные для получения дохода
- Доход, общий налогооблагаемый доход, сумма удержанного налога.
- Дата создания документа
- Подпись плательщика дохода (цифровая подпись для электронных документов).
Что касается сроков учреждения, статья 24 Указа 254/2026/ND-CP гласит:
При удержании подоходного налога с физических лиц или взимании налогов, сборов и платежей ответственная организация обязана незамедлительно выдать налогоплательщику соответствующий документ, за исключением некоторых исключительных случаев, таких как урегулирование налоговых споров физическими лицами или доходы от передачи ценных бумаг, капиталовложений, криптоактивов, золотых слитков, авторских прав и т. д., которые уже были удержаны и обложены налогом у источника, в этом случае отдельный документ об удержании не требуется.
Полномочия на формирование квитанций и передачу данных.
Постановление 254/2026/ND-CP разрешает организациям, занимающимся сбором налогов, сборов и пошлин, уполномочивать третью сторону выдавать квитанции при условии, что такое разрешение оформлено в письменной форме и уведомлено непосредственно управляющему налоговому органу не менее чем за 3 дня до выдачи квитанции уполномоченной стороной. Уполномоченная сторона несет ответственность за точное отражение фактических операций в выданных квитанциях и передачу данных электронной квитанции непосредственно управляющему налоговому органу или через поставщика услуг.
Какие шаги должны предпринять предприятия для соблюдения требований Постановления 254/2026/ND-CP?
Ознакомьтесь с используемым в настоящее время форматом электронных счетов-фактур.
Первое, что должны сделать предприятия после официального вступления в силу Указа 1 июля 2026 года, — это проверить, подпадает ли их подразделение под категорию, указанную в статье 6. Это позволит им точно определить, нужно ли им использовать электронные счета-фактуры с кодами, без кодов или счета-фактуры, сформированные с помощью кассовых аппаратов. Использование неправильного типа счета-фактуры не только создает трудности при декларировании налогов, но и влечет за собой риск штрафов.
Обновите программное обеспечение для бухгалтерского учета и электронного выставления счетов в соответствии с новым стандартным форматом данных.
Постановление 254/2026/ND-CP требует, чтобы данные электронных счетов-фактур и документов соответствовали стандартному формату данных, установленному министром финансов. Поэтому предприятиям необходимо заблаговременно сотрудничать со своими поставщиками программного обеспечения для электронных счетов-фактур, чтобы убедиться, что система соответствует требованиям по подключению и передаче данных в налоговые органы в соответствии с новыми правилами.
Обучение и ознакомление бухгалтерского отдела с новыми правилами.
Указ 254/2026/ND-CP подробно определяет сроки выставления счетов-фактур для каждого сектора бизнеса. Это также наиболее сложный и важный аспект, и предприятиям следует организовывать обучение и обновлять знания своих бухгалтеров, чтобы обеспечить своевременное выставление счетов-фактур, избегая налоговых задолженностей и штрафов во время налоговых проверок и инспекций.
В действительности, не у каждого предприятия есть ресурсы для самостоятельной проверки каждого пункта и его точного применения с самого начала. В случаях, когда возникают неопределенности при внедрении и применении Декрета 254/20206/ND-CP на практике, целесообразно обратиться к соответствующим нормативным актам. полное бухгалтерское обслуживание Консультации со специализированными и опытными организациями, такими как MAN – Master Accountant Network, помогут обеспечить плавный переход, свести к минимуму ошибки и гарантировать соответствие нормативным требованиям с самого начала.
Заключить
Указ 254/2026/ND-CP является важным документом, подробно описывающим и регулирующим реализацию Закона № 108/2025/QH15 об управлении налогами в отношении электронных счетов-фактур и электронных документов. Указ всесторонне регулирует все аспекты, начиная от сферы применения, типов счетов-фактур, сроков выдачи, содержания счетов-фактур, до принципов управления, хранения, передачи данных и обязанностей соответствующих организаций и физических лиц.
Предприятиям, частным предприятиям и бухгалтерам необходимо изучить и полностью обновить свои знания о положениях Декрета 254/2026/ND-CP, чтобы правильно применять их в соответствии с законом, обеспечивая согласованность, точность и соответствие созданию, управлению и использованию электронных счетов-фактур и электронных документов текущим требованиям налогового учета.
По любым вопросам или за помощью, пожалуйста, свяжитесь с нами. Свяжитесь с MAN – Master Accountant Network:
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Zalo: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
- Профиль компании в Google: Посмотреть профиль MAN – Master Accountant Network в Google Business Profile
- Основатель LinkedIn: Просмотрите профиль эксперта Ле Хоанг Туена на LinkedIn.
Ответственный за производство и профессиональную проверку контента: г-н. Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Он является сертифицированным аудитором (CPA) Вьетнама с более чем 30-летним опытом работы в области бухгалтерского учета, аудита, налогообложения и корпоративного юридического консультирования.
Часто задаваемые вопросы о Декрете 254/2026/ND-CP
Указ 254/2026/ND-CP распространяется на организации и физических лиц, занимающихся продажей товаров и оказанием услуг; покупателей товаров и услуг; организации, занимающиеся сбором налогов, сборов и платежей; налогоплательщиков; организации и физических лиц, ответственных за удержание налогов; организации, предоставляющие услуги электронного выставления счетов и электронного документооборота; налоговые органы; и другие соответствующие организации и физических лиц, как это предусмотрено в Указе.
Согласно Постановлению 254/2026/ND-CP, система электронных счетов-фактур включает в себя различные типы, такие как счета-фактуры по налогу на добавленную стоимость, счета-фактуры продаж, электронные счета-фактуры, формируемые из кассовых аппаратов, счета-фактуры электронной коммерции и другие типы счетов-фактур в соответствии с установленными правилами. Выбор типа счета-фактуры зависит от целей и видов деятельности каждой организации или отдельного лица.
Да, для домашних хозяйств и индивидуальных предпринимателей с годовым доходом, превышающим 1 миллиард донгов, или для тех, кто продает активы, требующие регистрации права собственности или права пользования, Постановление 254/2026/ND-CP предусматривает использование электронных счетов-фактур с кодами налоговых органов или электронных счетов-фактур, формируемых кассовыми аппаратами.
Электронные счета-фактуры, формируемые на кассовых аппаратах, являются обязательными для секторов, осуществляющих прямые продажи потребителям, таких как супермаркеты, розничная торговля, предприятия общественного питания, рестораны, гостиницы, пассажирские перевозки, развлекательные заведения и т. д., и не требуют цифровой подписи.
Электронные счета-фактуры связаны с продажей товаров и оказанием услуг между продавцами и покупателями, а электронные документы, согласно Декрету 254/2026/ND-CP, — это документы, возникающие в сфере управления налогами, сборами и платежами, включая свидетельства об удержании подоходного налога с физических лиц и квитанции об уплате налогов, сборов и платежей, выдаваемые организациями, занимающимися удержанием налогов или сборами. На какие организации распространяется действие Указа 254/2026/ND-CP?
Какие виды электронных счетов-фактур предусмотрены в Постановлении № 254?
Обязательны ли для домашних предприятий использование электронных счетов-фактур в соответствии с Указом № 254?
Что предусматривает Постановление 254/2026/ND-CP относительно электронных счетов-фактур, формируемых кассовыми аппаратами?
В чём разница между электронными счетами-фактурами и электронными документами согласно Указу № 254?