
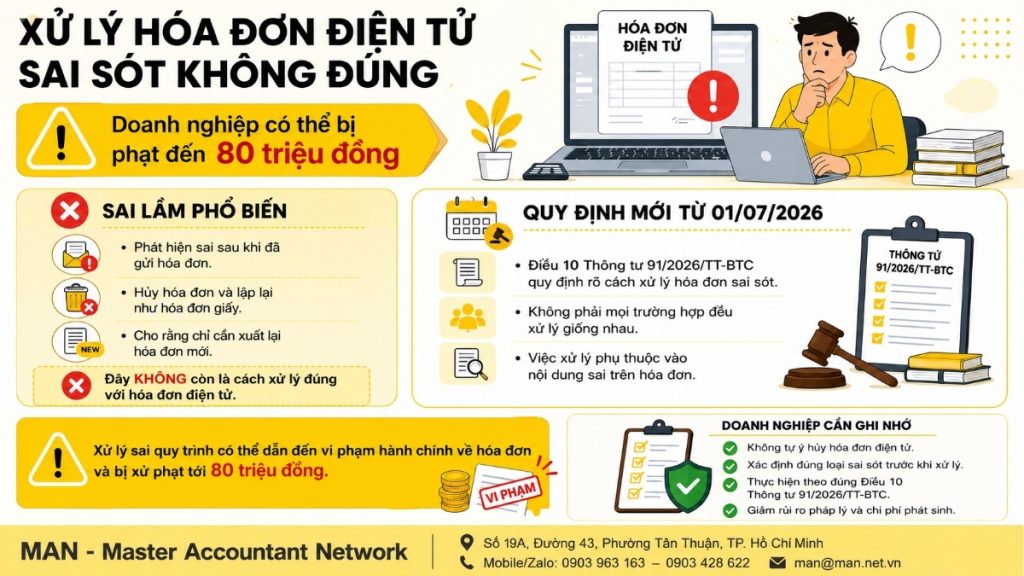
Обнаружение ошибки в электронном счете-фактуре сразу после его отправки клиенту — знакомая ситуация для любого бухгалтера. Проблема в том, что многие предприятия до сих пор придерживаются старой привычки: обнаружив ошибку, они просто аннулируют счет-фактуру и создают новый с нуля, как это делали раньше с бумажными счетами. Однако в случае с электронными счетами-фактурами данные уже переданы в систему налоговой службы, поэтому удаление и повторное создание счета-фактуры не так просто и может даже привести к административным нарушениям, связанным со счетами-фактурами.
С 1 июля 2026 года порядок обработки ошибочных электронных счетов-фактур четко и подробно регламентирован. Статья 10 Циркуляра 91/2026/TT-BTCКлючевой момент заключается в том, что метод обработки ошибки не одинаков в каждом случае, а зависит от конкретного содержания ошибки в счете-фактуре. Эта статья поможет бухгалтерам и владельцам бизнеса разобраться в каждом конкретном случае, избегая неправильных процедур, которые приводят к ненужным затратам и юридическим рискам.
Почему предприятия не могут в одностороннем порядке аннулировать ошибочные электронные счета-фактуры?
В отличие от бумажных счетов-фактур, которые существуют только между продавцом и покупателем до момента их декларирования, электронные счета-фактуры, после создания (особенно те, которые имеют код налогового органа, или счета-фактуры без кода, но данные которых были отправлены в налоговый орган), становятся частью данных в системе управления налогообложением. Другими словами, счет-фактура больше не является внутренним документом между двумя сторонами, участвующими в сделке, а уже зарегистрирована налоговым органом.
Таким образом, произвольное аннулирование электронного счета-фактуры и создание совершенно нового взамен без соблюдения надлежащих процедур уведомления, корректировки или замены влечет за собой риск быть расцененным как нарушение правил создания и управления счетами-фактурами. Фактически, это остается одной из самых распространенных ошибок, допускаемых бухгалтерами.
Таким образом, первый принцип, который должен помнить каждый бухгалтер, звучит так:
Если в электронном счете-фактуре обнаружены ошибки, первым шагом является не его аннулирование, а точное определение неверной информации, и только после этого следует выбрать правильный порядок действий.
Правовая основа для обработки ошибочных электронных счетов-фактур с 1 июля 2026 года.
Официальной основой для обработки ошибочных электронных счетов-фактур, вступающей в силу с 1 июля 2026 года, является статья 10 Циркуляра 91/2026/TT-BTC, регулирующего применение Закона об администрировании налогов 2025 года и Постановления 254/2026/NĐ-CP об электронных счетах-фактурах и электронных документах.
Основной принцип этого пункта заключается в том, что рассмотрение дела зависит от конкретной ошибки, а не от применения единой формулы ко всем ситуациям. В частности, положение дел делит ситуации на две основные группы, для каждой из которых существует свой метод рассмотрения. Для лучшего понимания краткое изложение приведено в таблице ниже:
| Тип ошибки | Как с этим справиться |
| Неверные имя, адрес, сумма прописью или другие данные, но налоговый идентификационный номер, сумма в счете-фактуре, налоговая ставка и сумма налога указаны верно. | Продавец уведомляет покупателя, не выставляя повторно счет-фактуру, и одновременно уведомляет налоговые органы, используя форму 04/SS-HĐĐT. |
| Неверный налоговый код, название продукта, характеристики или качество продукта, количество, налоговая ставка или сумма налога. | Продавец имеет право выставить корректировочный счет или заменяющий счет. |
Важные моменты: Новые правила четко различают формальные ошибки (которые не влияют на налоговые обязательства) и ошибки, которые напрямую влияют на налоговые декларации. Это различие помогает предприятиям значительно экономить время на устранении мелких ошибок, обеспечивая при этом более строгое пресечение ошибок, которые потенциально могут исказить налоговые обязательства.
Случай 1: Неправильно оформленные счета-фактуры не изменяют налоговые обязательства.
Вот наиболее распространенные типы ошибок, которые бухгалтеры допускают на практике:
- В счете-фактуре могут содержаться ошибки, такие как неверное название компании, адрес, сумма, написанная прописью, или другие данные, но наиболее важная информация, касающаяся налоговых обязательств, остается точной, включая налоговый идентификационный номер, сумму, указанную в счете-фактуре, налоговую ставку и сумму налога на товары.
В данном случае, бизнес Нет необходимости выставлять новый счет.Процедура обработки состоит из двух этапов:
- Уведомить покупателя. Что касается ошибки в выставленном счете-фактуре, то это делается для информирования обеих сторон и предотвращения любых недоразумений при сравнении цифр, осуществлении платежей или учете операций.
- Уведомите налоговые органы. Согласно форме 04/SS-HĐĐT, это делается для официального подтверждения того, что в счете-фактуре содержатся ошибки, не влияющие на налоговые обязательства.
Такой подход помогает предприятиям избежать ненужных бухгалтерских задач, необходимости выставления корректировочных счетов и дополнительных деклараций, обеспечивая при этом прозрачность как для покупателей, так и для налоговых органов.
Случай 2: Некорректные счета-фактуры влияют на налоговые обязательства.
И наоборот, если в счете-фактуре содержатся ошибки, которые напрямую влияют на сумму подлежащего уплате или вычету налога, а именно:
- Неверный налоговый идентификационный номер, неверное название товара, несоответствие товара техническим характеристикам или стандартам качества, неверная сумма, неверная налоговая ставка или неверная сумма налога приведут к изменению процедуры обработки. В этом случае продавец... имеют право выбора Есть два варианта: выставление корректировочного счета или выставление заменяющего счета.
Как создать корректировочный счет-фактуру
Если компания решит внести корректировки, в новом выставленном счете-фактуре должны быть четко указаны подробности. "Скорректировать счет-фактуру..."а также информацию, идентифицирующую оригинал счета-фактуры (символ номера формы, символ счета-фактуры, номер счета-фактуры, дата выставления). Этот формат подходит, когда предприятия хотят сохранить оригинал счета-фактуры и добавить только разницу (увеличение или уменьшение) по сравнению с фактической суммой транзакции.
Как создать дубликат счета-фактуры
Если выбрана альтернативная форма, в новом счете-фактуре должны быть четко указаны все детали. «Замена законопроекта...»Это также включает информацию, идентифицирующую заменяемый оригинальный счет-фактуру. Такой формат больше подходит в случаях, когда ошибка существенна и оригинальный счет-фактура больше неточно отражает характер сделки, а компании необходим совершенно новый счет-фактура для замены всего старого содержимого.
Важный момент, который должны знать бухгалтеры: После обработки счета-фактуры с использованием метода корректировки или замены, если впоследствии в том же счете-фактуре обнаруживаются ошибки, последующая обработка должна последовательно следовать первоначально выбранному методу. Стандартизация этого подхода помогает избежать ситуаций, когда исходный счет-фактура одновременно корректируется и заменяется, что затрудняет сверку и декларирование налогов в дальнейшем.
Распространенные бухгалтерские ошибки при обработке ошибочных электронных счетов-фактур.
На практике существует три распространенные ошибки, которые подвергают предприятия риску при обработке ошибочных счетов-фактур:
- Произвольная аннулирование счета-фактуры с последующим выставлением совершенно нового. Вместо соблюдения надлежащих процедур уведомления, корректировки или замены, как предписано, это является самой серьезной ошибкой, поскольку противоречит принципам управления данными электронных счетов-фактур.
- Нет четкого различия между ошибками, которые «влияют на налоговые обязательства», и ошибками, которые «не влияют на налоговые обязательства».Это может привести к неправильной обработке, например, к выставлению корректировочного счета за ошибку, о которой можно было просто сообщить, или наоборот.
- Забыл отправить уведомление по форме 04/SS-HĐĐT В случаях, когда уведомление является обязательным, сообщение в налоговые органы приводит к тому, что ошибки не в полной мере отражаются в системе управления налоговыми операциями.
Для компаний, не имеющих собственной бухгалтерской команды с достаточным опытом для постоянного обновления знаний о новых правилах, подобных этим, использование полное бухгалтерское обслуживание Это полезное решение, помогающее свести к минимуму ошибки при создании и обработке счетов-фактур.
См. также: Счета-фактуры должны выставляться в соответствии с Постановлением 254/2026/ND-CP.
Примечание относительно ответственности за проверку информации о покупателе при выставлении счетов.

Помимо обработки счетов-фактур после обнаружения ошибок, существует еще один аспект, на который предприятиям необходимо обращать внимание с самого начала выставления счетов, чтобы свести к минимуму необходимость корректировок или замен в дальнейшем. Согласно Постановлению 254/2026/ND-CP:
Продавец несет ответственность за проверку достоверности информации, предоставленной покупателем, чтобы определить, является ли покупатель конечным потребителем или организацией или частным лицом, приобретающим товары для дальнейшего производства или коммерческих целей.
В действительности, многие счета-фактуры выставляются с ошибками уже на этапе идентификации покупателя. Например, клиент, который явно закупает сырье или полуфабрикаты для продолжения производственного процесса, не может считаться «конечным потребителем». Если в счете-фактуре неправильно указан этот покупатель, предприятию приходится не только переделывать его в соответствии с упомянутой выше процедурой корректировки или замены, но и рисковать быть оштрафованным за административные нарушения, связанные со счетами-фактурами.
Например: Компания Phong Mao специализируется на производстве и торговле материалами для обувной промышленности, продавая клиентам стельки для обуви. По сути, стельки для обуви — это полуфабрикат: покупатели могут использовать их только после дальнейшей обработки для изготовления пары обуви, и не могут использовать их непосредственно в качестве потребительского товара. Поэтому покупатели стелек для обуви у Phong Mao, безусловно, не являются конечными потребителями, а скорее звеном в следующей стадии производственной цепочки.
В этом случае бухгалтерии и отделам продаж компании Phong Mao необходимо обратить внимание на выставленный счет-фактуру. Информация о покупателе не должна регистрироваться как "потребитель"., что требует от покупателя предоставления полной информации (имя, адрес, налоговый код или соответствующий идентификационный номер), которая должна быть точно отражена в счете-фактуре.
Если в этом случае в счете-фактуре по-прежнему указано «продано потребителям», это будет считаться неверным в отношении покупателя, неточно отражающим характер сделки, и предприятию придется выставить скорректированный или заменяющий счет-фактуру, как описано выше. Этот пример показывает, что правильная проверка характера товара и предполагаемого использования покупателем с самого начала так же важна, как и знание того, как обрабатывать счета-фактуры после возникновения ошибок.
Поэтому, вместо того чтобы сосредотачиваться исключительно на исправлении счетов-фактур после того, как они были составлены неправильно, бухгалтерам и отделам продаж следует заблаговременно проверять счета-фактуры и требовать от покупателей предоставления полной информации с самого начала. Это особенно важно в сделках, где характер товаров или услуг явно указывает на то, что покупатель не является конечным потребителем. Это наиболее эффективная превентивная мера для минимизации количества счетов-фактур, требующих корректировки или замены в процессе работы.
Таблица ставок оплаты за работу в нерабочее время по счетам-фактурам в 2026 году

Правильное обращение с ошибочными счетами-фактурами не только помогает предприятиям соблюдать нормативные требования, но и напрямую предотвращает административные штрафы, связанные с этими счетами, которые могут достигать десятков миллионов донгов в случае частых нарушений. Новые ставки штрафов за ошибки в счетах-фактурах на 2026 год установлены в статье 24 Постановления 125/2020/ND-CP с изменениями и дополнениями, внесенными... Статьи 1 и 2 Указа 310/2025/ND-CPКонкретно следующим образом:
Группа 1: Нарушения правил выставления счетов при продаже товаров или оказании услуг в коммерческих целях и признании выручки:
| Нарушить | Создан не в то время. | Счет-фактура не выставлен. |
| 01 номер | 500 000 – 1 500 000 VND | 1 000 000 – 2 000 000 VND |
| от 02 до менее 10 чисел | 2 000 000 – 5 000 000 VND | 2 000 000 – 10 000 000 VND |
| от 10 до менее 20 чисел | 5.000.000 – 15.000.000 | 10 000 000 – 30 000 000 VND |
| от 20 до менее 50 чисел | 15 000 000 – 30 000 000 VND | 30 000 000 – 50 000 000 VND |
| от 50 до менее 100 чисел | 30 000 000 – 50 000 000 VND | 60 000 000 – 80 000 000 VND |
| Более 100 чисел | 50 000 000 – 70 000 000 VND | 60 000 000 – 80 000 000 VND |
Группа 2: Это относится к следующим случаям: товары и услуги, используемые в рекламных целях, для продвижения продукции и в качестве образцов; товары и услуги, используемые для дарения, обмена, выплаты вознаграждения сотрудникам и для внутреннего потребления (за исключением товаров, используемых внутри компании для продолжения производственного процесса); а также товары, экспортируемые в форме займов, кредитов или возвратов.
| Количество счетов-фактур, нарушающих правила | Создан не в то время. | Счет-фактура не выставлен. |
| 01 номер | Предупреждение | Предупреждение |
| от 02 до менее 10 чисел | 500 000 – 1 500 000 VND | 1 000 000 – 2 000 000 VND |
| от 10 до менее 50 чисел | 2 000 000 – 5 000 000 VND | 2 000 000 – 10 000 000 VND |
| от 50 до менее 100 чисел | 5 000 000 – 15 000 000 VND | 10 000 000 – 30 000 000 VND |
| Более 100 чисел | 15 000 000 – 30 000 000 VND | 30 000 000 – 50 000 000 VND |
Важное примечание: Указанные выше санкции применяются к организациям. Для физических лиц размер санкции составляет половину от размера санкций, применяемых к организациям. Кроме того, если нарушения происходят в один и тот же день, будет наложен только один штраф, наивысший уровень которого предусмотрен соответствующей системой санкций (на основании пункта 5 статьи 5 Указа 125/2020/ND-CP).
Именно поэтому предприятиям необходимо внедрить строгий процесс контроля счетов-фактур с самого этапа их создания, а не ждать, пока возникнут многочисленные ошибки, прежде чем их исправлять. Потому что в этом случае не только потребуется время на корректировку или замену счетов-фактур, но и значительно возрастет риск штрафных санкций. Именно поэтому предприятиям следует нанять бухгалтерские услуги Мы сотрудничаем с авторитетными и профессиональными организациями, такими как MAN – Master Accountant Network, чтобы обеспечить строгий контроль за выставлением счетов с самого начала и избежать ненужных штрафов.
Заключить
Вкратце, основной принцип обработки ошибочных электронных счетов-фактур заключается в следующем: предприятия должны точно определить неверное содержание, прежде чем выбирать дальнейшие действия, вместо того чтобы произвольно аннулировать счет-фактуру и выставлять ее заново. Если счет-фактура содержит только ошибки, не влияющие на налоговые обязательства, достаточно уведомить покупателя и подать в налоговую инспекцию форму 04/SS-HĐĐT. И наоборот, если ошибка касается налогового идентификационного номера, суммы, налоговой ставки или суммы налога, предприятие должно последовательно выбирать между выставлением корректировочного счета-фактуры или счета-фактуры на замену, в соответствии со статьей 10 Циркуляра 91/2026/TT-BTC.
Соблюдение надлежащих процедур не только помогает предприятиям избежать рисков административных штрафов, но и гарантирует достоверность счетов-фактур при учете расходов и уплате налогов.
Если у предприятий по-прежнему остаются сомнения в правильном применении нормативных требований к каждой конкретной ситуации, сотрудничество с профессионалом может оказаться полезным. компания, предоставляющая бухгалтерские услуги Обращение в авторитетную фирму, такую как MAN, значительно снизит юридические риски и сэкономит время на обработке документов.
По любым вопросам, за помощью или для получения подробной консультации, пожалуйста, свяжитесь с нами. Свяжитесь с MAN – сетью ведущих бухгалтеров.:
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Zalo: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
- Профиль компании в Google: Посмотреть профиль MAN – Master Accountant Network в Google Business Profile
- Основатель LinkedIn: Просмотрите профиль эксперта Ле Хоанг Туена на LinkedIn.
Ответственный за производство и профессиональную проверку контента: г-н. Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Он является сертифицированным аудитором (CPA) Вьетнама с более чем 30-летним опытом работы в области бухгалтерского учета, аудита, налогообложения и корпоративного юридического консультирования.
Часто задаваемые вопросы об обработке ошибок в электронных счетах-фактурах
Нет. Если в счете-фактуре допущены ошибки только в имени, адресе, прописанной сумме или других данных, а идентификационный номер налогоплательщика, сумма в счете-фактуре, ставка налога и сумма налога указаны верно, продавцу достаточно уведомить покупателя об ошибке и отправить форму 04/SS-HĐĐT в налоговую инспекцию; выставлять новый счет-фактуру не требуется.
Это относится к категории ошибок, затрагивающих налоговые обязательства, согласно статье 10 Циркуляра 91/2026/TT-BTC. Продавец может выбрать один из двух вариантов: выставить корректировочный счет или выставить заменяющий счет, в зависимости от серьезности ошибки и фактической сделки.
Форма 04/SS-HĐĐT — это форма уведомления, используемая продавцами для отправки в налоговые органы в случаях, когда ошибки в счете-фактуре не влияют на налоговые обязательства.
В случае корректировочных счетов продавец декларирует их в периоде, в котором был выставлен корректировочный счет (т.е., в текущем периоде), и ему не нужно возвращаться к декларированию в первоначальном периоде, в котором был выставлен некорректный счет. Это существенное отличие от старых правил, упрощающее процесс декларирования дополнительного НДС для предприятий.
Да. Данный случай подпадает под категорию неверной идентификации покупателя. Согласно Постановлению 254/2026/ND-CP, продавец несет ответственность за проверку точности информации о покупателе; если характер сделки указывает на то, что покупатель не является конечным потребителем, счет-фактура должен полностью отражать требуемую информацию о покупателе и не может быть указан как обычный потребитель. Обязательно ли выставлять новый счет-фактуру, если в электронном счете-фактуре указаны неверные имя или адрес покупателя?
Какие действия следует предпринять, если в счете-фактуре указан неверный налоговый идентификационный номер покупателя?
В каких случаях используется форма 04/SS-HĐĐT?
В каком налоговом периоде следует декларировать корректировочные счета-фактуры?
Считается ли ошибкой выставленный покупателю счет-фактура на закупку сырья для дальнейшего производства, ошибочно оформленный как продажа потребителю?






