
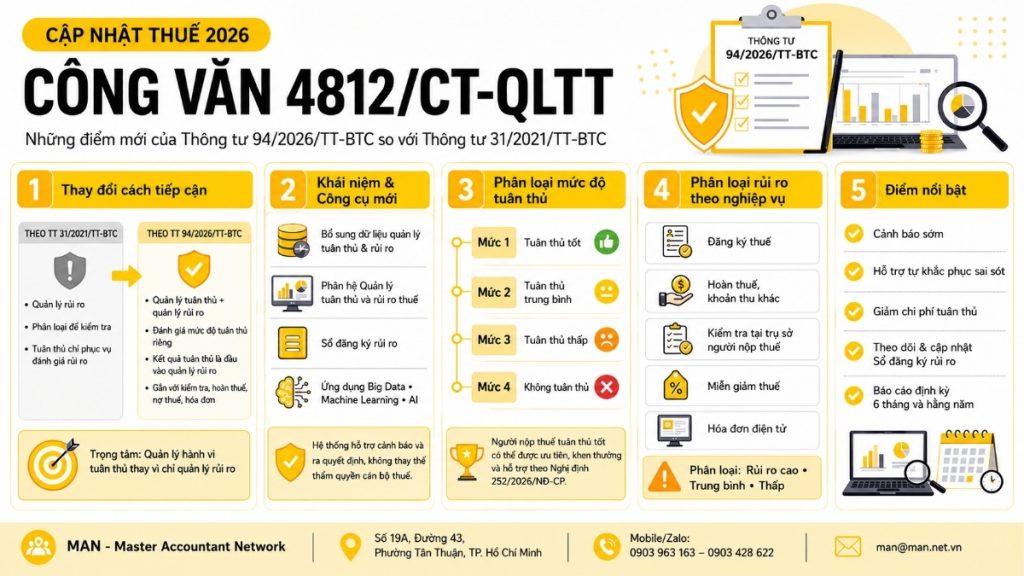
14 июля 2026 года Налоговое управление опубликовало... Официальный документ 4812/CT-QLTT Направлено в налоговые управления провинций и городов, налоговые управления крупных предприятий и налоговые управления электронной коммерции для ознакомления и внедрения. Циркуляр № 94/2026/TT-BTC Нормативные акты по управлению соблюдением законодательства и управлению рисками в налоговом администрировании. Этот документ имеет важное значение для всей системы налоговых органов и окажет непосредственное влияние на то, как налогоплательщики, особенно корпоративные бухгалтерские отделы, будут взаимодействовать с налоговыми органами в будущем.
Для бухгалтеров своевременное освоение содержания Циркуляра 4812/CT-QLTT имеет важное значение не только для обновления знаний в области налогового права, но и для заблаговременного пересмотра и корректировки внутренних процессов декларирования налогов и ведения учета, что позволяет избежать классификации как высокорискованных при внедрении налоговыми органами новой модели управления. В данной статье будет представлен подробный и всесторонний анализ, строго придерживающийся оригинального содержания Циркуляра 4812/CT-QLTT и прилагаемого к нему приложения, что позволит читателям получить полное и точное представление о важных изменениях в налоговом управлении в 2026 году.
Основания для издания и цель официального письма 4812/CT-QLTT
Цель издания официального письма
Основная цель официального письма № 4812/CT-QLTT — призвать налоговые органы всех уровней незамедлительно изучить и внедрить, а также распространить содержание циркуляра № 94/2026/TT-BTC среди налоговых чиновников и налогоплательщиков для последовательного применения по всей стране. Другими словами, это внутренний руководящий документ для налогового сектора, но он имеет значительную справочную ценность для предприятий и бухгалтеров, поскольку систематически обобщает наиболее важные изменения в политике управления налогами.
Правовая основа официального письма 4812/CT-QLTT
Содержание, упомянутое в Официальном письме 4812/CT-QLTT, основано на Циркуляре № 94/2026/TT-BTC, изданном Министром финансов 1 июля 2026 года, и строится на его основе. Закон об управлении налогами № 108/2025/QH15 а также постановления правительства, регулирующие применение Закона об администрировании налогов. Это всеобъемлющая правовая основа, определяющая все изменения в управлении соблюдением налогового законодательства и управлении налоговыми рисками, представленные в данном документе.
Циркуляр 94/2026/TT-BTC: ключевой документ, упомянутый в официальном письме 4812/CT-QLTT.
Согласно официальному письму 4812/CT-QLTT, циркуляр № 94/2026/TT-BTC вступает в силу с 1 июля 2026 года и одновременно заменяет циркуляр № 31/2021/TT-BTC, регулирующий применение управления рисками в налоговом администрировании. Замена всего документа, а не просто внесение изменений или дополнений в некоторые положения, демонстрирует фундаментальный сдвиг в подходах к налоговому администрированию, к которому стремится Министерство финансов.
Сфера регулирования расширена.
Важным моментом, подчеркнутым в Официальном письме 4812/CT-QLTT, является то, что сфера действия Циркуляра № 94/2026/TT-BTC больше не ограничивается «применением управления рисками в налоговом администрировании», как это было раньше, а расширена до «управления соблюдением требований и управления рисками в налоговом администрировании». Это изменение названия отражает более комплексный подход, соответствующий Закону о налоговом администрировании 2025 года и международной практике управления соблюдением налогового законодательства.
Можно сказать, что официальное письмо 4812/CT-QLTT по сути является документом, определяющим практическое применение Циркуляра № 94/2026/TT-BTC всей системой налоговых органов, обеспечивая единообразие и согласованность его применения по всей стране.
Новые положения, изложенные в официальном письме 4812/CT-QLTT, в сравнении со старыми правилами.

Основное внимание в официальном письме 4812/CT-QLTT уделяется новым пунктам циркуляра № 94/2026/TT-BTC по сравнению с циркуляром № 31/2021/TT-BTC. Ниже представлены основные группы изменений, описанные в прилагаемом приложении к письму.
Изменение подхода: от управления рисками к управлению соответствием и управлению рисками.
Согласно официальному письму 4812/CT-QLTT, предыдущий циркуляр № 31/2021/TT-BTC строил систему управления рисками на основе трех основных положений:
- Сбор и обработка информации;
- Оценить соответствие требованиям и классифицировать уровни риска;
- Применяйте меры по управлению налогообложением, соответствующие каждому уровню риска.
Нормативные акты, содержащиеся в старом документе, в основном служили лишь для классификации рисков и выбора объектов для проверки, аудита, возврата налогов, управления регистрацией налогов, управления налоговой задолженностью и управления счетами-фактурами.
Циркуляр № 94/2026/TT-BTC, в соответствии с духом официального письма 4812/CT-QLTT, наследует подход к управлению рисками, но дополняет и совершенствует его, превращая в единую модель соблюдения нормативных требований и управления рисками, со следующими основными особенностями:
- Создать отдельный механизм управления соблюдением налогового законодательства с критериями оценки и классификации уровней соответствия, а также мерами по повышению уровня соответствия для каждой группы налогоплательщиков.
- Результаты классификации соответствия требованиям следует рассматривать как незаменимый исходный материал для классификации уровня риска в каждой операции налогового администрирования.
- Тесная интеграция управления соблюдением налогового законодательства с планированием ключевых проверок и мониторинга, управлением задолженностью, возвратом налогов, налоговыми льготами и скидками, а также электронными счетами-фактурами направлена на повышение эффективности и результативности налогового администрирования и снижение затрат налогоплательщиков на соблюдение налогового законодательства.
Таким образом, главная цель Циркуляра 4812/CT-QLTT — сместить акцент с «только управления рисками» на «управление поведением в области соблюдения нормативных требований при одновременном управлении рисками», что является значительным шагом вперед в современном подходе к управлению налогами.
Новые аспекты, касающиеся концепций, принципов и инструментов управления.

С точки зрения концепции: В приложении к официальному письму 4812/CT-QLTT указано, что циркуляр № 94/2026/TT-BTC пересмотрел, стандартизировал и расширил систему концепций в современном направлении, включая:
- Добавлено понятие «информация по управлению соблюдением нормативных требований и управление рисками в налоговом администрировании», подчеркивающее, что налоговые данные, данные, связанные с налогообложением, и данные налогоплательщиков собираются и обрабатываются налоговыми органами в целях обеспечения как соблюдения нормативных требований, так и управления рисками.
- Разъяснить понятие уровня соответствия налоговому законодательству, критерии, показатели оценки и классификации уровней соответствия; уровень риска, критерии и показатели оценки и классификации уровней риска.
- В систему добавлено понятие подсистемы налогового соответствия и управления рисками — специализированной подсистемы в рамках системы налогового администрирования, предназначенной для сбора, обработки и анализа информации, оценки, классификации, предупреждения и поддержки принятия решений в области налогового управления.
- В подсистему «Налоговое соответствие и управление рисками» следует добавить концепцию Реестра рисков — базы данных, содержащей информацию о рисках.
В принципе: В официальном документе 4812/CT-QLTT четко указано, что Циркуляр № 94/2026/TT-BTC наследует принцип обеспечения эффективности и результативности управления налогообложением, поощряя налогоплательщиков к добровольному соблюдению требований, а также добавляет и подчеркивает следующее:
- Управление соблюдением нормативных требований и управление рисками должны обеспечивать объективность, прозрачность и соответствие правовым нормам без дискриминации налогоплательщиков.
- Приоритетное внимание следует уделить применению технологий больших данных, машинного обучения и искусственного интеллекта для автоматизации процессов сбора, обработки, анализа, оценки и классификации данных.
- Результаты оценки соответствия и рисков, а также их классификации должны быть задокументированы, отслеживаться, быть отслеживаемыми и использоваться в качестве основы для разработки планов повышения соответствия и планов целевых проверок и мониторинга.
Что касается инструментов управления: Согласно официальному письму 4812/CT-QLTT, циркуляр № 94/2026/TT-BTC четко устанавливает, что подсистема налогового соответствия и управления рисками создана для сбора, стандартизации, обработки и анализа данных; оценки и классификации уровней соответствия и риска; управления записями о соответствии и рисках; поддержки предупреждений и предлагаемых мер управления; мониторинга, отслеживания и обратной связи по результатам реализации. Следует отметить, что анализ, оценка, предупреждения и предложения, предоставляемые подсистемой, являются лишь подтверждающими доказательствами и не заменяют обязанности компетентного органа, предусмотренные законом.
Новые положения, касающиеся классификации соответствия и механизмов повышения уровня соответствия.
В официальном документе 4812/CT-QLTT указано, что ранее Циркуляр № 31/2021/TT-BTC классифицировал уровень соблюдения налогооблагаемого законодательства налогоплательщиками на четыре уровня: высокий уровень соблюдения, средний уровень соблюдения, низкий уровень соблюдения и несоблюдение.
Циркуляр № 94/2026/TT-BTC сохраняет четыре уровня соответствия, но корректирует терминологию следующим образом:
- Уровень 1: Хорошее соблюдение требований.
- Уровень 2: Средний уровень соответствия.
- Уровень 3: Низкий уровень соблюдения требований.
- Уровень 4: Несоответствие требованиям.
Важным моментом, разъясненным в Официальном письме, является то, что результаты классификации в соответствии с Циркуляром № 94/2026/TT-BTC являются не только основой для классификации рисков, но и основой для:
- В соответствии с Постановлением № 252/2026/ND-CP, следует рассматривать, отбирать, поощрять и отдавать приоритет налогоплательщикам, добросовестно соблюдающим налоговое законодательство.
- Разработать план повышения уровня соблюдения законодательства на всех уровнях посредством таких мер, как: координация действий с соответствующими ведомствами и организациями; содействие коммуникации, поддержке, проведению диалоговых конференций и обучению; исследование и предложение поправок к политике и упрощению процедур; а также расширение применения информационных технологий для снижения затрат на соблюдение законодательства.
Кроме того, в Циркуляре 4812/CT-QLTT четко указано, что налоговые органы будут укреплять системы раннего предупреждения, рекомендовать соблюдение налогового законодательства, оказывать поддержку налогоплательщикам в проверке и самостоятельном исправлении ошибок, а также повышать уровень добровольного соблюдения налогового законодательства; при этом ресурсы будут направлены на проверку и надзор за делами, демонстрирующими признаки риска или нарушения налогового законодательства. Мониторинг и оценка плана повышения уровня соблюдения налогового законодательства будут проводиться периодически, с сравнением фактических результатов с установленными целевыми показателями и обновлением Реестра рисков.
Новые положения, касающиеся классификации рисков в соответствии с каждой функцией управления налогообложением.
Согласно официальному письму 4812/CT-QLTT, циркуляр № 94/2026/TT-BTC стандартизирует классификацию уровней риска налогоплательщиков в каждой операции по управлению налогами на три уровня: высокий риск, средний риск и низкий риск, в сочетании с результатами классификации соответствия налоговому законодательству согласно статье 10 циркуляра. В частности, к числу операций, в отношении которых введены важные новые правила, относятся:
- Регистрация в налоговой службе: Система классификации рисков дополняется и применяется в случаях прекращения действия налогового кодекса. В случаях высокого риска будут проводиться налоговые проверки на территории налогоплательщика в соответствии с Законом № 108/2025/QH15 об администрировании налогов; в случаях среднего и низкого риска будут применяться меры по побуждению налогоплательщиков к выполнению своих налоговых обязательств до ликвидации, банкротства или прекращения деятельности.
- Возврат налогов, прочие доходы: В положениях предусмотрены отдельные нормы для возврата налога на добавленную стоимость и возврата других сборов; дополняется оценка и классификация уровней риска на основе результатов классификации и результатов аудита возвратов за непосредственно предшествующий период; а также устанавливается механизм временной приостановки возврата сумм, демонстрирующих признаки риска.
- Выездная проверка на территории налогоплательщика: Принцип отбора максимум 901 дела TP3T для проверки на основе результатов анализа рисков и максимум 101 дела TP3T для случайной выборки будет по-прежнему применяться, но с более строгими ограничениями во избежание дублирования с другими видами инспекционной деятельности, как это предусмотрено Законом об администрировании налогов № 108/2025/QH15.
- Налоговые льготы и скидки: Внесены дополнительные положения, касающиеся управления рисками при обработке заявлений на освобождение от налогов и снижение налоговой нагрузки; заявления с высоким уровнем риска должны быть проверены в помещениях налогоплательщика до принятия решения; заявления со средним и низким уровнем риска будут обрабатываться в соответствии с процедурой, а также будут подвергаться мониторингу и проверке при появлении признаков риска.
- Счета-фактуры и сопроводительные документы: В контексте внедрения электронных счетов-фактур в соответствии с Постановлением № 254/2026/ND-CP, Циркуляр № 94/2026/TT-BTC устанавливает классификацию рисков при использовании электронных счетов-фактур; в случаях высокого риска регистрация для использования электронных счетов-фактур может быть отклонена, использование счетов-фактур может быть приостановлено или могут быть применены другие меры по управлению счетами-фактурами в соответствии с установленными правилами.
В официальном документе 4812/CT-QLTT также подчеркивается необходимость регулярной отчетности, проверок и мониторинга соблюдения требований и применения методов управления рисками, проводимых каждые шесть месяцев, ежегодно и по мере необходимости в соответствии с производственными потребностями, для оценки качества, эффективности и результативности внедряемых мер.
Почему бухгалтерам и предприятиям следует уделять особое внимание Официальному письму 4812/CT-QLTT?

С точки зрения бухгалтерского учета, изменения, изложенные в Циркуляре 4812/CT-QLTT, оказывают прямое и далеко идущее влияние на деятельность предприятий во многих аспектах:
- Во-первых, классификация рисков по видам деятельности, от регистрации в налоговой службе, возврата налогов и налоговых льгот до управления электронными счетами-фактурами, означает, что каждая задача по декларированию и оформлению документации, выполняемая бухгалтерами, может стать исходными данными для системы оценки соответствия требованиям и рисков. Небольшая ошибка в документации, если она повторяется несколько раз, может привести к тому, что предприятие будет отнесено к категории высокого риска.
- Во-вторых, механизм электронного учета счетов-фактур, основанный на оценке рисков, предъявляет более высокие требования к точности и своевременности выставления счетов и сверки данных. Для предприятий с высоким уровнем риска право на регистрацию или использование электронных счетов-фактур может быть ограничено, что напрямую повлияет на их деятельность.
- В-третьих, наоборот, Циркуляр 4812/CT-QLTT также открывает возможности для предприятий, которые хорошо соблюдают требования: они могут претендовать на поощрения и приоритет в соответствии с Постановлением № 252/2026/ND-CP, частота проверок и аудитов будет снижена, и они получат большую поддержку посредством пропагандистских программ, диалогов и обучения со стороны налоговых органов.
Таким образом, активный пересмотр и стандартизация данных налоговых деклараций, обеспечение прозрачности и согласованности налоговой отчетности являются неотложной задачей с момента официального вступления в силу Циркуляра 4812/CT-QLTT и Циркуляра № 94/2026/TT-BTC.
Для компаний, не имеющих внутренней команды, обладающей достаточными знаниями о новых правилах управления соответствием нормативным требованиям и управления налоговыми рисками, обращение за профессиональной помощью является жизнеспособным вариантом. услуги налогового учета Профессионализм — это решение, которое помогает эффективно контролировать риски и обеспечивает соблюдение нормативных требований с самого начала.
Что должны делать бухгалтеры после издания Циркуляра 4812/CT-QLTT?
Для эффективной адаптации к новой модели соблюдения нормативных требований и управления рисками в соответствии с официальным письмом, бухгалтерский отдел компании должен выполнить следующие задачи:
- Проверьте налоговые декларации, счета-фактуры и подтверждающие документы. В соответствии с новыми критериями соответствия, в каждом отчетном периоде обеспечивается точность, полнота и своевременность информации, что позволяет избежать возникновения ненужных рисков.
- Внимательно следите за уведомлениями и системами раннего предупреждения. Из подсистемы налогового соответствия и управления рисками налоговые органы могут передавать информацию в систему, чтобы физическое лицо могло оперативно проверить и исправить любые ошибки до того, как будет проведена официальная проверка.
- Активно координируйте свои действия с налоговыми органами. При необходимости, для ознакомления с нормативными актами, участвовать в диалоговых конференциях и программах обучения, чтобы быть в курсе новых правил и повысить уровень добровольного соблюдения требований.
- Регулярно обновляйте соответствующие юридические документы.Это включает в себя Циркуляр № 94/2026/TT-BTC, Указ № 252/2026/ND-CP о приоритетном налогоплательщиках, добросовестно соблюдающих требования, и Указ № 254/2026/ND-CP об электронных счетах-фактурах, с целью обеспечения синхронизированной и всесторонней подготовки.
См. также: Счета-фактуры должны выставляться в соответствии с Постановлением 254/2026/ND-CP.
Успешное внедрение этих шагов не только помогает предприятиям избежать риска получения негативной оценки в соответствии с нормативными актами, но и способствует формированию устойчивой долгосрочной репутации в области соблюдения налогового законодательства.
Для малых и средних предприятий с ограниченными бухгалтерскими ресурсами используйте полное бухгалтерское обслуживание Привлечение специализированных, опытных подразделений, таких как MAN – Master Accountant Network, является практичным подходом, обеспечивающим полное соответствие новым нормативным требованиям и оптимизирующим операционные расходы по сравнению с поддержанием собственной системы бухгалтерского учета.
Заключить
Официальный документ 4812/CT-QLTT играет решающую роль в качестве связующего звена, способствуя синхронному внедрению Циркуляра № 94/2026/TT-BTC по управлению соблюдением нормативных требований и управлению рисками в налоговом администрировании во всем налоговом секторе. Переход от подхода «только управление рисками» к подходу «управление соблюдением нормативных требований наряду с управлением рисками», а также добавление множества новых концепций, инструментов и механизмов на основе цифровых технологий, делают Официальный документ 4812/CT-QLTT значительным шагом вперед в налоговом администрировании Вьетнама начиная с 2026 года.
Для бухгалтеров и предприятий тщательное изучение содержания Официального письма 4812/CT-QLTT и Циркуляра № 94/2026/TT-BTC является не только необходимостью обновления правовых знаний, но и практической основой для заблаговременного пересмотра и совершенствования внутренних процессов соблюдения налогового законодательства, минимизации рисков в ходе деятельности.
Если компания не уверена в компетентности своего нынешнего персонала в условиях постоянно меняющейся налоговой политики, решение заключается в... нанять внешнего бухгалтера Это поможет оставаться в курсе новых правил, одновременно снижая нагрузку на внутренний бухгалтерский отдел.
Свяжитесь с MAN – Master Accountant Network Для своевременной консультации и поддержки!
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Zalo: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
- Профиль компании в Google: Посмотреть профиль MAN – Master Accountant Network в Google Business Profile
- Основатель LinkedIn: Просмотрите профиль эксперта Ле Хоанг Туена на LinkedIn.
Ответственный за производство и профессиональную проверку контента: г-н. Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Он является сертифицированным аудитором (CPA) Вьетнама с более чем 30-летним опытом работы в области бухгалтерского учета, аудита, налогообложения и корпоративного юридического консультирования.
Часто задаваемые вопросы об официальном документе 4812/CT-QLTT
Официальный документ 4812/CT-QLTT, изданный 14 июля 2026 года, носит вводный характер и содержит рекомендации по его внедрению. Юридический документ, которому он служит, Циркуляр № 94/2026/TT-BTC, вступает в силу с 1 июля 2026 года.
Согласно официальному документу 4812/CT-QLTT, результаты оценки соответствия и рисков, а также их классификации обрабатываются в рамках подсистемы налогового соответствия и управления рисками системы налогового администрирования. Предприятиям следует заблаговременно связаться со своим непосредственно управляющим налоговым органом или отслеживать официальные уведомления и предупреждения, чтобы понимать свой статус соответствия требованиям.
Согласно официальному письму 4812/CT-QLTT, налогоплательщикам, отнесенным к категории высокого риска в использовании электронных счетов-фактур, может быть отказано в регистрации для использования электронных счетов-фактур, использование электронных счетов-фактур может быть приостановлено, или к ним могут быть применены другие меры по управлению счетами-фактурами, как это предусмотрено в Постановлении № 254/2026/ND-CP.
Да. В официальном документе 4812/CT-QLTT четко указано, что Циркуляр № 94/2026/TT-BTC устанавливает отдельные правила возврата налога на добавленную стоимость и возврата других доходов, в которых оценка и классификация уровней риска осуществляются на основе результатов классификации и результатов аудита возвратов за непосредственно предшествующий период, а также предусмотрен механизм временной приостановки возврата сумм, демонстрирующих признаки риска.
В официальном документе 4812/CT-QLTT указано, что Циркуляр № 94/2026/TT-BTC стандартизирует классификацию риска для налогоплательщиков в каждой транзакции по трем уровням: высокий риск, средний риск и низкий риск. Когда вступает в силу Официальный документ 4812/CT-QLTT?
Где компании могут отслеживать уровень соблюдения налогового законодательства и налоговые риски?
Какое влияние оказывает высокий рейтинг риска для компании на использование ею электронных счетов-фактур?
Распространяется ли официальное письмо 4812/CT-QLTT на заявления о возврате налога на добавленную стоимость?
Сколько уровней классификации рисков существует в каждой функции налогового администрирования?






