
Вопрос расчета взносов на социальное страхование для иностранных работников вызывает путаницу во многих отделах кадров и бухгалтерии, особенно в компаниях с иностранными инвестициями, нанимающих большое количество иностранных специалистов и менеджеров. Неправильное определение компонента заработной платы, игнорирование сроков конвертации валютного курса или путаница с вычетами могут привести к недоплате, некорректным выплатам и потенциальным штрафам за просрочку или несвоевременную оплату. В этой статье систематически рассматриваются правовые основы, компоненты заработной платы, методы конвертации иностранной валюты и распространенные ошибки, что помогает компаниям с иностранными работниками заблаговременно проверять свои взносы перед каждым расчетным периодом.
Почему точное определение размера взносов на социальное страхование для иностранных работников является насущной проблемой, которую нельзя откладывать?
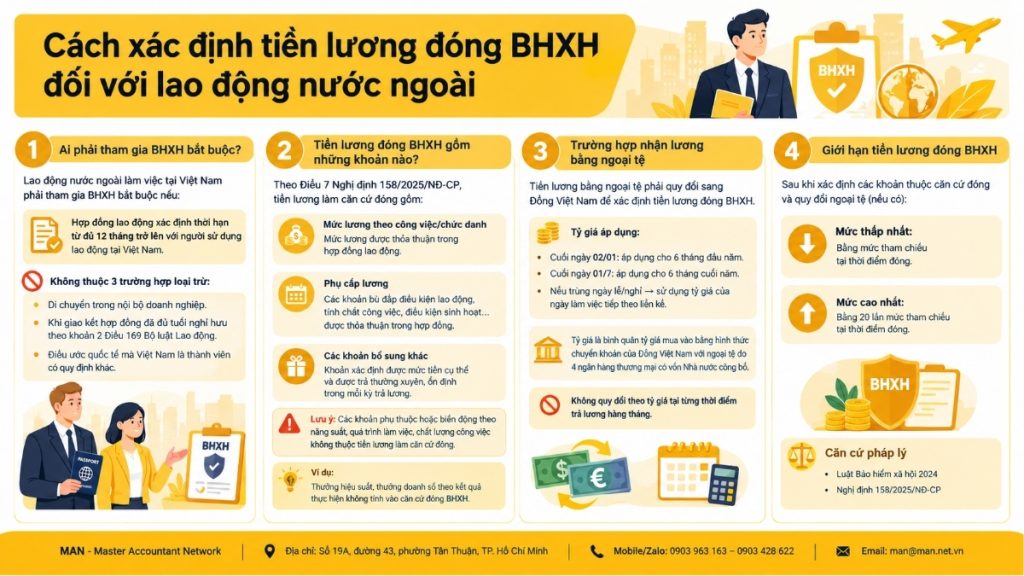
С Закон о социальном страховании 2024 года и Постановление 158/2025/ND-CP С 1 июля 2025 года были уточнены правила, касающиеся критериев соответствия и заработной платы, используемой в качестве основы для обязательных взносов на социальное страхование для иностранных работников. Это правовая основа, которую должны понимать все предприятия, нанимающие иностранных работников, поскольку определение заработной платы для уплаты взносов на социальное страхование для иностранных работников влияет не только на финансовые обязательства предприятия, но и напрямую связано с правами работников на социальное обеспечение.
Три практических последствия неправильного определения компаниями заработной платы, используемой для отчислений на социальное страхование иностранных работников:
- Недоплата или неправильная выплата, повлекшая за собой ретроспективное взыскание: Агентство социального страхования имеет право потребовать от предприятий уплаты разницы плюс проценты за просрочку платежа.
- Прямое воздействие на права трудящихся: использование заниженной заработной платы в качестве основы для отчислений приводит к сокращению пособий по болезни, декретному отпуску и пенсионному обеспечению для иностранных работников.
- Риски во время инспекций по трудовым отношениям: Первое, что проверит инспекционная группа, — это несоответствия между ведомостями заработной платы и трудовыми договорами и ведомостями о заработной плате.
Поэтому определение размера заработной платы для целей социального страхования для иностранных работников следует проводить уже на этапе составления трудовых договоров и тарифных сеток, а не ждать возникновения проблем.
Правовая основа определения заработной платы, используемая для расчета взносов на социальное страхование иностранных работников.
Иностранные работники обязаны участвовать в обязательном социальном страховании.
Согласно пункту 2 статьи 2 Закона о социальном страховании 2024 года, иностранные работники, занятые во Вьетнаме, обязаны участвовать в системе социального страхования при работе по срочному трудовому договору сроком на 12 месяцев и более у работодателя во Вьетнаме.
Однако не все иностранные работники попадают в эту категорию. При определении размера заработной платы для целей социального страхования иностранных работников следует учитывать три исключения:
- Внутренние переводы внутри компании (как правило, специалисты и менеджеры, переводимые из головной компании за рубежом).
- На момент подписания трудового договора лицо достигло пенсионного возраста, установленного в пункте 2 статьи 169 Трудового кодекса 2019 года.
- В случаях, когда международный договор, участником которого является Вьетнам, содержит иные положения.
Перед принятием решения о том, следует ли определять размер заработной платы для целей социального страхования иностранных работников, предприятиям необходимо проверять личное дело каждого иностранного сотрудника в соответствии с тремя вышеуказанными критериями.
Компонент заработной платы, используемый в качестве основы для взносов на социальное страхование, определяется в соответствии со статьей 7 Указа 158/2025/ND-CP.
Для иностранных работников, подлежащих обязательному участию в пенсионной системе, заработная плата, используемая в качестве основы для взносов, определяется в соответствии с установленным работодателем режимом оплаты труда, включающим три компонента, как это предусмотрено в статье 7 Декрета 158/2025/ND-CP:
- Заработная плата зависит от должности или позиции.Рассчитывается на основе времени, затраченного на выполнение работы или занимаемую должность в соответствии с установленной предприятием шкалой заработной платы или таблицей оплаты труда, согласованной в трудовом договоре.
- надбавка к заработной платеКомпенсация за факторы, связанные с условиями труда, сложностью работы, условиями жизни и привлекательностью работы, которые не учитываются или не в полной мере учитываются в заработной плате, при условии, что это оговорено в трудовом договоре.
- Другие дополнительные сборыРазмер денежной суммы определяется индивидуально и выплачивается регулярно и стабильно в каждый расчетный период.
Ключевым моментом при определении размера заработной платы для целей социального страхования иностранных работников является разграничение различных составляющих. дом и какая сумма не принадлежащий Основание для внесения взносов. Размер пособий или дополнительных выплат зависит от производительности труда, рабочего процесса или качества выполняемой работы и может меняться в зависимости от них.
Например: Премии за производительность, ежемесячные бонусы за продажи, Не являются Она включается в заработную плату и используется в качестве основы для отчислений на социальное страхование.
Как определить размер заработной платы для целей социального страхования для иностранных работников при получении заработной платы в иностранной валюте.
Это наиболее специфический аспект при определении размера заработной платы для целей социального страхования для иностранных работников, поскольку большинство иностранных специалистов и менеджеров получают заработную плату в иностранной валюте в соответствии со своими контрактами.
Согласно пункту 5 статьи 7 Указа 158/2025/ND-CP, в случаях, когда заработная плата, указанная в трудовом договоре, и заработная плата, выплачиваемая работнику, выражены в иностранной валюте, заработная плата, используемая в качестве основы для уплаты взносов на социальное страхование, должна быть конвертирована во вьетнамские донги по среднему курсу покупки четырех государственных коммерческих банков посредством банковского перевода.
Наиболее часто упускаемый из виду аспект для определения обменных курсов — это временной промежуток:
- Обменный курс в конец дня 2 января применимо к первые 6 месяцев года.
- Обменный курс в конец дня 1 июля применимо к последние 6 месяцев года.
- Если эти две даты совпадают с праздником или выходным днем, компания будет использовать обменный курс следующего рабочего дня.
Таким образом, определение базовой заработной платы для уплаты взносов на социальное страхование для иностранных работников, получающих заработную плату в иностранной валюте, основывается не на обменном курсе на момент выплаты ежемесячной заработной платы, а фиксируется в двух точках в течение года. Предприятиям необходимо корректно обновлять эти две точки, чтобы избежать применения неверного обменного курса в течение полугодия.
Ограничения по заработной плате для отчислений в систему социального страхования для иностранных работников.
Заработная плата, используемая в качестве основы для расчета взносов на социальное страхование для иностранных работников, после определения всех компонентов и конвертации в иностранную валюту (при наличии таковой), должна по-прежнему соответствовать минимальным и максимальным предельным значениям согласно Закону о социальном страховании 2024 года:
- Самый нижний уровень равна справочной цене на момент закрытия сделки.
- высший уровень равно 20-кратному уровню базового значения.
До отмены базовой заработной платы базовый уровень определяется базовой заработной платой в соответствии с действующим законодательством. Это заключительный и обязательный шаг перед тем, как предприятия окончательно укажут сумму заработной платы для уплаты взносов на социальное страхование иностранных работников в декларации, подаваемой в агентство социального страхования.
Четырехэтапный процесс определения размера взносов на социальное страхование для иностранных работников.
Вот четыре шага, которые помогут корпоративным бухгалтерам определить размер заработной платы для целей социального страхования иностранных работников:
- Шаг 1 – Определение субъекта: Изучите трудовой договор, срок действия договора, возраст на момент подписания и соответствующие международные соглашения (если таковые имеются), чтобы определить, подлежит ли иностранный работник обязательному участию в системе социального страхования.
- Шаг 2 – Разбор компонентов заработной платы: Сравните трудовой договор и шкалу заработной платы, чтобы классифицировать каждый пункт дохода: какая часть является заработной платой в зависимости от должности, какая – фиксированной надбавкой, какая – стабильной дополнительной выплатой, а какая – переменной в зависимости от производительности труда (не включенной в расчет взносов).
- Шаг 3 – Конвертация валюты (если применимо): Примените правильный обменный курс по состоянию на 2 января или 1 июля, исходя из среднего курса покупки для переводов из четырех государственных коммерческих банков.
- Шаг 4 – Сравнение минимального и максимального пределов и определение окончательной суммы взносов: Сравните результаты с минимальным и максимальным базовыми уровнями (в 20 раз превышающими базовый уровень), чтобы определить окончательную сумму взносов на социальное страхование для иностранных работников на рассматриваемый период.
Распространенные ошибки при определении размера заработной платы для целей социального страхования иностранных работников.
Во-первых, в заработную плату, используемую в качестве основы для взносов, включаются премии за производительность и премии за продажи. Это наиболее распространенная ошибка, в результате которой заработная плата, используемая для расчета взносов на социальное страхование для иностранных работников, оказывается выше установленного законом уровня.
Во-вторых, иностранная валюта конвертировалась по обменному курсу на день выплаты зарплаты, а не по фиксированному обменному курсу, установленному на 2 января и 1 июля. Эта ошибка часто сохранялась в течение всего шестимесячного периода, прежде чем её обнаруживали.
В-третьих, игнорирование исключенных групп. Путаница между сотрудниками, переведенными внутри компании, или сотрудниками, достигшими пенсионного возраста, и теми, кто обязан участвовать в обязательном социальном страховании.
В-четвертых, неспособность обновить базовый уровень при возникновении изменений. Это приводит к применению неверного нижнего или верхнего предела при окончательном расчете заработной платы для целей социального страхования иностранных работников.
Контрольный список перед окончательным оформлением заработной платы для уплаты взносов на социальное страхование иностранных работников.
Краткий контрольный список перед окончательным оформлением заработной платы для уплаты взносов на социальное страхование иностранных работников:
- Подтверждение того, что иностранные работники подлежат обязательному участию в системе социального страхования в соответствии с пунктом 2 статьи 2 Закона о социальном страховании 2024 года.
- Исключить случаи, не соответствующие критериям участия (внутренние переводы, достижение пенсионного возраста, международные договоры).
- Четко классифицировать заработную плату, пособия и дополнительные выплаты в соответствии со статьей 7 Указа 158/2025/ND-CP.
- Исключите переменные, связанные с производительностью и результатами деятельности, из расчета при закрытии сделки.
- Произведите конвертацию иностранной валюты по правильному обменному курсу и в установленные сроки (если заработная плата выплачивается в иностранной валюте).
- Сравните уровни пола и потолка с текущими опорными уровнями.
Учитывая необходимость проведения тщательной и детальной проверки, многие компании с иностранными кадрами и прямыми иностранными инвестициями выбрали именно это решение. аутсорсинг бухгалтерских услуг Мы полагаемся на специализированные и опытные подразделения, такие как MAN – Master Accountant Network, чтобы гарантировать, что определение взносов на социальное страхование для иностранных работников всегда соответствует последним нормативным требованиям, вместо того чтобы оставлять это на усмотрение внутренних отделов, что сопряжено с риском ошибок.
Заключить
В соответствии с Законом о социальном страховании 2024 года и Постановлением 158/2025/ND-CP, определение размера заработной платы для уплаты взносов на социальное страхование для иностранных работников основывается на трех ключевых моментах:
- Определите правильную целевую аудиторию.
- Точно разложите составляющие части заработной платы.
- И используйте правильный обменный курс, если заработная плата выплачивается в иностранной валюте.
Игнорирование любого из этих принципов подвергает предприятия риску недоплаты или неправильной оплаты труда, что напрямую влияет на права сотрудников.
Эта задача требует регулярного пересмотра трудовых договоров, шкал заработной платы и валютных курсов в двух фиксированных точках каждый год, а не на основе одной фиксированной цифры. Если ваша компания нанимает иностранных работников и не уверена, как определить заработную плату для целей социального страхования, команда экспертов MAN – Master Accountant Network готова вам помочь. tư vấn проверить все платежные ведомости или внедрить полный пакет программного обеспечения. Бухгалтерские услуги для иностранных компаний Для обеспечения того, чтобы обязательства по социальному страхованию иностранных работников всегда были точными и актуальными в соответствии с законодательными нормами.
Свяжитесь с MAN – Master Accountant Network Бесплатная поддержка и консультации!
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Zalo: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
- Профиль компании в Google: Посмотреть профиль MAN – Master Accountant Network в Google Business Profile
- Основатель LinkedIn: Просмотрите профиль эксперта Ле Хоанг Туена на LinkedIn.
Ответственный за производство и профессиональную проверку контента: г-н. Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Он является сертифицированным аудитором (CPA) Вьетнама с более чем 30-летним опытом работы в области бухгалтерского учета, аудита, налогообложения и корпоративного юридического консультирования.
Часто задаваемые вопросы о расчете взносов на социальное страхование для иностранных работников
Для каких иностранных работников размер заработной платы подлежит обязательному отчислению в фонд социального страхования?
Иностранные работники, занятые на предприятиях во Вьетнаме по срочным трудовым договорам на срок 12 месяцев и более, освобождаются от следующих условий: внутренний перевод внутри предприятия, достижение пенсионного возраста на момент подписания договора или действие иных положений международных договоров.
Включаются ли премии за производительность и премии за продажи в заработную плату, используемую для расчета взносов на социальное страхование для иностранных работников?
Нет. Надбавки и дополнительные выплаты, размер которых колеблется в зависимости от производительности труда, процесса работы или качества работы, не включаются в заработную плату, используемую в качестве основы для расчета взносов.
Как рассчитывается заработная плата для целей социального страхования для иностранных работников, получающих заработную плату в долларах США?
Расчет основан на среднем курсе покупки через банковский перевод в 4 государственных коммерческих банках, определенном на конец 2 января (действует за первые 6 месяцев года) и на конец 1 июля (действует за последние 6 месяцев года).
Существует ли максимальный лимит заработной платы для уплаты взносов на социальное страхование для иностранных работников?
Да. Максимальная ставка в 20 раз превышает базовую ставку на момент закрытия сделки; минимальная ставка равна базовой ставке.
Какие обязанности несут предприятия при определении базовой заработной платы для иностранных работников, на которую начисляются взносы на социальное страхование?
Работодатели несут ответственность за правильное определение заработной платы, используемой в качестве основы для отчислений, вычет доли работника в отчислениях и одновременную выплату этих средств в фонд социального страхования. Они также должны регулярно пересматривать трудовые договоры, структуру заработной платы и соответствующие валютные курсы.






