
С 1 июля 2026 года вьетнамское бизнес-сообщество официально вступает в новый этап с вступлением в силу поправок к Закону об управлении налогами. В контексте всесторонней цифровизации одним из наиболее актуальных вопросов стало дополнение налоговых деклараций в связи с фундаментальными изменениями сроков получения льгот и соответствующих штрафов.
Корпоративным бухгалтерам необходимо быть в курсе последних изменений и понимать правила, касающиеся сроков подачи дополнительных налоговых деклараций. Это не только помогает предприятиям избежать крупных административных штрафов, но и демонстрирует профессиональное соответствие требованиям. В этой статье будет представлен наиболее полный, подробный и всесторонний обзор для сообщества корпоративных бухгалтеров.
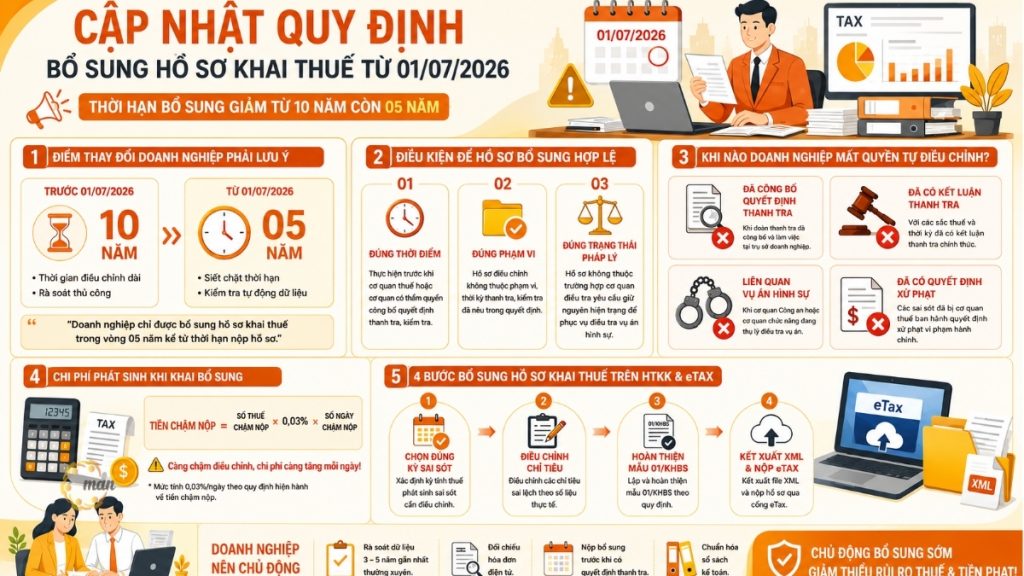
Срок подачи дополнительных налоговых деклараций с 1 июля 2026 года сокращен с 10 до 5 лет.
Самое важное изменение, которое должен понять каждый предприниматель и бухгалтер, заключается в следующем: Закон о налоговом администрировании 2019 года В настоящее время срок для внесения исправлений и корректировок в налоговые декларации составляет 10 лет. Однако с 1 июля 2026 года это право было значительно ужесточено, чтобы соответствовать скорости автоматизированных проверок налоговых органов.
Как предусмотрено в пункте 5 статьи 12 измененного Закона об администрировании налогов.
В частности, если налогоплательщик обнаружит ошибки или упущения в своей налоговой декларации или других платежах, уже представленных в налоговые органы, ему разрешается дополнить налоговую декларацию только в течение 5 лет. Этот период отсчитывается с даты истечения срока подачи налоговой декларации за соответствующий налоговый период.
Сокращение временного периода с 10 до 5 лет создает огромную нагрузку на системы хранения и проверки данных предприятий. Следовательно, бухгалтерские операции должны быть безошибочными. Это требует от предприятий более строгих, чем когда-либо прежде, процедур внутреннего контроля.
Условия, при которых дополнительные документы к налоговой декларации будут приняты в установленном законом порядке.
Для того чтобы изменения в налоговой декларации были юридически действительными и признаны налоговыми органами в качестве упреждающих корректировок, предприятия должны соответствовать трем предварительным условиям:
- Сроки: Это необходимо сделать до того, как налоговые органы или компетентные ведомства объявят о решении провести проверку или аудит.
- Объем документов: Измененные документы не должны подпадать под объем или период проверки или аудита, как это четко указано в решении.
- Правовой статус: Данное дело не подпадает под категорию, в соответствии с которой следственный орган требует хранить его в текущем состоянии для облегчения расследования уголовных дел.
Особые случаи для дополнения налоговой декларации после аудита.
Новым, чрезвычайно гуманным, но в то же время сложным аспектом измененного Закона 2026 года является механизм привлечения к ответственности в случае обнаружения ошибок, связанных с проверенным периодом. Пункт d, статья 5, раздел 12 предусматривает отдельный план действий в этом случае.
Если налогоплательщик обнаружит ошибки, связанные с объемом проверки, которые приведут к увеличению суммы подлежащего уплате налога или уменьшению суммы освобожденного, уменьшенного или возвращенного налога, предприятие все равно имеет право дополнить налоговую декларацию в виде пояснительного документа.
Процесс обработки этих пояснительных документов выглядит следующим образом:
- Бухгалтер компании по собственной инициативе направляет в налоговые органы объяснения допущенных ошибок.
- Налоговые органы несут ответственность за проверку обоснованности пояснительных документов.
- В случае одобрения налоговая служба выдает официальное уведомление, разрешающее внесение корректировок.
Примечание: Хотя корректировки допускаются, в данном случае налогоплательщик все равно будет рассматриваться в соответствии с правилами так, как если бы налоговые органы выявили нарушения в ходе проверки. Это направлено на обеспечение справедливости и предотвращение использования лазеек для уклонения от финансовой ответственности после завершения проверки.
В каких случаях предприятиям запрещено подавать дополнительные документы для налоговой декларации?
В 2026 году в законодательстве будет четко определена «красная линия», за которой право бизнеса на саморегулирование будет полностью приостановлено. Предприятиям категорически будет запрещено дополнять налоговые декларации в следующих четырех распространенных ситуациях:
- Данные записи находятся в рамках проверки, проводимой в головном офисе: после того, как инспекционная группа объявит о своем решении и приступит к работе на месте, любые последующие корректировки содержания проверки не будут считаться добровольными.
- В официальном отчете о проверке сделан вывод: за налоговые периоды и за периоды, за которые составлен официальный отчет, предприятие больше не имеет права произвольно изменять данные в системе.
- Что касается уголовных дел: это относится к случаям, когда полиция или другие соответствующие органы расследуют дело, непосредственно связанное с данным налоговым делом.
- Наложены административные санкции: ошибки официально оформлены юридически обязательным административным решением налогового органа.
Будут ли мне назначены штрафы за подачу дополнительных налоговых деклараций?
Самый главный вопрос для бухгалтеров часто касается понесенных расходов. Налоговая политика 2026 года продолжает поощрять самодисциплину, но также крайне строго относится к прокрастинации.
Случаи, когда административные санкции отменяются.
Предприятия не будут подвергаться административным штрафам, если они заблаговременно дополнят свои налоговые декларации до того, как власти объявят о решении провести проверку в их головном офисе. Однако это освобождение должно сопровождаться тремя обязательными действиями:
- Внесите полную сумму задолженности по налогам в государственный бюджет.
- Все штрафы за просрочку платежей оплачиваются в режиме реального времени.
- Пройдите все необходимые процедуры прозрачного разъяснения, прежде чем вас обнаружат в результате профессиональных мер налоговых органов.
Как рассчитать штрафы за несвоевременную уплату налогов при подаче дополнительных документов в налоговую декларацию.
Задержка корректировки приведет к ежедневному увеличению затрат предприятия. Формула расчета штрафов за просрочку платежа выглядит следующим образом:
|
Штраф за просрочку платежа = Сумма просроченного налога x 0,03% x Количество дней просрочки |
В данном контексте: количество дней просрочки платежа рассчитывается со дня, следующего за крайним сроком уплаты налога, до фактической даты платежа.
Подробнее: Штрафы за несвоевременную подачу налоговых деклараций.
Необходимые документы для дополнения и точного заполнения налоговой декларации.
Для обеспечения бесперебойного и успешного процесса подачи налоговой декларации в электронном виде бухгалтерии необходимо подготовить полный комплект необходимых юридических документов. Ниже приведено краткое описание документов, необходимых для подачи налоговой декларации.
| Файл | Статус | Цель использования |
| Дополнительная декларационная форма | Обязательно | Обновите данные в соответствии с периодом, в котором произошла ошибка. |
| Форма пояснения 01/KHBS | Обязательно | Объясните разницу, увеличение или уменьшение показателей. |
| Подробный файл с пояснениями | Обязательно | Чётко и конкретно укажите фактические причины ошибок (объективные или субъективные). |
| Книги, счета-фактуры и подтверждающие документы. | В зависимости от обстоятельств | Используйте это в качестве основы для сравнения с новыми данными при необходимости. |
| Подтверждение оплаты непогашенной задолженности (если таковая имеется) | Обязательно | Подтверждение выполнения дополнительных финансовых обязательств. |
Документы для дополнительной налоговой декларации должны быть подготовлены тщательно, с обеспечением согласованности и соответствия данных между заявленными цифрами, бухгалтерскими документами и фактическими финансовыми обязательствами. Отсутствие каких-либо документов, особенно пояснений или дополнительных подтверждающих документов, может привести к тому, что налоговые органы запросят дополнительные разъяснения или затянут процесс обработки. Поэтому предприятиям следует внимательно проверять свои документы перед подачей, чтобы обеспечить бесперебойный и соответствующий требованиям процесс подачи налоговой декларации и минимизировать потенциальные риски.
Инструкции по заполнению налоговых деклараций в системах HTKK и eTax.
В 2026 году, благодаря всесторонней синхронизации данных электронных счетов-фактур, добавление записей налоговых деклараций в программное обеспечение HTKK и портал eTax стало более интуитивно понятным, но требует абсолютной точности.
Шаг 1: Определите и выберите правильный налоговый период, в котором произошла ошибка.
Это решающий шаг. Бухгалтер должен выбрать правильный отчетный период, в котором произошла ошибка, а затем выбрать опцию «Дополнительная подача отчетности». Ни при каких обстоятельствах нельзя подавать корректировки в текущем периоде в связи с ошибками из предыдущих лет.
Шаг 2: Скорректируйте данные с учетом расхождений в фактических показателях эффективности.
Система отобразит последние представленные данные. Бухгалтер компании введет правильные цифры в соответствующие поля. При внесении поправок в налоговую декларацию система автоматически пересчитает разницу в налогах и рассчитает штраф за несвоевременную уплату.
Шаг 3: Заполните форму 01/KHBS
Бухгалтеры должны предоставить подробное объяснение причин ошибки: была ли она вызвана ошибкой в счете-фактуре, неправильным применением налоговой ставки, отсутствием подтверждающих документов и т. д. Прозрачность и честность на этом этапе помогают свести к минимуму вероятность вызова в налоговые органы для дачи прямого объяснения.
Шаг 4: Сгенерируйте XML-файл и отправьте его через eTax.
Экспортируйте налоговую декларацию в стандартном формате XML, используйте цифровую подпись компании для отправки в систему Главного налогового управления. После отправки немедленно уплатите любые дополнительные налоги (если применимо), чтобы система немедленно прекратила начисление штрафов за несвоевременную уплату.
Подайте дополнительные налоговые декларации по каждому конкретному виду налога.
Каждый вид налога имеет свои специфические особенности, которые бухгалтеры должны учитывать при внесении корректировок:
Дополнение к декларациям по налогу на добавленную стоимость (НДС).
Это наиболее распространенный случай, обычно связанный с отсутствием исходящих счетов-фактур или путаницей с недействительными входящими счетами-фактурами. Если внесение изменений в налоговую декларацию приводит к увеличению суммы вычитаемого НДС, перенесенного на следующий период, бухгалтер должен убедиться, что эта цифра точно отражена в налоговой декларации за текущий период.
Дополнение к декларациям по корпоративному подоходному налогу (КПН)
Ошибки при расчете корпоративного подоходного налога часто возникают из-за неполного учета расходов без подтверждающих счетов-фактур или расхождений в доходах между бухгалтерской и налоговой документацией. Такие нарушения могут легко привести к значительной задолженности по налогам и штрафам за несвоевременную уплату, если их не устранить своевременно.
Приложение документов к декларации о подоходном налоге с физических лиц.
Часто это связано с неверными налоговыми идентификационными номерами сотрудников, отсутствием информации о иждивенцах или неправильным расчетом личных налоговых вычетов. Своевременное исправление помогает обеспечить соблюдение прав сотрудников и сохранить репутацию компании.
Распространенные ошибки, которые часто допускают корпоративные бухгалтеры при подаче налоговых деклараций.
В процессе консультаций и оказания поддержки, MAN – Сеть ведущих бухгалтеров Мы выявили и указали на четыре распространенные ошибки, которые делают подачу налоговых деклараций неэффективной или контрпродуктивной:
- Только внутренние корректировки бухгалтерского учета: бухгалтеры вносят корректировки в программное обеспечение, но забывают предоставить документы в налоговые органы. Если внутренние данные и налоговые данные расходятся, компания попадает в список компаний с высоким риском. В этом случае компании следует заблаговременно обратиться за консультацией. услуги по восстановлению бухгалтерских записей привести в порядок и стандартизировать всю систему данных.
- Неправильный период корректировки: вместо того, чтобы вернуться к точному времени возникновения ошибки, бухгалтер скорректировал его до текущего периода. Это нарушает логическую согласованность цепочки налоговых данных за несколько лет.
- Забыли уплатить штрафы за просрочку платежа: Если вы просто подадите налоговую декларацию, не уплатив задолженность по налогу и проценты за просрочку, система продолжит удерживать задолженность и ежедневно начислять штраф.
- Менталитет «ждать, пока не пригласят на проверку»: это самая опасная ошибка. Благодаря автоматизированным технологиям управления в 2026 году налоговые органы смогут легко выявлять несоответствия. Ожидание решения аудитора перед внесением дополнений в налоговую декларацию приведет к чрезвычайно высоким штрафам.
Эффективные стратегии проверки и дополнения налоговых деклараций.
В связи с сокращением срока действия до 5 лет, предприятиям необходима стратегия активного пересмотра условий страхования для защиты своих интересов:
- Расставьте приоритеты по ключевым направлениям: сосредоточьтесь на анализе данных за последние 3-5 лет. Обратите особое внимание на периоды со значительными колебаниями выручки или необычно резким снижением рентабельности.
- Проверка платежных документов: Убедитесь, что все счета-фактуры на покупку на сумму свыше 20 миллионов VND имеют действительные документы, подтверждающие безналичные платежи. Если какие-либо документы отсутствуют, незамедлительно внесите дополнения в налоговую декларацию, чтобы эти расходы были отклонены.
- Электронная сверка счетов-фактур: Регулярно используйте данные с портала Главного налогового управления для сверки с бухгалтерскими записями, избегая пропуска исходящих счетов-фактур или дублирования входящих счетов-фактур в декларациях.
Для обеспечения абсолютной безопасности многие предприятия заблаговременно обратились к подобным услугам. бухгалтерские услуги Авторитетные и опытные фирмы, такие как MAN – Master Accountant Network, могут проводить периодические проверки перед началом налоговых проверок.
Часто задаваемые вопросы при подаче налоговой декларации
Да. В настоящее время практически весь процесс, от подготовки дополнительных деклараций и пояснительных форм (01/KHBS) до подачи деклараций и наложения штрафов за несвоевременную уплату налогов, осуществляется онлайн через портал eTax (100%).
Если предприятие заблаговременно выявляет ошибки и предоставляет дополнительные документы к налоговой декларации до того, как налоговые органы объявят о решении по результатам проверки или аудита, оно, как правило, не будет подвергаться административным штрафам. Однако предприятие все равно должно будет уплатить полную сумму задолженности по налогам и любые проценты за просрочку платежа, предусмотренные законом.
Предприятиям не разрешается самостоятельно вносить корректировки, если дело уже находится на рассмотрении в головном офисе, получило официальное заключение о проверке, в отношении него наложены административные санкции или оно фигурирует в уголовном расследовании. В таких случаях корректировки могут быть внесены только по запросу или указанию компетентного органа.
Согласно принципам налогового управления, предприятия должны ссылаться на налоговый период, в котором произошла ошибка, для дополнения своей налоговой декларации. Внесение корректировок непосредственно в текущий период может исказить заявленные данные между годами и создать риски при перепроверке данных налоговыми органами в электронной системе.
Да. Налогоплательщики по-прежнему имеют право подавать несколько дополнительных налоговых деклараций за налоговый период, если они продолжают обнаруживать новые ошибки, при условии, что не принято решение о проведении выездной проверки. Можно ли подать налоговую декларацию онлайн?
Будут ли наложены штрафы за подачу дополнительных налоговых деклараций до начала аудита?
В каких случаях предприятиям запрещено подавать дополнительные документы для налоговой декларации?
Следует ли предприятиям исправлять ошибки в текущем периоде или в периоде, когда ошибка произошла?
Можно ли подавать дополнительные налоговые декларации несколько раз?
Заключить
Новое постановление, требующее подачи налоговых деклараций с 1 июля 2026 года, ясно сигнализирует правительству об ужесточении контроля и высоких требованиях к точности со стороны предприятий. Пятилетнего периода достаточно для профессионализации бизнеса, но и достаточно короткого, чтобы наказывать тех, кто проявляет халатность в бухгалтерском учете.
Активная проверка и дополнение налоговых деклараций, а также выполнение финансовых обязательств — лучший способ избежать штрафов и заложить прочный финансовый фундамент. Не позволяйте мелким ошибкам прошлого превратиться в огромное финансовое бремя в будущем. Начните проверку и дополнение своих налоговых деклараций уже сегодня!
По всем вопросам или для получения дополнительной информации, пожалуйста, свяжитесь с вашей компанией. Свяжитесь с MAN – сетью ведущих бухгалтеров. Бесплатная поддержка и консультации!
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Зало: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
Производство контента: Г-н Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Аудиторы CPA Vietnam с более чем 30-летним опытом работы в области бухгалтерского учета, аудита и финансового консалтинга.






