
Для бухгалтеров каждое изменение политики электронных счетов-фактур требует пересмотра всего процесса создания и выставления счетов-фактур в бизнесе – от момента создания и применимых субъектов до процедур регистрации. Одна-единственная ошибка во времени создания счета-фактуры может привести к административным штрафам за нарушения, а также повлиять на декларирование и удержание налога на добавленную стоимость. Поэтому любые новые указания налоговых органов необходимо обновлять оперативно и точно.
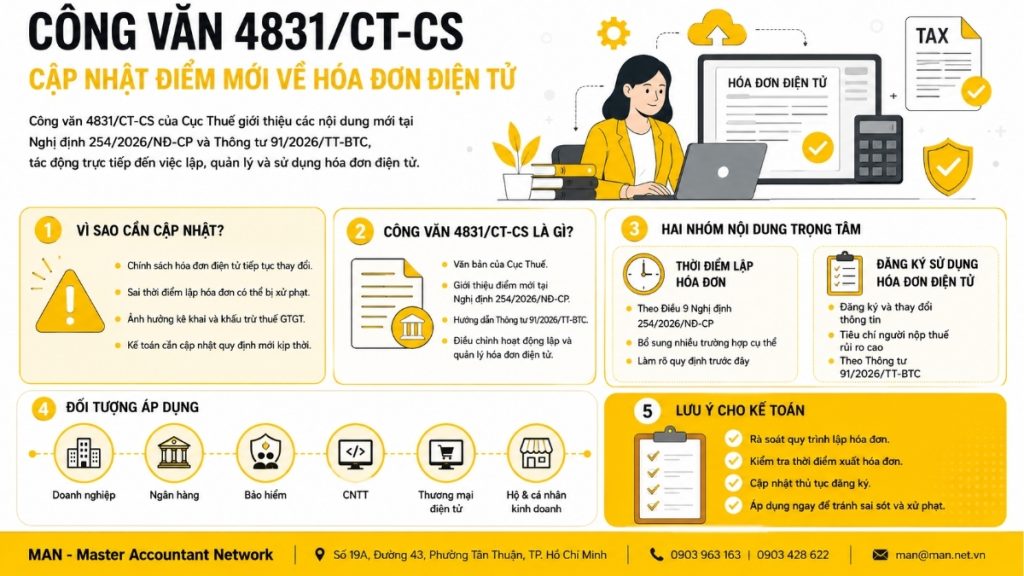
Официальный документ 4831/CT-CS Это документ, выпущенный Налоговым департаментом для ознакомления с новой и важной информацией по следующим вопросам: Постановление № 254/2026/ND-CP и Циркуляр № 91/2026/TT-BTCЭти два важных правовых документа напрямую регулируют создание, управление и использование электронных счетов-фактур. В данной статье будет систематизировано все основное содержание официального письма 4831/CT-CS, что поможет бухгалтерам в коммерческих, семейных и индивидуальных предприятиях быстро, полно и точно понять последние нормативные акты.
Что представляет собой Официальный документ 4831/CT-CS и в каком контексте он был издан?
Официальное письмо 4831/CT-CS, изданное Налоговым департаментом, направлено на ознакомление и распространение новой информации, содержащейся в Постановлении № 254/2026/ND-CP и Циркуляре № 91/2026/TT-BTC. Эти два документа напрямую влияют на процесс создания электронных счетов-фактур, а также на процедуры регистрации и изменения регистрационных данных для использования электронных счетов-фактур экономическими организациями, другими организациями, хозяйствующими группами и индивидуальными предпринимателями.
Содержание официального письма 4831/CT-CS охватывает две основные группы вопросов:
- Первая группа относится к время выставления счета Согласно статье 9 Постановления № 254/2026/ND-CP, в него внесены и уточнены многие конкретные положения по сравнению с предыдущими нормативными актами.
- Вторая группа связана с Регистрация и изменение регистрационных данных для использования электронных счетов-фактур. и Критерии для выявления налогоплательщиков с высоким риском Согласно циркуляру № 91/2026/TT-BTC.
Данный документ имеет широкое практическое значение и должен быть немедленно изучен и применен бухгалтерами этих организаций для предотвращения ошибок при составлении счетов-фактур. Он предназначен для широкого круга применений: от страховых компаний, банков, IT-компаний и предприятий электронной коммерции до малых домашних хозяйств.
Новые положения Декрета 254/2026/ND-CP изложены в Официальном письме 4831/CT-CS.

Первая часть официального письма 4831/CT-CS посвящена поправкам и дополнениям к статье 9 Указа № 254/2026/ND-CP, касающимся сроков выставления счетов-фактур. Именно эта информация вызывает наибольший интерес у многих бухгалтеров, поскольку она напрямую связана с повседневными операциями.
Добавление правил, касающихся сроков выставления счетов при получении предоплаты.
В соответствии с указаниями, содержащимися в Официальном письме 4831/CT-CS, Постановление № 254/2026/ND-CP внесло поправки в положения, касающиеся взимания задатка, предусмотренного Гражданским кодексом, для обеспечения исполнения договоров на оказание услуг. Соответственно, в отношении этой суммы задатка, предназначенной для гарантии исполнения договора, продавец... Счет не требуется.Данное положение помогает четко разграничить залог, необходимый для обеспечения контракта, и авансовый платеж за услуги, что является источником путаницы в бухгалтерской практике многих предприятий сферы услуг.
Группа услуг, оплата за которые была произведена с задержкой в 7 дней.
Еще один важный момент, упомянутый в Официальном письме 4831/CT-CS, — это добавление временного ограничения для выставления счетов за определенные услуги, которые оказываются часто и требуют времени для сверки данных между сторонами. Согласно пункту а, подпункту 4, статьи 9, счета за следующие группы услуг могут быть выставлены не позднее чем через 7 дней с момента оказания услуги:
- Услуги лоцманской проводки на море;
- Рекламные услуги на новостных сайтах;
- Услуги цифровых технологий, цифровые платформы, услуги информационных технологий (включая услуги платежных посредников, используемые на телекоммуникационных и информационно-технологических платформах, за исключением случаев, оговоренных в пункте b настоящего пункта);
- Криптовалютные услуги, услуги по поддержке торговли на углеродных биржах, страховые услуги;
- Службы безопасности;
- В соответствии с законодательством о дорожном транспорте, при оказании услуг корпоративным или организационным клиентам, службы пассажирских перевозок, использующие такси, транспортные средства, предоставляемые по контракту, и мотоциклы, должны применять программное обеспечение для поддержки транспортных перевозок.
Это отрасли, характеризующиеся непрерывными и крупномасштабными транзакциями, требующими времени для консолидации и сверки данных между системами перед выставлением официальных счетов. Уточнение этого списка в Циркуляре 4831/CT-CS помогает предприятиям в вышеупомянутых секторах быть более инициативными в процессе выставления счетов, избегая просрочки или нарушения правил, касающихся сроков выставления счетов.
Продукты и услуги, связанные с обработкой данных, с расчетным периодом не более 2 месяцев.
В дополнение к вышеупомянутой группе услуг, Циркуляр 4831/CT-CS также вводит отдельное положение в пункте b, подпункте 4, статье 9, касающееся продуктов и услуг, связанных с данными. В связи со специфическим характером, требующим более сложной сверки данных, срок выставления счетов для этой группы услуг может составлять не позднее 2 месяцев с месяца совершения транзакции.
Специальные правила для договоров сострахования
Еще один важный новый пункт, упомянутый в Официальном письме 4831/CT-CS, касается дополнительного положения в пункте o, подпункте 4, статьи 9, касающегося договоров сострахования, формы, в которой несколько страховых компаний участвуют в страховании одного и того же объекта. В частности:
- При сборе страховых взносов каждая компания-состраховщик выставляет клиенту счет, соответствующий полученной ею части взноса.
- В случаях, когда стороны уполномочивают компанию взимать страховые премии от их имени, компания, осуществляющая взимание, выставляет клиенту счет на всю сумму договора; одновременно компания, запрашивающая взимание, выставляет компании, осуществляющей взимание, счет на ту часть страховой премии, на которую она имеет право согласно договору.
- В случае расходов, связанных с приобретением товаров и услуг для компенсации или оплаты издержек по договорам сострахования, если страховая компания уполномочена производить платеж, она выставит счет-фактуру после получения средств от страховых компаний, запросивших платеж.
Данное положение помогает окончательно решить проблемы, с которыми многие страховые компании сталкивались на практике, поскольку предыдущий механизм сбора и распределения платежей между состраховщиками не содержал конкретных указаний по выставлению счетов.
Новая важная функция: таблица с подробными сведениями о транзакциях.
Одним из пунктов, подчеркнутых в Официальном письме 4831/CT-CS, является дополнительное положение в пункте r, подпункте 4, статье 9, касающееся подготовки подробных таблиц информации о транзакциях, применимых к определенным услугам, предоставляемым непосредственно индивидуальным потребителям, включая:
- Банковские услуги, услуги платежного посредничества, услуги кредитной информации;
- Торговля ценными бумагами, торговля криптовалютами и услуги поддержки для торговли на углеродных биржах;
- Страховой бизнес, услуги денежных переводов через электронные кошельки;
- Услуги по устранению и восстановлению электроснабжения;
- Услуги электронной коммерции; почтовые и транспортные услуги, непосредственно поддерживающие деятельность в сфере электронной коммерции;
- Общественный пассажирский транспорт на трамваях и автобусах; пассажирские перевозки на такси, контрактных транспортных средствах и мотоциклах;
- К услугам гостей парковка, кинопоказы и другие услуги.
Условия применения данного метода заключаются в том, что предприятие должно иметь программную систему для детального управления каждой транзакцией, с хранением в системе данных о поступлении денежных средств по каждой транзакции. После выполнения этих условий база данных с подробной информацией о транзакциях предприятия будет передана в налоговый орган с использованием таблицы сведений о транзакциях, форма 01/TTGD в Приложении III, выпущенная вместе с Циркуляром № 91/2026/TT-BTC.
Это включает в себя продажу товаров или оказание услуг в ночное время.
Кроме того, Циркуляр 4831/CT-CS также вводит дополнительные положения, применимые к случаям, когда продавцы не используют автоматизированное программное обеспечение для выставления счетов, но осуществляют сделки, связанные с продажей товаров или оказанием услуг в ночное время, как это предусмотрено Трудовым кодексом. В этом случае время выставления счета может быть перенесено на следующий рабочий день, а не требовать немедленного выставления счета ночью, как это было предусмотрено ранее, — корректировка, соответствующая операционным реалиям многих круглосуточных бизнес-моделей.
См. также: Выставление счетов-фактур в соответствии с Постановлением 254/2026/ND-CP.
Новые положения в Циркуляре 91/2026/TT-BTC, изложенные в Официальном письме 4831/CT-CS.

В дополнение к содержанию Постановления № 254/2026/ND-CP, Официальное письмо 4831/CT-CS также вводит ряд важных новых пунктов в Циркуляре № 91/2026/TT-BTC, касающихся процедур регистрации для использования электронных счетов-фактур и критериев управления рисками.
Регистрация и изменение регистрационных данных для использования электронных счетов-фактур.
Согласно официальному письму 4831/CT-CS, циркуляр № 91/2026/TT-BTC внес изменения в правила, касающиеся внесения изменений в регистрируемую информацию при использовании электронных счетов-фактур. В частности, за исключением случаев прекращения или временной приостановки использования электронных счетов-фактур, в других случаях изменения информации потребуется биометрическая аутентификация.
Согласно новым правилам, экономические организации, другие организации, хозяйствующие домохозяйства и индивидуальные предприниматели должны обновлять свою информацию, используя форму № 01/ĐKTĐ-HĐĐT из Приложения III, выпущенного вместе с Циркуляром № 91/2026/TT-BTC, через Информационную систему управления налогами или через поставщика услуг электронного выставления счетов.
В официальном документе 4831/CT-CS также проводится сравнение данного положения с Постановлением № 70/2025/ND-CP, согласно которому в случаях, когда налогоплательщики изменяют информацию для использования электронных счетов-фактур в связи с изменением информации о законном представителе, представителе хозяйствующего домохозяйства, индивидуальном предпринимателе, участнике, вносящем взносы, или владельце, процедуры должны осуществляться в соответствии с отдельным положением пункта 1а статьи 6.
Кроме того, еще одно важное изменение, упомянутое в Официальном письме 4831/CT-CS, заключается в том, что Продлить срок предоставления пояснений, дополнительной информации и документов. начиная с 2 дней 3 рабочих дняЭто относится к случаям, когда налоговая служба направляет налогоплательщикам уведомление с просьбой предоставить пояснения или дополнительные документы, касающиеся регистрации использования электронных счетов-фактур. Продление срока на один рабочий день создает более благоприятные условия для предприятий и домашних хозяйств для подготовки полного комплекта документов, позволяя избежать штрафов за несоблюдение ранее установленного срока.
Критерии выявления налогоплательщиков с высоким риском в процессе регистрации для использования электронных счетов-фактур.
Последний пункт, затронутый в Официальном письме, касается изменения критериев определения налогоплательщиков с высоким риском в статье 7 Циркуляра № 91/2026/TT-BTC. В частности, критерий № 3 изменен и теперь гласит: налогоплательщики, которые регистрируют адрес своего головного офиса. Конкретный адрес, соответствующий административным границам, отсутствует.или зарегистрироваться по адресу квартирабудут считаться группой высокого риска.
Однако в этом положении также указаны исключения:
Это не относится к квартирам или частям многоквартирных домов, разрешенным для коммерческого использования в соответствии с законом, и существуют исключения для отдельных предприятий.
Это тот момент, на который бухгалтерам и владельцам бизнеса следует обратить особое внимание при регистрации или проверке адреса головного офиса, чтобы избежать попадания в группу высокого риска, что приведет к более тщательному контролю при использовании электронных счетов-фактур.
Для предприятий с ограниченными возможностями внутреннего бухгалтерского учета соблюдение таких нормативных актов, как Циркуляр 4831/CT-CS, может стать значительной проблемой. В этом случае использование полное бухгалтерское обслуживание Это решение помогает предприятиям быть уверенными в точности и своевременности применения новой политики электронного выставления счетов, минимизируя при этом риски, связанные со сроками создания счетов и процедурами регистрации.
На что следует обратить внимание корпоративным бухгалтерам в официальном письме 4831/CT-CS?
На основании информации, содержащейся в Официальном письме 4831/CT-CS, бухгалтерам предприятий, домашних хозяйств и индивидуальных предпринимателей следует заблаговременно выполнять следующие задачи:
- Проанализируйте процесс выставления счетов для каждой конкретной отраслевой группы, особенно для тех, где действуют особые правила в отношении сроков выставления счетов, например, услуги по сверке данных, страховые услуги и услуги пассажирских перевозок с использованием технологий.
- Проанализируйте существующую систему электронного выставления счетов, чтобы определить, относится ли данное подразделение к категории организаций, обязанных составлять таблицу сведений о транзакциях в соответствии с формой 01/TTGD (Form No. 01/TTGD), и затем спланируйте соответствующее обновление системы.
- Подготовьте необходимые документы и процедуры для биометрической аутентификации при внесении изменений в информацию, указанную в вашем электронном счете-фактуре, и обратите внимание, что срок подачи нового пояснения составляет 3 рабочих дня.
- Проверьте зарегистрированный адрес головного офиса, особенно для предприятий, расположенных в многоквартирных домах, и сравните его с недавно пересмотренными критериями высокого риска.
- Во всех конкретных случаях бухгалтерам следует обращаться непосредственно к полному тексту Официального письма 4831/CT-CS, а также к Постановлению № 254/2026/ND-CP и Циркуляру № 91/2026/TT-BTC для получения наиболее точной информации, избегая неправильного применения из-за неполного понимания нормативного контекста.
Для недавно созданных предприятий или предприятий, не имеющих собственного бухгалтерского отдела, такая форма бухгалтерского учета нанять бухгалтерские услуги Благодаря наличию специализированных и опытных подразделений, таких как MAN – Master Accountant Network, мы являемся оптимальным выбором для обеспечения своевременного внесения и применения всех изменений, предусмотренных Циркуляром 4831/CT-CS и связанными с ним документами, в установленные сроки.
Заключить
В официальном документе 4831/CT-CS систематизированы три важные группы содержания:
- Сроки выставления счетов варьируются в зависимости от конкретных обстоятельств, как это предусмотрено в Постановлении № 254/2026/ND-CP;
- Правила регистрации и внесения изменений в информацию для использования электронных счетов-фактур;
- Критерии для выявления налогоплательщиков с высоким риском указаны в Циркуляре № 91/2026/TT-BTC.
Все это напрямую влияет на повседневную работу по созданию и управлению электронными счетами-фактурами для предприятий, частных лиц и индивидуальных предпринимателей.
Понимание и правильное применение правил, изложенных в Официальном письме 4831/CT-CS, не только помогает предприятиям соблюдать налоговое законодательство, но и минимизирует риск штрафов за ошибки во времени выставления счетов или процедурах регистрации.
Если вашему бизнесу необходимы более конкретные рекомендации по применению этого подхода в реальных условиях, пожалуйста, свяжитесь с нами. Свяжитесь с MAN – сетью ведущих бухгалтеров. получить поддержку.
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Zalo: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
- Профиль компании в Google: Посмотреть профиль MAN – Master Accountant Network в Google Business Profile
- Основатель LinkedIn: Просмотрите профиль эксперта Ле Хоанг Туена на LinkedIn.
Ответственный за производство и профессиональную проверку контента: г-н. Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Он является сертифицированным аудитором (CPA) Вьетнама с более чем 30-летним опытом работы в области бухгалтерского учета, аудита, налогообложения и корпоративного юридического консультирования.
Часто задаваемые вопросы об официальном документе 4831/CT-CS
Какие предприятия обязаны подготовить таблицу с подробными данными о транзакциях в соответствии с инструкциями, изложенными в официальном письме 4831/CT-CS?
Это компании, предоставляющие услуги непосредственно индивидуальным потребителям в таких секторах, как банковское дело, платежные посредники, страхование, ценные бумаги, электронная коммерция, пассажирские перевозки и т. д., и имеющие программные системы, которые детально управляют каждой транзакцией.
Обязательна ли биометрическая аутентификация при изменении регистрационных данных для электронного выставления счетов?
В соответствии с содержанием официального письма 4831/CT-CS, за исключением случаев прекращения или временной приостановки использования электронных счетов-фактур, все остальные случаи изменения регистрационной информации должны подтверждаться с помощью биометрической аутентификации.
Каков крайний срок предоставления пояснений и дополнительной информации по запросу налоговых органов?
В соответствии с указаниями, содержащимися в Официальном письме 4831/CT-CS, этот срок увеличен с 2 до 3 рабочих дней.






