
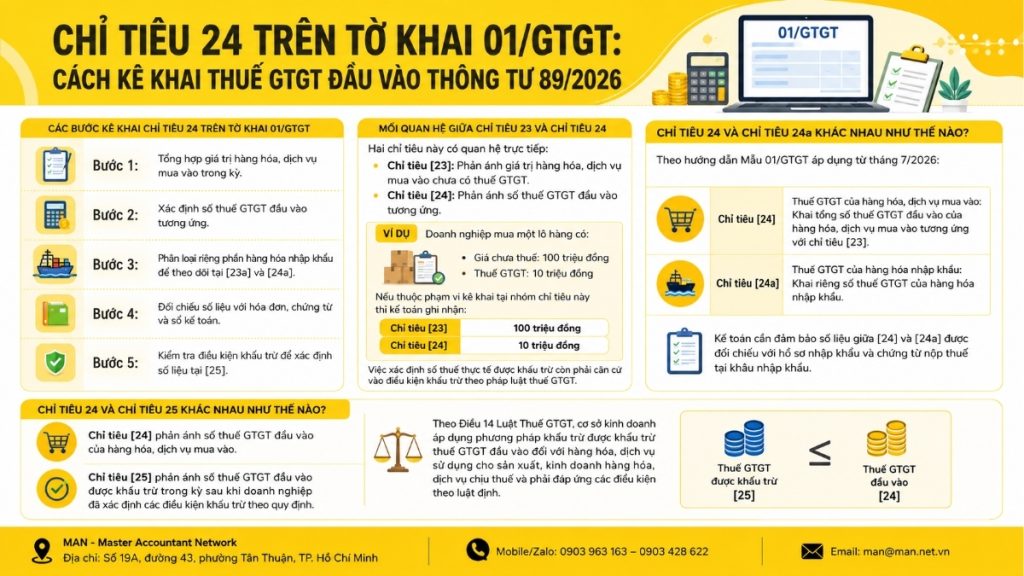
Пункт 24 формы декларации 01/GTGT используется для отражения общей суммы входящего НДС товаров и услуг, приобретенных в период, соответствующий стоимости покупки, заявленной в пункте [23]. Начиная с налогового периода июля 2026 года, предприятия должны внедрять форму 01/GTGT, выпущенную в соответствии с Циркуляром 89/2026/TT-BTC.
Однако пункт [24] не является синонимом суммы вычитаемого НДС. Бухгалтерам необходимо четко различать пункт [24] от [24a] и [25] и проверять условия вычета в соответствии с Законом об НДС и Постановлением 181/2025/ND-CP, прежде чем определять сумму вычитаемого налога.
В данной статье представлены подробные указания по пункту 24 формы 01/GTGT, порядок определения цифр, взаимосвязь с соответствующими пунктами, практические примеры и распространенные бухгалтерские ошибки, встречающиеся в процессе подачи декларации по НДС в 2026 году.
Что означает пункт 24 в форме 01/GTGT?
Согласно инструкциям к форме 01/GTGT, применяемой с 1 июля 2026 г., пункт [24] называется «НДС на приобретенные товары и услуги» и используется для декларирования общей суммы входящего НДС на приобретенные товары и услуги, соответствующей стоимости, указанной в пункте [23].
Проще говоря, это можно понять следующим образом:
- Показатель [23]: Стоимость приобретенных товаров и услуг без НДС.
- Индикатор [24]: Входящий НДС, соответствующий товарам и услугам, приобретенным по индикатору [23].
Данные в пункте [24] служат основой для дальнейшего определения бухгалтером входящего НДС, подлежащего вычету в пункте [25].
Какой налоговый пункт отражен в пункте 24 формы 01/GTGT?
В профессиональной деятельности бухгалтерам необходимо составлять расчеты по входящему НДС, начисленному на товары и услуги, приобретенные в течение отчетного периода, на основании подлинных счетов-фактур, подтверждающих документов и соответствующих документов об уплате налогов.
Для импортируемых товаров в новой форме декларации есть пункт [24a] для отдельного указания суммы НДС импортируемых товаров. Пункт [24a] является частью общей суммы входящего НДС, отраженной в [24].
Поэтому при подготовке налоговой декларации бухгалтеры должны не только смотреть на сумму налога, подлежащую вычету, но и тщательно сравнивать данные о покупках, прежде чем определять показатель [25].
Является ли пункт 24 суммой подлежащего вычету НДС?
Нет. Это самая распространенная ошибка при подаче деклараций по НДС.
Их можно различить следующим образом:
| Цель | Содержание | Природа |
| [23] | Стоимость приобретенных товаров и услуг | Цена покупки без НДС |
| [23a] | Стоимость импортируемых товаров | Стоимость импорта указывается отдельно. |
| [24] | Налог на добавленную стоимость (НДС) на приобретенные товары и услуги. | Общая сумма НДС, соответствующая [23] |
| [24a] | Налог на добавленную стоимость (НДС) на импортируемые товары | НДС на импортируемые товары декларируется отдельно. |
| [25] | В этом периоде НДС подлежит вычету. | Часть входного налога, которая соответствует требованиям для вычета. |
В соответствии с Циркуляром 89/2026/TT-BTC, форма 01/GTGT продолжает иллюстрировать взаимосвязь между группой показателей стоимости покупки, входящего НДС и вычитаемого НДС.
Поэтому не следует брать номера машин в [24] для записи в [25] без проверки условий вычета.
Для предприятий, не имеющих собственного налогового отдела или желающих лучше контролировать свою налоговую отчетность, можно использовать... полное бухгалтерское обслуживание Благодаря экспертной поддержке специализированных подразделений, таких как MAN – Master Accountant Network, предприятия могут снизить операционную нагрузку и минимизировать риски при выполнении своих налоговых обязательств.
Как заполнить пункт 24 формы 01/GTGT
Для декларирования пункта 24 в форме 01/GTGT бухгалтер должен выполнить следующие шаги:
- Шаг 1: Подведите итоги стоимости товаров и услуг, приобретенных за отчетный период.
- Шаг 2: Определите соответствующую сумму входящего НДС.
- Шаг 3: Отдельно классифицировать импортированные товары для отслеживания в пунктах [23a] и [24a].
- Шаг 4: Сравните полученные данные с счетами-фактурами, подтверждающими документами и бухгалтерскими записями.
- Шаг 5: Проверьте условия вычета, чтобы определить цифры в [25].
Взаимосвязь между индикатором 23 и индикатором 24
Эти два показателя напрямую связаны:
- Показатель [23]: Отражает стоимость приобретенных товаров и услуг без НДС.
- Индикатор [24]: Отражает соответствующую сумму входящего НДС.
Например: Компания приобрела партию товара, содержащую:
- Цена без учета налогов: 100 миллионов VND;
- НДС: 10 миллионов VND.
Если это подпадает под действие данной группы показателей, бухгалтер должен отразить это следующим образом:
- Цель [23]: 100 миллионов VND;
- Цель [24]: 10 миллионов VND.
Определение фактической суммы налога, подлежащего удержанию, также должно основываться на условиях удержания, предусмотренных законодательством о НДС.
В чём разница между индикатором 24 и индикатором 24а?
В соответствии с правилами заполнения формы 01/GTGT, действующими с июля 2026 года:
- Показатель [24] – НДС приобретенных товаров и услуг: Заявить об общей сумме входящего НДС приобретенных товаров и услуг, соответствующей показателю [23].
- Индикатор [24а] – НДС импортируемых товаров: Отдельно декларировать НДС импортируемых товаров.
Следовательно, бухгалтерам необходимо убедиться, что цифры между [24] и [24a] согласованы с импортными документами и документами об уплате налогов на этапе импорта.
Чем отличаются индикатор 24 и индикатор 25?
Это два показателя, принципиально различающиеся по своей природе.
Индикатор [24] Это отражает сумму входящего НДС на приобретенные товары и услуги.
Тем временем, индикатор [25] Это отражает сумму входного НДС, подлежащую вычету в период после того, как предприятие определило условия вычета в соответствии с действующим законодательством.
Согласно статье 14 Закона о налоге на добавленную стоимость, предприятия, применяющие метод вычета, имеют право вычитать входящий НДС на товары и услуги, используемые в производстве и предпринимательской деятельности, облагаемых налогом, при условии соблюдения ими условий, установленных законом.
Поэтому:
|
НДС, подлежащий вычету [25] ≤ Входящий НДС [24] |
В случаях, когда заявленные цифры верны, но имеется сумма входного налога, не подлежащая вычету.
Условия для вычета НДС по пункту 24
После определения пункта 24 в форме декларации 01/GTGT бухгалтер должен проверить, какая часть НДС соответствует условиям для включения в пункт [25].
Статья 14 Закона о налоге на добавленную стоимость В правилах изложены принципы и условия вычета входного НДС. Постановление 181/2025/ND-CP содержит подробные указания по вычетам, счетам-фактурам, документам и безналичным платежам.
Имеются подлинные счета и документы.
Одним из основных требований является наличие у предприятий счетов-фактур НДС на приобретение товаров и услуг, либо документов об уплате НДС на этапе импорта, либо документов об уплате НДС от имени иностранной стороны в соответствии с установленными правилами.
Указ 181/2025/ND-CP Статья 25 устанавливает правила, касающиеся счетов-фактур и документов об уплате налогов, используемых для вычета входного НДС.
Следовательно, прежде чем определить сумму налога в [24], подлежащую переводу в [25], бухгалтеру необходимо проверить:
- В счете-фактуре содержится вся необходимая информация.
- Является ли данный счет-фактура законным и действительным?
- Содержание товаров и услуг соответствует фактической коммерческой деятельности;
- Документы об уплате налогов на импортируемые товары;
- Документы, подтверждающие налоговые обязательства в случаях, когда налоги уплачиваются от имени иностранной стороны.
При необходимости предоставляются документы, подтверждающие безналичный платеж.
Согласно статье 26 Указа 181/2025/ND-CP, предприятия должны иметь документы, подтверждающие безналичный расчет за приобретенные товары и услуги, включая импортные товары, стоимостью 5 миллионов донгов и более, включая НДС, за исключением особых случаев, предусмотренных законодательством.
Это тот момент, на который бухгалтерам следует обратить особое внимание при проверке записей по входящему НДС за 2026 год. Им следует проверять не только счета-фактуры, но и платежные документы.
Товары и услуги, используемые для деятельности, облагаемой налогом.
Согласно статье 14 Закона о налоге на добавленную стоимость, входящий НДС на товары и услуги, используемые для производства и ведения бизнеса по товарам и услугам, облагаемым НДС, подлежит вычету в установленном порядке. Если товары и услуги используются одновременно как для облагаемой, так и для необлагаемой налогом деятельности, размер вычета определяется в соответствии с соответствующими правилами.
Следовательно, бухгалтерам необходимо классифицировать цель покупки, прежде чем определять сумму налога, подлежащего удержанию.
Определение суммы вычитаемого входного НДС требует от бухгалтеров одновременного сравнения счетов-фактур, подтверждающих документов, предполагаемого использования и условий оплаты. Если предприятиям по-прежнему неясно, как поступить в каждом конкретном случае, они могут обратиться к следующим ресурсам. консультационные услуги в области бухгалтерского учета получить поддержку в проверке и обработке соответствующих бизнес-операций.
Пример заполнения пункта 24 формы 01/GTGT.
Предположим, что в августе 2026 года компания А применяет метод вычета НДС и несет следующие расходы:
Операция 1: Закупка офисных принадлежностей для обеспечения работы предприятия:
- Цена без учета налогов: 20 000 000 VND;
- НДС 10%: 2 000 000 VND;
- Имеется действующий счет-фактура;
- Соответствует требованиям для получения налогового вычета.
Операция 2: Приобретение оборудования для производственных целей не подлежит вычету:
- Цена без учета налогов: 10 000 000 VND;
- НДС 10%: 1 000 000 VND;
- Эта часть налога не подлежит вычету.
Как определить данные
Индикатор [23]:
|
20 000 000 + 10 000 000 = 30 000 000 донгов |
Индикатор [24]:
|
2 000 000 + 1 000 000 = 3 000 000 донгов |
Критерий [25]: Рассчитывать только ту часть налога, которая подлежит вычету, а именно 2 000 000 донгов.
Таким образом, приведенный выше пример показывает:
- Показатель [24] отражает 3 миллиона вьетнамских донгов входного НДС;
- Индикатор [25] отражает только 2 миллиона VND вычитаемого НДС.
Главный момент заключается в том, что бухгалтеры не должны приравнивать уплаченный входящий НДС к вычитаемому НДС.
Случаи, требующие особого внимания при декларировании пункта 24.
Импортные товары
Для импортируемых товаров бухгалтерам необходимо отдельно отслеживать стоимость и НДС по показателям [23а] и [24а]. Сверку следует проводить с таможенными документами и документами об уплате налогов на этапе импорта.
Товары и услуги, используемые как для облагаемой, так и для необлагаемой налогом деятельности.
Если товары и услуги, входящие в состав предприятия, используются одновременно как для облагаемой, так и для необлагаемой налогом деятельности, предприятие должно определить подлежащую вычету часть НДС в соответствии со статьей 14 Закона о налоге на добавленную стоимость.
Это одна из причин, почему цифры в [24] и [25] могут не совпадать.
Товары и услуги, приобретенные с отсрочкой платежа или в рассрочку.
В отношении товаров и услуг, приобретаемых в рассрочку или по схеме оплаты в рассрочку на сумму 5 миллионов донгов и более, Постановление 181/2025/ND-CP содержит специальные положения, касающиеся документов, связанных с безналичными платежами.
Если срок платежа, предусмотренный договором, еще не наступил, предприятие все еще может производить вычеты в соответствии с оговоренными условиями; однако, если на дату платежа отсутствует требуемый документ о безналичном платеже, предприятие должно задекларировать и скорректировать сумму вычитаемого входного НДС соответствующим образом.
Следовательно, бухгалтерам необходимо отслеживать как сроки платежей, так и сроки получения счетов-фактур.
Входящий НДС инвестиционного проекта
Предприятиям, занимающимся инвестиционной деятельностью, необходимо различать декларации по НДС за производственную и коммерческую деятельность и декларации по инвестиционным проектам.
Суммы входящего НДС, указанные в досье инвестиционного проекта, не должны автоматически включаться в форму декларации 01/GTGT, если эти суммы необходимо декларировать с использованием формы, специально предназначенной для инвестиционных проектов.
Обработка ошибок, связанных с пунктом 24 формы 01/GTGT.
В процессе подачи налоговой декларации предприятия могут обнаружить пропущенные счета-фактуры или некорректные декларации по НДС.
Статья 14 Закона о налоге на добавленную стоимость устанавливает принципы рассмотрения случаев обнаружения ошибок или упущений в заявленных и удержанных суммах входящего НДС.
Случай 1: Были пропущены входящие счета-фактуры.
Бухгалтерам необходимо определить:
- К какому периоду относится данный счет-фактура?
- Какова сумма входящего НДС?
- Каким образом эти дополнения изменяют сумму подлежащего уплате налога или сумму налога, которую можно вычесть из налогооблагаемой базы?
- Налоговая служба уже объявила о своем решении провести аудит или проверку?
Единой формулы для обработки всех случаев отсутствия счетов-фактур не следует использовать. Метод подачи дополнительных деклараций должен основываться на влиянии ошибки на налоговые обязательства.
Случай 2: Ошибки, увеличивающие сумму подлежащего уплате налога или уменьшающие сумму подлежащего возврату налога.
Согласно пункту 1 статьи 14 Закона о налоге на добавленную стоимость, в случаях неверных или неполных деклараций, увеличивающих сумму подлежащего уплате налога или уменьшающих сумму подлежащего возврату налога, налогоплательщики обязаны подать дополнительные декларации в установленный срок в период, в котором произошла ошибка, и выполнить все связанные с этим финансовые обязательства.
Случай 3: Ошибки, которые уменьшают сумму подлежащего уплате налога или изменяют сумму налога, которая может быть вычтена.
Если ошибка лишь уменьшает сумму подлежащего уплате налога или увеличивает/уменьшает сумму вычитаемого НДС, перенесенного на следующий период, то порядок обработки должен соответствовать положениям статьи 14 Закона о НДС.
Поэтому, прежде чем подавать дополнительную налоговую декларацию, бухгалтеры должны точно определить характер и последствия ошибки.
5 распространенных ошибок при заполнении пункта 24 формы 01/GTGT.
Ниже приведены 5 распространенных и часто встречающихся ошибок при декларировании входящего НДС в пункте [24] формы декларации:
- Путаница между индикатором [24] и [индикатором 25]: следует отметить, что индикатор [24] — это входящий НДС, а индикатор [25] — это вычитаемый НДС. Бухгалтерам необходимо проверить условия вычета, прежде чем определять [25].
- Не следует сравнивать показатель [24] с показателем [23]: данные в показателе [24] должны соответствовать стоимости товаров и услуг, приобретенных в [23]. Если показатели [23] и [24] не сравниваются с сводной таблицей входящих счетов-фактур, риск ошибки при подготовке декларации будет высоким.
- Пропущен пункт [24]: Для предприятий, осуществляющих импортную деятельность, необходимо отдельно проверить НДС на импортируемые товары в пункте [24а].
- Проверка только счета-фактуры без проверки платежа: Для товаров и услуг, приобретенных на сумму 5 миллионов донгов и более, включая НДС, необходимо проверить наличие документов, подтверждающих безналичный платеж, в соответствии со статьей 26 Указа 181/2025/ND-CP.
- Несоблюдение требований к отслеживанию покупок с отсрочкой платежа: Предприятия могут иметь право на вычеты до наступления срока платежа, но им потребуется внести корректировки, если к этому сроку они не будут соответствовать требованиям к документации по безналичным платежам.
Для предприятий с большим объемом счетов-фактур, многочисленными операциями закупок или тех, у кого отсутствует специализированный налоговый бухгалтерский персонал, самостоятельное отслеживание всех счетов-фактур, подтверждающих документов и условий вычета может представлять значительные риски. В таких случаях предприятиям следует рассмотреть альтернативные решения. аутсорсинг бухгалтерских услуг Оказание помощи в ведении бухгалтерского учета, подаче налоговых деклараций и учете документации.
Контрольный список для пункта 24 перед подачей декларации по НДС формы 01/GTGT.
Бухгалтеры могут использовать следующий контрольный список:
- Все счета-фактуры и подтверждающие документы за отчетный период были сверены.
- Стоимость покупки сравнивалась в [23].
- Сумма входящего НДС определена в [24].
- При наличии НДС, сумму НДС, указанную в [24а], следует проверить отдельно.
- Счета-фактуры и документы об уплате налогов были проверены и признаны подлинными.
- Мы проверили условия безналичной оплаты покупок на сумму 5 миллионов VND и более, включая НДС.
- Товары и услуги, используемые для облагаемой и необлагаемой налогом деятельности, были классифицированы.
- Вычитаемая часть налога была правильно определена в [25].
- Мы проверили наличие вариантов отсрочки платежа, рассрочки и условий оплаты.
- Расходы по инвестиционным проектам были проверены во избежание ошибок в декларациях.
Заключить
Показатель 24 в форме декларации 01/GTGT является важным показателем, отражающим входящий НДС товаров и услуг, приобретенных в течение периода. Однако бухгалтерам следует помнить, что НДС по [24] не подлежит автоматическому вычету по [25].
В частности, необходимо тщательно проверить требования к счетам-фактурам, подтверждающим документам и безналичным платежам. Статья 26 Указа 181/2025/ND-CP в настоящее время устанавливает порог в 5 миллионов донгов, включая НДС, для требований к документам, касающимся безналичных платежей, вместо простого положения о том, что «счета-фактуры на сумму 5 миллионов донгов и более должны быть переведены через банк».
Свяжитесь с MAN – Master Accountant Network Бесплатная поддержка и консультации!
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Zalo: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
- Профиль компании в Google: Посмотреть профиль MAN – Master Accountant Network в Google Business Profile
- Основатель LinkedIn: Просмотрите профиль эксперта Ле Хоанг Туена на LinkedIn.
Ответственный за производство и профессиональную проверку контента: г-н. Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Он является сертифицированным аудитором (CPA) Вьетнама с более чем 30-летним опытом работы в области бухгалтерского учета, аудита, налогообложения и корпоративного юридического консультирования.
Часто задаваемые вопросы по пункту 24 формы 01/GTGT
Что означает пункт 24 в форме 01/GTGT?
Показатель 24 в форме декларации 01/GTGT — это показатель, используемый для декларирования общей суммы входящего НДС приобретенных товаров и услуг, соответствующей стоимости покупки в показателе [23].
Является ли пункт 24 подлежащим вычету НДС?
Нет. Показатель [24] отражает входящий НДС приобретенных товаров и услуг; показатель [25] отражает сумму входящего НДС, подлежащую вычету в период после определения условий вычета.
В чём разница между индикаторами 24 и 24a?
Индикатор [24] отражает общую сумму НДС, вносимого в приобретенные товары и услуги; индикатор [24a] используется для отдельного декларирования части НДС импортируемых товаров.
Для получения налогового вычета по счетам-фактурам на сумму свыше 5 миллионов донгов требуется банковский перевод?
Согласно статье 26 Указа 181/2025/ND-CP, товары и услуги, приобретенные на сумму 5 миллионов донгов и более, включая НДС, должны оплачиваться безналичными способами, за исключением особых случаев, предусмотренных законодательством.
Какая форма 01/GTGT будет использоваться с июля 2026 года?
Форма 01/GTGT, согласно циркуляру 89/2026/TT-BTC, применяется к налоговым периодам, начинающимся с июля 2026 года.






