
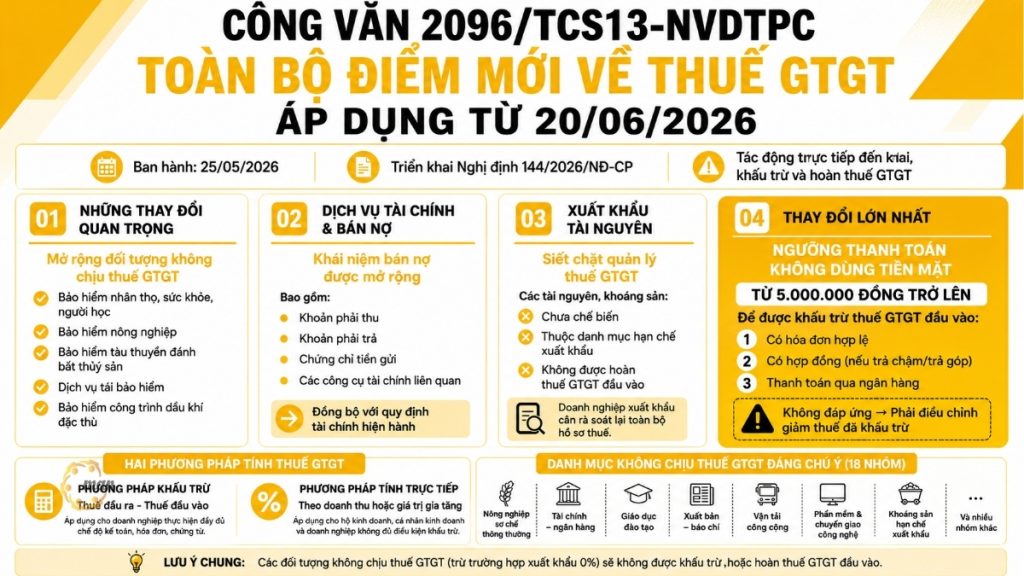
25 мая 2026 года были опубликованы налоговые правила для 13 провинций провинции Тханьхоа. Официальный документ 2096/TCS13-NVDTPC для публичного освещения и распространения ключевых изменений в Постановление 144/2026/ND-CP. Официально вступающий в силу с 20 июня 2026 года, этот документ вводит множество новых положений, которые напрямую влияют на декларирование, обработку документов и вычет входного налога для всех типов предприятий.
Это незаменимый профессиональный документ для бухгалтерского сообщества, необходимый для подготовки налоговых расчетов и деклараций начиная с середины 2026 года.
Правовой контекст и значение официального письма 2096/TCS13-NVDTPC
Официальное письмо 2096/TCS13-NVDTPC было выпущено непосредственно перед официальным вступлением в силу Декрета 144/2026/ND-CP (20 июня 2026 г.). В письме разъясняются поправки и дополнения к предыдущему Декрету 181/2025/ND-CP. Для предприятий, работающих в страховом, финансовом, сельскохозяйственном секторах и секторе экспорта ресурсов, содержание официального письма 2096/TCS13-NVDTPC напрямую изменит метод определения налоговых обязательств и прав на вычет входного налога.
Новые положения, касающиеся не облагаемых налогом субъектов, согласно официальному письму 2096/TCS13-NVDTPC.
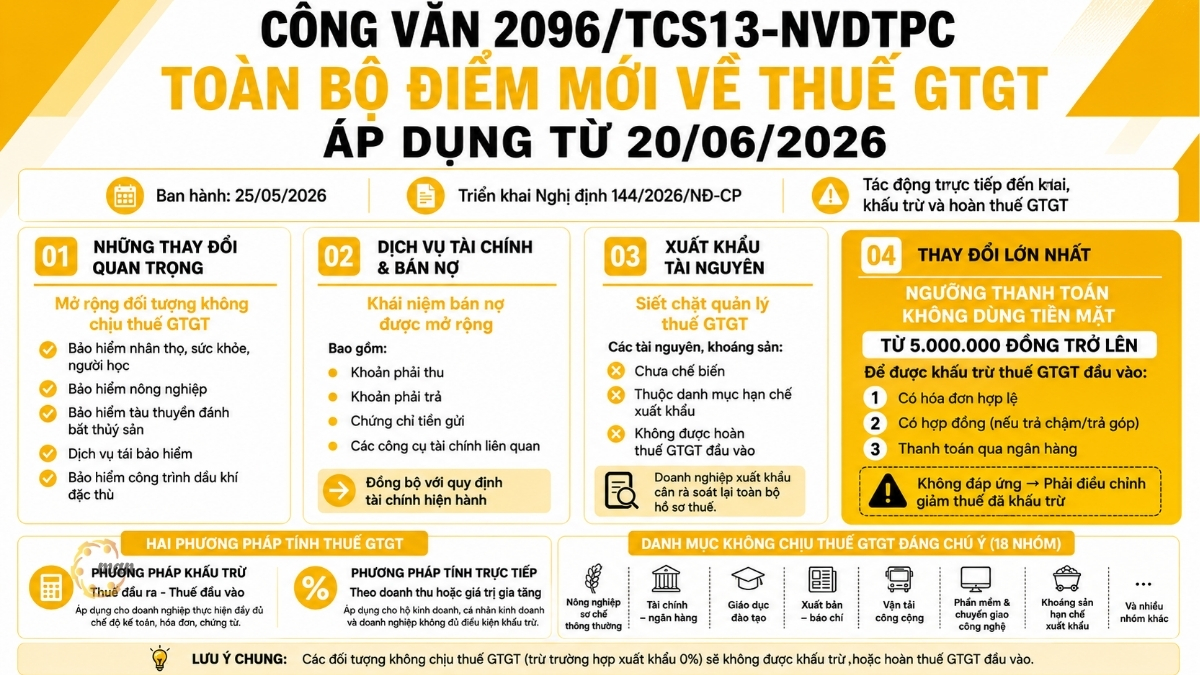
Основное внимание в Официальном письме 2096/TCS13-NVDTPC уделяется внесению поправок и дополнений в статью 4 Указа 181/2025/ND-CP. Эти изменения отражают стремление государства к поддержке социального благополучия и защите национальных ресурсов.
Расширение сферы страхового покрытия в сельском хозяйстве.
Согласно указаниям, содержащимся в Официальном письме 2096/TCS13-NVDTPC, список страховых продуктов, освобожденных от налогов, был дополнен многими конкретными видами страхования:
- Страхование человека: Сюда входят страхование жизни, медицинское страхование, страхование студентов и другие страховые услуги, непосредственно связанные с людьми.
- Сельскохозяйственное и морское экономическое страхование: страхование скота, урожая и другие виды сельскохозяйственного страхования; особенно страхование судов, лодок и оборудования, непосредственно используемого в рыболовной деятельности.
- Услуги перестрахования: предоставляются в соответствии с законами и нормативными актами, регулирующими страховую деятельность.
- Специфика нефтегазовой отрасли: страхование нефтегазовых объектов и оборудования, а также нефтяных танкеров под иностранными флагами, работающих во вьетнамских водах или в пересекающихся морских районах.
Поправки к нормативным актам, регулирующим финансовые услуги и продажу долговых обязательств.
Официальный документ 2096/TCS13-NVDTPC уточняет понятие продажи долговых обязательств в пункте 2 статьи 1 Декрета 144/2026/ND-CP. Соответственно, продажа долговых обязательств теперь не ограничивается кредитами, но также включает продажу кредиторской и дебиторской задолженности, а также депозитных сертификатов. Эта корректировка помогает привести финансовые инструменты предприятий в соответствие с правилами НДС.
Ужечь контроль над экспортом сырьевых ресурсов.
Ключевым моментом для экспортных предприятий является директива об ограничении экспорта сырья, распространенная в официальном письме 2096/TCS13-NVDTPC. Необработанные или переработанные природные ресурсы и минералы, а также те, которые включены в список запрещенных экспортных товаров (Приложения I и II к Декрету 144/2026/ND-CP), будут освобождены от налога на добавленную стоимость (НДС). Это означает, что предприятия не будут иметь права на возмещение входного НДС по этим товарам. Бухгалтерам в этом секторе необходимо уделять пристальное внимание обеспечению соблюдения требований и точности деклараций.
Нормативные акты, касающиеся брокерских комиссий и порядка определения размера конкретных доходов.
Вопрос о доходах от брокерских комиссий, который часто вызывает споры во время проверок, четко рассмотрен в Официальном письме 2096/TCS13-NVDTPC на основании статьи 2 Указа 144/2026/ND-CP.
- Комиссионные сборы в сфере страхования: Доходы от брокерских услуг в сфере страхования официально включены в список товаров, освобожденных от НДС.
- Определение конкретных доходов: Для обеспечения единообразия, Циркуляр 2096/TCS13-NVDTPC предписывает определять доходы кредитных учреждений в соответствии с Законом о кредитных учреждениях; доходы от ценных бумаг — в соответствии с Законом о ценных бумагах; а доходы от страхования — в соответствии с Законом о страховом бизнесе.
Прямые ссылки на специализированные законы упрощают для бухгалтеров сверку данных между специализированными отчетами и налоговыми отчетами, сводя к минимуму риск расхождений в данных.
Изменения порога для безналичных платежей изложены в официальном письме 2096/TCS13-NVDTPC.
Это в равной степени важно и для бухгалтерии. Статья 4 Указа 144/2026/ND-CP предусматривает существенную корректировку обязательного порога банковских платежей для целей налогового вычета, как это специально отмечено в Официальном письме 2096/TCS13-NVDTPC.
Для товаров и услуг, приобретенных в рассрочку или с отсрочкой платежа на сумму 5 000 000 донгов и более, предприятия должны строго соблюдать процедуру оформления документации, чтобы иметь право на вычет входного налога. Циркуляр 2096/TCS13-NVDTPC содержит указания по следующим трем этапам обработки:
- До истечения срока уплаты НДС: Предприятия могут временно декларировать и вычитать входящий НДС на основании письменных договоров и счетов-фактур по НДС.
- К сроку платежа: Если у предприятия отсутствуют документы, подтверждающие безналичный платеж (платеж, произведенный наличными, или платеж, срок которого еще не наступил, несмотря на просрочку), бухгалтер должен произвести корректировку для уменьшения суммы вычитаемого входного налога. Эта корректировка производится в налоговом периоде, в котором возникает обязательство по платежу по договору.
- После корректировки: если компания впоследствии произведет платеж банковским переводом и имеет действующие документы, она будет иметь право на дополнительный вычет в налоговом периоде, в котором был выдан платежный документ.
Изменение порогового значения с прежнего уровня до 5 000 000 VND в официальном письме 2096/TCS13-NVDTPC требует от предприятий пересмотреть весь процесс оплаты небольших счетов на сумму 5 миллионов VND и более.
Для подразделений с большим объемом транзакций, нанять главного бухгалтера Наличие опыта имеет решающее значение для контроля рисков и создания строгой процедуры утверждения расходов, что позволяет избежать налоговой задолженности из-за ошибок в документации.
Действующие методы расчета НДС
В соответствии со статьей 10 Закона о налоге на добавленную стоимость 2024 года и разъяснениями, содержащимися в Официальном письме 2096/TCS13-NVDTPC, во Вьетнаме в настоящее время применяются два основных метода расчета НДС:
Метод налогового вычета
Это относится к предприятиям, которые полностью соблюдают правила бухгалтерского учета, выставления счетов и оформления документации. Формула определения следующая:
|
НДС к уплате = Выходной НДС – Входной НДС, подлежащий вычету |
Примечание: В частности, вычитаемый входной НДС должен соответствовать условиям, касающимся счетов-фактур и документов о безналичных платежах, с пороговым значением в 5 000 000 VND.
Метод прямого расчета
Этот метод применим в следующих случаях:
- О добавленной стоимости: за деятельность, связанную с покупкой, продажей и обработкой золота, серебра и драгоценных камней.
- На основе выручки: Для домохозяйств, индивидуальных предпринимателей или предприятий, не отвечающих условиям вычета. Ставка 1 TP3T на выручку будет варьироваться в зависимости от отрасли (например, 11 TP3T для деятельности по переработке сельскохозяйственной продукции в соответствии с Циркуляром 2096/TCS13-NVDTPC).
Для индивидуальных предпринимателей или микропредприятий, стремящихся оптимизировать свою структуру управления, этот выбор имеет важное значение. нанять бухгалтерские услуги Это поможет упростить процедуру декларирования с использованием прямого метода, обеспечивая соответствие последней обновленной информации от налоговых органов.
Подробная информация о группах товаров и услуг, освобожденных от НДС с 20 июня 2026 года.
Чтобы помочь бухгалтерам быстро находить информацию, ниже приведен список из 18 групп тем, составленный на основе Постановления 181/2025/ND-CP, Постановления 144/2026/ND-CP и руководящих указаний в Официальном письме 2096/TCS13-NVDTPC:
- Необработанная или традиционно переработанная сельскохозяйственная продукция: к ней относятся сельскохозяйственные культуры, плантации, животноводство и продукция водного хозяйства, производимая или выловленная и продаваемая организациями или частными лицами. В Циркуляре 2096/TCS13-NVDTPC отмечается, что к традиционным методам переработки относятся: сушка, очистка от кожуры, измельчение, полировка, герметичная упаковка и охлаждение…
- В отношении сельскохозяйственной продукции, перерабатываемой и продаваемой в коммерческих целях: предприятия и кооперативы, уплачивающие налоги методом вычета и продающие их другим предприятиям или кооперативам, не обязаны декларировать или рассчитывать НДС, но имеют право на вычет входного НДС.
- Государственное жилье: Дома, продаваемые государством нынешним арендаторам в соответствии с жилищным законодательством.
- Передача прав пользования землей: в соответствии с положениями земельного законодательства.
- Страховые услуги: включая страхование людей (жизнь, здоровье, студенческое страхование), страхование сельскохозяйственной продукции, страхование рыболовных судов и перестрахование.
- Финансовые и банковские услуги: предоставление кредитов, кредитование налогоплательщиков, не являющихся кредитными учреждениями, торговля ценными бумагами, перевод капитала, продажа долговых обязательств (включая продажу дебиторской и кредиторской задолженности), торговля иностранной валютой и производными финансовыми инструментами.
- Похоронные услуги: аренда похоронного бюро, транспортировка, захоронение, перенос могилы и уход за ней.
- Гуманитарные и общественные работы: техническое обслуживание и строительство, финансируемые за счет государственных пожертвований или помощи.
- Образование и обучение: Преподавательская и профессиональная деятельность в соответствии с установленными нормами, включая сбор и распределение средств образовательными учреждениями.
- Издательское дело и пресса: газеты, журналы, информационные бюллетени, политические книги, учебники, учебные материалы, юридические тексты, книги по науке и технике, деньги и печать денег. Согласно официальному письму 2096/TCS13-NVDTPC, учебники включают справочные книги, соответствующие образовательной программе.
- Общественный пассажирский транспорт: автобусы, трамваи и внутренние водные пути, курсирующие в пределах провинций, городов или соседних территорий.
- Импорт специализированного оборудования: оборудования для научных исследований, разведки нефти и газа, самолетов и судов для создания основных фондов.
- Гуманитарная помощь и гранты: Товары, импортированные или приобретенные внутри страны за счет средств, выделенных на оказание помощи, и сертифицированные компетентным органом.
- Зона свободной торговли: товары, переваливаемые транзитом, находящиеся в пути, временно ввозимые для реэкспорта, а также импортируемое сырье для переработки на экспорт.
- Интеллектуальная собственность и технологии: передача технологий, уступка прав интеллектуальной собственности, программное обеспечение и программные услуги. В официальном письме 2096/TCS13-NVDTPC напоминается, что стоимость технологий должна быть отделена, если они сопровождаются машинами и оборудованием.
- Экспортируемые ресурсы и полезные ископаемые: Продукция, включенная в список товаров, экспорт которых ограничен, как указано в Приложениях I и II к Указу 144/2026/ND-CP (в редакции Официального письма 2096/TCS13-NVDTPC).
- Подарки и багаж: Товары, входящие в беспошлинную зону для государственных учреждений, личные подарки, реликвии и антиквариат, ввозимые государством.
- Принцип невычета: указанные выше субъекты (за исключением экспорта по коду 0%) не имеют права на вычет или возврат входящего НДС.
Если вашему бизнесу сложно соответствовать этим сложным нормативным требованиям, ознакомьтесь с этой информацией прямо сейчас. услуги налогового учета Репутация гарантирует поддержку и абсолютную безопасность во время любой налоговой проверки.
Ответы на вопросы, касающиеся официального письма 2096/TCS13-NVDTPC
Согласно официальному письму 2096/TCS13-NVDTPC, поправки к правилам, содержащиеся в Постановлении 144/2026/ND-CP, официально вступят в силу с 20 июня 2026 года. Предприятиям следует учитывать эту дату для точного декларирования налогов за налоговый период июня 2026 года или за второй квартал 2026 года.
Ранее правила, регулирующие продажу долговых обязательств, обычно понимались как относящиеся только к продаже дебиторской задолженности. Однако циркуляр 2096/TCS13-NVDTPC уточнил, что продажа долговых обязательств включает в себя как кредиторскую задолженность, так и депозитные сертификаты. Это позволяет предприятиям проводить реструктуризацию долга или торговлю долговыми обязательствами на финансовом рынке без уплаты НДС, тем самым снижая налоговую нагрузку при сложных финансовых операциях.
В официальном документе 2096/TCS13-NVDTPC подробно перечислены методы предварительной обработки, такие как: очистка, сушка, очистка от кожуры, герметичная упаковка, хранение в холодильнике и т. д. Важно отметить, что если предприятие уплачивает подлежащие вычету налоги и продает этот продукт другому предприятию или кооперативу, оно не обязано декларировать или рассчитывать НДС, но по-прежнему имеет право на вычет входного НДС. Это льготный механизм, направленный на развитие связей в цепочке создания стоимости в сельском хозяйстве. Когда будут введены в действие новые положения, изложенные в Официальном письме 2096/TCS13-NVDTPC?
Какое влияние оказывает продажа долговых обязательств, включая кредиторскую задолженность, на бухгалтерский учет?
В чём заключаются различия в правилах общей переработки сельскохозяйственной продукции, изложенных в Официальном письме 2096/TCS13-NVDTPC?
Заключить
В официальном письме № 2096/TCS13-NVDTPC Налоговое управление своевременно предоставило разъяснения по плану применения Постановления 144/2026/ND-CP. Ключевым моментом, который предприятиям необходимо немедленно изменить, является система управления дебиторской задолженностью и банковскими платежными документами по расходам, превышающим 5 миллионов донгов.
Понимание списка из 18 товаров, освобожденных от налогов, и процесса корректировки входного налога, изложенного в Циркуляре 2096/TCS13-NVDTPC, поможет предприятиям не только соблюдать закон, но и оптимизировать денежные потоки за счет точного вычета налогов. Проведите заблаговременный анализ своих запасов и обновите бухгалтерское программное обеспечение до 20 июня 2026 года, чтобы избежать нежелательных юридических рисков.
Если у вас возникнут какие-либо вопросы или потребуется помощь, пожалуйста, свяжитесь с нами. Пожалуйста, свяжитесь с MAN – Master Accountant Network:
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Зало: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
Производство контента: Г-н Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Аудиторы CPA Vietnam с более чем 30-летним опытом работы в области бухгалтерского учета, аудита и финансового консалтинга.






