Công văn 3520/VLO-QLDN1 hướng dẫn cách xuất hóa đơn đối với hàng hóa chiết khấu thương mại, khuyến mại, hai nghiệp vụ phát sinh thường xuyên nhưng cũng là nhóm sai sót hóa đơn phổ biến nhất khi quyết toán thuế. Ghi đơn giá bằng 0 đồng, không thể hiện khoản chiết khấu, hay khuyến mại sai quy định thương mại đều có thể khiến doanh nghiệp bị ấn định thuế GTGT đầu ra.
Bài viết dưới đây tóm lược những điểm kế toán cần nắm theo Công văn 3520/VLO-QLDN1, bám sát nguyên văn căn cứ pháp lý được dẫn chiếu.
Tổng quan Công văn 3520/VLO-QLDN1
Công văn 3520/VLO-QLDN1 là văn bản hướng dẫn của Thuế tỉnh Vĩnh Long, trả lời vướng mắc về lập hóa đơn và kê khai thuế GTGT với hàng hóa áp dụng chiết khấu thương mại, hàng hóa dùng để khuyến mại. Dưới đây là bảng tóm tắt nhanh thông tin của Công văn:
| Информация | Деталь |
| Число | 3520/VLO-QLDN1 |
| Орган, выдавший документ | Thuế tỉnh Vĩnh Long |
| Дата выпуска | 13/10/2026 |
| Содержание | Hướng dẫn xuất hóa đơn hàng hóa chiết khấu, khuyến mại; kê khai thuế GTGT đầu ra và lưu trữ hồ sơ |
Các căn cứ pháp lý được Công văn 3520/VLO-QLDN1 dẫn chiếu gồm:
- Điểm đ khoản 5 Phụ lục ban hành kèm theo Постановление 254/2026/ND-CP – cách thể hiện chiết khấu, khuyến mại trên hóa đơn.
- Khoản 1, khoản 2 Điều 6 và khoản 2 Điều 14 Указ 181/2025/ND-CP – giá tính thuế GTGT với hàng khuyến mại, biếu tặng và hàng có chiết khấu thương mại.
- Điểm b khoản 5 Điều 10 Циркуляр 91/2026/TT-BTC – điều chỉnh chiết khấu qua nhiều lần mua.
Với doanh nghiệp, đây là tài liệu tham chiếu thực tế để rà soát lại quy trình lập hóa đơn trước kỳ quyết toán năm 2026.
Xuất hóa đơn hàng hóa chiết khấu thương mại theo Công văn
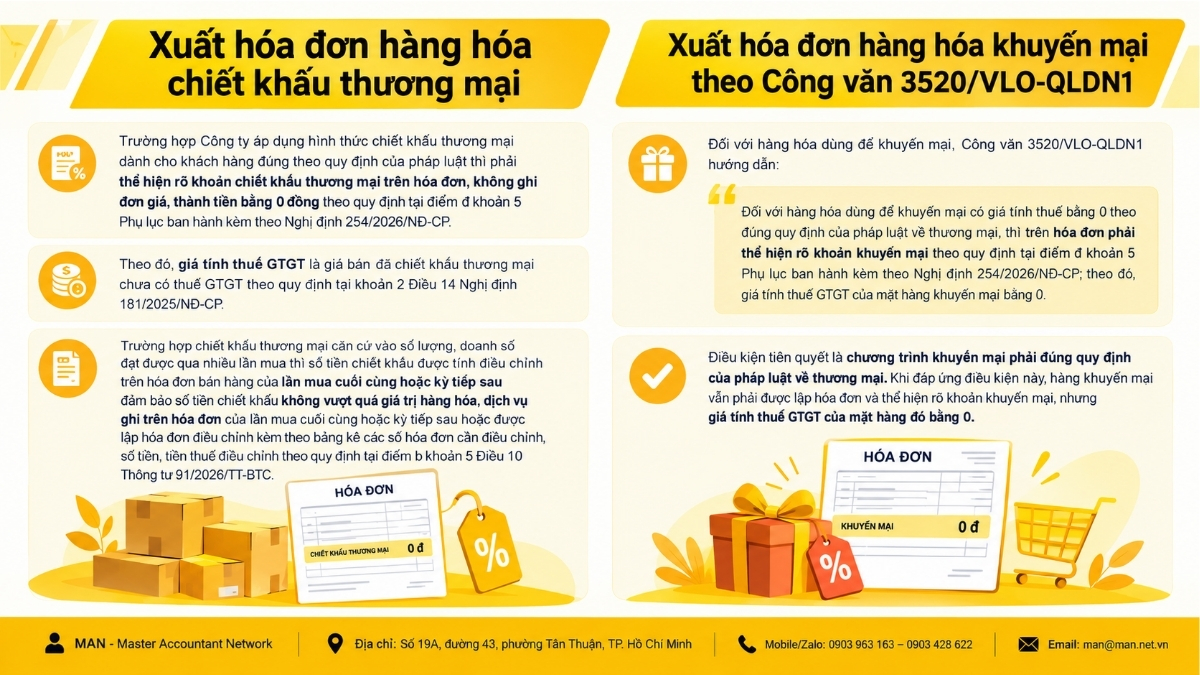
Nội dung hướng dẫn tại Công văn 3520/VLO-QLDN1 đối với hàng hóa áp dụng chiết khấu thương mại như sau:
Trường hợp Công ty áp dụng hình thức chiết khấu thương mại dành cho khách hàng đúng theo quy định của pháp luật thì phải thể hiện rõ khoản chiết khấu thương mại trên hóa đơn, không ghi đơn giá, thành tiền bằng 0 đồng theo quy định tại điểm đ khoản 5 Phụ lục ban hành kèm theo Nghị định 254/2026/NĐ-CP.
Theo đó, giá tính thuế GTGT là giá bán đã chiết khấu thương mại chưa có thuế GTGT theo quy định tại khoản 2 Điều 14 Nghị định 181/2025/NĐ-CP. Trường hợp chiết khấu thương mại căn cứ vào số lượng, doanh số đạt được qua nhiều lần mua thì số tiền chiết khấu được tính điều chỉnh trên hóa đơn bán hàng của lần mua cuối cùng hoặc kỳ tiếp sau đảm bảo số tiền chiết khấu không vượt quá giá trị hàng hóa, dịch vụ ghi trên hóa đơn của lần mua cuối cùng hoặc kỳ tiếp sau hoặc được lập hóa đơn điều chỉnh kèm theo bảng kê các số hóa đơn cần điều chỉnh, số tiền, tiền thuế điều chỉnh theo quy định tại điểm b khoản 5 Điều 10 Thông tư 91/2026/TT-BTC.
Kế toán cần lưu ý gì?
Từ hướng dẫn trên, có 03 điểm then chốt khi lập hóa đơn chiết khấu thương mại:
- Thể hiện rõ khoản chiết khấu trên hóa đơn. Không ghi đơn giá, thành tiền bằng 0 đồng cho phần hàng được chiết khấu.
- Giá tính thuế GTGT là giá bán đã chiết khấu, chưa có thuế GTGT. Thuế GTGT đầu ra tính trên giá trị sau chiết khấu.
- Chiết khấu qua nhiều lần mua
Đối với chiết khấu qua nhiều lần mua được xử lý theo một trong hai cách sau:
- Điều chỉnh trên hóa đơn của lần mua cuối cùng hoặc kỳ tiếp sau, với điều kiện số tiền chiết khấu không vượt quá giá trị hàng hóa, dịch vụ ghi trên hóa đơn đó.
- Lập hóa đơn điều chỉnh kèm bảng kê các số hóa đơn cần điều chỉnh, số tiền, tiền thuế điều chỉnh.
Например: Công ty A bán 100 thùng hàng, đơn giá 500.000 đồng, chiết khấu thương mại 5%. Hóa đơn ghi tiền hàng 50.000.000 đồng, dòng chiết khấu 2.500.000 đồng. Giá tính thuế GTGT là 47.500.000 đồng.
Xuất hóa đơn hàng hóa khuyến mại theo Công văn 3520/VLO-QLDN1
Đối với hàng hóa dùng để khuyến mại, Công văn 3520/VLO-QLDN1 hướng dẫn:
Đối với hàng hóa dùng để khuyến mại có giá tính thuế bằng 0 theo đúng quy định của pháp luật về thương mại, thì trên hóa đơn phải thể hiện rõ khoản khuyến mại theo quy định tại điểm đ khoản 5 Phụ lục ban hành kèm theo Nghị định 254/2026/NĐ-CP; theo đó, giá tính thuế GTGT của mặt hàng khuyến mại bằng 0.
Điều kiện tiên quyết là chương trình khuyến mại phải đúng quy định của pháp luật về thương mại. Khi đáp ứng điều kiện này, hàng khuyến mại vẫn phải được lập hóa đơn và thể hiện rõ khoản khuyến mại, nhưng giá tính thuế GTGT của mặt hàng đó bằng 0.
Nói cách khác, hàng khuyến mại không được “bỏ qua” việc xuất hóa đơn. Kế toán cần ghi nhận đầy đủ tên hàng, số lượng và thể hiện rõ đây là hàng khuyến mại để chứng minh nguồn gốc xuất kho khi cơ quan thuế kiểm tra.
Nguyên tắc tương tự cũng được áp dụng với hàng hóa xuất cho mục đích quảng bá sản phẩm. Bạn có thể tham khảo thêm hướng dẫn xuất hóa đơn đối với hàng mẫu để phân biệt rõ hai nghiệp vụ này.
Декларация об уплате НДС на выходе
Công văn 3520/VLO-QLDN1 phân biệt rõ hai trường hợp khuyến mại với cách kê khai thuế khác nhau.
Trường hợp 1: Khuyến mại đúng quy định pháp luật thương mại
Trường hợp Công ty thực hiện khuyến mại theo quy định của pháp luật về thương mại có giá tính thuế bằng 0 được quy định tại khoản 2 Điều 6 Nghị định 181/2025/NĐ-CP: Công ty thực hiện kê khai thuế GTGT đầu ra với giá tính thuế bằng 0 và số thuế GTGT đầu ra phát sinh bằng 0. Thuế GTGT đầu vào của hàng hóa (mua ngoài hoặc tự sản xuất) dùng để khuyến mại theo đúng quy định pháp luật thương mại được kê khai, khấu trừ thuế GTGT nếu đáp ứng đủ điều kiện khấu trừ.
Trường hợp 2: Khuyến mại không đúng quy định pháp luật thương mại
Trường hợp Công ty thực hiện khuyến mại không đúng quy định của pháp luật về thương mại thì giá tính thuế thực hiện như hàng hóa biếu, tặng, cho quy định tại khoản 1 Điều 6 Nghị định 181/2025/NĐ-CP (là giá tính thuế GTGT của hàng hóa, dịch vụ cùng loại hoặc tương đương tại thời điểm phát sinh hoạt động khuyến mại).
So sánh hai trường hợp
Để dễ dàng so sánh và đối chiếu, dưới đây là bảng so sánh giữa hai trường hợp:
| Критерии | Khuyến mại đúng quy định thương mại | Khuyến mai không đúng quy định thương mại |
| База | Khoản 2 Điều 6 Nghị định 181/2025/NĐ-CP | Khoản 1 Điều 6 Nghị định 181/2025/NĐ-CP |
| Giá tính thuế GTGT | Bằng 0 | Như hàng hóa, biếu, tặng, cho: giá tính thuế GTGT của hàng hóa, dịch vụ cùng loại hoặc tương đương tại thời điểm phát sinh hoạt động khuyến mại |
| Thuế GTGT đầu ra | Bằng 0 | Phát sinh theo giá tính thuế nêu trên |
| Входящий НДС | Được kê khai, khấu trừ nếu đáp ứng đủ điều kiện khấu trừ | Công văn không nêu riêng |
Điểm mấu chốt: Rủi ro lớn nhất không nằm ở hóa đơn mà ở tính hợp lệ của chương trình khuyến mại. Nếu chương trình sai quy định thương mại, doanh nghiệp phải tính thuế GTGT đầu ra như hàng biếu, tặng.
Hồ sơ, chứng từ cần lưu giữ theo Công văn 3520/VLO-QLDN1
Về hồ sơ, Công văn 3520/VLO-QLDN1 nêu:
Đối với việc thực hiện chương trình khuyến mại, chiết khấu thương mại Công ty cần lập và lưu giữ đầy đủ bộ hồ sơ, chứng từ theo quy định pháp luật về thương mại; lưu trữ hóa đơn điện tử, chứng từ theo quy định của pháp luật về kế toán, hóa đơn.
Trên thực tế, bộ hồ sơ kế toán nên chuẩn bị thường gồm:
- Hồ sơ chương trình khuyến mại, chính sách chiết khấu thương mại theo pháp luật thương mại (quyết định, thông báo, văn bản liên quan).
- Hợp đồng, phụ lục hoặc chính sách bán hàng thể hiện điều kiện được hưởng chiết khấu.
- Hóa đơn điện tử đã lập, hóa đơn điều chỉnh và bảng kê (nếu có).
- Phiếu xuất kho, biên bản giao nhận hàng khuyến mại.
- Bảng tổng hợp số lượng, doanh số làm căn cứ tính chiết khấu.
Hồ sơ đầy đủ là bằng chứng quan trọng nhất để doanh nghiệp được áp dụng giá tính thuế bằng 0 với hàng khuyến mại và được khấu trừ thuế GTGT đầu vào.
Sai sót thường gặp khi áp dụng
Từ kinh nghiệm rà soát hồ sơ thuế, MAN – Master Accountant Network nhận thấy kế toán thường mắc các lỗi sau khi xử lý chiết khấu, khuyến mại:
| Ошибка | Hướng xử lý đúng theo Công văn |
| Ghi đơn giá, thành tiền bằng 0 cho hàng chiết khấu | Thể hiện rõ khoản chiết khấu thương mại trên hóa đơn |
| Tính thuế GTGT trên giá trước chiết khấu | Giá tính thuế GTGT là giá bán đã chiết khấu, chưa có thuế GTGT |
| Số tiền chiết khấu điều chỉnh vượt giá trị hóa đơn lần mua cuối | Đảm bảo không vượt, hoặc lập hóa đơn điều chỉnh kèm bảng kê |
| Không lập hóa đơn cho hàng khuyến mại | Lập hóa đơn thể hiện rõ khoản khuyến mại |
| Khuyến mãi không đúng quy định thương mại nhưng kê khai giá tính thuế bằng 0 | Tính giá tính thuế như hàng biếu, tặng, cho |
Một nghiệp vụ dễ nhầm lẫn khác là hàng mẫu gửi cho đối tác nước ngoài. Trường hợp này không áp dụng cơ chế khuyến mại, tham khảo bài viết hàng mẫu xuất khẩu có chịu thuế GTGT không để tránh áp dụng sai.
Заключить
Công văn 3520/VLO-QLDN1 làm rõ ba nguyên tắc:
- Thể hiện rõ chiết khấu, khuyến mại trên hóa đơn;
- Xác định đúng giá tính thuế GTGT;
- Và lưu giữ đầy đủ hồ sơ theo pháp luật thương mại, kế toán, hóa đơn.
Doanh nghiệp nên rà soát ngay các chương trình bán hàng đang triển khai để tránh bị truy thu thuế khi quyết toán.
Nếu doanh nghiệp chưa có đội ngũ chuyên trách hoặc muốn giảm rủi ro sai sót hóa đơn, полное бухгалтерское обслуживание của MAN sẽ hỗ trợ lập hóa đơn, kê khai thuế và hoàn thiện hồ sơ chiết khấu, khuyến mại đúng quy định.
Свяжитесь с MAN – Master Accountant Network Бесплатная поддержка и консультации!
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Zalo: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
- Профиль компании в Google: Посмотреть профиль MAN – Master Accountant Network в Google Business Profile
- Основатель LinkedIn: Просмотрите профиль эксперта Ле Хоанг Туена на LinkedIn.
Ответственный за производство и профессиональную проверку контента: г-н. Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Он является сертифицированным аудитором (CPA) Вьетнама с более чем 30-летним опытом работы в области бухгалтерского учета, аудита, налогообложения и корпоративного юридического консультирования.
Ссылки
Câu hỏi thường gặp về Công văn 3520/VLO-QLDN1
Công văn 3520/VLO-QLDN1 do cơ quan nào ban hành?
Công văn 3520/VLO-QLDN1 do Thuế tỉnh Vĩnh Long ban hành ngày 13/10/2026.
Có được ghi đơn giá bằng 0 đồng cho hàng chiết khấu thương mại không?
Không. Theo Công văn 3520/VLO-QLDN1, phải thể hiện rõ khoản chiết khấu thương mại trên hóa đơn, không ghi đơn giá, thành tiền bằng 0 đồng.
Hàng khuyến mại có phải xuất hóa đơn không?
Có. Hóa đơn phải thể hiện rõ khoản khuyến mại; nếu khuyến mại đúng quy định pháp luật thương mại thì giá tính thuế GTGT bằng 0.
Thuế GTGT đầu vào của hàng khuyến mại có được khấu trừ không?
Được kê khai, khấu trừ nếu hàng hóa dùng để khuyến mại theo đúng quy định pháp luật thương mại và đáp ứng đủ điều kiện khấu trừ.