
Циркуляр 152/2025/TT-BTC, изданный 31 декабря 2025 года, содержит рекомендации по бухгалтерскому учету для домашних хозяйств и индивидуальных предпринимателей, что знаменует собой важный поворотный момент в стандартизации финансового управления для этих секторов. Циркуляр 152/2025/TT-BTC официально вступает в силу 1 января 2026 года, заменяя Циркуляр 88/2021/TT-BTC.
Если вы являетесь владельцем бизнеса, самозанятым лицом или поставщиком бухгалтерских услуг, понимание Циркуляра 152/2025/TT-BTC является обязательным для обеспечения соблюдения законодательства и оптимизации управления налогами.
Применимые предметы и сфера регулирования
Циркуляр 152/2025/TT-BTC устанавливает порядок ведения бухгалтерского учета и архивирования бухгалтерских документов для:
- Домашние предприятия: Сюда входят все домохозяйства, которые в настоящее время работают или были созданы в соответствии с действующими правилами.
- Самозанятые лица: лица, получающие доход от производства или оказания услуг.
Так, С 1 января 2026 года все домохозяйства и индивидуальные предприниматели обязаны вести бухгалтерский учет в соответствии с положениями Циркуляра 152/2025/TT-BTC.
Новые положения, касающиеся организации бухгалтерской работы.
Циркуляр 152/2025/TT-BTC обеспечивает максимальную гибкость для владельцев бизнеса:
- Лицо, непосредственно ответственное за бухгалтерский учет: представитель домашнего хозяйства или индивидуальный предприниматель может вести бухгалтерский учет самостоятельно.
- Члены семьи: Позволяет родителям, супругам, детям и братьям и сестрам работать бухгалтерами в семейных и индивидуальных предприятиях (ранее существовали более жесткие ограничения на их независимость).
- Дополнительные обязанности: Менеджер склада, кассир или специалист по закупке/продаже активов также могут выполнять бухгалтерские обязанности.
- Наем бухгалтерских услуг: Домовладельцы имеют право нанимать профессиональных поставщиков бухгалтерских услуг для выполнения своих задач.
Бухгалтерские книги и ведение бухгалтерского учета
В соответствии с положениями, касающимися формы ведения и управления бухгалтерской документацией, закон также устанавливает конкретные требования к бухгалтерским книгам и хранению бухгалтерских документов для домашних хозяйств и индивидуальных предприятий, чтобы обеспечить прозрачность и возможность проверки и сравнения при необходимости.
- Домашние предприятия и индивидуальные предприниматели имеют право самостоятельно выбирать форму хранения бухгалтерской документации. Соответственно, такие документы, как счета-фактуры, бухгалтерские квитанции, бухгалтерские книги и т. д., могут храниться в электронном или бумажном виде, в зависимости от условий и методов управления каждого субъекта.
- Минимальный срок хранения бухгалтерской документации для домашних хозяйств и индивидуальных предпринимателей составляет 5 лет. В частности, для счетов-фактур хранение должно соответствовать срокам, установленным действующим налоговым законодательством.
- В дополнение к шаблонам бухгалтерских книг, указанным в Циркуляре, семейные предприятия и индивидуальные предприниматели могут открывать дополнительные бухгалтерские книги или корректировать формы в соответствии со своей фактической деятельностью. Эти дополнительные или пересмотренные бухгалтерские книги должны по-прежнему содержать всю необходимую информацию, такую как: название книги, дата создания, полное имя и подпись представителя семейного предприятия или индивидуального предпринимателя, а также печать (при наличии).
- В случаях, когда домашние хозяйства и индивидуальные предприятия используют электронные счета-фактуры и получают помощь от налоговой системы управления налогообложением при определении налоговых обязательств (включая НДС, подоходный налог с физических лиц и другие налоги, если применимо) вместе с уведомлением о подлежащем уплате налоге, налогоплательщики должны регистрировать и отслеживать эту информацию в бухгалтерских книгах в соответствии с указаниями, изложенными в Циркуляре, для облегчения проверки и контроля подлежащего уплате налога, указанного налоговым органом.
Домашние предприятия и индивидуальные предприниматели освобождены от налога на добавленную стоимость (НДС) и подоходного налога с физических лиц.
В соответствии с общими правилами бухгалтерского учета и налоговых обязательств, в данном документе разъясняются случаи, когда домашние хозяйства и индивидуальные предприятия освобождаются от налога на добавленную стоимость и налога на доходы физических лиц.
В случае с домашними хозяйствами и индивидуальными предприятиями, не облагаемыми налогом на добавленную стоимость, они не обязаны платить подоходный налог с физических лиц.
В случае домашних хозяйств или индивидуальных предприятий, освобожденных от налога на добавленную стоимость (НДС) и подоходного налога с физических лиц (ПНД), а именно:
- Применимо к: Домашним предприятиям и индивидуальным предпринимателям с годовым доходом менее 500 миллионов VND.
- Используемые бухгалтерские записи: Реестр выручки от продаж товаров и услуг (форма S1a-HKD).
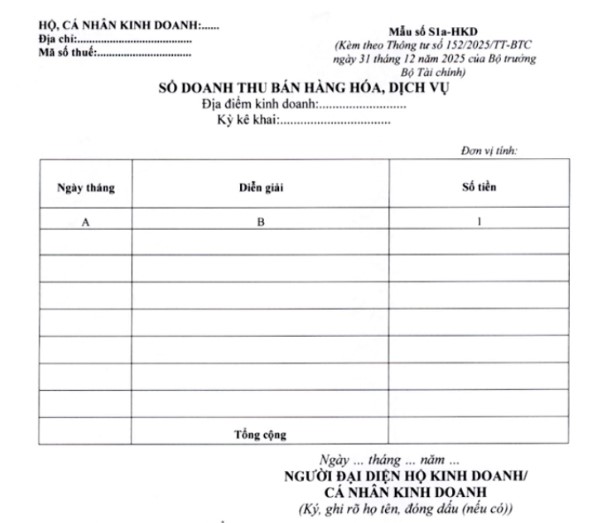
Данный реестр создан для отслеживания и полного отражения доходов, полученных от продажи товаров и оказания услуг. Данные, зафиксированные в реестре, служат основой для компетентных органов при определении того, подлежит ли предприятие, домохозяйство или индивидуальное предприятие, уплате налога на добавленную стоимость (НДС) и подоходного налога с физических лиц в соответствии с налоговым законодательством.
В случае домашних хозяйств и индивидуальных предпринимателей, декларирующих свои доходы в соответствии с правилами, этот реестр также служит инструментом внутреннего управления, помогая отслеживать, сравнивать и согласовывать заявленные суммы доходов с информацией, находящейся в распоряжении налоговых органов, тем самым обеспечивая прозрачность и точность при выполнении налоговых обязательств.
Метод ведения бухгалтерского учета:
- Столбец А: Четко укажите дату записи.
- Столбец B: Запись и описание доходов, полученных от продажи товаров и оказания услуг. Для домашних и индивидуальных предприятий запись может производиться по каждой конкретной транзакции по мере ее совершения или в совокупности и периодически в соответствии с методом управления и отслеживания доходов.
- В столбце «Сумма» укажите общую сумму денег, полученную от продажи товаров или услуг.
Домашние предприятия и индивидуальные предприниматели облагаются налогом на добавленную стоимость (НДС) и налогом на доходы физических лиц (НДФЛ).
Для домашних хозяйств и индивидуальных предпринимателей, подлежащих обложению НДС и подоходным налогом с физических лиц, применяется метод расчета налога, основанный на проценте от выручки (%), в зависимости от масштаба их деятельности.
В случае домашних хозяйств и индивидуальных предпринимателей НДС и подоходный налог с физических лиц уплачиваются в процентах (%) от выручки.
Для домашних хозяйств и индивидуальных предпринимателей, уплачивающих НДС и подоходный налог по процентной ставке (1% НДС, 3% подоходный налог) с выручки, закон четко определяет сферу применения, а также порядок ведения бухгалтерского учета и оформления документов. В частности, это выглядит следующим образом:
- Целевая группа: Домашние предприятия и индивидуальные предприниматели с годовым доходом от 500 миллионов до 3 миллиардов вьетнамских донгов.
- Бухгалтерская документация: Счета-фактуры и другие документы, подтверждающие выручку.
- Используемые бухгалтерские книги: Книга учета выручки от продаж товаров и услуг (форма S2a-HKD).
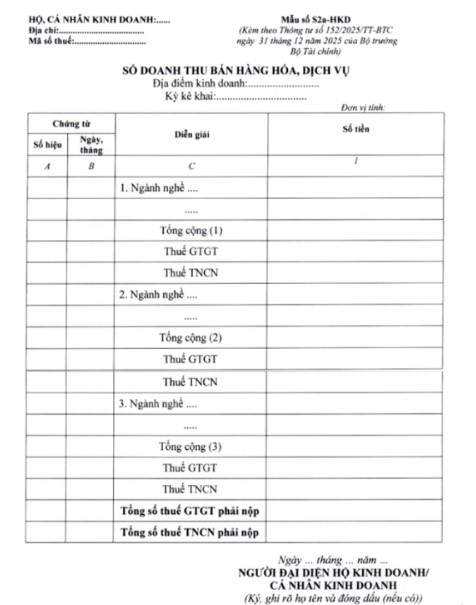
Этот бухгалтерский регистр используется для отслеживания и учета доходов от продажи товаров и оказания услуг, классифицированных по секторам бизнеса с одинаковой ставкой НДС (%) или одинаковой ставкой подоходного налога с физических лиц.
В случаях, когда домашнее хозяйство или индивидуальное предприятие работает в нескольких секторах, для каждого сектора может вестись отдельный бухгалтерский учет, что обеспечивает одинаковую ставку НДС (%) или ставку подоходного налога с физических лиц, гарантируя тем самым точное и прозрачное управление доходами и налоговыми обязательствами.
Когда налоговые органы предоставляют данные о сумме подлежащего уплате НДС и подоходного налога с физических лиц, домохозяйства и индивидуальные предприниматели используют этот реестр в качестве основы для мониторинга, проверки и сравнения фактической суммы подлежащего уплате налога с информацией, предоставленной налоговыми органами.
Метод ведения бухгалтерского учета:
- В столбцах A и B четко укажите номер документа и дату.
- Столбец C: В этом столбце подробно указывается выручка, полученная от продажи товаров и оказания услуг для каждого сектора бизнеса с одинаковой ставкой НДС (%) или одинаковой налоговой ставкой, применяемой при определении подоходного налога с физических лиц, с целью обеспечения точного и последовательного декларирования и расчета налогов в соответствии с правилами.
- Столбец 1: Отражает выручку от продаж товаров и услуг по отраслям, которая служит основой для применения одинаковой ставки % для расчета НДС или одинаковой ставки подоходного налога с физических лиц. На основе определенной выручки домохозяйства и индивидуальные предприниматели рассчитывают сумму НДС и подоходного налога с физических лиц, подлежащих уплате для каждой отраслевой группы. В последней строке показана общая сумма НДС и подоходного налога с физических лиц, подлежащих уплате.
В случае домашних хозяйств и индивидуальных предпринимателей НДС уплачивается по ставке 1% от общей выручки, а подоходный налог с налогооблагаемого дохода уплачивается с физических лиц.
В случае домашних хозяйств и индивидуальных предпринимателей, применяющих метод уплаты НДС по ставке 1% НДС и 3% подоходного налога с доходов, правильное определение соответствующих субъектов и подготовка достоверных бухгалтерских документов являются ключевыми факторами минимизации риска налоговой оценки или ретроактивного взыскания в ходе налоговых проверок.
- Применимо к: Домашним предприятиям и индивидуальным предпринимателям с годовым доходом от 500 миллионов до 3 миллиардов VND.Выберите способ уплаты подоходного налога с налогооблагаемого дохода для хозяйствующих субъектов с доходом, превышающим 3 миллиарда донгов.
- Бухгалтерская документация: счета-фактуры, списки покупок (в случаях, когда у продавца отсутствует счет-фактура НДС или товарный чек) и другие документы, используемые в качестве основы для определения выручки и налогооблагаемого дохода.
Система учета
Домашние предприятия и индивидуальные предприниматели используют бухгалтерские книги в соответствии со следующим шаблоном:
| Название бухгалтерской книги | Примеры символов | Цель |
| кассовый аппарат для учета выручки от продаж товаров и услуг | Форма S2b-HKD | Отслеживайте доходы для расчета НДС и подоходного налога с физических лиц. |
| Книга учета доходов | Форма S2c-HKD | Определение налогооблагаемого дохода для целей подоходного налога с физических лиц. |
| Подробный реестр материалов, инструментов, продукции и товаров. | Форма S2d-HKD | Управление запасами, включая входящие, исходящие и складские уровни. |
| Кассовый аппарат | Форма S2e-HKD | Отслеживайте движение денежных средств и банковские депозиты. |
Подробные инструкции по внесению записей и формулы расчетов.
Циркуляр 152/2025/TT-BTC устанавливает конкретные формулы для обеспечения единообразия в определении стоимости товаров и налогов.
Методы ценообразования
Домашние предприятия и индивидуальные предприниматели несут ответственность за ведение и поддержание подробного учета материалов, инструментов, продукции и товаров для полного управления притоком, оттоком и уровнем запасов.
Формула для расчета себестоимости реализованной продукции:
|
Себестоимость проданных товаров = (Стоимость начального запаса + Стоимость товаров, приобретенных в течение периода) / (Количество начального запаса + Количество товаров, приобретенных в течение периода) |
Формула для определения денежной стоимости:
- Приемка товара: Общая сумма к получению = Количество полученного товара x Цена покупки за единицу.
- Списание товаров со склада: Сумма списания = Количество списанных товаров x Цена за единицу списанных товаров.
- Учет запасов: Стоимость конечных запасов = Стоимость начальных запасов + Стоимость закупок за период – Стоимость продаж за период.
Виды деятельности, облагаемые другими налогами (Свидетельство о регистрации предприятия S3-HKD)
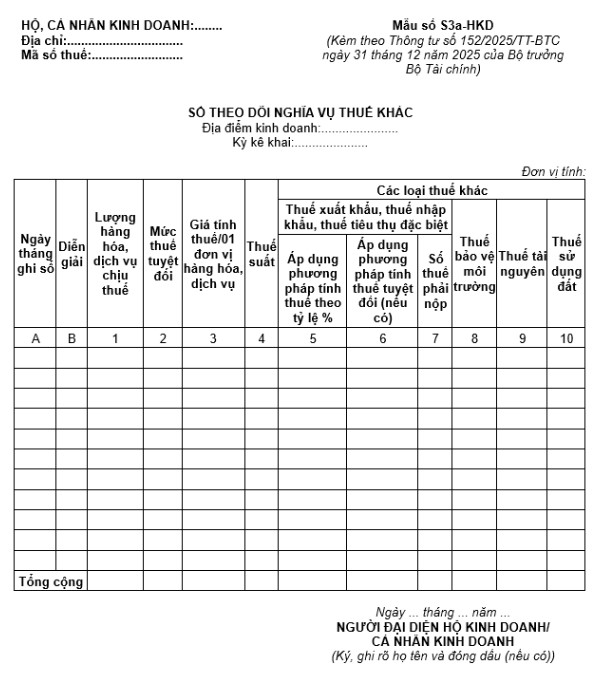
Для домашних хозяйств и индивидуальных предпринимателей, деятельность которых облагается налогами, отличными от НДС и подоходного налога с физических лиц, такими как экспортный налог, импортный налог, специальный налог на потребление, налог на ресурсы, налог на охрану окружающей среды или налог на землепользование, налогоплательщики обязаны открыть и вести соответствующий реестр учета налоговых обязательств в соответствии с установленными правилами.
Метод ведения бухгалтерского учета:
- Столбец А: Запишите дату записи.
- Столбец B: Запишите описание совершенной транзакции.
- Столбец 1: Укажите количество товаров и услуг, подлежащих налогообложению.
- Столбец 2: Укажите абсолютную ставку налога, установленную законом, в отношении экспортного налога, импортного налога, специального налога на потребление и налога на охрану окружающей среды.
- Столбец 3: Налогооблагаемая цена/1 единица товаров или услуг в соответствии с налоговым законодательством.
- Столбец 4: Укажите ставки налогов, установленные законом, для экспортного налога, импортного налога, специального налога на потребление, налога на ресурсы и налога на землепользование.
- Столбец 5: Экспортный налог, импортный налог и специальный потребительский налог рассчитываются с использованием коэффициента % (Столбец 5 = Столбец 1 x Столбец 3 x Столбец 4).
- Столбец 6: Рассчитайте экспортный налог, импортный налог и специальный потребительский налог, используя метод расчета абсолютного налога (Столбец 6 = Столбец 1 x Столбец 2).
- Столбец 7: Рассчитайте подлежащие уплате экспортный налог, импортный налог и специальный потребительский налог (Столбец 7 = Столбец 5 + Столбец 6).
- Столбец 8: Рассчитайте подлежащий уплате налог на охрану окружающей среды (Столбец 8 = Столбец 1 x Столбец 2).
- Столбец 9: Рассчитайте подлежащий уплате налог на ресурсы (Столбец 9 = Столбец 1 x Столбец 3 x Столбец 4).
- Столбец 10: Рассчитайте подлежащий уплате налог на землепользование (Столбец 10 = Столбец 1 x Столбец 3 x Столбец 4).
Заключение и рекомендации
Система бухгалтерского учета, регулируемая Циркуляром 152/2025/TT-BTC, является очень детальной и требует от тех, кто ее внедряет, тщательного контроля за классификацией доходов и расходов, а также точного определения себестоимости реализованной продукции. Хотя самоуправление может помочь предприятиям снизить первоначальные затраты, недостаток опыта и глубоких знаний значительно увеличивает риск расхождений в данных, что может привести к потенциальным налоговым проверкам или штрафам со стороны налоговых органов за некорректные декларации или несвоевременные платежи.
В случаях, когда владельцы домашних хозяйств или индивидуальные предприниматели не в полной мере знакомы с новыми процедурами бухгалтерского учета или испытывают трудности при использовании электронных бухгалтерских книг, обращение за помощью к профессиональному подразделению является безопасным и эффективным решением.
MAN – Master Accountant Network в настоящее время предлагает комплексные услуги поддержки, такие как:
- Оказание консультационных услуг по созданию и стандартизации систем бухгалтерского учета в соответствии с последними нормативными актами.
- Оказание помощи в подготовке и уплате периодических налогов, обеспечение точности данных, отражающих фактическую деятельность предприятия;
- Ответы на вопросы и решение проблем, связанных со счетами-фактурами, документами и налоговой отчетностью после аудита.
Благодаря поддержке MAN – опытного поставщика бухгалтерских, аудиторских и налоговых услуг – владельцы бизнеса могут уверенно сосредоточиться на развитии своей основной деятельности, обеспечивая при этом полноту, прозрачность и готовность своих бухгалтерских и налоговых записей к взаимодействию с регулирующими органами в случае необходимости.
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Зало: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
Производство контента: Г-н Ле Хоанг Туен – Основатель и генеральный директор MAN – Master Accountant Network, вьетнамский аудитор CPA с более чем 30-летним опытом работы в сфере бухгалтерского учета, аудита и финансового консалтинга.
Редакционная коллегия MAN – Master Accountant Network






