
Начиная с 2026 года, согласно Циркуляр 99/2025/TT-BTCВ системе корпоративного учета произошли важные изменения, касающиеся учета расходов на заработную плату, кредиторской задолженности и, особенно, учета подоходного налога с физических лиц для сотрудников. Это обязательная бухгалтерская операция, непосредственно затрагивающая счета 334 и 3335, а также связанная с контролем налоговых обязательств предприятия перед государством.
Краткий обзор учета подоходного налога с физических лиц для сотрудников предприятий с 2026 года.
В коммерческих предприятиях подоходный налог с физических лиц (ПНД) для сотрудников не является отдельным расходом, а удерживается непосредственно из дохода сотрудника до его уплаты.
Согласно новым принципам бухгалтерского учета, подоходный налог с физических лиц, уплачиваемый работниками, учитывается следующим образом:
- Счет 334 – Кредиторская задолженность перед сотрудниками
- Счет 3335 – Налог на доходы физических лиц, подлежащий уплате государству.
Это помогает предприятиям точно отражать свои обязательства по выплате заработной платы сотрудникам и свои налоговые обязательства перед государством, обеспечивая прозрачность в их бухгалтерской отчетности.
Правовая основа учета подоходного налога с физических лиц работников в соответствии с Циркуляром 99.
Для надлежащего ведения учета подоходного налога с физических лиц, работающих по найму, бухгалтерам необходимо опираться на следующие два основных правовых документа:
- Часть B, Приложение II к Циркуляру 99/2025/TT-BTC: Счет 334 используется для отражения всех сумм, подлежащих выплате сотрудникам, таких как заработная плата, премии, пособия, страховые взносы и другие доходы.
- Закон о подоходном налоге с физических лиц 2025 годаПункт 2 статьи 3 предусматривает, что доход от заработной платы и окладов подлежит обложению подоходным налогом с физических лиц и служит основой для определения суммы налога, подлежащего удержанию при учете дохода.
Доход, который не облагается налогом на доходы физических лиц, и доход, подлежащий обложению налогом на доходы физических лиц начиная с 2026 года.
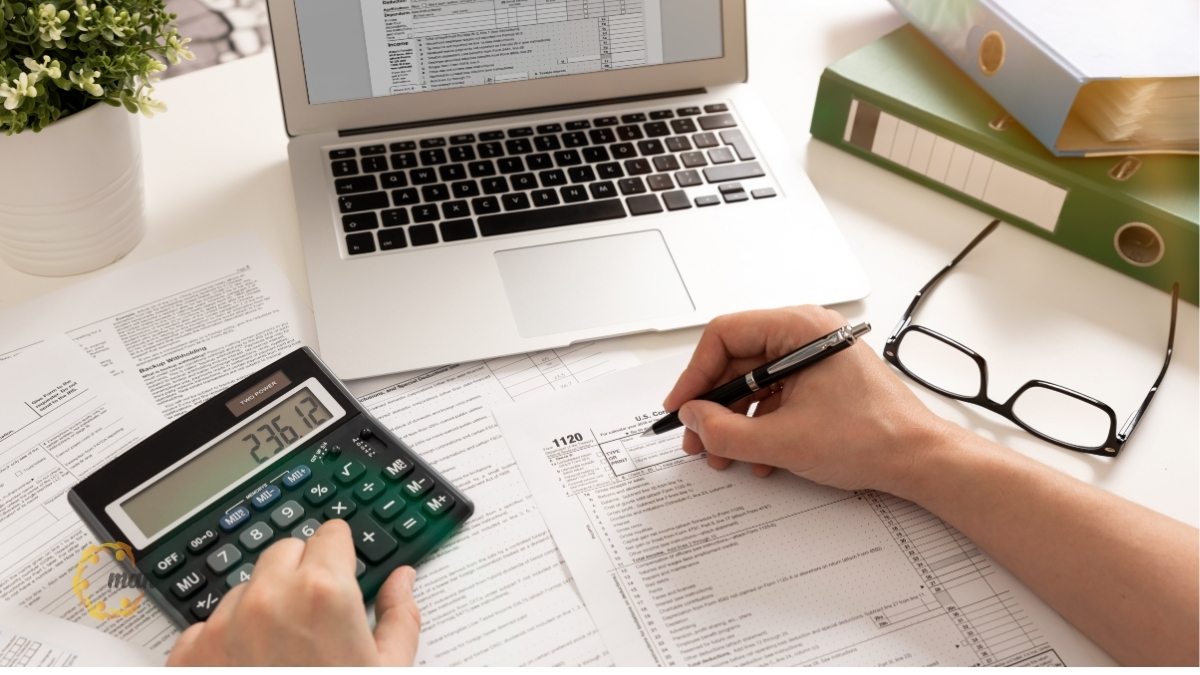
Перед учетом подоходного налога с физических лиц бухгалтер должен точно определить, какая часть дохода подлежит налогообложению. Согласно пункту 2 статьи 3 Закона о подоходном налоге с физических лиц 2025 года, к доходам от заработной платы относятся:
- Заработная плата, оклады и эквивалентные выплаты.
- Вознаграждение, денежные или неденежные выгоды в любой форме.
- Пособия, субсидии и прочие доходы, за исключением тех, которые освобождены от налогообложения.
Пособия и субсидии не включены в расчет.
Бухгалтерам, занимающимся коммерческим учетом, следует учитывать, что следующие статьи не включаются в налогооблагаемый доход при расчете подоходного налога с физических лиц сотрудников:
- Выплаты пособий и субсидий в соответствии с законом, предусматривающие предоставление преференций достойным лицам.
- Пособие на оборону и безопасность.
- Надбавка за работу в опасных и вредных условиях для профессий или видов деятельности, связанных с опасными или вредными факторами на рабочем месте.
- Размер компенсации за посещение достопримечательностей определяется регионом и законодательными нормами.
- Пособия, субсидии и расходы на проживание оплачиваются вьетнамскими агентствами за рубежом.
- Пособие в связи с неотложными финансовыми трудностями, пособие по несчастным случаям на производстве, пособие по профессиональным заболеваниям; единовременное пособие в связи с рождением ребенка или усыновлением, а также другие пособия, предусмотренные законом о социальном страховании.
- Выходное пособие, пособие по безработице.
- Социальные пособия и дополнительные выплаты, не считающиеся заработной платой, регулируются государством.
Как производить уплату подоходного налога с физических лиц для сотрудников в соответствии с Циркуляром № 99.
Первым шагом является определение правильного налогооблагаемого дохода; следующим шагом является корректное отражение подоходного налога работника в бухгалтерских книгах в соответствии с требованиями Части B, Приложения II Циркуляра 99.
Укажите сумму подоходного налога, удержанного из заработной платы.
При определении суммы подоходного налога, подлежащего удержанию с заработной платы сотрудников, бухгалтер записывает следующее:
- Дебетовый счет 334 – к выплате сотрудникам
- Имеется счет 3335 – Налог на доходы физических лиц.
Это ключевая бухгалтерская запись в расчете подоходного налога с физических лиц для сотрудников, отражающая уменьшение фактической суммы, выплаченной сотруднику, и увеличение налоговой задолженности перед государством.
При выплате фактической заработной платы сотрудникам
После вычета налогов предприятие производит платеж:
- Дебетовый счет 334
- Имеются счета 111 и 112.
Данная бухгалтерская запись отражает фактическую сумму, которую получает сотрудник после вычета подоходного налога и других отчислений.
Обзор процедур, непосредственно связанных с учетом подоходного налога с физических лиц для сотрудников.
В практике учета заработной платы учет подоходного налога с физических лиц для сотрудников не является независимым процессом, а всегда связан со многими сопутствующими операциями, такими как учет заработной платы, вычетов, премий, льгот и прочих доходов. Для обеспечения точного отражения налогооблагаемого дохода и налоговых обязательств бухгалтерам необходимо понимать каждую конкретную бухгалтерскую запись, приведенную ниже, прежде чем определять и вычитать подоходный налог с физических лиц в соответствии с правилами.
| Операции | Дебетовый счет | У меня есть аккаунт. |
| Рассчитайте заработную плату и пособия для сотрудников. | Счета 622, 623, 627, 641, 642, 241 | 334 |
| Бонус | Счета 622, 623, 641, 642 | 334 |
| Социальное страхование на случай болезни и беременности | ТК 338 (3383) | 334 |
| Фактический размер отпускных выплат | Счет 335 или 622, 623, 641 | 334 |
| Вычеты на медицинское страхование, социальное страхование и страхование от безработицы. | Счет 334 | Счета 138, 141, 338 |
| Подоходный налог с физических лиц, подлежащий уплате государству. | Счет 334 | ТК 333 (335) |
| Заработная плата и премии выплачиваются наличными или банковским переводом. | Счет 334 | Счет 111, 112 |
| Выплата заработной платы товарами или продукцией. | Счет 334 | Счет 511, 3331 |
Пример, иллюстрирующий процесс учета подоходного налога с физических лиц, являющихся работниками.
Предположим, что в январе 2026 года компания ABC рассчитала заработную плату продавца г-на А, исходя из налогооблагаемого дохода в размере 30 000 000 VND и удержанного подоходного налога в размере 2 000 000 VND.
Бухгалтерская запись по заработной плате:
- Дебетовый счет 641 (Расходы на сбыт): 30 000 000 VND.
- Счет 334 (Комиссия по выплатам сотрудникам): 30 000 000 VND.
Запись о вычете из подоходного налога физических лиц:
- Дебетовый счет 334: 2 000 000 VND
- На счете 333 находится 2 000 000 VND.
Бухгалтерская запись о продуктах питания, полученных г-ном А:
- Дебетовый счет 334: 28 000 000 VND
- На счете 112 находится 28 000 000 VND.
Какие остатки на бухгалтерских счетах предприятия должны конвертировать в соответствии с Циркуляром 99?
Согласно статье 29 Циркуляра 99/2025/TT-BTC, бухгалтеры предприятия обязаны конвертировать остатки по следующим счетам:
| Исходный аккаунт | Переключиться на | Условия/Примечания |
| Счета 111, 112, 113, 121, 153, 154, 156, 211, 212, 213 | Детали, отвечающие требованиям управления. | При необходимости примените соответствующие меры. |
| Счет 138 (Прочая дебиторская задолженность) | Счет 2281 (Инвестиции в другие организации) | Если срок действия соглашения о деловом сотрудничестве еще не истек |
| Счет 2413 (Крупный ремонт основных средств) | Счет 2414 (Модернизация и обновление основных средств) | оставшиеся непогашенные расходы |
| Счет 338 (Прочие кредиторские и пассивные обязательства) | Счет 332 (Дивиденды и прибыль к выплате) | Сведения о кредитовом балансе |
| Счет 441 (Капитальные вложения в основные строительные работы)
Счет 466 (Источник финансирования основных средств) |
Счет 4118 (Прочий капитал) | Переведите всю сумму на счете. |
См. также: План счетов бухгалтерского учета в соответствии с Циркуляром 99.
Практические аспекты учета подоходного налога физических лиц, работающих по найму.
Ниже перечислены моменты, на которые бухгалтерам следует обратить особое внимание при учете подоходного налога с физических лиц сотрудников в период действия Циркуляра 99:
- Классификация доходов перед началом бухгалтерского учета: Бухгалтеры должны четко определить, относится ли каждый платежный счет сотрудников к категории, облагаемой подоходным налогом с физических лиц, или нет.
- Перед внесением данных проверьте субсчет 333: весь подлежащий вычету подоходный налог с физических лиц должен быть корректно отражен на субсчете 3335, отдельно от других налогов на том же счете 333.
- Необходимо тесно сотрудничать с отделом кадров: расчет заработной платы, решения о выплатах пособий и трудовые договоры должны в полном объеме предоставляться отделом кадров. Тесная координация крайне важна для обеспечения точности всех данных.
Бухгалтеры должны четко определять, относится ли каждая выплата сотрудникам к облагаемой или необлагаемой налогом группе для целей подоходного налога с физических лиц. Ошибки на этом этапе напрямую влияют на бухгалтерские данные по подоходному налогу с физических лиц сотрудников и на годовую налоговую декларацию.
Предприятия, не имеющие собственного бухгалтерского отдела, могут рассмотреть этот вариант. полное бухгалтерское обслуживание Для обеспечения правильной классификации доходов и вычетов по подоходному налогу с физических лиц с самого начала.
Заключить
Правильный учет подоходного налога с физических лиц сотрудников в соответствии с Циркуляром 99/2025/TT-BTC помогает предприятиям обеспечить точность в управлении заработной платой, налоговыми обязательствами и бухгалтерской отчетности начиная с 2026 года. В частности, бухгалтерам необходимо понимать, как использовать счет 334 для отражения сумм, подлежащих выплате сотрудникам, и счет 3335 для учета подоходного налога с физических лиц, подлежащего уплате государству.
Помимо обновления методов бухгалтерского учета, предприятиям также необходимо пересмотреть все доходы, пособия и субсидии, чтобы определить, какие из них облагаются налогом, а какие освобождены от него в соответствии с новыми правилами. Стандартизация методов учета заработной платы с самого начала поможет предприятиям минимизировать ошибки при подаче налоговых деклараций, расчете налогов и переходе на новые системы бухгалтерского учета, действующие с 2026 года.
Свяжитесь с MAN – Master Accountant Network Для своевременной консультации и поддержки!
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Zalo: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
- Профиль компании в Google: Посмотреть профиль MAN – Master Accountant Network в Google Business Profile
- Основатель LinkedIn: Просмотрите профиль эксперта Ле Хоанг Туена на LinkedIn.
Ответственный за производство и профессиональную проверку контента: г-н. Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Он является сертифицированным аудитором (CPA) Вьетнама с более чем 30-летним опытом работы в области бухгалтерского учета, аудита, налогообложения и корпоративного юридического консультирования.
Часто задаваемые вопросы о ведении учета подоходного налога с физических лиц для сотрудников
Нет. Подоходный налог с физических лиц — это налог, взимаемый с дохода отдельных сотрудников. Предприятия лишь удерживают, декларируют и уплачивают его от имени своих сотрудников. Поэтому при учете подоходного налога с физических лиц бухгалтеры не отражают этот налог как административные расходы, производственные расходы или расходы на сбыт.
Счет 3335 используется, когда предприятие несет обязательства по уплате подоходного налога с физических лиц перед государством после вычета налогов из доходов сотрудников. Процесс обычно включает в себя: определение налогооблагаемого дохода, расчет суммы подоходного налога с физических лиц, подлежащей вычету, его отражение на счетах 334 и 3335 и, наконец, перечисление налога в бюджет штата.
Корпоративным бухгалтерам необходимо: быть в курсе новых правил, касающихся налогооблагаемого дохода; проверять перечень доходов, пособий и субсидий; обеспечивать согласованность между данными о заработной плате, счетом 334 бухгалтерской книги и счетом налоговых обязательств 3335; и проверять преобразование плана счетов в соответствии с Циркуляром 99/2025/TT-BTC. Можно ли учитывать подоходный налог с физических лиц, уплачиваемый работниками, как деловые расходы?
В каких случаях следует использовать счет 3335 при учете подоходного налога с физических лиц сотрудников?
Что следует учитывать бухгалтерам при расчете подоходного налога с физических лиц, начиная с 2026 года?






