
Электронные документы, как это предусмотрено Указом 254/2026/ND-CP, имеют решающее значение для всех бухгалтеров, предприятий и частных лиц, занимающихся предпринимательской деятельностью, и требуют понимания их сути в преддверии самого значительного правового перехода за последние шесть лет. С 1 июля 2026 года, когда официально утратит силу Указ 123/2020/ND-CP и его поправки, неправильная подготовка документа или отсутствие в нем необходимой информации в соответствии со статьей 23 могут сделать документ недействительным для осуществления платежей, бухгалтерского учета и финансовых расчетов. В данной статье подробно изложены три метода подготовки документов, правовые условия и обязательные принципы в соответствии с действующим законодательством. Статья 26 Указа 254/2026/ND-CPЭто поможет вам оставаться в курсе последних событий и избегать рисков при применении полученных знаний в реальных бизнес-ситуациях.
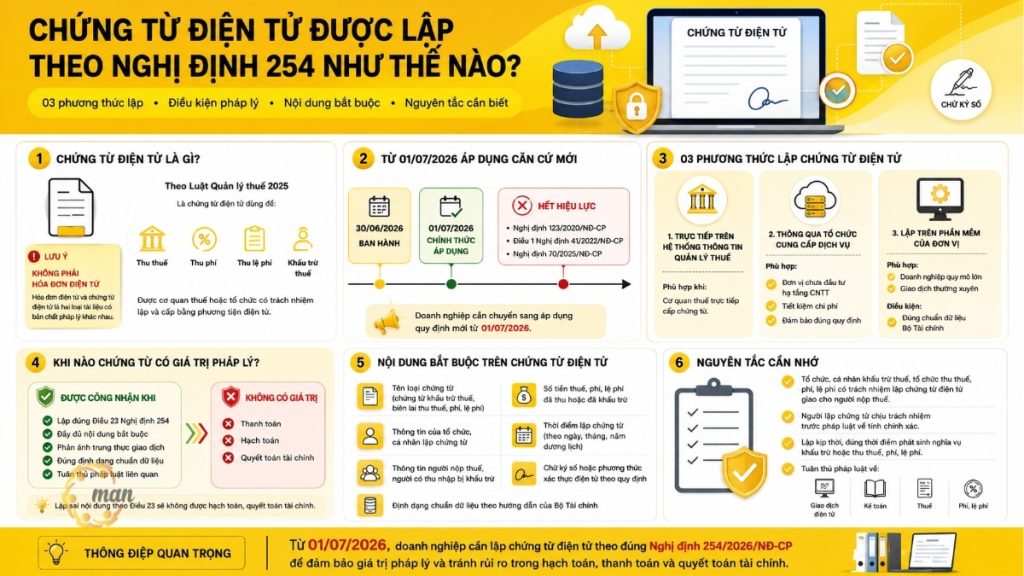
Что представляют собой электронные документы, созданные в соответствии с Указом № 254?
Согласно пункту 1 статьи 27 Закон об управлении налогами 2025 годаСодержание данного документа подробно регламентируется Постановлением 254/2026/ND-CP об электронных документах. Под электронными документами понимаются документы для взимания налогов, сборов или платежей, а также документы для налоговых вычетов в электронной форме, выдаваемые налогоплательщикам налоговыми органами или организациями, ответственными за налоговые вычеты с использованием электронных средств.
Важно отметить, что электронные документы — это не то же самое, что электронные счета-фактуры. В то время как электронные счета-фактуры фиксируют продажу товаров или оказание услуг между продавцом и покупателем, электронные документы связаны со сбором налогов, сборов, платежей или вычетов из подоходного налога с физических лиц. Это два типа документов с разной правовой природой, хотя оба регулируются одним и тем же указом. Четкое разграничение с самого начала поможет бухгалтерам избежать путаницы при последующем применении нормативных актов.
Правовой основой для регулирования создания электронных документов является Указ № 254.
Указ 254/2026/ND-CP был издан Правительством 30 июня 2026 года и официально вступил в силу 1 июля 2026 года. В этом документе определены некоторые положения и организационные меры по реализации Закона об администрировании налогов 2025 года, в частности, уточняются пункт 6 статьи 26 и пункт 4 статьи 27 Закона.
Одновременно с датой вступления в силу следующих трех правовых документов, они официально прекращают свое действие:
- Постановление 123/2020/ND-CP регулирует порядок обработки счетов-фактур и сопроводительных документов;
- Статья 1 Указа 41/2022/ND-CP вносит изменения и дополнения в Указ 123/2020/ND-CP;
- Указ 70/2025/ND-CP вносит поправки и дополнения в Указ 123/2020/ND-CP.
Это означает, что все предприятия, организации и частные лица, занимающиеся предпринимательской деятельностью, должны прекратить применение старых правил и полностью перейти на осуществление транзакций на основе электронных документов, созданных в соответствии с Указом № 254 от 1 июля 2026 года.
См. также: Полный текст Постановления 254/2026/ND-CP.
03 способа создания электронных документов в соответствии с новыми правилами
Это ключевой материал, который бухгалтеры должны освоить для его практического применения. Согласно статье 26 Указа 254/2026/ND-CP, электронные документы, подготовленные в соответствии с Указом 254, могут быть созданы одним из следующих трех способов:
Создано непосредственно в системе управления налоговой информацией.
Это электронный способ оформления документов, установленный в соответствии с Указом № 254 и использующий инфраструктуру, непосредственно управляемую налоговым органом. Этот метод подходит для случаев, когда налоговый орган напрямую выдает налогоплательщикам документы о сборе налогов, пошлин и платежей без участия посредников.
Подготовлено поставщиком услуг.
Организации и частные лица, удерживающие налоги, или организации, собирающие налоги, сборы и платежи, могут выбрать создание электронных документов через лицензированных посреднических поставщиков услуг. Такой подход подходит для организаций, которые еще не располагают ресурсами для инвестирования в собственную ИТ-инфраструктуру, помогая сэкономить операционные расходы и одновременно обеспечивая соответствие нормативным требованиям.
Создано с использованием программного обеспечения для работы с электронными документами, установленного в подразделении.
Для крупных организаций с большим объемом операций, подлежащих налоговому вычету, инвестирование в собственное программное обеспечение для работы с электронными документами и его эксплуатация являются оптимальным решением. Обязательным условием является соответствие программного обеспечения стандартному формату данных, установленному Министерством финансов.
Как видно, независимо от того, какой из трех упомянутых выше методов будет выбран, правовая природа электронных документов остается неизменной. Важно то, что документ должен полностью соответствовать условиям содержания и подлинности сделки, которые будут подробно рассмотрены в следующем разделе.
См. также: Выставление электронных счетов-фактур в соответствии с Постановлением 254/2026/ND-CP.
Условия, при которых электронные документы имеют юридическую силу.
Согласно пункту 2 статьи 26:
«Документы признаются юридически действительными для осуществления платежей, учета и финансовых расчетов только в том случае, если они составлены в соответствии с положениями статьи 23 Указа».
И наоборот, если подготовка документов не соответствует положениям статьи 23, эти документы будут недействительны для оплаты и не будут учтены или урегулированы в финансовом плане. Это момент, на который бухгалтерам следует обратить особое внимание, поскольку ошибки в подготовке документов могут привести к риску непринятия расходов при уплате корпоративного или подоходного налога с физических лиц.
Помимо требований к содержанию, создание электронных документов должно гарантировать, что они полностью и правдиво отражают совершаемые операции и одновременно соответствуют законодательству об электронных операциях, законодательству о бухгалтерском учете и законодательству о налогах, сборах и платежах.
Это главный принцип, который управляет всем процессом создания электронных документов, независимо от используемого метода.
Для малых предприятий и семейных предприятий, не имеющих постоянного персонала, отвечающего за эту область, решение заключается в следующем... нанять внешнего бухгалтера Это также экономически эффективный подход, который по-прежнему обеспечивает соблюдение правил создания, управления и хранения электронных документов.
Обязательные требования к содержанию электронных документов в соответствии с Указом № 254.
В соответствии со статьей 23 Указа 254/2026/НД-КП, определяющего юридическую силу документов, бухгалтерам необходимо понимать обязательное содержание, которое должно быть включено в документы, в том числе:
- Тип документа (свидетельство о налоговом вычете, квитанция об уплате налога, квитанция об оплате сбора);
- Информация об организации или физическом лице, подготовившем документ, а также о налогоплательщике или лице, чей доход подлежит удержанию налога;
- Сумма налогов, сборов и платежей, собранных или удержанных;
- Дата создания документа должна быть указана в формате день, месяц и год в соответствии с григорианским календарем.
- Цифровые подписи или предписанные методы электронной аутентификации;
- Стандартный формат данных, разработанный Министерством финансов.
Полное и точное представление этих сведений с самого этапа подготовки документа является обязательным условием для того, чтобы электронные документы, подготовленные в соответствии с Указом 254, имели юридическую силу и служили для последующей бухгалтерской и финансовой отчетности.
Принципы, которые следует учитывать при создании электронных документов.
В дополнение к конкретным положениям статей 26 и 23, организации и частные лица при создании электронных документов в соответствии с Указом 254 должны соблюдать следующие общие принципы:
- Организации и частные лица, удерживающие подоходный налог, а также организации, собирающие налоги, сборы и платежи, несут ответственность за создание электронных свидетельств об удержании налогов и электронных квитанций, которые выдаются лицам, чей доход удерживается, и лицам, уплачивающим налоги, сборы и платежи.
- Лицо, подготовившее документ, несет юридическую ответственность за его достоверность.
- Документы должны быть подготовлены своевременно, точно в момент возникновения обязанности по удержанию или взысканию налогов, сборов или платежей, избегая несвоевременной подготовки, которая может повлиять на права налогоплательщиков.
В действительности, не все предприятия располагают достаточным количеством персонала с глубокими знаниями процедур налоговых вычетов и нового процесса создания электронных документов. Для организаций, не имеющих собственного бухгалтерского отдела или желающих минимизировать риск ошибок в процессе перехода, рекомендуется консультация. полное бухгалтерское обслуживание Выбор авторитетных и опытных поставщиков услуг, таких как MAN – Master Accountant Network, – это решение, гарантирующее правильную, своевременную и корректную подготовку документов и счетов-фактур с самого начала.
Заключить
Электронные документы создаются в соответствии с Постановлением 254/2026/НД-КП тремя способами:
- Непосредственно в системе управления налоговой информацией.
- Через поставщика услуг
- Программное обеспечение устройства.
Однако документы действительны для осуществления платежей, учета и расчетов только в том случае, если они составлены правильно в соответствии с содержанием статьи 23 и достоверно отражают совершенную сделку; ошибки на этом этапе приводят к тому, что документ теряет свою юридическую силу.
С 1 июля 2026 года, когда истечет срок действия Постановления 123/2020/ND-CP, предприятиям и бухгалтерам следует незамедлительно пересмотреть свои внутренние процессы подготовки документов, чтобы избежать рисков при урегулировании налоговых споров. Следите за обновлениями в сети MAN – Master Accountant Network, чтобы узнать больше подробностей об электронных счетах-фактурах и электронных документах в соответствии с Постановлением 254/2026/ND-CP.
Свяжитесь с MAN – Master Accountant Network Бесплатная поддержка и консультации!
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Zalo: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
- Профиль компании в Google: Посмотреть профиль MAN – Master Accountant Network в Google Business Profile
- Основатель LinkedIn: Просмотрите профиль эксперта Ле Хоанг Туена на LinkedIn.
Ответственный за производство и профессиональную проверку контента: г-н. Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Он является сертифицированным аудитором (CPA) Вьетнама с более чем 30-летним опытом работы в области бухгалтерского учета, аудита, налогообложения и корпоративного юридического консультирования.
Часто задаваемые вопросы об электронных документах, подготовленных в соответствии с Указом 254.
Да. Все налоговые органы и организации, ответственные за удержание и сбор налогов, сборов и платежей, обязаны соблюдать правила создания электронных документов, установленные в Указе № 254.
Статья 26 устанавливает, что юридически действительные документы должны полностью и правдиво отражать совершенные сделки. Документы с неправильной датой представляют собой нарушение принципа правдивого отражения сделок и могут повлиять на принятие документов при проведении бухгалтерского учета и расчетов.
Электронные документы, созданные в соответствии с Указом 123/2020/ND-CP до 1 июля 2026 года, сохраняют свою юридическую силу и могут по-прежнему использоваться для целей бухгалтерского учета, ведения бухгалтерии, декларирования и платежей. Ограничения на редактирование документов распространяются только на документы, и в случае обнаружения ошибок после вступления в силу Указа 254/2026/ND-CP их необходимо обрабатывать в соответствии с новыми правилами.
Да. Это одно из обязательных требований статьи 23, обеспечивающих юридическую действительность и подлинность электронных документов.
Это относится к налоговым органам, организациям, ответственным за удержание подоходного налога с физических лиц, и организациям, занимающимся сбором налогов, сборов и платежей. Именно эти организации непосредственно создают и выдают электронные документы налогоплательщикам, как это предусмотрено статьями 26 и 27 Указа 254/2026/ND-CP. Являются ли электронные документы, как это предусмотрено в Указе № 254, обязательными для всех организаций?
Влияет ли создание электронного документа не в то время на его юридическую силу?
Действительны ли электронные документы, созданные в соответствии с Указом 123/2020 до 1 июля 2026 года?
Требуется ли цифровая подпись для электронных документов, созданных в соответствии с Указом 254?
Какие организации имеют право на получение электронных документов в соответствии с Указом № 254?






