
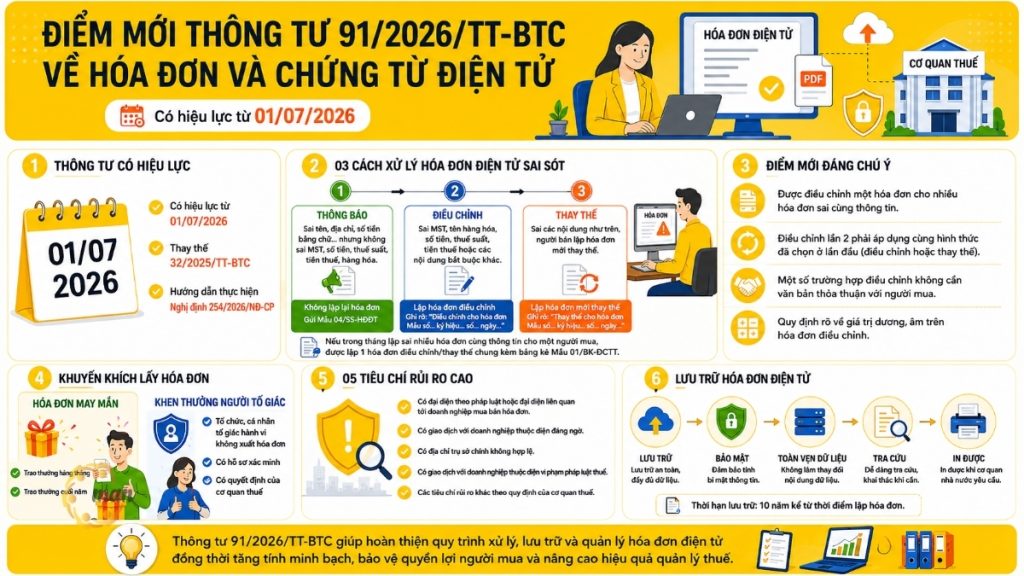
С 1 июля 2026 года Циркуляр 91/2026/TT-BTC Официально вступает в силу, заменяя собой Циркуляр 32/2025/TT-BTC Данный документ содержит рекомендации по применению Закона об администрировании налогов, Постановления 123/2020/ND-CP и Постановления 70/2025/ND-CP о счетах-фактурах и сопроводительных документах. Это важнейший документ, который должен понимать любой бухгалтер, предприятие или семейный бизнес, поскольку он напрямую влияет на повседневный процесс создания, обработки и хранения электронных счетов-фактур.
Итак, что же именно нового содержится в Циркуляре 91/2026/TT-BTC? Как эти изменения влияют на бухгалтерскую и налоговую практику предприятий? В этой статье будет представлен исчерпывающий обзор, строго соответствующий действующим правовым нормам, чтобы помочь читателям легко адаптировать и применять эти изменения.
Когда циркуляр 91/2026/TT-BTC заменит циркуляр 32/2025/TT-BTC?
Это основная информация, которую необходимо усвоить в первую очередь при изучении новых положений Циркуляра 91/2026/TT-BTC. Согласно статье 25 Циркуляра 91/2026/TT-BTC, с 1 июля 2026 года официально утрачивает силу Циркуляр 32/2025/TT-BTC от 31 мая 2025 года, изданный министром финансов и регулирующий реализацию некоторых статей Закона об управлении налогами 2019 года, Указа 123/2020/ND-CP и Указа 70/2025/ND-CP.
Это означает, что все профессиональные руководства, касающиеся электронных счетов-фактур и электронных документов, которые бухгалтеры в настоящее время применяют в соответствии с Циркуляром 32/2025/TT-BTC, необходимо пересмотреть и сравнить с Циркуляром 91/2026/TT-BTC и Постановлением 254/2026/ND-CP, чтобы избежать ошибочного применения правил, которые больше не действуют.
Новые положения в Циркуляре 91/2026/TT-BTC об обработке ошибочных электронных счетов-фактур.
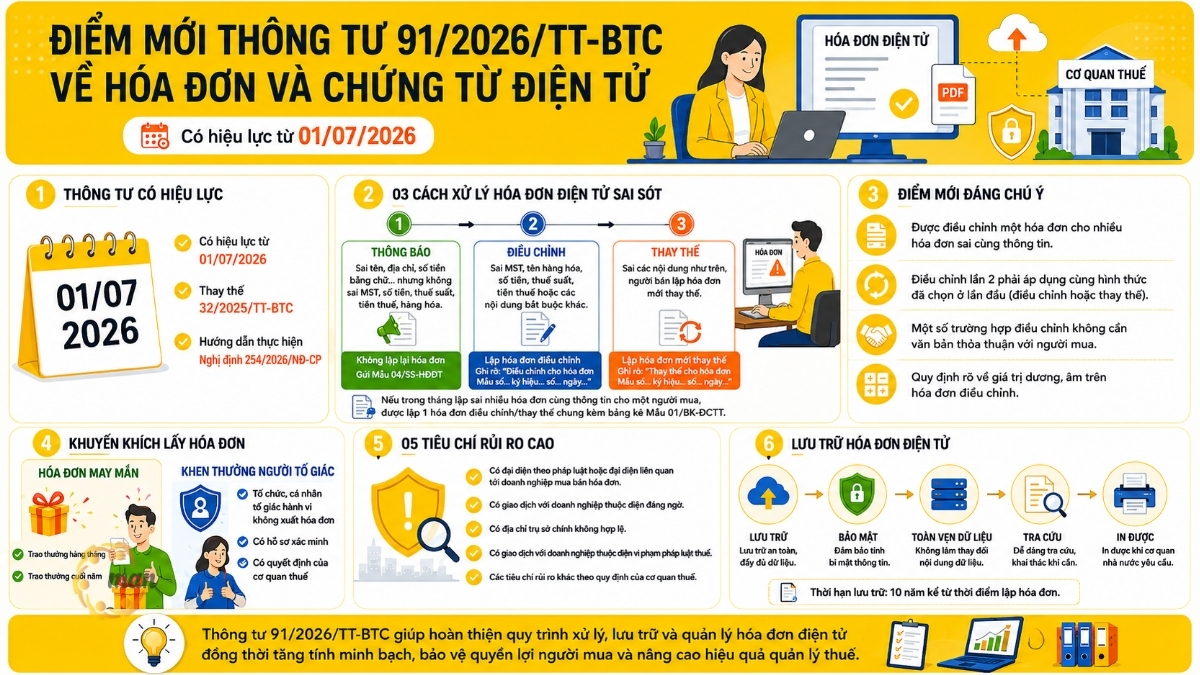
Одним из вопросов, вызывающих наибольшее беспокойство у бухгалтеров, является новое положение Циркуляра 91/2026/TT-BTC, касающееся обработки неправильно оформленных электронных счетов-фактур. Это положение подробно изложено в статье 10 Циркуляра 91/2026/TT-BTC и применяется как к электронным счетам-фактурам, которым был присвоен код налогового органа, так и к электронным счетам-фактурам без кодов, которые предоставили данные в налоговый орган.
3 случая некорректной обработки электронных счетов-фактур.
Согласно статье 10 Циркуляра 91/2026/TT-BTC, в зависимости от характера ошибки продавец будет действовать одним из трех способов:
Вариант 1: Только уведомление, повторная отправка счета не требуется.
Это относится к случаям, когда в счете-фактуре содержатся ошибки в имени, адресе, сумме прописью или других данных, но нет ошибок в налоговом идентификационном номере, сумме, указанной в счете-фактуре, налоговой ставке, сумме налога или товарах, перечисленных в счете-фактуре. В этом случае продавцу достаточно уведомить покупателя о неверном счете-фактуре и одновременно направить уведомление в налоговую инспекцию по форме № 04/SS-HĐĐT (Приложение III к Циркуляру 91/2026/TT-BTC).
Пример 2: Выставление электронного корректировочного счета.
Это относится к случаям, когда в счете-фактуре содержатся ошибки, такие как неверный налоговый идентификационный номер, название товара или если товар не соответствует спецификациям/стандартам качества, указанной в счете-фактуре сумме, налоговой ставке, сумме налога или другой обязательной информации. В скорректированном счете-фактуре должен быть указан следующий текст:
Корректировка по форме счета-фактуры №… Символ… Номер… Дата… Месяц… Год.
Вариант 3: Выставить новый электронный счет-фактуру взамен старого.
К ошибкам применяются те же правила, что и выше, но если продавец решает выставить новый счет-фактуру вместо внесения корректировок, в заменяющем счете-фактуре должно быть четко указано:
Это заменяет собой форму счета-фактуры №… символ… номер… дата… месяц… год.
Важные моменты, на которые следует обратить внимание: После выставления корректировочного или заменяющего счета-фактуры продавец подписывает новый электронный счет-фактуру цифровой подписью, а затем отправляет его покупателю (если в счете-фактуре отсутствует код налогового органа) или отправляет его в налоговый орган для получения кода перед отправкой покупателю (если в счете-фактуре есть код налогового органа).
Кроме того, циркуляр 91/2026/TT-BTC также добавляет следующие положения:
Если в течение месяца продавец допускает ошибки в информации о покупателе, наименовании товара, цене за единицу, количестве и налоговой ставке в нескольких счетах-фактурах на одного и того же покупателя, продавец может выставить единый корректировочный или заменяющий счет-фактуру на все некорректные счета-фактуры, сопроводив его списком в соответствии с формой № 01/BK-ĐCTT (Приложение III).
Другие конкретные случаи корректировки счетов-фактур
Помимо обработки неправильно выставленных счетов-фактур, статья 10 Циркуляра 91/2026/TT-BTC также предусматривает ситуации, требующие корректировки счетов-фактур, даже если первоначальный счет-фактура не содержит ошибок, но фактические изменения происходят после его выставления, в том числе:
- Корректировка окончательной расчетной стоимости инвестиционного проекта при изменении удельных цен или объемов; корректировка продажной цены в соответствии со специальными законами; или корректировка на основании выводов компетентного государственного органа.
- Корректировка оптовых цен на электроэнергию между Вьетнамской электроэнергетической группой и электроэнергетическими корпорациями, а также между электроэнергетическими корпорациями и электроэнергетическими компаниями.
- Скидки за объем: сумма скидки корректируется в счете-фактуре последней покупки, в следующем периоде или выставляется корректировочный счет-фактура вместе со списком счетов-фактур, требующих корректировки.
- Возврат товаров или услуг: продавец выставляет скорректированный счет-фактуру, за исключением случаев, когда обе стороны договорились о том, что счет-фактуру выставляет покупатель при возврате товара.
- Возврат средств, снижение комиссионных сборов и уменьшение брокерских комиссий по страхованию: продавец выставляет клиенту скорректированный счет-фактуру, четко указывая сумму и причину возврата/снижения.
- Отмена или расторжение сделок, связанных с авансовыми платежами по счетам-фактурам в сфере недвижимости, строительства инфраструктуры и возведения домов на продажу.
- Кредитные учреждения и поставщики услуг безналичных платежей могут возмещать клиентам комиссионные сборы.
- В случае предоплаченных услуг мобильной связи: телекоммуникационные компании будут использовать выписку по транзакции для выставления корректировочных счетов.
- Когда природный газ продается по ценам, указанным в иностранной валюте, но платежи и счета выставляются во вьетнамских донгах, при фактической оплате возникают колебания обменного курса.
Ссылка: Счета-фактуры должны выставляться в соответствии с Постановлением 254/2026/ND-CP.
Как мне следует поступить со второй корректировкой счета-фактуры?
Это также важный новый пункт в Циркуляре 91/2026/TT-BTC, а именно в пункте 6 статьи 10:
Если счет-фактура был выставлен неправильно, и продавец уже исправил или заменил его, а затем был обнаружен еще один неправильный счет-фактура, то последующие исправления должны производиться тем же методом, который был выбран в первый раз (если уже исправлено, продолжать исправление; если уже заменено, продолжать замену).
Данное положение помогает стандартизировать процесс обработки, предотвращая произвольное изменение компаниями своих процедур в процессе корректировок.
Кроме того, в циркуляре также четко указано:
- В случаях, когда электронный счет-фактура выставляется без символа номера формы, символа счета-фактуры или номера счета-фактуры и содержит ошибки, продавец имеет право выставить только корректировочный счет-фактуру (а не заменяющий счет-фактуру).
- Что касается суммы в корректировочном счете, то обязательно нужно указывать положительное число, если корректировка в сторону увеличения, и отрицательное число, если корректировка в сторону уменьшения, отражая фактическую сумму корректировки.
- В случае корректировок, вызванных разницей обменных курсов природного газа, продавец заявляет о корректировке в периоде выставления счета-фактуры на корректировку, а покупатель — в периоде получения счета-фактуры на корректировку.
В каких случаях нет необходимости заключать письменное соглашение о корректировке счетов-фактур?
Согласно общим правилам, перед корректировкой или заменой неверного счета-фактуры, если покупателем является экономическая организация, другая организация, семейное предприятие или индивидуальное предприятие, обе стороны должны составить письменное соглашение, четко указывающее на неверную информацию; если покупателем является физическое лицо, продавцу достаточно уведомить покупателя или разместить объявление на веб-сайте (если таковой имеется).
Однако, согласно Циркуляру 91/2026/TT-BTC, продавцам не требуется составлять письменное соглашение в следующих случаях:
- Перенос данных электронных счетов-фактур осуществляется в соответствии со сводной таблицей данных электронных счетов-фактур (пункт а.1, подпункт 3, статья 16 Указа 254/2026/ND-CP);
- Перенесите базу данных с подробными сведениями о транзакциях в соответствии с таблицей сведений о транзакциях (пункт а.2, подпункт 3, статья 16 Указа 254/2026/ND-CP);
- Покупка и продажа товаров на платформах электронной коммерции и других цифровых платформах.
Это помогает сократить административные процедуры для бизнес-моделей электронной коммерции, которые часто генерируют большое количество счетов-фактур и испытывают трудности с составлением письменных соглашений по каждой сделке.
В циркуляре 91/2026/TT-BTC появились новые положения, касающиеся поощрения потребителей, сообщающих о случаях невыставления счетов-фактур.
Одним из важных нововведений в Циркуляре 91/2026/TT-BTC является механизм поощрения потребителей, сообщающих о продавцах, которые не выставляют или не доставляют счета-фактуры. Процедура поощрения следующая:
- Шаг 1: Налоговые органы получают жалобу от потребителя, классифицируют ее для проверки и подтверждения.
- Шаг 2: Досье для награждения благодарностями включает в себя: документы и доказательства нарушения в соответствии со статьей 41 Указа 254/2026/ND-CP; заключения инспекции или решения компетентных органов по урегулированию административных нарушений, касающихся счетов-фактур; персональные данные лица, номинированного на награждение благодарностями; и другие соответствующие документы (при наличии).
- Шаг 3: На основании вышеуказанных документов налоговый орган принимает решение о вознаграждении в отношении лица, предоставившего информацию, соответствующую условиям пункта 1 статьи 41 Указа 254/2026/ND-CP.
См. также: Полный текст Постановления 254/2026/ND-CP.
Новые положения в Циркуляре 91/2026/TT-BTC о мерах по стимулированию покупателей к запросу счетов-фактур.
Параллельно с механизмом поощрения информаторов, Циркуляр 91/2026/TT-BTC также добавляет положения о мерах, направленных на стимулирование покупателей к заблаговременному получению счетов-фактур при покупке товаров и услуг. Соответственно:
- Продавцы товаров, поставщики услуг, организации, предоставляющие услуги электронного выставления счетов, и налоговые органы будут использовать базу данных электронных счетов-фактур для внедрения мер стимулирования.
- Налоговые органы ежемесячно и ежегодно организуют программы «счастливый счет» для электронных счетов-фактур, приобретенных потребителями, с вручением денежных призов, а также другие поощрительные меры.
- Бюджет на реализацию этих мер стимулирования не должен превышать 150 миллиардов донгов в год.
Это один из новаторских пунктов Циркуляра 91/2026/TT-BTC, демонстрирующий стремление сформировать у потребителей привычку запрашивать счета-фактуры посредством финансовых стимулов, а не полагаясь исключительно на административные меры.
Критерии выявления налогоплательщиков с высоким риском в процессе регистрации для использования электронных счетов-фактур.
Согласно статье 7 Циркуляра 91/2026/TT-BTC, налогоплательщики считаются подверженными высокому риску при регистрации для использования электронных счетов-фактур, если они соответствуют одному из следующих пяти критериев:
- Владелец/законный представитель, представитель хозяйствующего субъекта, индивидуальный предприниматель или владелец частного предприятия, который также является владельцем или представителем другого юридического лица, был признан компетентным государственным органом виновным в мошенничестве или мошенничестве с ценными бумагами.
- Владельцы или представители, включенные в список лиц, причастных к подозрительным транзакциям в соответствии с Законом о борьбе с отмыванием денег.
- Регистрация адреса головного офиса без указания конкретного адреса в пределах административных границ, а также регистрация по адресу квартиры (за исключением территории, разрешенной для ведения бизнеса в соответствии с правилами) не распространяется на индивидуальные предприятия.
- Законный представитель или владелец также участвует в деятельности юридического лица, находящегося в состоянии неактивности, но не завершившего процедуры аннулирования своего налогового идентификационного номера, не осуществляющего деятельность по своему зарегистрированному адресу или совершившего нарушения в отношении налогов, счетов-фактур и документов, как это предусмотрено в Циркуляре 94/2026/TT-BTC.
- В соответствии с Циркуляром 94/2026/TT-BTC налоговые органы выявили и другие индикаторы риска, о которых налогоплательщику будет сообщено и которые потребуют разъяснений.
Понимание этих пяти критериев помогает предприятиям заблаговременно проверять свою структуру собственности, юридических представителей и зарегистрированные юридические адреса, избегая ситуаций высокого риска при регистрации для получения электронных счетов-фактур.
Сохраняется ли юридическая сила электронных счетов-фактур, преобразованных в бумажные, для совершения сделок?
Этот вопрос волнует многих бухгалтеров, когда они изучают новые положения Циркуляра 91/2026/TT-BTC и сопутствующего Указа 254/2026/ND-CP. Согласно пункту 4 статьи 5 Указа 254/2026/ND-CP, юридически действительные электронные счета-фактуры и документы могут быть преобразованы в бумажные счета-фактуры и документы в двух случаях:
- В соответствии с требованиями аудита, инспекции, расследования и других соответствующих правовых норм;
- Согласно бухгалтерским процедурам, финансовые операции возникают для облегчения их учета и контроля в соответствии с законами и правилами бухгалтерского учета.
Важно отметить: конвертированные счета-фактуры, используемые в бухгалтерском учете, НЕ действительны для совершения транзакций или осуществления платежей. За исключением электронных счетов-фактур, формируемых кассовыми аппаратами, подключенными к налоговым органам для передачи данных, это бухгалтерское правило, которое необходимо строго соблюдать во избежание неправомерного использования преобразованных бумажных счетов-фактур, что может создать юридические риски для предприятий при совершении сделок купли-продажи и платежей.
Правила сохранения и хранения электронных счетов-фактур и документов.
Согласно статье 5 Указа 254/2026/ND-CP:
Счета-фактуры и сопроводительные документы должны храниться таким образом, чтобы обеспечить безопасность, сохранность, целостность, полноту и предотвратить изменения или искажения в течение всего периода хранения; и должны храниться в течение правильного и полного срока, установленного бухгалтерским законодательством.
Электронные счета-фактуры и электронные документы хранятся в виде сообщений данных. Предприятия имеют право выбирать метод хранения, который соответствует их конкретным операциям, технологическим возможностям и требованиям статьи 13 Закона об электронных транзакциях 2023 года, а также должен обеспечивать возможность распечатки или поиска по запросу.
В частности, это касается счетов-фактур, распечатанных налоговыми органами, печатных документов и документов, распечатанных самостоятельно:
- Счета-фактуры или документы, которые еще не были выставлены, хранятся в режиме ценных бумаг;
- Выставленные бухгалтерским отделом счета-фактуры хранятся в соответствии с правилами бухгалтерского учета;
- Счета-фактуры, выставленные организациями, домохозяйствами или частными лицами, не являющимися учетными единицами, хранятся как частная собственность.
Из-за огромного количества новых нормативных актов, требующих постоянного обновления, многие малые и средние предприятия (МСП) сталкиваются с трудностями в самостоятельной проверке и обработке счетов-фактур в соответствии с требованиями законодательства. Именно поэтому предприятиям следует рассмотреть возможность использования услуг стороннего поставщика. полное бухгалтерское обслуживание Чтобы своевременно получать обновления о законодательных изменениях от команды экспертов MAN – Master Accountant Network, а также чтобы обеспечить точную обработку счетов и документов с самого начала.
Выставление электронных счетов-фактур без кода налогового органа в соответствии с Указом № 254.
Согласно статье 13 Указа 254/2026/ND-CP:
Предприятия используют программное обеспечение для создания электронных счетов-фактур при продаже товаров или оказании услуг, подписывают эти электронные счета-фактуры в электронном виде и отправляют их покупателям в электронном виде в соответствии с договоренностью обеих сторон, обеспечивая соблюдение правовых норм в отношении электронных транзакций.
Это основополагающее правило, соответствующее оперативным указаниям Циркуляра 91/2026/TT-BTC по обработке счетов-фактур без кодов налогового органа.
См. также: Правила выставления налоговыми органами счетов-фактур с налоговыми кодами и без них.
Заключить
Вкратце, новые положения Циркуляра 91/2026/TT-BTC касаются нескольких ключевых аспектов:
- В правилах подробно описаны три случая обработки неправильно выставленных электронных счетов-фактур и порядок обработки второй корректировки.
- Механизм поощрения потребителей, сообщающих о случаях невыставления счетов-фактур;
- Данная политика поощряет покупателей получать счета-фактуры с максимальным бюджетом в 150 миллиардов донгов в год.
- Критерии для выявления налогоплательщиков с высоким риском;
- В соответствии с правилами, конвертированные бумажные счета-фактуры недействительны для совершения сделок или осуществления платежей.
- Наряду с рекомендациями по сохранению, хранению и выставлению электронных счетов-фактур без кодов налогового органа.
Во избежание налоговых и финансовых рисков корпоративным бухгалтерам следует заблаговременно пересмотреть весь существующий процесс создания, обработки и хранения электронных счетов-фактур, сравнив его с новыми правилами, изложенными в Циркуляре 91/2026/TT-BTC и Указе 254/2026/ND-CP, и оперативно информировать бухгалтерию и отдел продаж для обеспечения соответствия требованиям.
Если у компании не хватает внутренних ресурсов для того, чтобы идти в ногу с этими изменениями в законодательстве, решение заключается в следующем... нанять бухгалтерские услуги Профессиональные и опытные подразделения, такие как MAN – Master Accountant Network, помогут снизить рабочую нагрузку, свести к минимуму ошибки при обработке электронных счетов-фактур и обеспечить постоянное соблюдение предприятиями последних законодательных норм.
Свяжитесь с MAN – Master Accountant Network Бесплатная поддержка и консультации!
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Zalo: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
- Профиль компании в Google: Посмотреть профиль MAN – Master Accountant Network в Google Business Profile
- Основатель LinkedIn: Просмотрите профиль эксперта Ле Хоанг Туена на LinkedIn.
Ответственный за производство и профессиональную проверку контента: г-н. Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Он является сертифицированным аудитором (CPA) Вьетнама с более чем 30-летним опытом работы в области бухгалтерского учета, аудита, налогообложения и корпоративного юридического консультирования.
Часто задаваемые вопросы о новых пунктах в Циркуляре 91/2026/TT-BTC
Если имя, адрес или сумма указаны прописью неверно (но налоговый код, сумма, ставка налога или наименование товара указаны правильно), будет отправлено только уведомление; новый счет-фактура не будет создан. Если налоговый код, сумма, ставка налога, сумма налога или наименование товара указаны неверно, будет предоставлена возможность скорректировать или заменить счет-фактуру.
Необходимо применять именно ту форму, которая была выбрана изначально (если были внесены корректировки, продолжайте вносить корректировки; если были внесены замены, продолжайте вносить замены), как это предусмотрено в пункте 6 статьи 10.
Нет. Письменное соглашение не требуется в следующих трех случаях: передача данных через сводную таблицу электронных счетов-фактур, подробную таблицу транзакций и информации о продажах через платформы электронной коммерции или цифровые платформы.
Внедрение электронных счетов-фактур, где покупателем является потребитель, с ежемесячными и ежегодными розыгрышами призов; общий бюджет на поощрительные мероприятия не должен превышать 150 миллиардов донгов в год.
Нет, за исключением счетов-фактур, сформированных кассовыми аппаратами, имеющими подключение к налоговым органам (пункт 4, статья 5 Указа 254/2026/ND-CP). Если счет-фактура был выставлен неправильно, следует ли вам уведомить об этом, исправить или заменить его?
Счет уже был скорректирован один раз. Что произойдет, если будет обнаружена еще одна ошибка?
Требуется ли письменное соглашение для всех корректировок счетов-фактур?
Какие типы счетов и какова минимальная сумма платежа подходят для участия в программе «Счастливый счет»?
Можно ли использовать электронный счет-фактуру, преобразованный в бумажный, для оплаты?






