Метод хранения электронных счетов-фактур в соответствии с Указом 254 является первостепенной задачей для бухгалтеров и владельцев бизнеса, поскольку этот документ официально пересматривает требования к сохранению и хранению электронных счетов-фактур и документов. Помимо простого хранения файлов на компьютере, новые правила требуют хранения электронных счетов-фактур в виде информационных сообщений, обеспечивая безопасность и целостность на протяжении всего процесса хранения, а также их доступность для печати или извлечения по запросу налоговых органов. Данная статья составлена на основе правовых положений, непосредственно изложенных в Указе 254. Постановление 254/2026/ND-CP и Закон о бухгалтерском учете 2015 годаЭто поможет вам полностью понять четыре обязательных требования к архивированию, важные сроки архивирования и правильный процесс внедрения, чтобы предприятия могли заблаговременно соблюдать их и избегать рисков во время проверок и аудитов.
Правила хранения электронных счетов-фактур в соответствии с Постановлением 254/2026/ND-CP
Согласно пункту 1 статьи 5 Декрета 254/2026/ND-CP, требования к хранению и сохранности счетов-фактур и документов подразделяются на две основные группы:
- Требования к безопасности и целостности данных;
- Требование заключается в том, чтобы данные хранились в виде сообщений.
Это правовая основа, которую каждая организация и частное лицо, выставляющие или использующие электронные счета-фактуры, должны понимать, прежде чем создавать внутреннюю систему хранения. Другими словами, метод хранения электронных счетов-фактур в соответствии с Указом 254 заключается не просто в сохранении файла счетов-фактур, а должен одновременно соответствовать критериям безопасности, целостности данных и доступности по запросу компетентных органов.
Требования к безопасности и целостности данных.
Пункт а, подпункт 1, статья 5 Декрета 254/2026/ND-CP четко гласит:
Счета-фактуры и документы должны храниться таким образом, чтобы обеспечить их безопасность, сохранность, целостность, полноту и предотвратить их изменение или повреждение в течение всего периода хранения.
Это крайне важное требование, поскольку электронные счета-фактуры существуют в цифровом виде, что делает их значительно более уязвимыми для модификации, подделки или потери из-за технических ошибок по сравнению с традиционными бумажными документами. Если данные счета-фактуры изменяются во время хранения, преднамеренно или непреднамеренно, предприятиям будет очень сложно доказать подлинность документа при проведении налоговой проверки и инспекции. Поэтому создание надежного механизма безопасности (контроль доступа, шифрование данных, регистрация истории операций) — это не просто техническая рекомендация, а обязательное юридическое требование.
Метод хранения электронных счетов-фактур — в форме информационных сообщений.
В дополнение к требованиям безопасности данных, пункт 2 статьи 5 Декрета 254/2026/ND-CP предусматривает, что электронные счета-фактуры и электронные документы должны храниться в виде сообщений данных.
Важные моменты, на которые следует обратить внимание: Организации, учреждения и частные лица имеют право выбирать и применять методы сохранения и хранения, соответствующие их конкретной деятельности и технологическим возможностям.
Однако эта гибкость сопряжена с одним условием: выбранный метод хранения должен полностью соответствовать требованиям, изложенным в статье 13 Закона об электронных транзакциях. Иными словами, предприятия не могут хранить данные любым способом, который противоречит правовой базе электронных транзакций.
Кроме того, в правилах также подчеркиваются два обязательных условия:
- Электронные счета-фактуры и электронные документы должны быть пригодны для печати на бумаге.
- Или же эту информацию можно получить по запросу.
Это два критерия, которые должна соблюдать любая организация, применяющая метод электронного хранения счетов-фактур в соответствии с Указом 254, поскольку в действительности налоговые органы и инспекционные службы могут в любое время потребовать от предприятий предоставления счетов-фактур в печатном виде или поиска в системе непосредственно по ним.
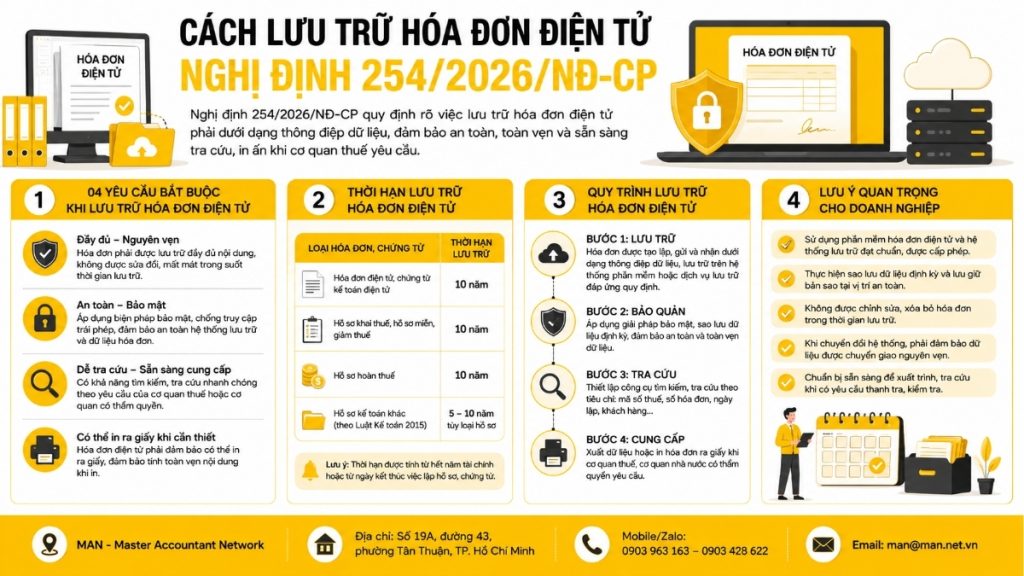
Краткое изложение четырех обязательных требований к хранению электронных счетов-фактур в соответствии с Указом № 254:
- Обеспечение безопасности, сохранности, целостности и полноты на протяжении всего периода хранения без изменений или повреждений;
- Данные хранятся в виде сообщений в подходящем формате, но должны соответствовать статье 13 Закона об электронных транзакциях;
- Готов к печати на бумаге по запросу;
- Доступно для немедленного получения по запросу.
См. также: Выставлять счета-фактуры в соответствии с Указом № 254.
Срок хранения электронных счетов-фактур регулируется бухгалтерским законодательством.
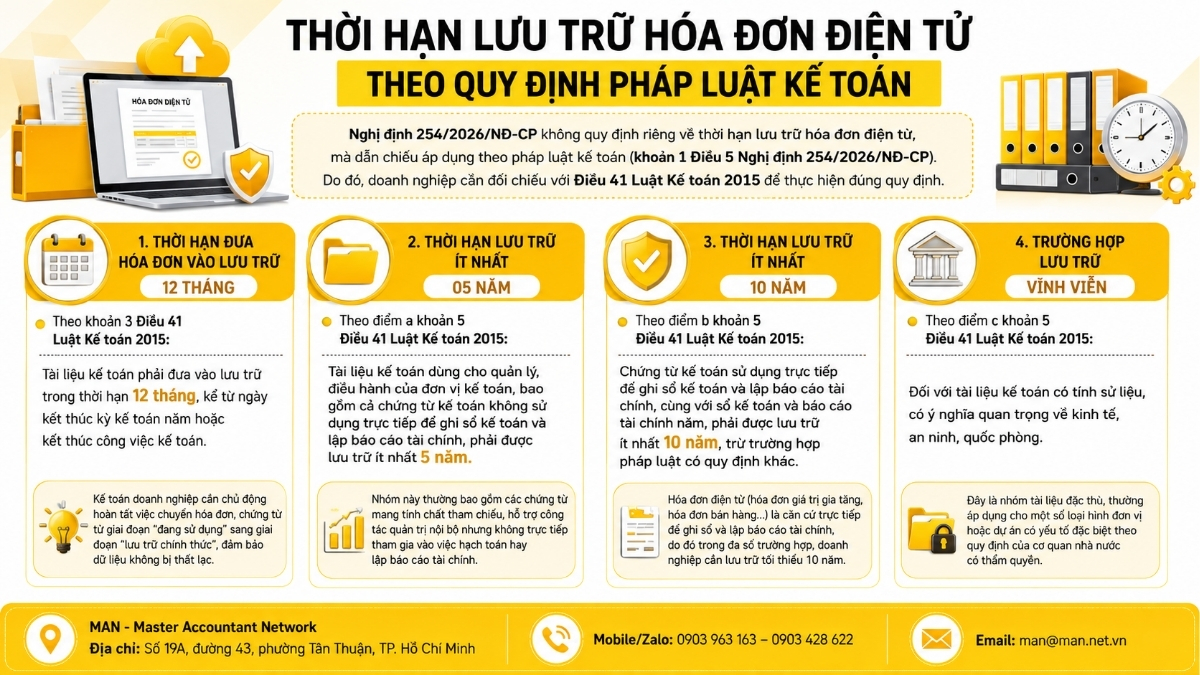
Важно отметить, что Постановление 254/2026/ND-CP не устанавливает конкретно срок хранения электронных счетов-фактур, а скорее ссылается на применение бухгалтерского законодательства. В частности, пункт 1 статьи 5 Постановления 254/2026/ND-CP гласит, что счета-фактуры и подтверждающие документы должны храниться надлежащим образом и в течение всего периода, установленного бухгалтерским законодательством. Поэтому для полного понимания того, как хранить электронные счета-фактуры в соответствии с Постановлением 254, предприятиям также необходимо обратиться к статье 41 Закона о бухгалтерском учете 2015 года.
Срок архивирования счетов-фактур составляет 12 месяцев.
Согласно пункту 3 статьи 41 Закона о бухгалтерском учете 2015 года:
Бухгалтерская документация должна храниться в архиве в течение 12 месяцев с момента окончания финансового года или завершения бухгалтерской работы.
Это критически важный период, о котором корпоративные бухгалтеры должны помнить и заблаговременно завершить перевод счетов-фактур и документов из стадии «в настоящее время используются» в стадию «официально заархивированы», чтобы гарантировать сохранность данных во время перехода.
Минимальный срок хранения составляет 5 лет.
Согласно пункту а, подпункту 5 статьи 41 Закона о бухгалтерском учете 2015 года:
Бухгалтерские документы, используемые для управления и функционирования бухгалтерского подразделения, включая бухгалтерские ваучеры, не используемые непосредственно для регистрации бухгалтерских записей и подготовки финансовой отчетности, должны храниться не менее 5 лет.
В эту группу обычно входят справочные документы, которые используются для внутреннего управления, но не имеют прямого отношения к бухгалтерскому учету или финансовой отчетности.
Срок хранения составляет не менее 10 лет.
Это крайний срок, который большинство предприятий должны соблюдать как для входящих, так и для исходящих электронных счетов-фактур. Согласно пункту b, подпункту 5 статьи 41 Закона о бухгалтерском учете 2015 года:
Бухгалтерские документы, используемые непосредственно для регистрации бухгалтерских записей и подготовки финансовой отчетности, а также бухгалтерские книги и годовая финансовая отчетность, должны храниться не менее 10 лет, если иное не предусмотрено законом.
Поскольку электронные счета-фактуры (счета-фактуры по НДС, товарные накладные и т. д.) являются непосредственной основой для учета операций и подготовки финансовой отчетности, в большинстве случаев предприятиям необходимо устанавливать минимальный срок хранения этой группы документов в 10 лет.
Постоянный футляр для хранения
Пункт c, подпункт 5 статьи 41 Закона о бухгалтерском учете 2015 года также предусматривает следующие случаи для постоянного хранения:
Для бухгалтерских документов, имеющих историческую ценность и существенные экономические, связанные с безопасностью и обороной последствия.
Это специализированный набор документов, как правило, применимый к определенным типам объектов или проектов с уникальными характеристиками, установленными компетентными государственными органами.
Сводная информация о сроках хранения счетов-фактур в соответствии с Указом № 254 и Законом о бухгалтерском учете 2015 года.
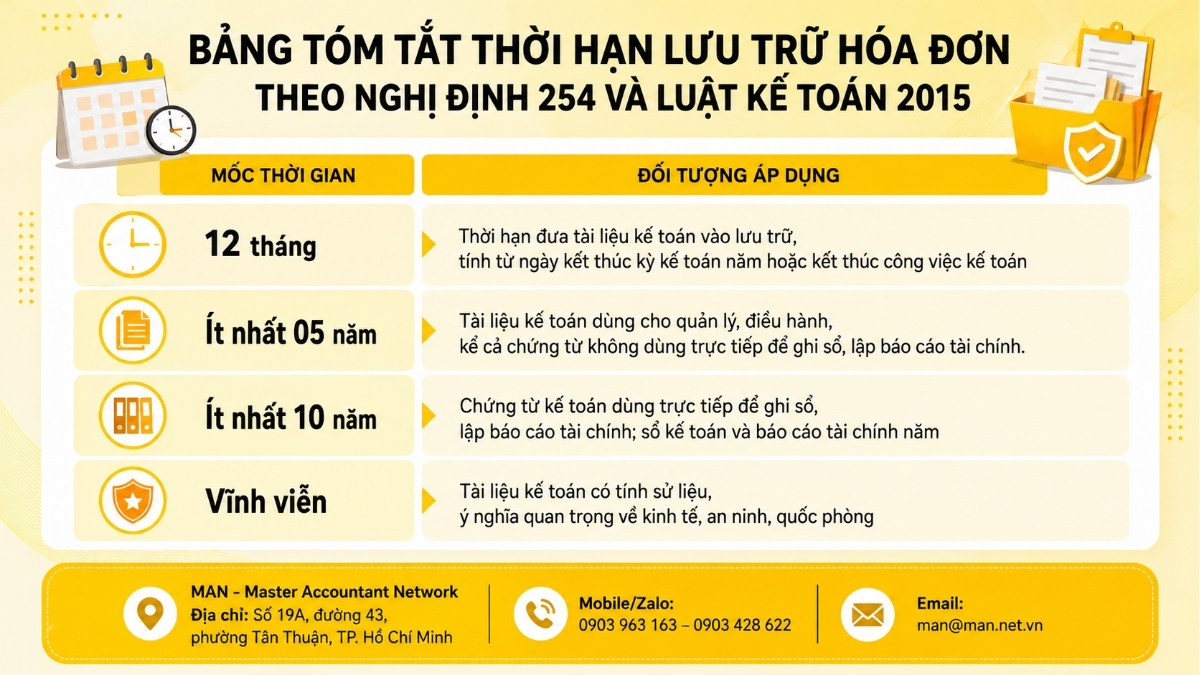
Для удобства отслеживания и точного применения к каждому типу счетов-фактур и документов на практике бухгалтеры могут обратиться к приведенной ниже сводной таблице сроков хранения, систематизированной на основе положений пункта 1 статьи 5 Указа 254/2026/ND-CP и пунктов 3 и 5 статьи 41 Закона о бухгалтерском учете 2015 года:
| Хронология | Применимые объекты |
| 12 месяцев | Срок архивирования бухгалтерских документов отсчитывается с конца финансового года или с момента завершения бухгалтерской работы. |
| Не менее 5 лет | Бухгалтерские документы, используемые для управления и операционной деятельности, включая платежные поручения, не используемые напрямую для регистрации записей или составления финансовой отчетности. |
| Не менее 10 лет | Бухгалтерские документы, используемые непосредственно для регистрации записей и составления финансовой отчетности; бухгалтерские книги и годовая финансовая отчетность. |
| навсегда | Бухгалтерские документы — это исторические документы, имеющие важное экономическое, военное и оборонное значение. |
Как видно, метод хранения электронных счетов-фактур в соответствии с Указом 254 неразрывно связан с вышеупомянутыми сроками. Это важная основа для предприятий, позволяющая с самого начала научно классифицировать, систематизировать и управлять счетами-фактурами и документами, избегая ситуаций преждевременного уничтожения данных или недостаточного времени хранения, что может привести к нарушениям при проверке налоговыми органами. Благодаря четкому пониманию этих сроков предприятиям будет проще разработать внутренние политики хранения, подходящие для каждого конкретного типа документов.
Почему предприятиям необходимо понимать, как хранить электронные счета-фактуры в соответствии с Указом № 254?
Понимание и надлежащее соблюдение Указа 254 об электронном хранении счетов-фактур является не только юридической обязанностью, но и напрямую связано с правами и финансовой безопасностью предприятий.
Во-первых, если компания ведет учет счетов-фактур неправильно или за недостаточный период, ей могут грозить административные штрафы за нарушения бухгалтерского учета и налогообложения. В ходе налоговых проверок, инспекций и аудитов неспособность предоставить действительные счета-фактуры по запросу властей может привести к тому, что соответствующие расходы будут признаны незаконными и обоснованными, что напрямую повлияет на обязательства по корпоративному подоходному налогу.
Во-вторых, на практике нередко встречается риск потери данных из-за технических сбоев и отсутствия регулярных механизмов резервного копирования. Потеря или невозможность восстановления электронных счетов-фактур не только создают трудности во внутреннем бухгалтерском учете, но и могут напрямую нарушать требование о том, чтобы документы «были легко распечатываемыми или доступными для поиска по запросу», как это предусмотрено в пункте 2 статьи 5 Декрета 254/2026/ND-CP.
И наоборот, когда предприятия внедряют электронную систему хранения счетов-фактур, полностью соответствующую нормативным требованиям, они будут более инициативны в урегулировании налоговых споров и периодических проверках, минимизируя риск споров с партнерами из-за отсутствия подтверждающих документов. Это также закладывает основу для построения прозрачной и профессиональной системы финансового управления.
Именно поэтому многие малые и средние предприятия выбирают это решение. полное бухгалтерское обслуживание Выберите MAN – Master Accountant Network, чтобы команда профессионалов напрямую организовала и контролировала процесс хранения электронных счетов-фактур и документов в соответствии с Постановлением 254/2026/ND-CP и Законом о бухгалтерском учете 2015 года, вместо того чтобы разбираться в этом самостоятельно и рисковать допустить ошибки.
Инструкции по правильному хранению электронных счетов-фактур в соответствии с Указом № 254.
Исходя из вышеизложенных правовых оснований, ниже предлагается рекомендуемый процесс для предприятий и бухгалтеров по обеспечению надлежащего хранения электронных счетов-фактур.
Шаг 1: Выберите подходящий способ и носитель хранения.
Предприятиям необходимо оценить свои специфические операционные процессы и технологические возможности, чтобы выбрать подходящий метод хранения данных. Это может быть внутренняя система хранения, бухгалтерское программное обеспечение со встроенными модулями хранения или специализированная платформа для хранения данных. Независимо от выбранного метода, обязательным условием является полное соответствие носителя информации требованиям статьи 13 Закона об электронных транзакциях, как это предусмотрено пунктом 2 статьи 5 Указа 254/2026/ND-CP.
Для организаций, не имеющих собственного бухгалтерского отдела или желающих обеспечить соответствие требованиям с самого начала, необходимо следующее. нанять бухгалтерские услуги Профессиональная консультация также является полезным вариантом, который стоит рассмотреть при выборе решения для хранения данных, соответствующего масштабу и специфике вашей деятельности.
Шаг 2: Создайте механизм для обеспечения целостности данных.
Для выполнения требований безопасности, защиты и целостности, изложенных в пункте а, подпункте 1, статьи 5, предприятиям следует создать механизм регулярного резервного копирования данных, четко определить права доступа для каждой должности и строго контролировать любые изменения (если таковые имеются) в системе хранения, чтобы гарантировать, что счета-фактуры не будут изменены или повреждены в течение периода хранения.
Шаг 3: Обеспечьте доступность поиска и печати при необходимости.
Система хранения должна быть организована научно, с учетом отчетного периода, типа документа, организации-эмитента и т. д., чтобы обеспечить постоянную готовность электронных счетов-фактур к распечатке на бумаге или немедленному извлечению по запросу налоговых органов или соответствующих сторон, в соответствии с духом пункта 2 статьи 5 Указа 254/2026/ND-CP.
Шаг 4: Ознакомьтесь со сроком хранения каждого типа документов.
Наконец, предприятиям необходимо классифицировать счета-фактуры и документы в соответствии с тремя сроками, указанными в пункте 5 статьи 41 Закона о бухгалтерском учете 2015 года, избегая ситуации преждевременного уничтожения данных или их хранения в течение более короткого срока, что может привести к нарушениям при аудите.
Заключить
Вкратце, метод хранения электронных счетов-фактур в соответствии с Указом 254 основывается на двух основных принципах: обеспечении безопасности и целостности данных на протяжении всего периода хранения и полном соблюдении сроков хранения, установленных бухгалтерским законодательством. В то же время электронные счета-фактуры должны быть всегда доступны для печати или извлечения по запросу компетентных органов.
Внедрение систематического процесса ведения учета, полностью соответствующего вышеупомянутым нормам, не только помогает предприятиям избежать юридических рисков, но и закладывает основу для профессиональной, прозрачной и устойчивой системы финансового и бухгалтерского управления в долгосрочной перспективе.
Если компании необходима профессиональная команда для оказания всесторонней поддержки на всех этапах — от создания и управления счетами-фактурами и документами в соответствии с нормативными требованиями, — она может обратиться к следующим специалистам: Предложение по комплексным бухгалтерским услугам Чтобы выбрать пакет услуг, подходящий для размера вашего бизнеса.
Свяжитесь с MAN – Master Accountant Network Бесплатная поддержка и консультации!
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Zalo: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
- Профиль компании в Google: Посмотреть профиль MAN – Master Accountant Network в Google Business Profile
- Основатель LinkedIn: Просмотрите профиль эксперта Ле Хоанг Туена на LinkedIn.
Ответственный за производство и профессиональную проверку контента: г-н. Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Он является сертифицированным аудитором (CPA) Вьетнама с более чем 30-летним опытом работы в области бухгалтерского учета, аудита, налогообложения и корпоративного юридического консультирования.
Часто задаваемые вопросы о хранении электронных счетов-фактур в соответствии с Указом № 254
Обязательно ли распечатывать электронные счета-фактуры на бумаге для архивирования?
Необязательно. Согласно пункту 2 статьи 5 Декрета 254/2026/ND-CP, электронные счета-фактуры хранятся в виде информационных сообщений, которые должны быть легко распечатаны или доступны для поиска по запросу. Это означает, что предприятия могут хранить их полностью в электронном виде, если они соответствуют требованиям для печати или поиска при необходимости.
Если электронный счет-фактура утерян из-за технической неполадки, нарушает ли это правила архивирования?
Потеря данных и несоблюдение требований по обеспечению целостности и полноты данных в течение всего периода хранения не соответствуют требованиям пункта а, подпункта 1, статьи 5 Указа 254/2026/ND-CP.
Могут ли предприятия выбирать собственный способ хранения электронных счетов-фактур?
Да. Указ 254/2026/ND-CP позволяет ведомствам, организациям и частным лицам выбирать и применять методы сохранения и хранения, соответствующие их конкретным задачам и технологическим возможностям, при условии соблюдения требований статьи 13 Закона об электронных транзакциях.
Необходимо ли переводить электронные счета-фактуры, ранее хранившиеся в соответствии с Указом 123/2020/ND-CP, обратно в формат Указа 254?
Это переходный вопрос между старыми и новыми правилами, который предприятиям необходимо тщательно изучить в соответствии со специальными переходными положениями Указа 254/2026/ND-CP и руководящими документами налоговых органов, чтобы гарантировать, что данные, хранившиеся до 1 июля 2026 года, продолжают соответствовать требованиям целостности и доступности для поиска согласно новым правилам.
Можно ли уничтожить электронные счета-фактуры, срок хранения которых истек?
После того как счета-фактуры и сопроводительные документы были сохранены в течение минимального срока, установленного пунктом 5 статьи 41 Закона о бухгалтерском учете 2015 года, бухгалтерское подразделение может уничтожить их в соответствии с процедурами, предусмотренными законом о бухгалтерском учете, обеспечив при этом наличие полного протокола уничтожения во избежание рисков при их последующем изучении.