
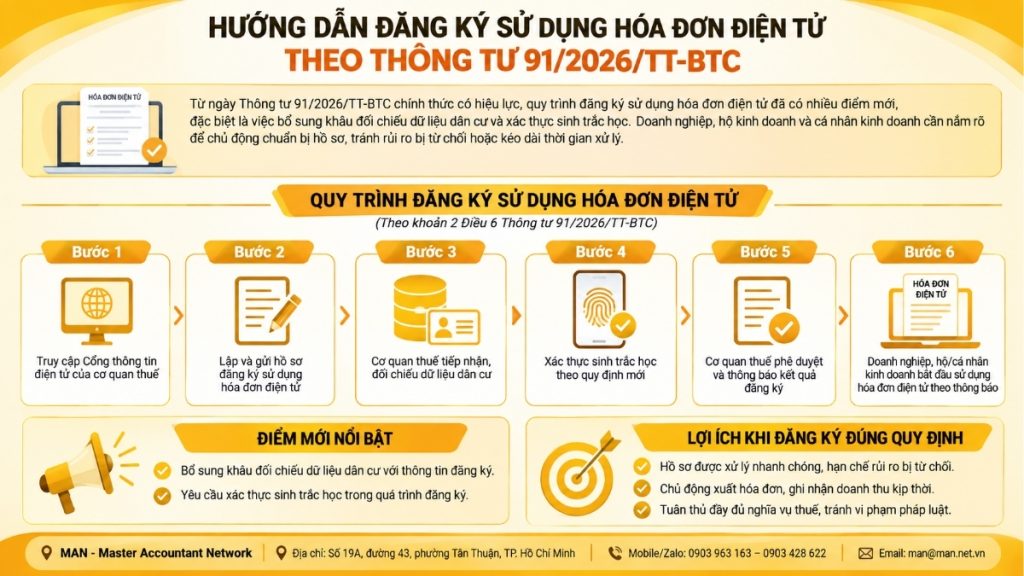
以来 回覧文書91/2026/TT-BTC 正式に発布された通達91号に基づく電子請求書利用登録手続きには、以前と比べて多くの変更点があり、特に人口統計データの照合と生体認証の手順が追加されました。これは、企業、個人事業主、個人事業主など、あらゆる事業者が登録手続きを行う前に理解しておくべき変更点です。なぜなら、わずかな情報の不一致でも、申請が却下されたり、処理時間が長引いたりする可能性があるからです。
会計専門家として、電子請求書の登録の遅れが企業の請求業務、収益認識、および税務コンプライアンスに直接影響を与えることを理解しています。そこで、本稿では、通達91/2026/TT-BTCの第6条第2項の法的根拠に基づき、通達91に準拠した電子請求書の登録手順を完全かつ正確に解説し、皆様が事前に書類を準備し、登録プロセスにおける不必要なリスクを回避できるよう支援します。
回覧文書91号に基づく電子請求書利用登録の法的根拠。

通達91号に基づく電子請求書の利用登録に関する規定は、通達91/2026/TT-BTCの第6条第2項に具体的に定められています。したがって、請求書の利用登録を行う際には、法定代理人、事業世帯代表者、個人事業主、および民間企業経営者が登録手続きを行う必要があります。
注意すべき重要なポイント: 税務管理情報システムは、申請段階から、政府の電子身分証明および認証に関する規則で定められた生体認証情報を含む申請者の情報を、国家人口データベースまたは電子身分証明および認証システムのデータと自動的に照合します。これは、通達91号に基づく電子請求書登録プロセスにおける前段階との最大の違いであり、納税者の身元確認を強化し、電子請求書の脱税利用を制限することを目的としています。
回覧文書91号に基づき、電子請求書を使用するための登録手続きはどのようなものですか?

通達91号に従って電子請求書の利用登録を行う方法を理解するには、企業の会計担当者は、税務管理情報システム内で文書を処理する際の以下の手順を理解する必要があります。
税務管理情報システムは、登録を受領した日から1営業日以内に、事業登録、法定代理人、家計事業の代表者、個人事業主または民間企業所有者の税務登録に関する情報を、国家人口データベースシステムまたは電子識別認証システムのデータと自動的に比較します。
これは、通達91号に基づく電子請求書の利用申請が円滑に処理されるかどうかを左右する重要なステップです。なぜなら、検証結果によって、全く異なる2つの処理方法に分かれることになるからです。
情報が一致しない場合
検証結果で情報が一致しない場合、税務管理情報システムは、不一致となった情報項目の詳細を記載した電子請求書登録拒否通知を納税者に自動的に送信します。この通知は、同営業日中、遅くとも翌営業日に送信されなければなりません。
通知を受け取った納税者は、申告した情報を修正し、通達91号に従って電子請求書の利用登録を再度行う責任があります。したがって、会計担当者は、申請書を提出する前に、代理人の事業登録情報と税務登録情報を慎重に確認し、追加や修正に時間を費やすことを避ける必要があります。
情報が一致する場合は、メールまたは電話番号でご確認ください。
逆に、情報が正しく一致する場合、税務管理情報システムは、納税者登録または事業登録ファイルに記載された情報に基づいて、納税者の法定代理人、事業世帯代表者、個人事業主、または民間企業所有者の電子メールまたは電話番号に確認依頼を自動的に送信します。
納税者は、同営業日中、遅くとも翌営業日までに確認の回答を行う責任があります。納税者が上記期間内に確認を行わない場合、または確認が不成功に終わった場合、税務管理情報システムは、同営業日中、遅くとも翌営業日までに、通達91/2026/TT-BTCの付録IVの様式01/TB-ĐKĐTに従って、電子請求書登録拒否通知を自動的に送信します。
さらに、通達91/2026/TT-BTCでは、税務当局は現行の法令に従って電子請求書の登録に生体認証技術を適用することができ、これはプロセス全体の真正性とセキュリティを強化することを目的としていると規定されている。
通達91号に従って電子請求書を使用するための登録手続きにおいて、税務当局に登録されているメールアドレスと電話番号を綿密に監視することが極めて重要であることは明らかです。なぜなら、確認期限をわずか1~2営業日過ぎただけで、申請が即座に却下される可能性があるからです。
回覧文書91号に基づき電子請求書の利用登録が可能なケース
納税者が税務管理情報システムで期限を確認した後、納税者が通達91/2026/TT-BTC第7条に規定されているリスク関連ケース(詳細は後述)に該当しない場合、遅くとも翌営業日までに、税務当局は通達91/2026/TT-BTC第3項に規定されている電子請求書使用登録の受理通知を発行します。
つまり、通達91号に基づく電子請求書の利用申請が、検証情報が正しく一致し、納税者が期限内に確認を行い、かつ申請者が高リスクグループに属していないという2つの条件を同時に満たす場合、申請受理日から処理完了までわずか2営業日程度しかかからない可能性があります。これは、すべての企業および個人事業主が申請準備の際に目指すべき理想的な条件と言えるでしょう。
電子請求書の登録時に、説明や追加情報が必要となる場合。
通達91号に基づく電子請求書登録申請は、上記のようにスムーズに処理されるとは限りません。情報検証結果が一致し、納税者が期限内に確認を行った場合でも、申請が高リスクに分類される場合は、さらなる説明や追加情報が必要となることがあります。
高リスク対象者のグループは、通達91/2026/TT-BTCの第7条で定義されています。
規則によれば、通達91号に基づき電子請求書の利用登録を行う際に、以下のケースは高リスクとみなされます。
- 請求書を使用するために登録する法定代理人、事業世帯代表者、個人事業主、または民間企業所有者は、登録された事業所住所において納税者番号が無効となっている別の組織または個人の法定代理人、事業世帯代表者、個人事業主、または民間企業所有者でもある。
- 納税者は事業を停止したが、納税者番号の抹消手続きをまだ完了していない。
- 納税者は一時的に事業を停止しているが、納税義務はまだ履行していない。
- 納税者は、税金、請求書、および関連書類に関して違反行為を行った。
これらは、特に法定代理人が複数の異なる事業体の所有者として登録されている場合、企業会計担当者が特に注意を払う必要がある状況です。通達91号に基づく電子請求書登録申請を提出する前に、関連事業体の納税者番号の状況を確認することで、高リスク事業体として分類されるリスクを最小限に抑えることができます。
高リスク申請の処理手順
情報検証結果が正しく一致し、納税者が期限内に確認を行ったものの、上記のリスクグループのいずれかに該当する場合、電子請求書利用申請の受領日から1営業日以内に、税務当局は以下の2つの措置のいずれかを講じます。
- 回覧文書91/2026/TT-BTCに添付されている付録IVの様式01/TB-BSTT-NNTに従って、情報および文書の説明と補足に関する通知を発行し、納税者に送付する。
- 納税者の事務を直接管理する税務当局は、税務行政法に基づき、納税者の登録住所において実際の事業活動を確認するものとする。
説明および追加情報提供の通知を受け取った納税者は、3営業日以内に説明を提供し、必要な書類および記録を補足する必要があります。
説明および追加情報提供後の処理結果。
納税者が説明を完了した後、追加情報を提供した後、または税務当局が現地調査を実施した後、通達91号に基づく電子請求書の使用登録申請の処理は、以下の2つの方向のいずれかに従います。
登録が認められるケース
税務当局が納税者の説明または補足情報を受け入れた場合、または検証結果により納税者が登録住所で実際に事業を行っていることが判明した場合、直接管轄の税務当局は納税者に対し、電子請求書登録受理通知書を発行します。
登録が承認されない場合
逆に、納税者が説明を提供しない場合、または規定の期限内に情報を提供しない場合、または検証結果により納税者が登録住所で事業を行っていないことが判明した場合、遅くとも翌営業日までに、税務当局は、通達91/2026/TT-BTC第6条第3項に規定されているとおり、拒否の理由を明確に記載した電子請求書登録拒否通知を発行します。
このように、通達91号に基づく電子請求書の利用登録プロセス全体は、各ステップに具体的な処理時間が定められており、透明性に基づいて構築されていることがわかる。しかし同時に、納税者に対しては、正確な情報提供と迅速な対応を確保するという非常に高い要求が課せられている。
企業が電子請求書の利用登録に関する規則(通達91号)を理解する必要があるのはなぜですか?
プロセスを適切かつ完全に理解すること。 回覧文書91号に従って電子請求書を使用するための登録を行ってください。 これは、企業、家内工業、個人事業主にとって多くの実質的なメリットをもたらします。
- 請求業務の中断を避けてください。申請が却下された場合、企業は電子請求書を顧客に発行することができず、事業運営とキャッシュフローに直接的な影響を及ぼします。
- 高リスクに分類されるリスクを最小限に抑える。通達91/2026/TT-BTCの基準を理解することで、会計士は申請書を提出する前に、代理人の納税者番号のステータスを事前に確認することができる。
- 申請書類は事前に準備し、最初から正確な情報を提供するようにしてください。税務登録情報と事業登録情報が人口統計データと一致していることを確認することで、通達91号に基づく電子請求書利用申請の処理を、最初の検証段階から迅速化するのに役立ちます。
- 回答期限を必ず守ってください。確認と説明の期限が非常に短い(当日、翌営業日、または3営業日以内)ため、企業は税務当局からの通知を見逃さないよう、登録されたメールアドレスと電話番号を監視する社内プロセスを構築する必要があります。
電子請求書の利用登録に関する重要な注意事項。
回覧文書91号に基づき電子請求書の利用登録手続きを円滑に進めるため、会計担当者および企業担当者は以下の点に留意する必要があります。
- 申請書を提出する前に、法定代理人、事業世帯代表者、個人事業主、または民間企業所有者の納税登録情報および事業登録情報を慎重に確認し、国家人口データベースのデータと一致していることを確認してください。
- 税務当局に登録されているメールアドレスと電話番号を定期的に確認し、税務管理情報システムからの確認依頼を見逃さないようにしてください。
- 税務当局が調査を実施したり、説明や追加情報を要求したりする場合に備えて、事業所の住所における実際の事業運営を証明する書類を準備しておいてください。
- 回覧文書91/2026/TT-BTC第7条に従って高リスク事業体として分類されることを避けるため、法定代理人の名義で登録されている他の事業体および家内事業体の納税者識別番号を確認してください。
- 申請処理の締め切りを把握することで、登録プロセス全体を通して申請状況を監視するための人員を事前に配置することが可能になります。
プロセス中に、企業が書類、登録情報に問題が生じた場合、または関連する納税者番号のステータスを確認する必要がある場合は、積極的に社内の会計部門に連絡してください。 会計サービスを雇う 電子請求書を業務に活用する際の進捗に悪影響が出ないよう、タイムリーなレビューとサポートを受けるためには、MAN(Master Accountant Network)などの専門機関に支援を求めることをお勧めします。
結論と提言
要約すると、通達91号に基づく電子請求書の利用登録プロセスは、電子メールまたは電話番号による自動情報検証および確認要求から、リスクレベルに応じた書類の分類、必要に応じた説明および補足情報の処理に至るまで、多くの厳格な手順を経て行われます。各手順は、通達91/2026/TT-BTC第6条第2項に規定されている特定の処理期限と関連付けられており、企業、家内工業、および個人事業主は、書類を積極的にかつ綿密に監視し、対応する必要があります。
登録情報を最初から入念に準備し、潜在的なリスクの種類を明確に理解しておくことで、企業は通達91号に従って電子請求書を使用するための登録手続きにおいて、時間と労力を大幅に節約できます。専任の経理部門を持たない企業や個人事業主、あるいは運営コストの最適化を目指す企業にとって、適切なオプションを選択することは非常に重要です。 フルサービス会計 これもまた、価値のある解決策です。当社は、通達91号に基づき電子請求書の登録手続き全体(準備、情報確認から税務当局での処理状況の監視まで)をサポートし、企業がコアビジネス活動に集中できるよう支援します。
手続きの過程で、企業が書類作成や登録情報に関して問題に直面した場合、または関連する納税者番号の状況を確認する必要が生じた場合は、積極的に対応すべきである。 MAN(マスター・アカウンタント・ネットワーク)にお問い合わせください タイムリーな助言と支援を受けるため。
連絡先 MAN – マスター会計士ネットワーク
- 住所: No. 19A、ストリート 43、タントゥアン区、ホーチミン市
- モバイル/Zalo: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
- Googleビジネスプロフィール: MAN – Master Accountant NetworkのGoogleビジネスプロフィールを見る
- LinkedInの創設者: 専門家の Le Hoang Tuyen 氏の LinkedIn プロフィールをご覧ください。
制作および専門的なコンテンツレビューの責任者: Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO彼はベトナム公認会計士であり、会計、監査、税務、企業法務コンサルティングにおいて30年以上の豊富な経験を持つ監査人です。
回覧文書91号に基づく電子請求書利用登録に関するよくある質問
回覧文書91号に従って電子請求書の利用登録を行うには、どのくらい時間がかかりますか?
記載されている情報がすべて正しく一致している場合、申請受付日から約2営業日で処理が完了します。ただし、確認事項や追加情報が必要な場合は、確認期限に応じて処理期間が最大3営業日延長されることがあります。
登録情報が人口データと一致しない場合はどうなりますか?
税務管理情報システムは、電子請求書の登録を拒否する通知を自動的に送信し、不一致の情報項目を明確に示すことで、納税者が修正できるようにします。
締め切り日までに登録確認をしなかった場合、登録は却下されますか?
はい。期限が過ぎても納税者が確認を行わない場合、または確認が失敗した場合、システムは自動的に様式番号01/TB-ĐKĐTを使用して登録拒否通知を送信します。
電子請求書の登録において、どのグループが高リスクとみなされますか?
これには、非アクティブな納税者番号を持つ事業体の代表者であり所有者として登録されている個人、事業を停止したが納税者番号がまだ期限切れになっていない納税者、一時的に事業を停止したが納税義務をまだ履行していない個人、および通達91/2026/TT-BTC第7条に規定されている税金、請求書、および文書に関連する違反を犯した個人が含まれます。
追加情報の提供を求められた際の期限はいつですか?
納税者は、説明、追加情報、および書類の提出を求める通知を受け取った日から3営業日以内に、税務当局に回答する必要があります。






