
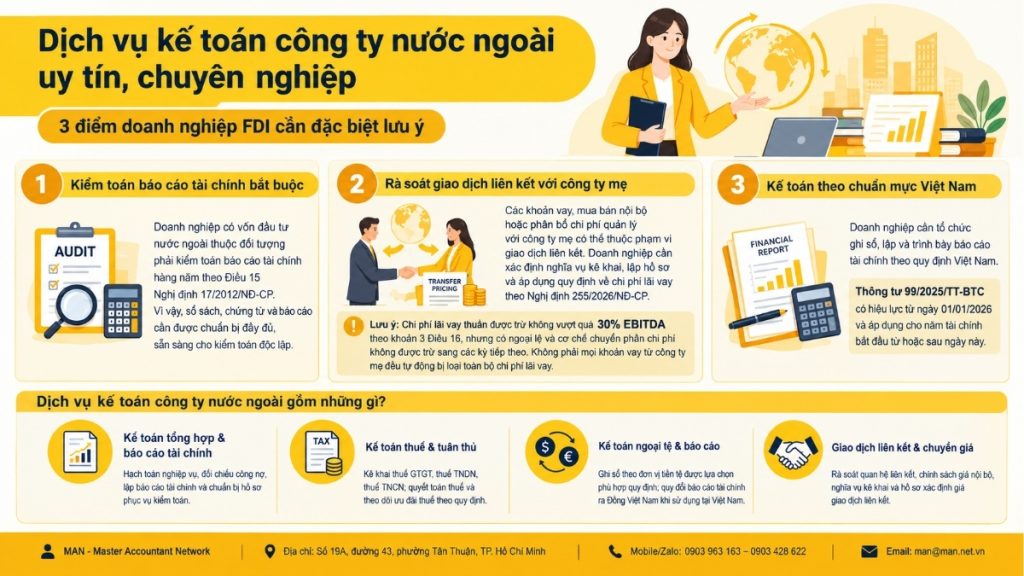
Бухгалтерские услуги для иностранных компаний — это не просто ведение бухгалтерского учета и своевременная подача отчетов. Поскольку это иностранные компании, у большинства инвесторов не хватает времени и персонала для постоянного обновления знаний о вьетнамском законодательстве в области бухгалтерского учета, налогообложения и инвестиций, которое часто меняется и значительно отличается от практики в их странах. Такое непонимание не только чревато административными штрафами, но и лишает предприятия законных прав, на которые они имеют право при работе во Вьетнаме, от права на своевременную репатриацию прибыли и права на перенос избыточных процентных расходов до права самостоятельно подавать налоговые декларации вместо того, чтобы подвергаться проверке со стороны налоговых органов. В этой статье изложены конкретные правовые основы, объем работ и критерии выбора поставщика бухгалтерских услуг для иностранных компаний, что поможет владельцам бизнеса и главным бухгалтерам принять правильные решения с самого начала.
Почему иностранным компаниям во Вьетнаме необходимы специализированные бухгалтерские услуги?
Предприятия с иностранными инвестициями функционируют в рамках более сложной правовой системы, чем отечественные предприятия, по трем параметрам:
- Применена система бухгалтерского учета;
- Обязательство по обязательному аудиту;
- А также трансграничные сделки с материнской компанией или аффилированными лицами за рубежом.
Проблема заключается в том, что именно потому, что это иностранные компании, руководство и бухгалтерский отдел во Вьетнаме часто не имеют опыта работы во вьетнамской правовой системе и, следовательно, не обладают естественной способностью реагировать на сроки, условия и исключения, предусмотренные в правовых документах. Именно поэтому бухгалтерские услуги для иностранных компаний всегда требуют более высокого уровня квалификации, чем обычные бухгалтерские услуги.
Три распространённые юридические препятствия, с которыми сталкиваются иностранные компании, создавая собственные бухгалтерские отделы.
Во-первых, существуют различия в стандартах бухгалтерского учета. Иностранные инвесторы знакомы с МСФО или собственными национальными стандартами бухгалтерского учета, в то время как вьетнамское законодательство требует составления финансовой отчетности в соответствии с Системой корпоративного учета, изданной в соответствии с… Циркуляр 99/2025/TT-BTC (Вступает в силу с 1 января 2026 года, применяется к финансовым годам, начинающимся 1 января 2026 года или позднее, заменяет Циркуляр 200/2014/TT-BTC). Одновременный переход между двумя системами отчетности без специальной команды может легко привести к расхождениям в данных.
Во-вторых, существуют языковые барьеры и сроки подачи отчетности. Налоговые декларации и финансовые отчеты, представляемые в государственные органы управления Вьетнама, должны быть на вьетнамском языке (с возможным переводом), в то время как головная компания требует двуязычной отчетности в установленные сроки для внутреннего управления. Предприятия, не имеющие бухгалтерских услуг для иностранных компаний, которые могли бы поддерживать оба потока отчетности, часто сталкиваются с задержками на обоих концах процесса.
В-третьих, существует нехватка квалифицированного персонала. Согласно Закону о бухгалтерском учете, главный бухгалтер должен соответствовать стандартам квалификации, сертификатам и опыту. Вновь созданные предприятия с иностранными инвестициями и небольшим штатом сотрудников часто не могут сразу же нанять сотрудников на эту должность и вынуждены рассматривать возможность аутсорсинга.
Иностранные компании теряют свои законные права, если они не знакомы с вьетнамскими правилами бухгалтерского учета и налогообложения.
Это менее обсуждаемое последствие, но реальный ущерб часто перевешивает административные штрафы: иностранные компании теряют права, предоставленные им вьетнамским законодательством, просто потому, что они не знают о необходимых процедурах или не соблюдают их.
- Утрата права на своевременную репатриацию прибыли: Согласно Циркуляру 186/2010/TT-BTC, иностранные инвесторы могут репатриировать прибыль только после предоставления аудированной финансовой отчетности и деклараций по корпоративному подоходному налогу непосредственно управляющему налоговому органу, уведомления налогового органа о репатриации прибыли и отсутствия накопленных убытков после переноса убытков на будущие периоды в соответствии с установленными правилами. Иностранные компании, не осведомленные об этой процедуре, часто предоставляют аудированные отчеты с опозданием или пропускают этап уведомления, в результате чего прибыль, которая должна была быть репатриирована в материнскую компанию в текущем году, задерживается до следующего периода.
- Убыток от переноса процентных расходов, превышающий пороговое значение EBITDA по статье 30%: согласно пункту 3. Статья 16 Указа 255/2026/ND-CPЧасть процентных расходов, превышающая установленный порог и возникающая в результате займа материнской компании, может быть отложена и постепенно вычтена в последующих периодах, однако непрерывный переходный период не может превышать 5 лет и применяется только к периоду совершения сделки со связанной стороной. Предприятия, которые не соблюдают этот временной промежуток должным образом, особенно иностранные компании, привыкшие использовать собственный налоговый календарь и бухгалтерскую терминологию, могут полностью утратить право на вычет, даже если, в принципе, это все еще находится в пределах разрешенного периода.
- Утрата права самостоятельно декларировать налоговые декларации, замена его оценкой налоговыми органами: согласно Закон об управлении налогами № 108/2025/QH15 (Вступая в силу с 1 июля 2026 года и заменяя Закон № 38/2019/QH14 об администрировании налогов), налогоплательщики обязаны представить анализ, сравнение и выбор метода определения трансфертного ценообразования. Иностранные компании, не предоставившие эту документацию, теряют право самостоятельно определять свои затраты и цены сделок и должны принимать оценку, выставленную налоговыми органами, которая зачастую оказывается менее благоприятной, чем цифры, рассчитанные самой компанией.
Риски выбора неподходящей бухгалтерской фирмы для иностранной компании.
Выбор некомпетентной бухгалтерской фирмы для иностранной компании влечет за собой три прямых последствия:
- Финансовая отчетность была оценена независимым аудитором с оговорками.
- В ходе аудита налоговые декларации были пересмотрены.
- А что еще более серьезно, бизнес оказался в затруднительном положении. Нарушение правил бухгалтерского учета К ним могут быть применены административные санкции в соответствии с Указом 41/2018/ND-CP (с изменениями и дополнениями, внесенными Указом 132/2026/ND-CP, вступившим в силу с 21 мая 2026 года), и это может даже повлиять на их право на продление инвестиционного сертификата.
В случае иностранных компаний большинство этих нарушений вызвано не умыслом, а отсутствием предварительного предупреждения о конкретных сроках и условиях вьетнамского законодательства.
Обязательная правовая основа для использования бухгалтерских услуг иностранными компаниями.
Выбор бухгалтерской фирмы для иностранной компании — это не просто коммерческое решение, а вопрос, включающий множество специфических юридических обязательств, которые владельцы бизнеса должны понимать, прежде чем подписывать договор. Три перечисленных ниже обязательства — это три момента, которые иностранные компании, не имеющие отношения к вьетнамской правовой системе, часто упускают из виду или неправильно понимают, и именно эти три момента налоговые органы и независимые аудиторы проверяют в первую очередь.
Независимые аудиты являются обязательными для предприятий с иностранными инвестициями.
Согласно Постановлению 17/2012/НД-КП, регулирующему Закон о независимом аудите, предприятия с иностранными инвестициями обязаны проводить аудит своей годовой финансовой отчетности. Это принципиальное отличие от малых отечественных предприятий. Поэтому, полное бухгалтерское обслуживание Для иностранных компаний система должна быть разработана таким образом, чтобы записи, документы и бухгалтерские книги всегда были готовы к независимой проверке, а не просто соответствовали минимальным требованиям налоговых органов.
Обязанность декларировать сделки со связанными сторонами при заимствовании капитала у иностранной материнской компании.
Большинство иностранных компаний во Вьетнаме совершают сделки, связанные с заимствованиями, внутренними продажами или распределением управленческих расходов со своими материнскими компаниями за рубежом. Согласно Постановлению 255/2026/ND-CP о налоговом управлении для предприятий, совершающих сделки со связанными сторонами (вступило в силу с 1 июля 2026 г., заменив Постановления 132/2020/ND-CP и 20/2025/ND-CP), эти сделки считаются сделками со связанными сторонами. Следовательно, предприятие должно… Подготовьте файл документации по трансфертному ценообразованию. и соблюдать пороговое значение чистых процентных расходов, не превышающее 301 ТБ 3Т EBITDA, как это предусмотрено в пункте 3 статьи 16 настоящего Указа. Надлежащие бухгалтерские услуги для иностранных компаний должны включать возможность проверки этого обязательства, поскольку незадекларированный заем от материнской компании может привести к тому, что все связанные с ним процентные расходы будут отклонены при расчете корпоративного налога на прибыль.
Какие услуги входят в бухгалтерский учет для иностранных компаний?
Комплексный пакет бухгалтерских услуг для иностранной компании должен включать следующие четыре группы задач, а не простое ведение бухгалтерского учета.
Общий бухгалтерский учет и финансовая отчетность в соответствии с вьетнамскими стандартами.
Это включает в себя учет ежемесячных операций, сверку дебиторской и кредиторской задолженности, подготовку годовой финансовой отчетности в соответствии с Циркуляром 99/2025/TT-BTC, действующим для финансовых лет, начиная с 2026 года, и подготовку пояснительных примечаний к финансовой отчетности для независимых аудиторов. Для предприятий с прямыми иностранными инвестициями пояснительные примечания относительно связанных сторон и сделок с материнской компанией должны представляться прозрачно с начала финансового года, а не до момента проведения аудита.
Учет налогов и соблюдение налоговых обязательств.
Это включает в себя подачу деклараций по налогу на добавленную стоимость, квартальных предварительных деклараций по корпоративному подоходному налогу, окончательных расчетов по корпоративному подоходному налогу и деклараций по подоходному налогу физических лиц для иностранных сотрудников, а также мониторинг налоговых льгот, которыми пользуются предприятия с иностранными инвестициями в соответствии с их свидетельствами о регистрации инвестиций (налоговые льготы и скидки в зависимости от географического региона или сектора, стимулирующего инвестиции).
Бухгалтерский учет в иностранной валюте и конвертация двуязычных отчетов.
Законодательство о бухгалтерском учете позволяет учетным подразделениям, основные операции которых осуществляются в иностранной валюте, выбирать свою учетную валюту, однако финансовая отчетность, представляемая в государственные органы управления во Вьетнаме, по-прежнему должна быть конвертирована во вьетнамские донги. Бухгалтерские услуги для иностранных компаний должны одновременно охватывать два процесса: ведение учета в валюте, используемой для бухгалтерского учета, и подготовку отчетов, конвертированных по правильному обменному курсу на момент совершения операции, избегая расхождений в обменных курсах, которые могут возникнуть при консолидации отчетов с головной компанией.
Оказание консультаций по сделкам со связанными сторонами и трансфертному ценообразованию для компаний, принадлежащих иностранным владельцам.
Это наиболее существенное отличие профессиональных бухгалтерских услуг для иностранной компании от обычных бухгалтерских услуг: анализ структуры собственности для выявления взаимосвязей между связанными сторонами, разработка внутренней политики ценообразования сделок в соответствии с принципом «вытянутой руки» и подготовка документации по трансфертному ценообразованию в установленные сроки для подачи налоговых деклараций.
5 критериев выбора надежного поставщика бухгалтерских услуг для иностранной компании.
Правоспособность и профессиональная сертификация
Проверьте свидетельство о праве на оказание бухгалтерских услуг и свидетельство о праве на осуществление бухгалтерской деятельности лица, непосредственно ответственного за подачу заявления. Это обязательное требование, а не преимущество.
Опыт работы с заявками на прямые иностранные инвестиции и трансграничными сделками.я
Фирма, ранее оказывавшая бухгалтерские услуги иностранным компаниям в различных странах, куда они инвестируют (Япония, Сингапур, Китай, Малайзия и др.), будет обладать глубоким пониманием специфических требований к отчетности каждой материнской компании, а также того, как представлять документы по сделкам со связанными сторонами в соответствии с международной практикой.
Умение сотрудничать с независимыми аудиторами и налоговыми органами.
Поскольку предприятия, осуществляющие прямые иностранные инвестиции, обязаны проходить ежегодные аудиты, поставщики бухгалтерских услуг для иностранных компаний должны заблаговременно напрямую взаимодействовать с аудиторами, разъяснять данные и своевременно вносить корректировки до публикации официального аудиторского отчета, вместо того чтобы оставлять бизнес наедине с этой задачей.
Процедуры обеспечения безопасности финансовых данных
Бухгалтерские данные иностранных материнских компаний часто носят строго конфиденциальный характер (внутренняя себестоимость реализованной продукции, политика оплаты труда иностранных экспертов). Поставщики услуг должны иметь четкие процедуры контроля доступа и обязательства по соблюдению конфиденциальности в договоре.
Способность оказывать долгосрочные консультационные услуги, а не просто решать возникающие проблемы.
Хорошая аудиторская фирма для иностранных компаний будет заблаговременно предупреждать предприятия о потенциальных рисках: приближении сроков аудита, приближении к порогу для вычета процентов по кредитам или об изменениях в налоговой политике, вместо того чтобы реагировать только по запросу налоговых органов.
Справочный прайс-лист на бухгалтерские услуги для иностранных компаний.
Прейскурант на бухгалтерские услуги Для иностранных компаний бюджет структурируется по пакетам в зависимости от объема создаваемой документации и сложности сделок со связанными сторонами. Приведенная ниже таблица носит справочный характер и призвана помочь компаниям оценить свой бюджет до начала прямого сотрудничества с консалтинговой фирмой.
| Пакет услуг | Подходящие кандидаты | Объем работ | Справочный сбор |
| Базовый | Представительства, недавно созданные компании с нулевым или низким уровнем дохода. | Ведение учета, декларирование налога на коммерческую деятельность и отчетность о деятельности предприятия. | 3 000 000 – 5 000 000 VND |
| Стандарт | Компании, осуществляющие прямые иностранные инвестиции в торговлю и услуги, получают стабильный доход и не имеют сложных сделок со связанными сторонами. | Ведение общего бухгалтерского учета, подача деклараций по НДС и корпоративному подоходному налогу на ежеквартальной основе, а также поддержка при ежегодном урегулировании налоговых споров. | 6 000 000 – 12 000 000 VND |
| Передовой | Компании с иностранными инвестициями — это производственные компании, которые заимствуют капитал или осуществляют сделки с иностранными материнскими компаниями. | Полный пакет «Стандарт» включает в себя проверку сделок со связанными сторонами и поддержку в работе с независимыми аудиторами. | 12 000 000 – 25 000 000 VND |
| Специализированные прямые иностранные инвестиции | Многонациональные корпорации, имеющие многочисленные сделки со связанными сторонами, обязаны предоставлять головной компании отчетность на двух языках. | Полный пакет услуг Advanced включает в себя: подготовку документации по ценообразованию сделок со связанными сторонами, консультации по пороговому значению EBITDA согласно статье 30% и периодические двуязычные отчеты. | Отдельная смета будет предоставлена с учетом фактических деталей проекта. |
Примечание: Приведенный выше прайс-лист носит исключительно справочный характер; фактическая стоимость может варьироваться в зависимости от количества документов, генерируемых ежемесячно, количества отслеживаемых сделок со связанными сторонами и специфических требований к двуязычной отчетности каждой компании. Для получения точной сметы, пожалуйста, свяжитесь с компанией MAN для консультации и поддержки.
Преимущества аутсорсинга бухгалтерских услуг по сравнению с созданием собственного бухгалтерского отдела.
Для новых малых и средних предприятий, осуществляющих прямые иностранные инвестиции и выходящих на вьетнамский рынок, рекомендуется следующий подход: аутсорсинг бухгалтерских услуг Как правило, создание собственного бухгалтерского отдела более выгодно по трем причинам:
- Снижение постоянных затрат: отсутствие необходимости выплачивать зарплаты, страховые взносы или оплачивать обучение полноценного бухгалтерского отдела в период, когда бизнес еще не достиг стабильного уровня выручки.
- Снижение риска внезапной текучки кадров: Увольнение главного бухгалтера или главного бухгалтера в течение отчетного периода представляет собой серьезный операционный риск для предприятий, имеющих всего 1-2 сотрудника бухгалтерии; аутсорсинговые бухгалтерские услуги для иностранных компаний полностью исключают этот риск благодаря наличию резервной команды.
- Получите мгновенный доступ к экспертным знаниям в области сделок со связанными сторонами и аудита: вместо того, чтобы обучать внутренний персонал с нуля, компании могут иметь команду, уже занимающуюся многими аналогичными случаями.
Процесс предоставления бухгалтерских услуг иностранным компаниям.
Процесс развертывания сервисов в сети ведущих бухгалтеров MAN:
- Шаг 1 – Анализ текущего состояния: Изучите свидетельство о регистрации инвестиций, структуру собственности, кредитное соглашение с материнской компанией и текущую бухгалтерскую отчетность (если предприятие уже функционирует).
- Шаг 2 – Создание системы учета и классификация сделок со связанными сторонами: Определите применимый метод учета, валюту, используемую для учета, и выявите отношения со связанными сторонами, которые необходимо отслеживать отдельно.
- Шаг 3 – Ведение бухгалтерского учета и подготовка периодических деклараций: Ежемесячная отчетность, декларация по налогу на добавленную стоимость, ежеквартальная уплата предварительного налога на прибыль предприятий.
- Шаг 4 – Подготовка годовой финансовой отчетности и координация действий с независимыми аудиторами: Подготовка финансовой отчетности и пояснительных записок, а также взаимодействие с аудиторами для обеспечения своевременной публикации аудиторского отчета.
- Шаг 5 – Урегулирование налоговых вопросов и оформление документации по сделкам со связанными сторонами: Предоставьте декларацию по корпоративному подоходному налогу, приложение к ней о сделках со связанными сторонами и архивные подтверждающие документы для будущих проверок.
Заключить
В конечном счете, большинство рисков и убытков для прав иностранных компаний во Вьетнаме возникают не из-за умышленных противоправных действий, а из-за разрыва между правовой системой, с которой они знакомы, и вьетнамской правовой системой, где каждое условие перевода прибыли, каждый срок перевода процентных расходов и каждое обязательство по декларированию сделок со связанными сторонами конкретно оговариваются в отдельном документе и могут ежегодно меняться. Бухгалтерские услуги для иностранных компаний не могут функционировать по модели массового бухгалтерского обслуживания, поскольку они связаны тремя конкретными обязательствами:
- При предоставлении отчетности головной компании необходимо соблюдать вьетнамские правила бухгалтерского учета;
- Ежегодная независимая аудиторская проверка является обязательной.
- И следует декларировать сделки со связанными сторонами при наличии трансграничных кредитных отношений или распределения расходов.
Компании, которые с самого начала своей деятельности выбирают правильного поставщика бухгалтерских услуг для своей иностранной компании, сохранят все свои законные права, вместо того чтобы обнаружить, что они были утрачены, когда уже слишком поздно что-либо исправить.
Если ваша компания рассматривает возможность аутсорсинга или хочет пересмотреть свою текущую систему бухгалтерского учета, команда экспертов MAN готова вам помочь. консультационные услуги в области бухгалтерского учета Подходит для конкретной отрасли и масштаба инвестированного капитала предприятия.
Свяжитесь с MAN – Master Accountant Network За экспертными советами и поддержкой!
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Zalo: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
- Профиль компании в Google: Посмотреть профиль MAN – Master Accountant Network в Google Business Profile
- Основатель LinkedIn: Просмотрите профиль эксперта Ле Хоанг Туена на LinkedIn.
Ответственный за производство и профессиональную проверку контента: г-н. Ле Хоанг Туенn – Основатель и генеральный директор MAN – Master Accountant NetworkОн является сертифицированным аудитором (CPA) Вьетнама с более чем 30-летним опытом работы в области бухгалтерского учета, аудита, налогообложения и корпоративного юридического консультирования.
Часто задаваемые вопросы об услугах бухгалтерского учета для иностранных компаний
Обязательно ли иностранным компаниям пользоваться услугами бухгалтерского учета?
Аутсорсинг не является обязательным, но предприятия должны иметь квалифицированного главного бухгалтера в соответствии с Законом о бухгалтерском учете. Если в компании нет квалифицированного персонала, то законным и распространенным вариантом является привлечение бухгалтерских услуг для иностранной компании от организации, имеющей свидетельство о праве на оказание бухгалтерских услуг.
Обязаны ли компании с иностранными инвестициями проводить аудит своей финансовой отчетности?
Да. Предприятия с иностранными инвестициями обязаны проходить годовую аудиторскую проверку в соответствии с правилами независимого аудита, независимо от их выручки или совокупных активов.
Могут ли бухгалтеры, работающие в иностранных компаниях, регистрировать операции в иностранной валюте?
Организация, основная деятельность которой осуществляется в иностранной валюте, может выбрать свою учетную валюту в соответствии с Законом о бухгалтерском учете, однако финансовая отчетность, представляемая государственным органам управления во Вьетнаме, все равно должна быть конвертирована во вьетнамские донги.
Влияет ли заимствование средств у иностранной материнской компании на возможность вычета процентных расходов?
Да. Займы от материнской компании обычно классифицируются как сделки со связанными сторонами, в этом случае чистые процентные расходы ограничены суммой, не превышающей 301 ТБ 3 ТБ EBITDA, как это предусмотрено в пункте 3 статьи 16 Указа 255/2026/ND-CP, и должны быть указаны в документации по ценообразованию сделок со связанными сторонами.
Почему иностранные компании чаще, чем отечественные, теряют свои права в отношении бухгалтерской практики?
Поскольку иностранные компании не работают в рамках вьетнамской правовой системы, им часто не хватает понимания условий и процедур, связанных с их правами: например, право на репатриацию прибыли в соответствии с Циркуляром 186/2010/TT-BTC требует предоставления аудированных отчетов и уведомления налоговых органов в надлежащем порядке, или право на перенос процентных расходов, превышающих пороговое значение EBITDA 30%, в соответствии с Постановлением 255/2026/ND-CP действительно только при условии ведения компанией надлежащей бухгалтерской отчетности в течение пяти лет. Упущение даже одного из условий приводит к потере прав, даже если сделка полностью законна.






